11.12.2024
GASTBEITRAG

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?

Daniel Schwarz ist Online Marketing Manager bei Livv.at - einer digitalen Versicherungsplattform der Lebensversicherung von 1871 a. G. München. In seinem Gastbeitrag erklärt er das Vorsorgeverhalten der verschiedenen Generationen in Österreich.
/artikel/sparkonto-trifft-etfs-wie-sorgen-die-verschiedenen-generationen-in-oesterreich-vor
Vorsorge, Familie
(c) Livv.at/Canva - Daniel Schwarz, Online Marketing Manager bei Livv.at.

Finanzielle Vorsorge ist ein essenzieller Bestandteil des Lebens, aber die Art und Weise, wie diese gestaltet wird, unterscheidet sich oft deutlich zwischen den Generationen. Wie sehen die Unterschiede zwischen den Altersgruppen aus, und welche Rolle spielen Versicherungen in der Vorsorgeplanung? Dieser Artikel analysiert die Trends, beleuchtet die Unterschiede und zeigt auf, wie sich das Versicherungsverhalten in Österreich wohl verändert.

Generationen im Vergleich: vom Sicherheitsdenken zur Risikostreuung

Für viele Menschen der Generation Babyboomer und älteren Teilen der Generation X ist das Sparkonto die erste Wahl, wenn es um finanzielle Vorsorge geht. Dies geht aus einer repräsentativen Versicherungsumfrage von livv.at zum Versicherungsverhalten in Österreich hervor. Die Gründe für das Sparkonto als Nummer 1 sind nachvollziehbar: Sicherheit und Verfügbarkeit des Kapitals stehen für diese Generation oft an oberster Stelle.

Historische Erfahrungen wie die Auswirkungen der Weltwirtschaftskrisen oder die Inflation in den 1970er Jahren haben ein tiefes Bedürfnis nach Stabilität geprägt. Allerdings hat das Sparkonto heutzutage an Attraktivität eingebüßt: Die Niedrigzinspolitik der vergangenen Jahre führte dazu, dass Zinserträge häufig nicht einmal die Inflation ausgleichen können. Dennoch bleibt das Sparkonto für viele ein bewährter Sicherheitsanker.

Die beliebteste Form der Vorsorge in Österreich sind das Sparbuch und Festgeldkonten. (© livv.at)

Millennials und Generation Z: Aufgeschlossen gegenüber Risiko und Rendite

Millennials und die Generation Z setzen in erster Linie ebenfalls auf das Sparbuch und das Festgeldkonto. Aber im Vergleich zu den älteren Generationen suchen sie verstärkt alternative Anlageformen, um das Beste aus ihrem Vermögen zu machen. So haben Aktien, Kryptowährungen und Fonds wie ETFs stark an Popularität gewonnen, da sie zahlreiche Vorteile bieten: geringe Kosten, Transparenz und die Möglichkeit, auch mit kleinen Beträgen in breit gestreute Märkte zu investieren.

Für die jüngere Generation geht es insgesamt mehr um langfristiges Wachstum und eine gute Balance zwischen Risiko und Rendite. Digitale Plattformen und Finanz-Apps, die als Neo-Broker agieren, haben diese Entwicklung zusätzlich gefördert, da sie den Zugang zu ETFs und anderen Anlageformen gerade für viele junge Anleger erleichtern.

Die Rolle der Versicherungen: Sicherheit durch Ergänzung

Während die Wahl der Spar- und Anlageformen stark variiert, bleibt ein Punkt generationenübergreifend wichtig: Versicherungen. Produkte wie die Ablebensversicherung bieten eine unverzichtbare finanzielle Absicherung für Hinterbliebene und spielen insbesondere in der Generation Babyboomer eine tragende Rolle. Doch auch für jüngere Generationen gibt es gute Gründe, sich mit Versicherungen zu beschäftigen.

Beinahe ein Viertel der Befragten aus der Versicherungsstudie gab an, fünf oder mehr Versicherungspolicen abgeschlossen zu haben, die über den gesetzlichen Versicherungsschutz hinaus gehen. Die am häufigsten abgeschlossene Versicherung in Österreich ist die Hausratsversicherung.

Ältere Generationen: Absicherung des Erbes und der Familie

Bei den älteren Generationen ist die Ablebensversicherung eines der am häufigsten genutzten Produkte. Sie wird insbesondere dafür eingesetzt, Hypotheken oder andere finanzielle Belastungen im Todesfall zu decken. Eigenheimbesitzer:innen schützen so ihre Familien vor finanziellen Engpässen, wenn ein Einkommen wegfällt.

Jüngere Generationen: Flexibilität ist gefragt

Bei Millennials und der Generation Z ist die Ablebensversicherung zwar weniger verbreitet, aber ihr Interesse daran wächst. Flexible, digitale Abschlussmöglichkeiten und transparente Bedingungen sprechen die Jüngeren besonders an. Eine frühzeitige Investition in diese Versicherung kann zudem helfen, Kosten zu sparen, da die Beiträge in jungen Jahren niedriger ausfallen.

Laut der Versicherungsstudie von livv.at spielt die finanzielle Absicherung in Österreich in allen Altersgruppen eine zentrale Rolle. Doch die Prioritäten gehen auseinander: Während ältere Menschen eher auf Stabilität setzen, experimentieren Jüngere mit neuen Formen der Geldanlage. Dieser Wandel wird durch technologische Innovationen beschleunigt, etwa durch digitale Plattformen für ETFs und Versicherungen.

Ein interessanter Aspekt: Unabhängig von der Generation bleiben die Kernmotive der Vorsorge ähnlich. Sowohl Jüngere als auch Ältere streben danach, finanzielle Sicherheit und Planbarkeit zu gewährleisten. Der Unterschied liegt in den Wegen, wie diese Ziele erreicht werden. Die Ergebnisse der Studie legen nahe, dass hybride Lösungen, die traditionelle und moderne Ansätze vereinen, an Bedeutung gewinnen könnten.

Ein Großteil der Österreicher:innen informiert sich über Versicherungen durch persönliche Beratung. (© livv.at)

Außerdem auffallend ist der Unterschied zwischen den Generationen in Bezug darauf, wie sich die Österreicher:innen vor dem Abschluss einer Versicherung informieren. So sind es gut 20 Prozent der 18- bis 29-Jährigen, die sich über Social Media informieren. Insgesamt sind auch Online-Vergleichsportale und Websites von Versicherungsunternehmen wichtige Informationsquellen.

Unternehmer:innen und finanzielle Vorsorge

Die Bedeutung der Vorsorge zeigt sich besonders bei Unternehmer:innen und Selbstständigen, die nicht automatisch von staatlichen Sicherungssystemen profitieren. Während Unternehmer:innen gegebenenfalls auf betriebliche Vorsorgeprogramme zurückgreifen können, profitieren Selbstständige eher von einer Kombination aus individuellen Ansätzen wie ETFs, Versicherungen oder privaten Vorsorgemodellen, um ihre Absicherung maßgeschneidert zu gestalten.
Beispielsweise kann eine Startup-Gründerin einen ETF-Sparplan nutzen, um Kapital für das Unternehmen aufzubauen, und dies mit einer Ablebensversicherung kombinieren, um die eigene Familie abzusichern. Dadurch wird eine Balance zwischen persönlicher und beruflicher Vorsorge geschaffen.

Ausblick: Wohin geht die Reise?

Die Zukunft der Vorsorge in Österreich wird maßgeblich von den Bedürfnissen der jüngeren Generationen geprägt sein. Anbieter müssen Produkte entwickeln, die sowohl die traditionelle Sicherheit der Älteren als auch die Flexibilität und Innovationsfreude der Jüngeren berücksichtigen.

Mögliche Trends:
⦁ Hybride Produkte: Kombinationen aus Versicherungen und Investmentstrategien.
⦁ Digitale Lösungen: Noch mehr Fokus auf benutzerfreundliche Plattformen für den Abschluss und die Verwaltung von Produkten.
⦁ Nachhaltigkeit: Besonders für Millennials und die Gen Z spielt das Thema nachhaltige Geldanlagen für private Anleger:innen eine immer wichtigere Rolle.

Vorsorge als generationenübergreifende Herausforderung

Die finanzielle Vorsorge in Österreich vereint Tradition und Innovation: Ältere setzen auf Sparkonten und Versicherungen, während Jüngere ETFs und flexible Strategien bevorzugen. Die Ablebensversicherung bleibt generationenübergreifend zentral. Zukünftige Lösungen müssen Sicherheit und moderne Ansätze kombinieren, um den Bedürfnissen aller Altersgruppen gerecht zu werden und die Möglichkeit anbieten, die Vorsorge nachhaltig zu gestalten.

Deine ungelesenen Artikel:
08.10.2026

Bis 28. Oktober einreichen: Houskapreis 2027 vergibt 760.000 Euro für anwendungsnahe Forschung

Die Einreichphase für den Houskapreis 2027 läuft: Bis 28. Oktober 2026 können Hochschulen, außeruniversitäre Forschungseinrichtungen und KMU ihre Projekte für Österreichs größten privaten Preis für anwendungsnahe Forschung einreichen. Insgesamt werden 760.000 Euro vergeben. In der KMU-Kategorie können Unternehmen mit Innovationen überzeugen, die bereits Umsätze erzielen.
/artikel/houskapreis-2027-call
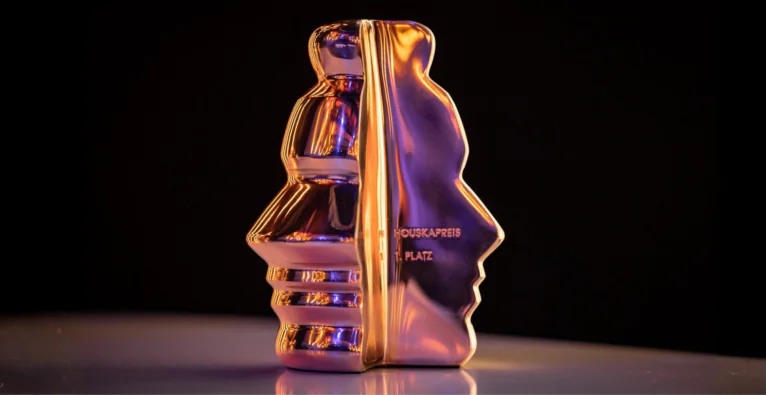
Goldene Houskapreis-Statue, Foto: Alexander Müller

Gute Forschung entsteht in Österreich viel. Was seltener gelingt, ist der Schritt danach: dass aus einer Erkenntnis ein Produkt wird, ein Verfahren, ein Unternehmen. Genau an dieser Schnittstelle setzt der Houskapreis der B&C Privatstiftung an. Ausgezeichnet werden Projekte, die wissenschaftliche Qualität mit konkreter wirtschaftlicher Wirkung verbinden. Mit einem Gesamtpreisgeld von 760.000 Euro ist er Österreichs größter privater Preis für anwendungsnahe Forschung.

Nun geht der Preis in seine 22. Runde. Die Einreichphase für den Houskapreis 2027 ist im September gestartet und läuft bis einschließlich 28. Oktober 2026. Eingereicht wird ausschließlich online unter www.houskapreis.at.

Warum der Fokus auf Anwendung? Erich Hampel, Vorstandsvorsitzender der B&C Privatstiftung, erklärt es so: „Forschung und Innovation sind wesentliche Voraussetzungen für die Wettbewerbsfähigkeit eines Landes. Gerade in einem zunehmend technologiegetriebenen internationalen Umfeld wird es für Österreich entscheidend sein, wissenschaftliche Erkenntnisse erfolgreich in die wirtschaftliche Praxis zu überführen. Dafür braucht es wissenschaftliche Exzellenz ebenso wie unternehmerisches Denken und den Austausch zwischen Wissenschaft und Wirtschaft. Mit dem Houskapreis zeichnen wir Projekte aus, die diese Verbindung erfolgreich herstellen und wirtschaftliche Wirkung entfalten.“

Forschungspreis in drei Kategorien

Vergeben wird der Houskapreis 2027 in den Kategorien Hochschulforschung, Außeruniversitäre Forschung sowie Forschung & Entwicklung in KMU. Teilnahmeberechtigt sind österreichische staatliche und private Universitäten inklusive Fachhochschulen, Christian Doppler Labors, die Österreichische Akademie der Wissenschaften (ÖAW), das Institute of Science and Technology Austria (ISTA), heimische außeruniversitäre Forschungseinrichtungen sowie kleine und mittlere Unternehmen. Gemeinsame Voraussetzung: Die wesentlichen Forschungsleistungen müssen in Österreich erbracht worden sein.

Auch der Houskapreis 2027 wird im Rahmen einer feierlichen Preisverleihung vergeben, am 20. April 2027 in Wien | (c) Alexander Müller

Wie weit ein Projekt sein muss, hängt von der Kategorie ab. In der Hochschulforschung reicht es, wenn die wirtschaftliche Umsetzung unmittelbar bevorsteht oder bereits erfolgt ist. In der außeruniversitären Forschung muss sie schon passiert sein. Bei KMU muss das Projekt zusätzlich abgeschlossen sein und bereits Umsätze am Markt erzielen.

Was KMU wissen müssen

Für Unternehmen gelten klare Voraussetzungen. Sie müssen der KMU-Definition von EU und FFG entsprechen, ihren Firmensitz und ihre wesentlichen Forschungsaktivitäten in Österreich haben, maximal 249 Mitarbeiter:innen beschäftigen und einen Jahresumsatz von höchstens 50 Millionen Euro ausweisen. Außerdem müssen sie seit mindestens zwei Jahren bestehen, also vor dem 31. Dezember 2024 im Firmenbuch eingetragen worden sein, und dürfen in keinem Beteiligungsverhältnis zur B&C-Gruppe stehen.

Die Kategorie steht auch jüngeren Unternehmen offen, sofern sie die genannten Voraussetzungen erfüllen. Entscheidend ist, dass das Unternehmen seit mindestens zwei Jahren besteht und mit seiner Innovation schon Umsätze erzielt. Wie realistisch die Chancen sind, hat der Vorjahresjahrgang gezeigt: Alle drei Nominierungen in der KMU-Kategorie gingen an heimische innovative Unternehmen, den ersten Platz holte sich das Linzer Unternehmen sendance.

Bewertung und Einreichung

Die Bewertung erfolgt in einem zweistufigen Verfahren durch Fachbeiräte pro Kategorie und eine international renommierte Jury aus Wirtschaft und Wissenschaft. Gewichtet wird dabei je nach Kategorie unterschiedlich: Bei der Hochschulforschung zählt die wissenschaftliche Qualität am meisten, bei KMU der wirtschaftliche Erfolg, der mit 40 Prozent in die Bewertung einfließt.

Vier Trophäen, vier Auszeichnungen: Der Houskapreis 2027 wird in drei Kategorien vergeben, dazu kommt der mit 10.000 Euro dotierte Mariella-Schurz-Preis, über den eine Oberstufenklasse entscheidet. | (c) Alexander Müller

Für die Einreichung braucht es je ein einseitiges Abstract auf Deutsch und Englisch sowie ein Dossier von maximal zehn Seiten. KMU dürfen das Dossier auf Deutsch oder Englisch verfassen, in den beiden anderen Kategorien ist Englisch vorgeschrieben. Hochschulen legen mindestens einen Letter of Intent eines Wirtschaftspartners bei, außeruniversitäre Einrichtungen mindestens einen Kooperationsnachweis. In allen Anträgen ist zudem der Beitrag zu den SDGs zu beschreiben.

Preisgeld und Termine

Pro Kategorie werden drei Projekte nominiert, und alle drei gehen mit Preisgeld nach Hause: 150.000 Euro für den ersten Platz, 70.000 Euro für den zweiten, 30.000 Euro für den dritten. Die Erstplatzierten bekommen von der B&C Privatstiftung zusätzlich die goldene Houskapreis-Statue überreicht.

Darüber hinaus vergibt die B&C Privatstiftung den mit 10.000 Euro dotierten Mariella-Schurz-Preis an eines der nominierten Projekte, das eine Oberstufenklasse auswählt. Die Preisgelder gehen an die Institutionen und kommen dort weiteren Forschungsarbeiten zugute.

Die Nominierten werden im Februar 2027 bekannt gegeben, die Verleihung findet am 20. April 2027 in Wien statt. Wer sich vorab informieren will, hat am 5. Oktober 2026 um 14 Uhr bei einer weiteren Online-Informationsveranstaltung Gelegenheit dazu, Anmeldung unter [email protected]. Im Vorjahr gingen die ersten Plätze an die TU Wien, das AIT Austrian Institute of Technology und das Unternehmen sendance. brutkasten hat über die neun Nominierungen für den Houskapreis 2026 berichtet.

Einreichung: bis 28. Oktober 2026 unter www.houskapreis.at
Kontakt: [email protected]

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparkonto trifft ETFs: Wie sorgen die verschiedenen Generationen in Österreich vor?