30.06.2021

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

Ende 2019 begann das Grazer Startup mit einer aws-Förderung die Entwicklung der App. Seit Juni ist die "digitale Versicherungsmaklerin" Sophia nun verfügbar.
/artikel/sophia-digitale-versicherungsmaklerin
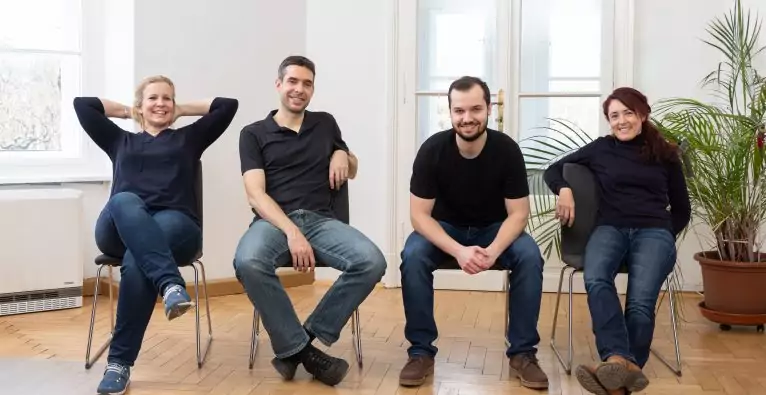
das Team von Sophia
Petra Fröschl-Zuckert, Karl Haas, Sebastian Peischl und Dani Pichler von Sophia | Foto: Harald Tauderer

Eine digitale Versicherungsmaklerin, die sich um alles kümmert – das soll die App des Grazer Startups Sophia sein. Seit Juni ist sie für iOS, Android und als Webapp verfügbar. Mit der App können Kundinnen und Kunden unter anderem ihren Versicherungsbedarf analysieren lassen, bestehende Verträge optimieren und neue Versicherungen abschließen. Schadensfälle kann man über WhatsApp, Signal oder per E-Mail einreichen.

Gestartet mit der Entwicklung der App ist das Team bereits Ende 2019. Aufgrund eigener schlechter Erfahrungen mit Versicherungsberatern stellten sich die beiden Softwareentwickler Sebastian Peischl und Karl Haas die Frage, ob es in dem Bereich nicht grundsätzlichen Verbesserungsbedarf gäbe. Und so kam die Idee zur Gründung. „Wir haben dabei immer eine Frage im Hinterkopf gehabt: Was würde eine perfekte Versicherungsmaklerin für mich tun, wenn sie nur mich persönlich als Kunden und ich ihre ungeteilte Aufmerksamkeit hätte?“, erläutert Peischl im Gespräch mit dem brutkasten. Gegründet wurde das Unternehmen dann gemeinsam mit der Versicherungsmaklerin Petra Fröschl-Zückert.

50.000 Euro aws-Förderung für Prototypen-Entwicklung von Sophia

Zur Entwicklung eines Prototypen erhielten die Founder Ende 2019 eine Förderung in der Höhe von 50.000 Euro vom Austria Wirtschaftsservice (aws). Externe Investoren sind keine an Bord – und auch in Zukunft soll das so bleiben. Versicherungsmaklerin und Cofounderin Fröschl-Zückert hat allerdings ihren Kundenstock in das Unternehmen eingebracht. „So wird das gut querfinanziert und wir müssen keine Geldgeber suchen“, sagt Peischl. Das Geschäftsmodell von Sophia ist auch dasselbe wie bei Offline-Versicherungsmaklern – das Unternehmen bekommt beim Abschluss eine Provision des Versicherers.

Wie aber unterscheidet sich Sophia von bestehenden Versicherungsapps? „Andere InsurTechs in Österreich und Deutschland sind primär Vertragsmanager“, sagt der Cofounder. Sophia würde aber eine umfassendere Betreuung inklusive Bedarfsanalyse anbieten: „Wenn du eine Versicherung hochlädst, wird sie überprüft – passt sie überhaupt zu dir oder liegt beispielsweise eine Überversicherung vor?“, erläutert Peischl. Auch gegenüber Vergleichsportalen wie etwa Durchblicker.at sieht der Cofounder Sophia klar abgegrenzt: „Dort bekommst du eine lange Liste von Versicherungen, die preislich geordnet sind und musst selber beginnen, die Deckungen zu vergleichen.“ Bei Sophia erhalte man dagegen drei auf die eigenen Bedürfnisse abgestimmte Angebote mit einem detaillierten Empfehlungsschreiben.

Stärkere Automatisierung geplant

Die Auswahl der passenden Versicherungen nimmt das Team derzeit noch manuell vor – auf Basis von Fragen, die der Kunde in der App beantwortet. „Derzeit ist alles im Hintergrund noch ein bisschen offline, es soll aber dahin gehen, dass es vollständig automatisiert wird“, sagt Peischl. Dazu müssten aber auch die Versicherer mitspielen. Die österreichische Versicherungslandschaft ist, was Digitalisierung betrifft, nach Einschätzung von Peischl „noch sehr weit hinten“.

Abhängig von den Versicherern ist man auch bei der Dauer bis zum Vertragsabschluss: „Wir schauen, dass man unser Angebot von drei verschiedenen Versicherern plus Empfehlungsschreiben noch am selben Tag, jedenfalls aber innerhalb von 48 Stunden, bekommt“, sagt der Sophia-Cofounder. Hat der Kunde dann seine Wahl getroffen, bereitet das Team einen Antrag vor. Ist dieser dann vom Kunden ausgefüllt, geht er umgehend zum Versicherer – der ihn dann weiter bearbeitet: „Manche machen das irrsinnig schnell innerhalb von wenigen Stunden, andere brauchen etwas mehr Zeit“, erläutert Peischl. „Es dauert aber jedenfalls nicht länger, als wenn man bei einem Offline-Versicherungsmarkler oder bei einem Vergleichsportal eine Versicherung abschließt“.

Mittelfristig Netflix-Modell angedacht

Mittelfristig möchte Sophia das Geschäftsmodell übrigens grundlegend verändern – weg vom provisionsbasierten Maklermodell, hin zu einem Netflix-Modell mit einer monatlichen Gebühr. Zwar sei man als Versicherungsmakler rechtlich unabhängig von Versicherungen, erläutert Peischl. Allerdings könnten sich die Provisionen, die von den Versicherern an die Makler bezahlt werden, unterscheiden: Wenn ein Versicherer beispielsweise auf eine Unfallversicherung 23 Prozent Provision bietet und ein anderer 24 Prozent, könnte dies potenziell ein Interessenskonflikt sein. Ein Modell á la Netflix könnte dem entgegenwirken – und dem Kunden laut Peischl Einsparungen von bis zu 25 Prozent bringen. Der konkrete monatliche Betrag ist dabei noch offen – das Modell könnte je nach Kunden-Feedback aber innerhalb der nächsten drei Jahre implementiert werden.
Deine ungelesenen Artikel:
23.10.2026

Ausgeraucht: Wie sich Philip Morris auf eine Zeit ohne Zigaretten vorbereitet

Die „Tschick“ in der Pause: Gehört sie bald der Vergangenheit an? Die EU und paradoxerweise auch Philip Morris International arbeiten seit Jahren an einer solchen Zukunft. Brutkasten besuchte eine Präsentation des Tabakriesen zu seinem Economic Footprint in der EU und fand eine Firma vor, die versucht, sich mit allen Mitteln neu zu erfinden.
/artikel/ausgeraucht-wie-sich-philip-morris-auf-eine-zeit-ohne-zigaretten-vorbereitet
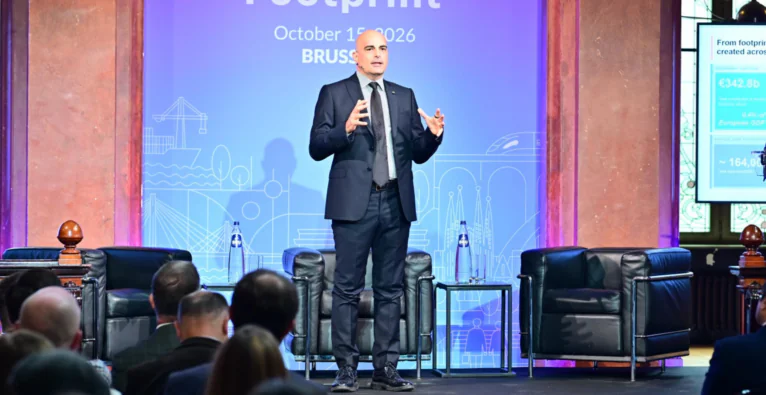
Europa-Chef von Philip Morris Marco Hannappel bei der Präsentation zum EU Economic Footprint 2026. © Philip Morris / Footprint study 2026

Die Solvay Library in Brüssel hat etwas festlich Anmutendes. Der Raum wird von indirektem Tageslicht durchflutet, dezentes künstliches Licht sorgt für eine heimelige Stimmung. Vorne stehen drei Talkshow-Sessel, der mittlere ist stark ausgeleuchtet. Auf ihm wird später der Europa-Chef von Philip Morris International, Marco Hannappel, Platz nehmen. Der weltweit führende private Tabakproduzent veranstaltet ein Event, bei dem er neben seiner EU-Wertschöpfung auch seine Transformation weg von herkömmlichen Zigaretten hin zu einer selbsternannten „rauchfreien Zukunft“ bewirbt. Wobei „rauchfrei“ hier E-Zigaretten, Tabakerhitzer und Nikotinbeutel inkludiert.

Gleich vorweg: Philip Morris präsentiert in knapp 60 Minuten und auf 52 Seiten seinen EU Economic Footprint 2026, wobei die Daten von EY-Parthenon verarbeitet wurden. Die Marke, die zum Wirtschaftsprüfungs- und Beratungsnetzwerk EY gehört, schreibt im Disclaimer: „Es ist wichtig darauf hinzuweisen, dass die Daten von uns nicht unabhängig geprüft oder verifiziert wurden. Daher übernimmt EYP keine Gewähr oder Garantie für die Richtigkeit, Zuverlässigkeit oder Vollständigkeit der von PMI bereitgestellten Daten.“ Wenig überraschend fällt der Bericht sehr gut für den Tabakriesen aus. Philip Morris International liefere über 300 Milliarden Euro Gesamtbeitrag zur EU und sei für rund 0,4 Prozent des EU-BIP verantwortlich.

Alternative Produkte wie E-Zigaretten als „die bessere Wahl“

„Die Nachfrage nach den Nikotinprodukten ist da. Natürlich ist es immer am besten, gänzlich auf Tabak- und Nikotinprodukte zu verzichten. Für erwachsene Raucherinnen und Raucher, die andernfalls weiter rauchen würden, sind rauchfreie Alternativen die bessere Wahl als das Fortsetzen des Zigarettenkonsums“, erklärt Philip Morris Austria. Seine Antworten erhält brutkasten von der Presseabteilung.

Philip Morris versucht daher, eine Branche neu zu denken, und das nicht seit gestern, wie brutkasten berichtete. IQOS, Philip Morris’ eigene Marke für Tabakerhitzer, wurde vor über zehn Jahren in den Markt eingeführt. „Wenn es um innovative Produkte geht, dann ist IQOS unsere wichtigste Plattform. Wir entwickeln sie ständig weiter in Richtung höherer Leistung und geringerer Emissionen“, sagt Hannappel gegenüber brutkasten. Neu sind jedoch die Dimensionen, die Philip Morris erreicht. Im vierten Quartal dieses Jahres werden laut eigenen Angaben bereits 50 Prozent der Nettoumsätze in Europa mit alternativen Produkten erwirtschaftet.

Technologieunternehmen Philip Morris

Philip Morris möchte sich weg vom klassischen Tabakunternehmen und Zigarettenhersteller hin zu einem Technologieunternehmen entwickeln (brutkasten berichtete). So betreibt Philip Morris in Portugal ein Zentrum für generative KI, um globale Geschäftsabläufe zu unterstützen, wobei KI-Technologien eingesetzt würden, um die Entscheidungsfindung zu verbessern, Prozesse zu automatisieren und die Unternehmensleistung zu steigern. Für Philip Morris ein wichtiger Schritt, um die Transformation umsetzen zu können.

Im April dieses Jahres gab Philip Morris die Umgestaltung eines Werkes in Berlin-Neukölln bekannt. Anstatt Zigaretten zu produzieren, wird hier an Zukunftstechnologien wie KI oder Robotik gearbeitet.

Europa beschreibt Philip Morris International in seinem Bericht als globalen Hub für „Innovation, Produktion und Export“. Sein Zentrum für Innovationen betreibt Philip Morris International im schweizerischen Neuchâtel, wo Wissenschaftler und Ingenieure an den alternativen Produkten arbeiten. 2,2 Milliarden sollen hier zwischen 2021 und 2025 in die Forschung und Entwicklung investiert worden sein.

Philip Morris und Startups

Der Tabakriese setzt auch auf innovative Ideen von Startups. In dem Projekt „Be Leaf – Be The Future“ entwickeln sie Lösungen in den Bereichen der Agrartechnologie, Nachhaltigkeit und Kreislaufwirtschaft. Ein Beispiel ist das bayerische Startup Bioplasmar, das eine biologisch abbaubare Alternative zu herkömmlichem Kunststoff herstellt.

Auch in der österreichischen Startup-Szene ist Philip Morris aktiv. Im Mai diesen Jahres erwarb das Unternehmen mit seiner Tochter Aspeya 5,7 Prozent von Waterdrop im Zuge einer Finanzierungsrunde von insgesamt über 100 Millionen Euro.

Zielgruppe: Keine neuen Raucher:innen

„Wenn du bei uns in Wien in die Boutique gehst und sagst ‚Ich hätte gern das Produkt‘, dann ist die erste Frage, die dir gestellt wird: ‚Bist du volljährig'“, erklärt Philip Morris Austria. Auch online will man entsprechende Altersüberprüfungen durchführen. In Österreich arbeitete Philip Morris daher an einem Pilotprojekt zur Altersschätzung per Gesichtserkennung. Auch hier soll KI unterstützen.

„Wenn du volljährig bist, wirst du beraten. Aber nur, wenn du die zweite Frage auch mit ‚Ja‘ beantwortest, und zwar: ‚Sind Sie Konsument von Nikotin- oder Tabakprodukten?'“, heißt es von Philip Morris Austria. Man wolle nicht die Firma sein, über die Menschen mit dem Rauchen beginnen.

Kurzum: Philip Morris präsentiert sich als Unternehmen, das verantwortungsvoll mit sensiblen Themen wie Nikotin umgeht.

Der offene Brief von Frankreich und Co.

Ein Grund dafür kann der wachsende politische Druck sein. Am 6. Oktober schrieben sieben EU-Staaten rund um Frankreich und Spanien einen offenen Brief an den EU-Kommissar für Gesundheit und Tierschutz, Olivér Várhelyi. Sie sehen Regulierungslücken in der Produkt- und Werberichtlinie der Tabakindustrie. Daher fordern sie einen Stopp, neue Produkte „mit Hilfe von aggressivem Marketing und unbegründeten Behauptungen über ein geringeres Risiko auf den europäischen Markt zu bringen, mit dem Ziel, (junge) EU-Bürger zum finanziellen Vorteil der Industrie abhängig zu machen.“ Außerdem fordern die EU-Staaten für alle Produkte ein Aromenverbot sowie ein vollständiges Verbot von Nikotinbeuteln.

Hannappel hat mittlerweile auf dem Podium Platz genommen, seine Präsentation ist vorbei und er beantwortet Fragen von Journalist:innen aus ganz Europa. Angesprochen auf ein Nikotinbeutel-Verbot in Ländern wie z. B. Frankreich antwortet er: „Meiner Ansicht nach sind Verbote nie eine gute Option, weil dann in einigen Fällen illegale Märkte entstehen und man die Möglichkeit verliert, die Konsumenten zu erreichen.“

Das Event stand zwar im Zeichen des Economic Footprint, zeigt aber auch eine Firma, die versucht, sich an eine veränderte Welt anzupassen. Die Marschrichtung hin zu alternativen Produkten will man weiter verfolgen. Hannappel meint, ein solches Event jedes Jahr machen zu wollen, um ein besseres Verständnis in Europa zu erzeugen. Jedenfalls wird Philip Morris gespannt nach Brüssel blicken. Denn die nächste richtungsweisende Entscheidung der EU-Kommission bezüglich der geplanten Überarbeitung des Rechtsrahmens soll noch bis Ende 2026 fallen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten wurden von Philip Morris Austria übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sophia: Grazer Startup mit „digitaler Versicherungsmaklerin“ gestartet