12.01.2023

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

GASTBEITRAG. Katharina Geweßler, David Gloser und Christoph Puchner von ECOVIS Austria geben Einblick in die aus den USA stammende "SAFE“-Konstruktion, die auch bei uns zunehmend relevant wird.
/artikel/simple-agreement-for-future-equity-ecovis
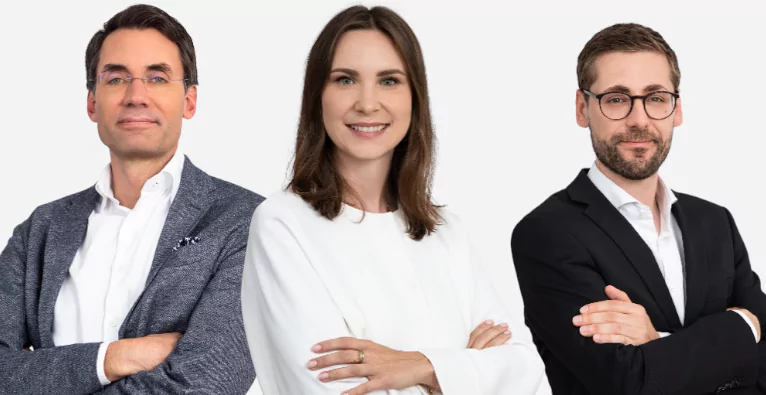
Katharina Geweßler, David Gloser und Christoph Puchner
Katharina Geweßler, David Gloser und Christoph Puchner | Foto: Ecovis
kooperation

Das Jahr 2022 hat im Start-up Bereich auch wieder einige für Österreich neue Instrumente gebracht, um (zukünftige) Investoren am Unternehmenserfolg teilhaben zu lassen. Nach „work for equity“ und Wandeldarlehen, die mittlerweile als Standardinstrumente anzusehen sind, schlägt die aus den USA stammende „SAFE“-Konstruktion nun auch vermehrt bei uns auf.

Was ist ein SAFE?

Beim SAFE handelt es sich, um die Zurverfügungstellung eines definierten Investitionsbetrags durch den Investor an das Start-up. Der Betrag wird bei Abschluss der SAFE-Vereinbarung zur Verfügung gestellt und bei nachgelagerten, vertraglich individuell definierten „trigger events“ wie z.B. Exit oder Kapitalerhöhung erfolgt dann eine Wandlung des Investitionsbetrags in eine Kapitalbeteiligung.

Der SAFE-Investor bekommt die Kapitalbeteiligung zu günstigeren Konditionen. Ein Vorteil ist, dass sich Bewertungsthemen nicht beim Abschluss des SAFE, sondern erst beim Eintritt des „trigger events“ stellen.

Wie unterscheiden sich SAFE und Wandeldarlehen?

Der essenzielle Unterschied zum Wandeldarlehen besteht darin, dass es beim SAFE grundsätzlich keinen vorzeitigen Rückzahlungsanspruch des Investors auf den investierten Betrag gibt. Weiters stehen dem Start-up die Mittel aus dem SAFE unbefristet zur Verfügung. Außerdem werden bei einem SAFE keine Zinsen vereinbart.

Wie wird das SAFE im Jahresabschluss des Start-ups dargestellt?

Mit der Unterzeichnung des SAFE und der Zurverfügungstellung des Geldbetrags stellt sich die Frage nach dem Ausweis des Investitionsbetrags im Jahresabschluss des Start-ups. Fraglich ist, in welchem Fall und ob überhaupt ein derartiges Investment bilanzielles Eigenkapital darstellen kann, oder ob anfänglich eine Verbindlichkeit – wie beim Wandeldarlehen – gegenüber dem Investor zu passivieren wäre.

Im Start-up Bereich ist oft eine bilanzielle Darstellung als Eigenkapital gewünscht, um den – meist ohnehin hohen Stand der Verbindlichkeiten – nicht auch noch durch ein Investment zu erhöhen, dass später formell in eine Kapitalbeteiligung gewandelt werden soll.

Wichtig für den Ausweis als Eigenkapital ist, dass die bilanziellen Eigenkapitalkriterien erfüllt werden und somit im Insolvenzfall der bereitgestellte Betrag den Gläubigern als Haftungsfonds zur Verfügung steht. Insbesondere die Kriterien der Nachrangigkeit gegenüber anderen Gläubigern, die Gewinnabhängigkeit der Vergütung und die Teilnahme am Verlust sowie die unbefristete zur Verfügung Stellung sind für den Ausweis als Eigenkapital essenziell:

  • Nachrangigkeit: Um den Investor auch von Beginn an schon einem Eigenkapitalgeber gleichzustellen, wird in der Regel Nachrangigkeit für den Fall der Liquidation des Start-ups vereinbart (dh Rückzahlungsanspruch entsteht erst nach Befriedigung aller Gläubiger, deren Kapitalüberlassung nicht den Eigenkapitalkriterien entspricht, und das SAFE-Investment steht somit voll als Haftungskapital zur Verfügung).
  • Gewinnabhängige Vergütung und Verlustteilnahme: Eine gewinnabhängige Vergütung liegt insofern vor, als keinerlei Zinsen vereinbart sind und ein Rückfluss nur von der Entwicklung der Gesellschaft abhängt (zB Veräußerung, Dividendenpotenzial). Durch den Abschluss der Vereinbarung nimmt der SAFE-Investor in der Regel voll am unternehmerischen Risiko teil. Das bedeutet, dass im Fall einer Liquidation des Start-ups die SAFE-Investoren voll mit dem zur Verfügung gestellten Investment haften und je nach Abwicklungsergebnis voll, anteilig oder gar nicht befriedigt werden.
  • Unbefristete Zurverfügungstellung: Der Investitionsbetrag wird dem Start-up beim SAFE unbefristet zur Verfügung gestellt. Auf ordentliche Kündigungsrechte wird in den Vereinbarungen verzichtet. Außerordentliche Kündigungsrechte sind unschädlich. Auch für andere Liquiditätsereignisse wie zB Kontrollwechsel und IPO werden in der Regel Klauseln im SAFE vorgesehen, die den investierten Betrag bei Eintritt des Ereignisses in Stammkapital wandeln und erst in einem nachgelagerten Schritt die Investoren auf Gesellschafterebene abgefunden werden. Dahingehend ist gewährleistet, dass das Start-up keinesfalls mit einer vorzeitigen Rückzahlungsverpflichtung belastet wird.

Sofern alle Kriterien wie oben beschrieben erfüllt sind, kann ein Ausweis als Eigenkapital erfolgen. Innerhalb des Eigenkapitals sollte das SAFE uE also Sonderposten ausgewiesen werden (anbieten würde sich hier zB „SAFE Investment“). Da es sich bei SAFE-Investments grundsätzlich um substanzielle Beträge handeln wird, ist gegebenenfalls eine Erläuterung der Vereinbarungen – unter Angabe der jeweiligen investierten Beträge und einer kurzen Erläuterung – im Anhang geboten.

Was gilt es sonst zu beachten?

Naturgemäß ist die vertragliche Ausgestaltung des SAFE von grundlegender Bedeutung, nicht nur für die Bilanzierung. Ist ein Ausweis als Eigenkapital gewünscht, muss bereits bei der Vertragsgestaltung auf die wesentlichen Aspekte geachtet werden (zB wann erfolgt die Umwandlung, was sind mögliche Rückzahlungsszenarien, wer trägt die Rückzahlungsverpflichtung [Investor vs Unternehmen], Laufzeit des Vertrags, Verlustbeteiligung [inkl Liquidation]). Insbesondere bei im Internet verfügbaren Vertragsvorlagen, die oftmals auch auf ausländischem Recht basieren und nicht auf die österreichischen Kriterien eingehen, ist Vorsicht geboten.

Über die Autor:innen:

Der Artikel wurde von Katharina Geweßler (Senior Managerin und Steuerberaterin), David Gloser (Partner, Steuerberater und Wirtschaftsprüfer) sowie Christoph Puchner (Partner und Steuerberater) von ECOVIS Austria verfasst. ECOVIS Austria ist eine der führenden Steuerberatungskanzleien in Österreich im Start-up-Bereich.

Deine ungelesenen Artikel:
10.11.2026

Bitcoin Austria geht gegen EU-Krypto-Meldepflicht DAC8 vor

Seit Anfang 2026 müssen Krypto-Dienstleister in der EU umfangreiche Kunden- und Transaktionsdaten erfassen. Die neue EU-Richtlinie DAC8 soll Steuerhinterziehung erschweren, sorgt jedoch für Kritik am Datenschutz. In Österreich will der Verein Bitcoin Austria die Meldepflichten nun gerichtlich überprüfen lassen.
/artikel/bitcoin-austria-geht-gegen-eu-krypto-meldepflicht-dac8-vor
10.11.2026

Bitcoin Austria geht gegen EU-Krypto-Meldepflicht DAC8 vor

Seit Anfang 2026 müssen Krypto-Dienstleister in der EU umfangreiche Kunden- und Transaktionsdaten erfassen. Die neue EU-Richtlinie DAC8 soll Steuerhinterziehung erschweren, sorgt jedoch für Kritik am Datenschutz. In Österreich will der Verein Bitcoin Austria die Meldepflichten nun gerichtlich überprüfen lassen.
/artikel/bitcoin-austria-geht-gegen-eu-krypto-meldepflicht-dac8-vor
(c) envato/twinsterphoto

Der Verein Bitcoin Austria geht gegen die neuen EU-Meldepflichten für Kryptowährungen vor. Rechtsanwalt Oliver Völkel brachte dazu im Oktober 2026 als Kunde des Grazer Krypto-Brokers Coinfinity eine Beschwerde bei der österreichischen Datenschutzbehörde ein. Coinfinity unterstützt die Initiative.

Zuvor hatte Völkel die Löschung seiner bei Coinfinity gespeicherten Daten beantragt, die der Broker aufgrund gesetzlicher Verpflichtungen ablehnte. Nun soll geklärt werden, ob die Datenerfassung mit dem Grundrecht auf Datenschutz vereinbar ist.

Was DAC8 für Krypto-Besitzer:innen bedeutet

Die EU-Richtlinie DAC8 erweitert den automatischen Informationsaustausch zwischen Steuerbehörden auf Kryptowährungen. In Österreich gilt seit dem 1. Jänner 2026 das entsprechende Krypto-Meldepflichtgesetz (brutkasten berichtete).

Seither müssen Krypto-Dienstleister personenbezogene Daten wie Name, Adresse und Steueridentifikationsnummer sowie Käufe, Verkäufe, Tauschgeschäfte und Übertragungen auf selbstverwahrte Wallets erfassen. An die Finanzbehörden werden neben den Kundendaten insbesondere aggregierte Jahressummen je Kryptowert übermittelt. Die ersten Meldungen für 2026 müssen in Österreich bis zum 31. Juli 2027 erfolgen.

Damit will die EU Steuerhinterziehung bekämpfen und den Informationsaustausch zwischen Finanzbehörden verbessern.

Kritik an umfangreicher Datensammlung

„Der Zweck von DAC8 ist an sich etwas Löbliches“, sagt Völkel. Die Initiative kritisiert jedoch den Umfang der Datenerfassung, insbesondere bei Übertragungen auf eigene Wallets. Diese lösen für sich genommen keinen steuerpflichtigen Gewinn aus, müssen aber gemeldet werden.

„Es ist so, wie wenn man den Banken vorschreiben würde, sie sollen jetzt melden, wie viel Bargeld eine Person im Jahr behoben hat“, erklärt Völkel.

Zudem könnten die Jahressummen die tatsächlichen Bestände verzerrt darstellen. Werden dieselben Bitcoin mehrfach auf eine eigene Wallet übertragen, fließen sie wiederholt in die Gesamtsumme ein. „Diese Aufsummierung sagt am Ende des Tages nichts aus“, kritisiert Völkel.

Eine österreichische Besonderheit ist zudem, dass Anbieter Daten auch für letztlich nicht meldepflichtige Kund:innen erfassen müssen. In Deutschland und den Niederlanden sind die entsprechenden Pflichten enger gefasst. Bitcoin Austria fordert daher unter anderem, Wallet-Übertragungen von der Meldepflicht auszunehmen und Speicherfristen zu verkürzen.

Datenlecks könnten Krypto-Besitzer:innen gefährden

Bitcoin Austria warnt außerdem vor Sicherheitsrisiken durch mögliche Datenlecks. Informationen über Krypto-Vermögen könnten Kriminellen helfen, gezielt Opfer für Erpressungen auszuwählen. Völkel verweist dabei auf das besondere Risiko selbstverwahrter Kryptowährungen: Während sich betrügerische Banküberweisungen unter Umständen rückgängig machen lassen, ist das bei Kryptowährungen in Selbstverwahrung in der Regel nicht möglich. „Das ist einfach ein ganz anderes Gefahrenpotenzial“, sagt er.

Laut der französischen Gendarmerie kam es in Frankreich seit Anfang 2025 durchschnittlich alle zwei bis drei Tage zu einem Vorfall im Zusammenhang mit Krypto-Besitz, darunter Entführungen und Geiselnahmen. Die Behörde bringt solche Angriffe unter anderem mit früheren Datenlecks in Verbindung. Ein direkter Zusammenhang mit DAC8 besteht nicht.

Auch in Frankreich wird DAC8 angefochten

Bereits im Februar 2026 brachte der Krypto-Anbieter Bull Bitcoin in Frankreich eine Beschwerde gegen die nationale Umsetzung von DAC8 ein. Eine Entscheidung steht bislang aus.

In Österreich rechnet Völkel zunächst mit einer Abweisung durch die Datenschutzbehörde. Anschließend will er den Rechtsweg über das Bundesverwaltungsgericht bis zum Verfassungsgerichtshof (VfGH) fortsetzen. „Ich rechne damit, dass sich der VfGH diese Überlegungen zumindest ernsthaft anschauen wird“, sagt er.

Langfristig hofft die Initiative auf eine Prüfung durch den EuGH. Als Vergleich nennt er die 2014 vom Europäischen Gerichtshof (EuGH) aufgehobene EU-Richtlinie zur Vorratsdatenspeicherung. „Die Grundrechtswidrigkeit steckt nicht nur im österreichischen Umsetzungsgesetz, sondern eigentlich in der EU-Grundlage“, argumentiert Völkel. Ein österreichisches Gericht könnte dem EuGH die Frage vorlegen, ob die Meldepflichten mit den EU-Grundrechten vereinbar sind.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen