14.12.2016

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld

Warum bereits Studenten zehn Prozent ihrer Einnahmen investieren sollten, oder was man in Sachen Geld von Spitzensportlern lernen kann. Robert Kiyosaki, Autor des millionenfach-verkauften Bestsellers "Rich Dad Poor Dad", gibt Tipps zum Thema Geld und worauf man sich künftig bei Investments einstellen sollte.
/artikel/robert-kiyosaki-bestseller-autor-tipps-geld
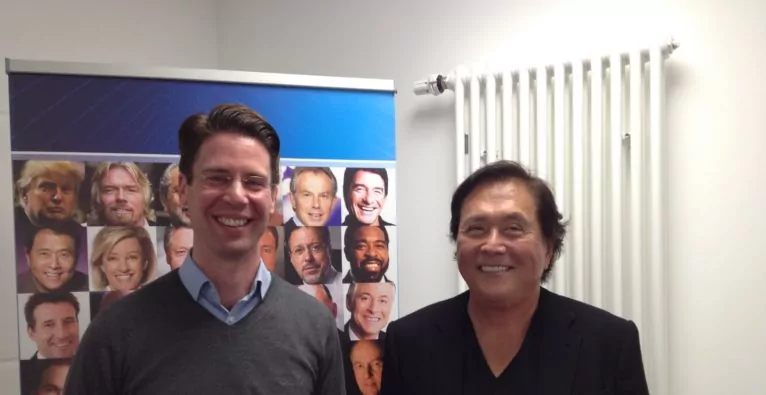
Alexander Oberenzer (li) und Robert Kiyosaki

„Die USA können China innerhalb von fünf Jahren in der Textilproduktion überholen. China punktet auf diesem Markt mit Manpower und billigen Arbeitskräften. In den USA werden diese Aufgaben künftig von noch günstigeren Robotern übernommen werden“ meint US-Bestseller-Autor Robert Kiyosaki.

Arbeitslosigkeit wird steigen

Alexander Oberenzer (li) und Robert Kiyosaki

Geht es nach ihm, stehen der Welt noch weit größere Veränderungen bevor, als jene in der Textilproduktion in den USA beziehungsweise in China. Nicht nur, dass Google selbstfahrende Autos testet – in den USA werden auch Roboter entwickelt, die Operationen weit präziser als Chirurgen durchführen sollen. Das könnte allein in Österreich zehntausende Jobs kosten. „Früher versprach eine gute Ausbildung gute Jobchancen – das gilt heute nur noch bedingt“, meint Kiyosaki.


Der gebürtige Hawaiianer Robert Kiyosaki schrieb bisher 18 Bücher, von denen weltweit mehr 26 Millionen Stück verkauft wurden. Das bekannteste davon ist „Rich Dad Poor Dad“. Im Jahr 2001 schaffte er es mit drei Titeln gleichzeitig in die TOP-10-Bestsellerliste des „Wall Street Journals“.


5 Tipps rund um das Thema Geld

Der österreichische Finanzplaner und Blogautor Alexander Oberenzer hat sich mit Robert Kiyosaki über Investments und das Thema Geld unterhalten. Anhand der folgenden Tipps erklärte Kiyosaki, was es künftig bedarf, um finanziellen Erfolg zu haben.

1. In „financial education“ investieren

Kiyosaki beschreibt in seinem Buch „Cashflow Quadrant“ vier Typen von Menschen.

  • den Angestellten
  • den Selbstständigen
  • den Unternehmer
  • den Investor

Menschen müssen lernen, in der Karriereplanung unternehmerischer zu denken. Er rät beispielsweise Angestellten, sich ein zweites Standbein aufzubauen – egal, ob als FH-Lektor, beim Entwerfen eines E-Books oder mit einem Immobilien-Investment. Bildung im Bereich Finanzen sei das Um und Auf, um den Umgang mit Geld oder Investments zu verbessern.

Mehr zum Thema – Manuel Bruschi: Eine Million müssen wir schon aufstellen

2. Geld in Gewinn umwandeln

Die persönliche Einnahmen-Ausgaben-Rechnung sollte sitzen. Das Ziel muss sein, dass jedes Monat ein Plus überbleibt, welches Monat für Monat in etwaige Vermögenswerte (Aktien, Immobilien, Beteiligungen, Rohstoffe, etc.) umgewandelt werden kann.

Investitionsquoten-Tabelle entwickelt:

tabelle
(c) Alexander Oberenzer

3. Scheitern ist Teil der Ausbildung

Robert Kiyosaki war als junger Mann Hubschrauberpilot in Vietnam. In der Ausbilung lernte er, im Notfall den Steuerknüppel nach vorne zu reißen, damit die Autorotation des Propellers einsetzt. In einem Schussgefecht rettete er dadurch 20 Soldaten das Leben. Menschen würden schon in der Schule darauf konditioniert, keine Fehler zu machen. Kiyosaki meint aber: „Mache Fehler und beginne früh zu investieren. Scheitern bei geringen Summen, führt zu geringem Verlust aber einer steilen Lernkurve.“
Redaktionstipps

4. Freiheit bedeutet Disziplin

Das Ziel von „finanziell intelligenten Menschen“ ist die Unabhängigkeit. Diese Freiheit bedarf allerdings einer gewissen Disziplin. Das heißt, Ausgaben konsequent niedrig zu halten und sich Luxus nur punktuell zu leisten. Den sprichwörtlichen ersten Porsche soll man sich dann leisten, wenn man diesen nicht mehr aus der Vermögenssubstanz, sondern aus den passiven Erträgen finanzieren kann.

5. „Having no plan, is planing failure“

Große Teile der Bevölkerung haben sich nie wirklich Gedanken über ihre Ziele gemacht. Aussagen wie „Es wäre schön, keine finanziellen Sorgen zu haben“ sind oft das beste denkbare Szenario. Das Problem sei laut Kiyosaki, dass es sich dabei um nette Vorsätze bzw Fanatsien handle, die nie in Erfüllung gehen werden/können. Oberenzer hat anhand der Empfehlungen von Kiyosaki eine Zielerreichungskette aufgestellt:

  1. Ziel identifizieren: „Was will ich eigentlich erreichen?“
  2. Zeitlichen Horizont definieren: „Bis wann möchte ich mein Ziel erreicht haben?“
  3. Dokumentation: Ziel samt Zeitpunkt niederschreiben
  4. Entscheidung & Commitment: „Komme was wolle, ich ziehe das durch!“
  5. Zielerreichungsplan: „Welche Teilziele muss ich bis wann umgesetzt haben, um das Gesamtziel nach Plan zu erreichen?“

„Es wäre schön, keine finanziellen Sorgen zu haben“ – ein Vorsatz, der meist nichts wird.

Die Erfolgstriade – von Leistungssportlern lernen

triade

Aus dem Leistungssport lassen sich drei Elemente ableiten, die jeder erfolgreichere Profisportler beherzigen muss. Jedem fehlt es früher oder später einmal an Motivation. Die Erfolgstriade soll dabei helfen, die Ziele nicht aus dem Fokus zu verlieren.

Die Trainingsgruppe hilft dem Sportler, sich täglich zu messen, zu vergleichen und lernen zu können. Anhand seines Trainingsplans sieht er, ob er auf Kurs ist. Sein Trainer holt ihn aus Motivationslöchern heraus und zeigt ihm seine blinden Flecken auf, damit er sich weiterentwickeln kann.

„Die Arbeitslosigkeit wird steigen, da die Arbeit von Robotern übernommen werden wird.“

Die Triade im „realen Leben“

Auch im realen Leben kann man sich an dieser Triade orientieren. Kiyosaki hat im Bereich „financial education“ ein Spiel namens „Cashflow“ erfunden. In Kombination damit hat er weltweit „Cashflow-Clubs“ (gibt es auch in Wien) gegründet, die als Finanz-Trainingsgruppe agieren sollen. Hier kann die eigene „finanzielle Intelligenz“ spielerisch und im Vergleich mit anderen gemessen werden. Der Trainingsplan sollte der eigene Finanzplan sein. Trainer ist im beruflichen Bereich ein Mentor oder Coach und im Finanzbereich ein guter Finanzplaner.

Mehr zum Thema: www.finanzielle-intelligenz.at – hier sind auch die Cashflow-Spiele Abende angeführt.

Alexander Oberenzer

alexander-oberenzer-3

Deine ungelesenen Artikel:
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
Scalable-Capital-Co-CEO Erik Podzuweit beim Interview in Wien | Foto: brutkasten

Die Münchner Banking- und Investmentplattform Scalable Capital verwaltet mittlerweile über 60 Milliarden Euro an Kundenvermögen. Seit Anfang Oktober hat das Unternehmen eine offizielle Bankniederlassung in Wien, damit können österreichische Kund:innen erstmals steuereinfach investieren. Das bedeutet: Scalable führt die Kapitalertragsteuer (KESt) auf Gewinne, Dividenden und Zinsen automatisch an das Finanzamt ab, Anleger:innen müssen ihre Kapitalerträge also nicht mehr selbst in der Steuererklärung angeben. Co-Founder und Co-CEO Erik Podzuweit war zum Start in Wien. brutkasten traf ihn zum Gespräch über die Expansionspläne, den Mitbewerb und seine Vision vom „Finanzcoach in der Tasche“.


brutkasten: Scalable Capital war in Österreich schon länger aktiv, seit Anfang Oktober gibt es eine Bankniederlassung in Wien. Warum gerade jetzt?

Erik Podzuweit: Wir sind als App auf den Systemen einer anderen Bank gestartet und haben in den letzten Jahren unsere gesamte technische Infrastruktur selbst entwickelt und vertikalisiert: mit eigenem Kernbankensystem, eigenem Market Making über einen Handelsplatz, den wir gemeinsam mit der Börse Hannover betreiben, sowie eigener Konto- und Depotführung. Diese Plattform können wir jetzt nutzen, um viel schneller und flexibler in andere Länder wie Österreich zu gehen.

Man konnte schon vor Jahren als Österreicher Kunde werden, aber nicht steuereinfach. Dafür mussten wir zwei Dinge tun: eine offizielle Bankniederlassung gründen, wie wir es auch vor kurzem in Italien getan haben, und die Steuersoftware entweder einkaufen oder selbst bauen. Für Österreich haben wir sie selbst gebaut. Dank moderner KI-Anwendungen geht das heute extrem effizient im eigenen Haus. Das waren die letzten Schritte zu einem massentauglichen Produkt in Österreich. Jetzt bauen wir das lokale Team weiter aus und fahren das Marketing hoch. Ab Mitte Oktober werden wir in ganz Österreich mit Werbung deutlich präsenter sein. Und es kommen weitere Produkte: im November Festgeld und später ein Kreditangebot.

Wie wollt ihr in die breite Masse gehen? Anbieter wie Bitpanda setzen stark auf Sportsponsoring.

Wir setzen sehr stark auf Außenwerbung, parallel spielen wir die ganze Klaviatur des Online-Marketings. Sportsponsoring machen wir nur in kleinem Umfang, da gibt es viele Streuverluste. Und wir sind in einem zyklischen Markt: Bei volatilen Börsen muss man das Marketing zurückfahren können. Bei Krypto hat man das gesehen, da ist das Handelsvolumen eingebrochen, und es war schwer, aus mehrjährigen Verträgen wieder rauszukommen.

Welche Zielgruppe sprecht ihr in Österreich an?

Vor ein paar Jahren waren wir viel nischiger. Unsere klassische Kundschaft waren die sogenannten Smart Busy Professionals: Menschen, die noch nicht zwangsläufig reich sind, aber gut ausgebildet, mit gutem Einkommen, oft städtisch, die in der Wirtschaft oder als Programmierer arbeiten. Bei einer klassischen Bank fallen diese Kundinnen und Kunden oft durchs Raster: Sie passen noch nicht ins Private Banking, sind aber auch keine Retailkunden, denen man irgendeinen Fonds verkauft. Mit der Zeit werden sie immer attraktiver. Heute gehen wir eine viel breitere Masse an. Neben dem Investieren haben wir mit Tagesgeld und Festgeld auch den Bereich Sparen. 2,6 Prozent Zinsen versteht jeder. Damit gewinnt man auch Kunden, die wenig Risiko wollen oder in Rente sind, und zwar von klassischen Banken. Die Smart Busy Professionals kommen eher von anderen Online-Banken zu uns.

Wer ist euer direkter Mitbewerber?

Mit Bitpanda sehen wir wenig Überschneidung. Wir haben ein Kryptoangebot, Bitpanda hat ein Aktienangebot, aber das sind zwei getrennte Welten. Dann schon eher alle Banken. Wenn man aber auf Preis, Zins, Gebühren und das Nutzererlebnis schaut, sind die klassischen Banken keine direkte Konkurrenz für uns. Der direkteste Mitbewerber ist Trade Republic. Aber es gibt Unterschiede im Preismodell und bei den Zinsen. Unser Zins ist etwas besser. Wir liegen bei 2,6 Prozent versus 2,5 Prozent.

Warum braucht es ein lokales Team in Wien, wenn Geldanlage ein globales Geschäft ist?

Wenn ein österreichischer Kunde eine Tesla-Aktie kauft, ist das dieselbe Aktie wie für einen italienischen Kunden. Aber im Kundengeschäft braucht man lokale Präsenz. Auch BlackRock hat ein Büro in Wien und eins in Mailand, man kann Europa nicht allein aus New York steuern, und wir nicht allein aus München. Die regionalen Unterschiede liegen vor allem auf der Steuerseite. Jetzt fangen auch einzelne Staaten der EU an, gezielte steuerliche Anreize und Zuschüsse zum Investieren zu geben. In Deutschland kommt das Altersvorsorgedepot, in Österreich wird das Zukunftsdepot diskutiert. Da muss man die Entscheidungen nah verfolgen und ein lokales Produkt bauen. Sobald das Zukunftsdepot kommt, werden wir es maßgeschneidert in Österreich anbieten.

Welche Ziele habt ihr euch für Österreich gesetzt?

Der österreichische Markt ist zwar kleiner als der deutsche, aber die durchschnittlichen Depotgrößen sind hier sogar etwas höher. Ziel ist es, in den nächsten Jahren ein Kundenvolumen von zehn bis zwanzig Milliarden Euro in Österreich aufzubauen. Aktuell liegen wir bei über 60 Milliarden auf der gesamten Plattform. In vier bis sechs Jahren soll die Hälfte des Kundenstamms von außerhalb Deutschlands kommen. Dabei sind wir klar auf Europa fokussiert, eine Expansion darüber hinaus planen wir nicht.

Ihr habt Agentic Investing eingeführt. Was ist die Idee, und wer nutzt das?

Wir haben zwei Schnittstellen geöffnet – technisch nennt sich die eine CLI (Command Line Interface) und die andere MCP (Model Context Protocol). Über die erste kann ein Kunde seine eigene KI-Anwendung anschließen. Über die MCP-Schnittstelle können auch Leute ohne Programmierkenntnisse in wenigen Minuten beispielsweise ChatGPT oder Claude mit ihrem Scalable-Konto verknüpfen. Man stellt die Freiheitsgrade ein: Im Read-Only-Modus sieht und analysiert der Agent das Portfolio, erstellt Charts oder aggregiert Newsfeeds. Wer möchte, kann ihn aber auch bis zum Ausführen von Trades und Trading-Strategien freischalten. Geblockt ist aus Sicherheitsgründen jede Zahlung, es kann nie Geld abfließen. Das Feature ist vor ein paar Wochen gestartet, die ersten 20.000 Agenten sind täglich aktiv. Noch nutzt es eher die technologieaffine Kundschaft, vor allem für Portfolioanalysen, manche fahren aber bereits aktive Strategien.

Und die Zukunft?

Ich erwarte nicht, dass jeder Kunde komplexe Trading-Strategien umsetzt, das macht für die meisten auch gar keinen Sinn. Die Vision ist eine Welt, in der jeder einen persönlichen Agenten hat. Der sagt nicht nur, dein Konto bei Bank XY hat zu wenig Zinsen, sondern eröffnet direkt ein Konto und Depot bei Scalable. Man sagt: “Ich habe zehn Euro im Monat übrig und möchte mit mittlerem Risiko anlegen” und der Agent sucht die passenden ETFs heraus und setzt einen Sparplan auf. Der Anspruch ist dabei nicht die zusätzliche Rendite, sondern dass der Zugang zum Kapitalmarkt einfacher wird. 80 Prozent der Menschen haben noch nie investiert. Ein Finanzcoach in der Tasche, der auch aktiv werden kann, das ist die Zukunft der Geldanlage. Das kommt nicht von heute auf morgen, aber in den nächsten Jahren. Private Geldanlage ist im Aufwind, Anbieter wie wir senken Hürden und Gebühren, und jetzt kommt KI dazu. Das ist ein ideales Zusammenspiel.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bestseller-Autor Robert Kiyosaki gibt Tipps zum Thema Geld