20.06.2025
KOLUMNE

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?

In ihrer Corporate-Venturing-Kolumne erklärt Viktoria Ilger diesmal, warum die Verwechslung der beiden Begriffe Forschung und Entwicklung (R&D) und Innovation ein strukturelles Missverständnis ist - und wie Corporate Venturing beides systemisch zusammenbringen kann.
/artikel/rd-ist-nicht-gleich-innovation-kann-corporate-venturing-ein-bridge-builder-sein
Viktoria Ilger
Viktoria Ilger | Foto: Viktoria Ilger/Adobe Stock (Hintergrund)

Die brutkasten-Serie „Corporate Venturing“ is powered by AKELA, Raiffeisen Bank International AG, UNIQA Insurance Group, Mavie Next, Verbund, whataventure — New business. Powered by entrepreneurs. und Wien Energie GmbH.


„Wir machen Innovation – wir haben schließlich eine starke F&E-Abteilung.“ – ein Satz, der schnell zum Trugschluss werden kann.

Denn Forschung und Entwicklung (R&D) ist nicht immer gleich Innovation. Die Verwechslung beider Begriffe ist kein sprachliches Detail, sondern ein strukturelles Missverständnis – das Unternehmen Ressourcen, Geschwindigkeit und im schlimmsten Fall Wirkung kosten kann.

R&D in Unternehmen ist ein wichtiger Teil des Innovationssystems. Sie liefert technische Lösungen, neue Materialien, Verfahren, Prototypen und vieles mehr. Doch Innovation entsteht erst daraus, wenn diese Lösungen angewendet, angenommen und skaliert werden – in der Realität, von Märkten, von Kund:innen, in Geschäftsmodellen. Und genau da beginnt der Teil, der oftmals vernachlässigt wird.  

Wissen ist nicht gleich Wirkung

Die Wurzel dieses Missverständnisses liegt im traditionellen, linearen Innovationsmodell: Am Anfang steht oft ein technisches Problem. Es folgt ein klassischer Stage-Gate-Prozess mit klar definierten Phasen und Entscheidungspunkten. Technisch betrachtet funktioniert das. Der Prozess ist klar strukturiert und nachvollziehbar. Diese lineare Vorgehensweise ist aber aus heutiger Sicht oft nicht mehr ausreichend.

Warum? Unternehmen stehen heute vor der Herausforderung, dass Innovationszyklen sich massiv beschleunigt haben. Durch Software, Simulation, Automatisierung entstehen Lösungen heute nicht nur schneller – sie werden auch schneller wieder überholt. Gleichzeitig steigt die Komplexität in Marktumfeldern, Lieferketten und regulatorischen Rahmenbedingungen. 

Innovation verläuft daher nicht linear, sondern iterativ, vernetzt, von Feedbackschleifen geprägt. Sie entsteht im Zusammenspiel von Technik, Markt, Nutzung, Regulierung, gesellschaftlichem Wandel. Und genau deshalb ist es gefährlich, Forschung und Entwicklung als alleinigen Innovationsindikator zu sehen.

Von Patenten zu marktfähigen Lösungen – warum Startups schneller wirken

In klassischen R&D-Prozessen kommt die Marktbetrachtung oft zu kurz. Die Entwicklung ist oft bereits zu einem großen Teil abgeschlossen – und dann kommt der Pferdefuß: Die Lösung wird vom Markt nicht wie gedacht angenommen. War es – bei aller technischen Brillanz – ein Produkt am tatsächlichen Bedarf vorbei?

Startups zeigen uns, wie es anders geht und machen aus der Not oft eine Tugend. Sie starten nicht mit der perfekten technischen Lösung, sondern mit einer Vision. Sie testen, lernen, justieren – immer mit Blick auf den Markt. Sie müssen früh Traction nachweisen, also zeigen, dass es zahlungsbereite Kund:innen gibt. Und weil Zeit und Budget knapp sind, bleibt wenig Zeit fürs Tüfteln – nur fürs Lernen.

In großen, etablierten Unternehmen dagegen sind längere Entwicklungszyklen möglich und der Anspruch auf Perfektion naturgemäß hoch. Die Finanzierung wurde abgesegnet, der Prozess trägt die Idee. Der Erfolg wird für R&D-Abteilungen am Ende oft in Patenten gemessen. Diese sind für Unternehmen zweifellos wichtig und sehr wertvoll – aber sie sagen nicht automatisch aus, ob daraus auch eine marktfähige Innovation wird.

Corporate Venturing als strategische Brücke in eine neue Innovationskultur

Was können wir also tun? Wie gelingt es, den enormen Wert von R&D besser mit dem Markt zu verbinden?

Ich glaube, die Antwort liegt in einem veränderten Mindset – und in einem neuen Werkzeugkasten. Ein Innovationsprozess, der heutigen Anforderungen gerecht werden will, muss iterativ, strategisch und marktorientiert gestaltet sein. Er muss neue Geschäftsfelder mitdenken, nicht nur bestehende Produkte verbessern. Und er muss die eigene Rolle im Innovationsökosystem reflektieren: Wo bauen wir intern Kompetenzen auf? Wo investieren wir? Und wo arbeiten wir besser mit Partnern?

Und genau hier kommt Corporate Venturing ins Spiel – nicht als Add-on, sondern als strategische Brücke zwischen R&D und marktwirksamer Innovation.

Denn Innovation scheitert in etablierten Unternehmen selten an Ideen, sondern oft an den Strukturen. Klassische Prozesse sind darauf ausgerichtet, bestehende Produkte möglichst effizient zu optimieren – nicht darauf, radikal Neues zu entwickeln. 

Corporate Venturing schafft genau hier die nötigen Freiräume:

Venture Building erlaubt es, neue Ideen in geschützten, unternehmerisch geführten Einheiten zu testen – losgelöst von Konzernlogik, aber strategisch verknüpft. 

Venture Clienting ermöglicht es, externe Lösungen von Startups direkt in die eigenen Prozesse einzubinden – schnell und pragmatisch. Es macht Unternehmen zu Kunden von Startups und ermöglicht es neue Lösungen mit begrenztem Risiko zu testen. 

Corporate Venture Capital ermöglicht es, sich Zugang zu Technologien oder Märkten zu sichern, die man selbst nicht aufbauen will oder kann – die man aber für die Zukunft als relevant erachtet. 

Co-Creation-Partnerschaften ermöglichen gemeinsame Entwicklungen – mit Startups oder auch in Cross-Industry-Kollaborationen – um insbesondere komplexe, disruptive Innovationen mit reduzierter Unsicherheit zu ermöglichen.

Es geht also nicht nur um Geschwindigkeit und Agilität, sondern auch um bewusste, strategische Entscheidungen: Wo lohnt es sich zu bauen (Build), wo zu kaufen (Buy)– und wo zu kooperieren (Partner)?

Ich möchte klar sagen: Corporate Venturing ist kein Wundermittel. Aber es ist aus meiner Sicht eine kluge Antwort auf ein strukturelles Problem, das wir in klassischen Innovationsprozessen immer wieder beobachten: zu lange Entwicklungszeiten, zu wenig Nähe zum Markt, zu viele Lösungen, die nie wirklich den Markt erobern.

Was wir brauchen, ist ein System, das technologischen Fortschritt ernst nimmt – und ihn systematisch in Wirkung übersetzt. Ein System, das nicht R&D oder Innovation sagt – sondern beides systematisch zusammen denkt. Ein System, das Mitarbeitende befähigt, offen zu sein für neue Denkweisen, Geschwindigkeit und Partnerschaften.

Corporate Venturing kann dabei der Katalysator sein. Nicht als Spielwiese für Innovationsverliebte. Sondern als strategisches Element einer Zukunftsstrategie, die Wirkung entfalten will.

Deine ungelesenen Artikel:
02.10.2026

„Results matter“ statt Russmedia: RM Equity Partners mit 500 Mio. Euro Assets under Management wird unabhängig

Bis vor kurzem Teil der Vorarlberger Russmedia-Gruppe, ging RM Equity Partners mit Sitz in Liechtenstein komplett in den Besitz von Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely über. Die Private-Equity-Gesellschaft ist auf Mehrheitsübernahmen spezialisiert und investiert dabei bis zu 250 Millionen Euro pro Beteiligung.
/artikel/results-matter-statt-russmedia-rm-equity-partners-mit-500-mio-euro-assets-under-management-wird-unabhaengig
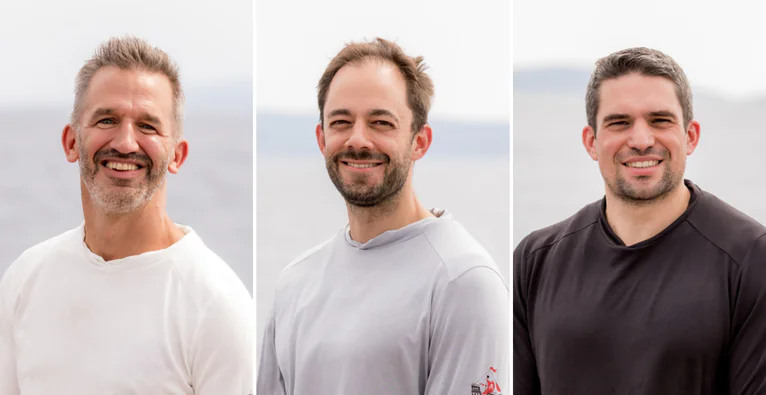
Die drei Partner von RM Equity Partners (v.l.) Nicola Szekely, Eugen Benedikt Russ und Chris Wittlinger | (c) RM Equity Partners

Rund 50 Digital-Unternehmen mit etwa 600 Mitarbeiter:innen und mehr als 400 Millionen weltweiten Nutzer:innen – das ist das Portfolio der Liechtensteiner Private-Equity-Gesellschaft RM Equity Partners. Insgesamt hält diese eine halbe Milliarde Euro Assets under Management (AuM). Bekannte Portfolio-Unternehmen sind etwa die Outdoor-Plattform Bergfex aus Graz oder die deutsche Motorrad-Tour-App Calimoto.

Neue Bedeutung für zwei Buchstaben

Bis vor kurzem war die Gesellschaft Teil der Vorarlberger Russmedia-Gruppe, wie auch die zwei Buchstaben im Namen verraten. Nun befindet sich das PE-Unternehmen komplett im Besitz der drei Partner Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely. Somit bleibt es freilich zu einem Teil in der Vorarlberger Unternehmerfamilie Russ, die hinter Russmedia steht. Das RM bleibt als etablierter Name erhalten. Mit dem Slogan „Results matter“ bekommt es eine neue Bedeutung.

„Was das Team im vergangenen Jahrzehnt aufgebaut hat, macht uns stolz – und das ist erst das Fundament. Als völlig unabhängiges Unternehmen liegt unser Fokus nun ganz auf der Zukunft: der partnerschaftlichen Zusammenarbeit mit Unternehmern und dem Aufbau beständiger, digitaler Unternehmen“, kommentiert Russ in einer Aussendung.

Bis zu 250 Millionen Euro pro Beteiligung

Die drei Partner investieren über die Gesellschaft ausschließlich eigenes Kapital und fokussieren klar auf Mehrheitsübernahmen und langfristige Beteiligungen. Bei einem Einzeldeal können nach Unternehmensangaben bis zu 150 Millionen Euro fließen, für eine Beteiligung insgesamt bis zu 250 Millionen. Dabei definiert RM Equity Partners klare Anforderungen, die auch auf der Website abzulesen sind: Das übernommene Unternehmen muss Marktführer oder starker Zweiter in seinem Segment sein und ein EBITDA über fünf Millionen Euro bzw. einen Nettoumsatz über 20 Millionen Euro vorweisen.

Gleichzeitig geben die Partner ihrerseits drei Versprechen: Kommt ein Unternehmen für einen Deal in Frage, bekomme es einen ersten Call innerhalb von 48 Stunden, eine konkrete Antwort innerhalb von sieben Tagen und, wenn ein Deal zustande kommt, dessen Abschluss innerhalb von acht Wochen. „Wenn es uns gefällt, sagen wir ja. Wenn nicht, sagen wir schnell nein. Hinter uns steht kein Investmentkomitee, und zwischen uns stehen keine Berater“, so die Partner auf der Homepage.

Zuletzt Verkauf von Alpy.com

Nach der Übernahme restrukturiere man dann nicht, aber unterstütze in jenen Bereichen, in denen man Expertise habe. Wiewohl RM Equity Partners als PE-Gesellschaft im Gegensatz zu einer VC-Gesellschaft nicht Exit-getrieben ist, sind auch Verkäufe übrigens keineswegs ausgeschlossen. Brutkasten berichtete erst im August vom Verkauf der Beteiligung Alpy.com. Es war der zweite Exit für die Gesellschaft in diesem Jahr.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

R&D ist nicht gleich Innovation – Kann Corporate Venturing ein Bridge Builder sein?