04.10.2019

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

Die Frist zur Umsetzung der PSD2-Richtlinie endete mit 14. September 2019. In einer Q&A-Session mit dem brutkasten beantworte Christian Wolf, Head of Group Transformation der Raiffeisen Bank International AG, wie seine Bank Drittanbietern über einen neu geschaffenen Marketplace die nötigen APIs zur Verfügung stellen wird.
/artikel/rbi-psd2-marketplace
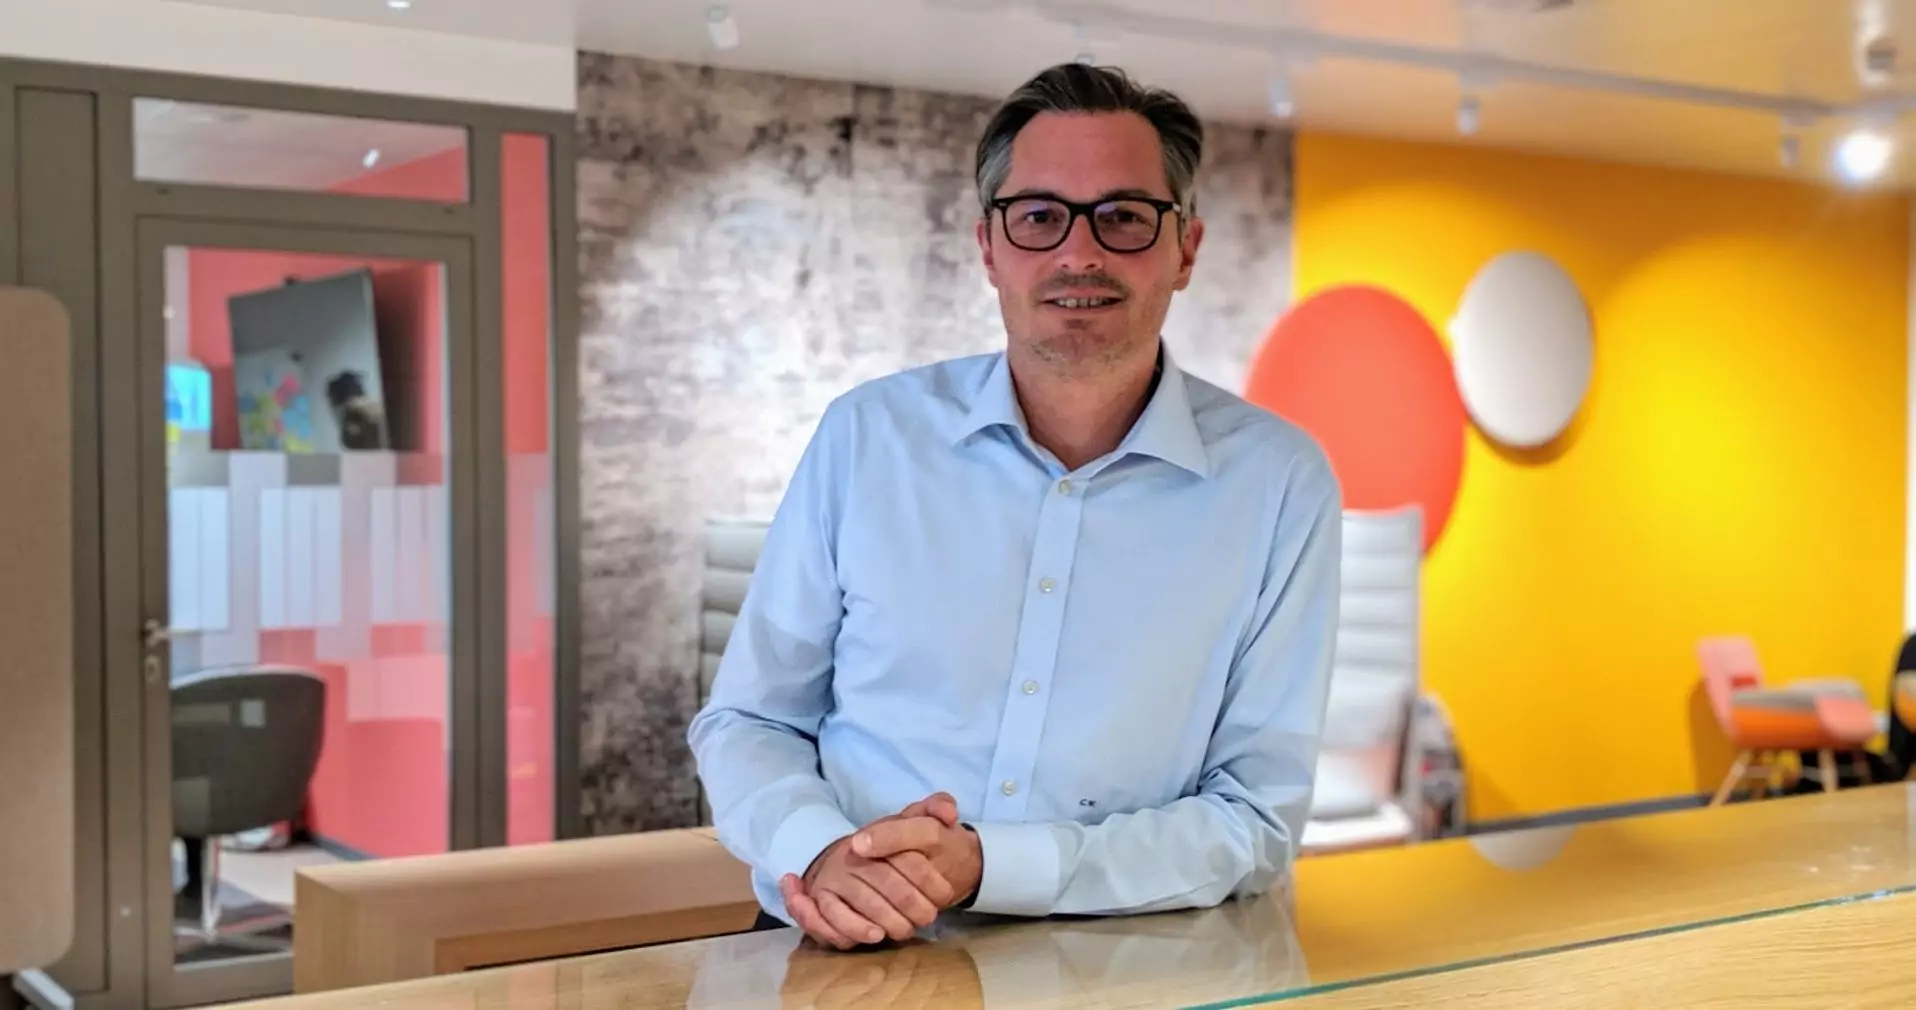
Christian Wolf, Raiffeisen Bank International AG © RBI
sponsored

Die PSD2-Richtlinie der EU sieht vor, dass Banken Drittanbietern, wie FinTechs oder anderen Banken, auf Kundenwunsch den Zugriff auf Daten von Girokonten ermöglichen müssen. Mit 14. September 2019 endete die Frist zur Umsetzung der Richtlinie. In einer Q&A-Session mit dem brutkasten beantworte Christian Wolf, Head of Group Transformation der Raiffeisen Bank International AG, wie die Bank Drittanbietern künftig die nötigen APIs zur Verfügung stellen wird.

+++ Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen +++

Wie wurde die PSD2-Richtlinie innerhalb des Bankenwesens aufgenommen?

Die PSD2-Richtlinie hat im Bankenwesen sicherlich für Unruhe gesorgt. Zunächst ist sie als Bedrohung wahrgenommen worden, da sie die Banken dazu verpflichtet, die Transaktionsdaten ihrer Kunden an Drittanbieter zur Verfügung zu stellen. Dahingehend bestand die Befürchtung, dass die Banken das Interface zum Kunden verlieren. 

Wie ging die RBI mit der PSD2-Richtlinie um?

In der RBI haben wir sehr schnell gemerkt, dass wir dieses vermeintliche Bedrohungsszenario als Chance wahrnehmen müssen. Die PSD2-Richtlinie wurde daher Ausgangspunkt unserer Open-Banking-Strategie. Dahingehend haben wir uns Open-Banking-Modelle in den USA und Asien angeschaut. Uns hat insbesondere interessiert, welche Annahmen diesen Modellen zu Grunde liegen. Im Zentrum stand die Frage, warum Banken ihre Daten proaktiv ohne rechtliche Vorgaben für Drittanbieter zur Verfügung stellen.

Wie wurde die PSD2-Richtlinie bei der RBI umgesetzt? 

Die PSD2-Richtlinie ist im Jänner 2018 in Kraft getreten. Die Umsetzung war mit der Frist vom 14. September 2019 zu erfüllen. Die RBI ist auf 13 CEE-Märkten vertreten, sechs davon sind EU-Länder, in denen wir nun mit den APIs live sind. Dazu zählen Ungarn, Rumänien, Bulgarien, Kroatien, Tschechien und die Slowakei. 

In Tschechien und der Slowakei waren wir allerdings schon früher live, da der lokale Gesetzgeber dies so vorgeschrieben hat. Bei der PSD2 handelt es sich nämlich um eine Richtlinie, die von den jeweiligen Gesetzgebern mit nationalem Recht umzusetzen ist.

Welche konkreten Anwendungen ermöglichen die APIs?

Die klassischen Anwendungsfälle für PSD2-APIs sind Aggregations-Use-Cases sowie Zahlungsauslösedienste. Ein Aggregrations-Use-Case ermöglicht beispielsweise die gleichzeitige Darstellung von mehreren Konten verschiedener Banken in einer App. Zu den über die PSD2- Anforderungen hinausgehenden Anwendungen gehören insbesondere KYC-Prozesse und Identity-Uses-Cases. Weiters zählen auch Pay-Integration-Anwendungen für Corporates und KMU dazu. Bei den Drittanbietern, denen wir die APIs zur Verfügung stellen, handelt es sich um vier Kundengruppen. Zu ihnen zählen FinTechs, Developer, Corporates und BigTechs. 

Wie werden die APIs zur Verfügung gestellt?

Die APIs werden künftig über einen eigenen Marketplace zur Verfügung gestellt, der im MVP-Status Ende November gelauncht wird. Dabei verfolgen wir die Philosophie einen zentralen Entry-Point für alle Drittanbieter zu schaffen. Der Marketplace soll sich nicht nur an Developer richten, indem die APIs technisch zur Verfügung gestellt werden, sondern auch einen breiteren Adressatenkreis ansprechen. Über die Plattform wollen wir beispielsweise zeigen, welche Use-Cases es gibt und welche Kooperationsmöglichkeiten den Drittanbietern durch die APIs geboten werden.

Wie sollen die einzelnen Drittanbieter angesprochen werden?

FinTechs erreichen wir sehr gut über das Elevator-Lab der RBI. Der Adressatenkreis beschränkt sich jedoch nicht nur auf dessen Teilnehmer. Bereits jetzt laden wir Corporates, Big Techs und Developer aktiv dazu ein, Use-Cases zu identifizieren, an denen wir künftig gemeinsam arbeiten können. Erste Entwicklungen mit Corporates laufen bereits. Wichtig dabei: Die Open-Banking-Strategie verfolgt nicht das Ziel, private APIs zu entwickeln, sondern die APIs einem breiten Publikum am Marketplace bereitzustellen.

Was erhofft sich die RBI durch die Open-Banking-Strategie?

Im Prinzip geht es bei dieser Strategie darum, wie wir es als Bank schaffen, ein nahtlos integrierter wertstiftender Teil der Customer Journey der Kunden zu werden. Durch die Connected-Economy werden wir früher oder später sicherlich mit Kunden-Anforderungen konfrontiert werden, die wir nicht alleine lösen können. In diesem Fall macht es Sinn auf Partner, wie FinTechs, zuzugehen und mit ihnen gemeinsam an einer Lösung zu arbeiten. Aber auch die gemeinsame Entwicklung neuer Produkte steht für uns im Fokus unserer Open-Banking-Strategie. Die PSD2-Richtlinie ist somit nicht das Ende, sondern der Ausgangspunkt, um die neue Infrastruktur für alle Parteien gewinnbringend einsetzen zu können.


=> zur Page der RBI

Deine ungelesenen Artikel:
09.09.2026

Knightify: Wiener Startup will mit der Pulse-App für besseres Verstehen in Beziehungen sorgen

Das Wiener Software-Studio Knightify FlexCo hat mit „Pulse" eine Couples-Wellness-App für iPhone und Apple Watch entwickelt. Die Anwendung soll Wellness-Signale und persönlichen Beziehungskontext miteinander verbinden.
/artikel/knightify-wiener-startup-will-mit-der-pulse-app-fuer-besseres-verstehen-in-beziehungen-sorgen
09.09.2026

Knightify: Wiener Startup will mit der Pulse-App für besseres Verstehen in Beziehungen sorgen

Das Wiener Software-Studio Knightify FlexCo hat mit „Pulse" eine Couples-Wellness-App für iPhone und Apple Watch entwickelt. Die Anwendung soll Wellness-Signale und persönlichen Beziehungskontext miteinander verbinden.
/artikel/knightify-wiener-startup-will-mit-der-pulse-app-fuer-besseres-verstehen-in-beziehungen-sorgen
Pulse
© Knightify/Canva - Amirali Khoshneviszadeh, Founder | Knightify FlexCo.

„Wie geht’s?“. „Gut“ – Das ist die Konversation zwischen zwei Individuen, die wohl am häufigsten im deutschsprachigen Raum geführt wird, oftmals in einer Beziehung. Es handelt sich dabei nicht bloß um eine Reflex-Antwort oder Verheimlichung des wahren Zustandes, sondern dem Wiener Software-Studio Knightify FlexCo zufolge, manchmal einfach um Unwissen, was mit einem los ist.

Pulse: Health-Daten als Hinweisgeber für Partner:in

„Der Tag war lang, der Schlaf war schlecht, der Kopf ist voll, die eigene Belastbarkeit ist niedriger als sonst. Man ist vielleicht nicht krank und braucht auch keine medizinische Diagnose. Man ist einfach erschöpft“, beschreibt Amirali Khoshneviszadeh, Gründer von Knightify, die unsichtbare Seite von Beziehungen. Und möchte mit „Pulse“ hier ansetzen.

Mit dieser App werden laut Unternehmen Daten aus Apple Watch und Apple Health herangezogen, um Hinweise für Partner:innen zu formulieren. Statt konkrete Messwerte wie Herzfrequenz, Schlafdauer oder HRV weiterzugeben, soll Pulse daraus einen allgemein gehaltenen Hinweis ableiten – etwa, dass ein ruhiger Abend sinnvoll sein könnte. Die App soll dabei weder Diagnosen stellen noch den Gesundheitszustand eines Nutzers oder einer Nutzerin bewerten.

„Wir wollten nicht noch ein Dashboard bauen, das Menschen dazu bringt, sich selbst ständig zu analysieren“, sagt Khoshneviszadeh. „Wir wollten herausfinden, ob Technologie manchmal auch etwas viel Einfacheres tun kann: einem Menschen helfen, den anderen besser zu verstehen, ohne dass dieser alles erklären muss.“

Datenschutz

Ein Schwerpunkt liegt laut dem Founder auf dem Datenschutz. Die Rohdaten würden auf dem iPhone verarbeitet und nicht an die Server des Unternehmens übertragen. Auch Partner:innen erhalten demnach keine konkreten biometrischen Werte. Geteilt werden können stattdessen die daraus generierten sogenannten Wellness-Cues.

Das Teilen einzelner Signale soll zudem freigegeben werden können und sich jederzeit pausieren lassen. Zusätzlich bietet Pulse Funktionen wie einen privaten, Ende-zu-Ende-verschlüsselten Chat, gemeinsame Erinnerungen, Fragen des Tages und Möglichkeiten, um um Nähe oder ein Gespräch zu bitten. Zyklusdaten können freiwillig aktiviert werden; sie bleiben standardmäßig privat und werden nicht automatisch mit dem Partner geteilt, heißt es.

„Wenn Technologie in die intimsten Bereiche eines Menschen kommt, muss sie nicht nur mehr können. Sie muss auch wissen, was sie nicht tun sollte“, sagt Khoshneviszadeh hierzu.

Pulse als Kombination aus Wearable-, Wellness- und Couples-App

Der Gründer bezeichnet Pulse als Kombination aus Wearable-, Wellness- und Couples-App und arbeitet nach eigenen Angaben derzeit an der Weiterentwicklung des Produkts. Dafür sammle das Unternehmen Feedback von Paaren, um herauszufinden, welche Informationen im Beziehungsalltag tatsächlich hilfreich sind.

Langfristig spricht Knightify von „Relationship Intelligence“ – gemeint ist ein persönlicher Kontext, der das gegenseitige Verständnis unterstützen soll, ohne die Beziehung selbst zu bewerten. Pulse wurde in Wien entwickelt und ist laut Pressemitteilung derzeit kostenlos für iPhone und Apple Watch verfügbar; die Apple Watch ist optional.

„Wir glauben, dass die interessanteste Information in einer Beziehung nicht unbedingt lautet, wie jemand heute geschlafen hat“, sagt Khoshneviszadeh abschließend. „Interessanter ist vielleicht, was diese Information für genau diese zwei Menschen bedeutet.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen