04.10.2019

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

Die Frist zur Umsetzung der PSD2-Richtlinie endete mit 14. September 2019. In einer Q&A-Session mit dem brutkasten beantworte Christian Wolf, Head of Group Transformation der Raiffeisen Bank International AG, wie seine Bank Drittanbietern über einen neu geschaffenen Marketplace die nötigen APIs zur Verfügung stellen wird.
/artikel/rbi-psd2-marketplace
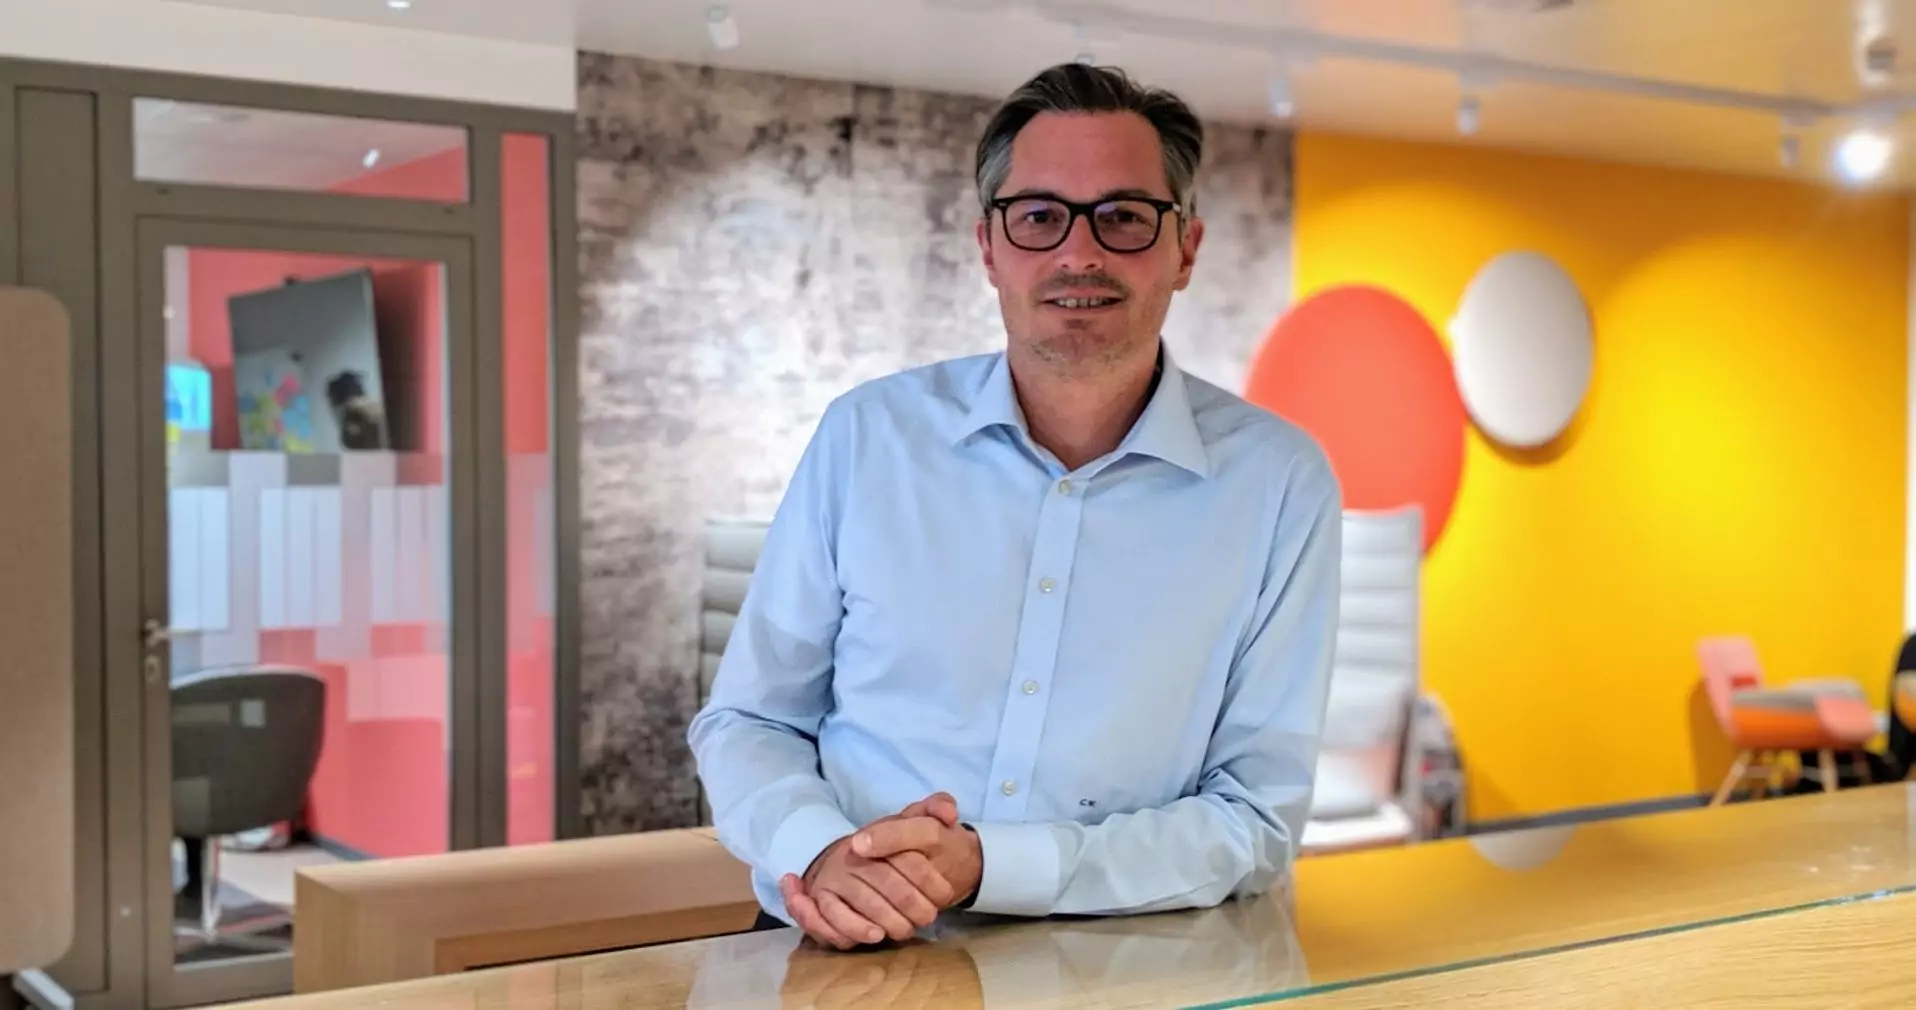
Christian Wolf, Raiffeisen Bank International AG © RBI
sponsored

Die PSD2-Richtlinie der EU sieht vor, dass Banken Drittanbietern, wie FinTechs oder anderen Banken, auf Kundenwunsch den Zugriff auf Daten von Girokonten ermöglichen müssen. Mit 14. September 2019 endete die Frist zur Umsetzung der Richtlinie. In einer Q&A-Session mit dem brutkasten beantworte Christian Wolf, Head of Group Transformation der Raiffeisen Bank International AG, wie die Bank Drittanbietern künftig die nötigen APIs zur Verfügung stellen wird.

+++ Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen +++

Wie wurde die PSD2-Richtlinie innerhalb des Bankenwesens aufgenommen?

Die PSD2-Richtlinie hat im Bankenwesen sicherlich für Unruhe gesorgt. Zunächst ist sie als Bedrohung wahrgenommen worden, da sie die Banken dazu verpflichtet, die Transaktionsdaten ihrer Kunden an Drittanbieter zur Verfügung zu stellen. Dahingehend bestand die Befürchtung, dass die Banken das Interface zum Kunden verlieren. 

Wie ging die RBI mit der PSD2-Richtlinie um?

In der RBI haben wir sehr schnell gemerkt, dass wir dieses vermeintliche Bedrohungsszenario als Chance wahrnehmen müssen. Die PSD2-Richtlinie wurde daher Ausgangspunkt unserer Open-Banking-Strategie. Dahingehend haben wir uns Open-Banking-Modelle in den USA und Asien angeschaut. Uns hat insbesondere interessiert, welche Annahmen diesen Modellen zu Grunde liegen. Im Zentrum stand die Frage, warum Banken ihre Daten proaktiv ohne rechtliche Vorgaben für Drittanbieter zur Verfügung stellen.

Wie wurde die PSD2-Richtlinie bei der RBI umgesetzt? 

Die PSD2-Richtlinie ist im Jänner 2018 in Kraft getreten. Die Umsetzung war mit der Frist vom 14. September 2019 zu erfüllen. Die RBI ist auf 13 CEE-Märkten vertreten, sechs davon sind EU-Länder, in denen wir nun mit den APIs live sind. Dazu zählen Ungarn, Rumänien, Bulgarien, Kroatien, Tschechien und die Slowakei. 

In Tschechien und der Slowakei waren wir allerdings schon früher live, da der lokale Gesetzgeber dies so vorgeschrieben hat. Bei der PSD2 handelt es sich nämlich um eine Richtlinie, die von den jeweiligen Gesetzgebern mit nationalem Recht umzusetzen ist.

Welche konkreten Anwendungen ermöglichen die APIs?

Die klassischen Anwendungsfälle für PSD2-APIs sind Aggregations-Use-Cases sowie Zahlungsauslösedienste. Ein Aggregrations-Use-Case ermöglicht beispielsweise die gleichzeitige Darstellung von mehreren Konten verschiedener Banken in einer App. Zu den über die PSD2- Anforderungen hinausgehenden Anwendungen gehören insbesondere KYC-Prozesse und Identity-Uses-Cases. Weiters zählen auch Pay-Integration-Anwendungen für Corporates und KMU dazu. Bei den Drittanbietern, denen wir die APIs zur Verfügung stellen, handelt es sich um vier Kundengruppen. Zu ihnen zählen FinTechs, Developer, Corporates und BigTechs. 

Wie werden die APIs zur Verfügung gestellt?

Die APIs werden künftig über einen eigenen Marketplace zur Verfügung gestellt, der im MVP-Status Ende November gelauncht wird. Dabei verfolgen wir die Philosophie einen zentralen Entry-Point für alle Drittanbieter zu schaffen. Der Marketplace soll sich nicht nur an Developer richten, indem die APIs technisch zur Verfügung gestellt werden, sondern auch einen breiteren Adressatenkreis ansprechen. Über die Plattform wollen wir beispielsweise zeigen, welche Use-Cases es gibt und welche Kooperationsmöglichkeiten den Drittanbietern durch die APIs geboten werden.

Wie sollen die einzelnen Drittanbieter angesprochen werden?

FinTechs erreichen wir sehr gut über das Elevator-Lab der RBI. Der Adressatenkreis beschränkt sich jedoch nicht nur auf dessen Teilnehmer. Bereits jetzt laden wir Corporates, Big Techs und Developer aktiv dazu ein, Use-Cases zu identifizieren, an denen wir künftig gemeinsam arbeiten können. Erste Entwicklungen mit Corporates laufen bereits. Wichtig dabei: Die Open-Banking-Strategie verfolgt nicht das Ziel, private APIs zu entwickeln, sondern die APIs einem breiten Publikum am Marketplace bereitzustellen.

Was erhofft sich die RBI durch die Open-Banking-Strategie?

Im Prinzip geht es bei dieser Strategie darum, wie wir es als Bank schaffen, ein nahtlos integrierter wertstiftender Teil der Customer Journey der Kunden zu werden. Durch die Connected-Economy werden wir früher oder später sicherlich mit Kunden-Anforderungen konfrontiert werden, die wir nicht alleine lösen können. In diesem Fall macht es Sinn auf Partner, wie FinTechs, zuzugehen und mit ihnen gemeinsam an einer Lösung zu arbeiten. Aber auch die gemeinsame Entwicklung neuer Produkte steht für uns im Fokus unserer Open-Banking-Strategie. Die PSD2-Richtlinie ist somit nicht das Ende, sondern der Ausgangspunkt, um die neue Infrastruktur für alle Parteien gewinnbringend einsetzen zu können.


=> zur Page der RBI

Deine ungelesenen Artikel:
19.10.2026

PrixxOne: Das, worauf man nachts barfuß drauf tritt, wird jetzt zum Möbel

Mit PrixxOne entwickelt Jürgen Sommer große Klemmbausteine aus recyceltem Kunststoff, aus denen sich Möbel flexibel zusammenbauen und jederzeit neu gestalten lassen. Anfang 2027 will das Wiener Startup in die Produktion gehen.
/artikel/prixxone-das-worauf-man-nachts-barfuss-drauf-tritt-wird-jetzt-zum-moebel
PrixxOne, Klemmbausteine, Lego-Möbel
© PrixxOne

Im Netz kursieren seit langer Zeit witzige Memes und Aussagen solcher Art: „Ja, ein Autounfall tut weh, aber bist du schon Mal auf einen Legostein draufgestiegen?“ Eher das Gegenteil zu Pein, nämlich die Liebe zu den dänischen Bausteinen hat PrixxOne-Gründer Jürgen Sommer schon als kleines Kind entwickelt. Sein He-Man aus der „Masters of the Universe“-Reihe saß damals auf einem Lego-Thron, mit Pölstern aus Watte und Taschentüchern.

PrixxOne: Möbelsystem aus Interlocking-Blöcken

Diese Leidenschaft lebte er später auch als Vater weiter. Als seine beiden Söhne acht und vier waren, baute das Trio ein riesiges Haus aus Lego mit Möbeln darin. „Ich habe mir damals sogar gewünscht, so groß wie eine Lego-Figur zu sein“, gesteht der Founder.

Doch statt wenige Zentimeter groß zu sein, war Sommer vor seiner Unternehmer-Karriere Lehrling bei der Wiener Städtischen und 18 Jahre lang u.a. als Manager bei Uniqa tätig. Dort und auch bei Raiffeisen gestaltete er Prozesse für interne sowie Außenpartner der Versicherungsbranche und verantwortete den Bereich digitale Signaturen.

„Ich habe immer sehr viel gearbeitet, manchmal 16 Stunden am Tag“, sagt er, „also habe ich eine Auszeit genommen und bin dem Projekt nachgegangen.“

© PrixxOne – Jürgen Sommer.

Das Projekt heißt PrixxOne und entwickelt ein Produkt, bei dem es nicht nur nicht wehtut, draufzusteigen, sondern es ist dafür gemacht, sich draufzusetzen. Sommers Startup bietet ein Möbelsystem aus Interlocking-Blöcken (oder Klemmbausteinen) im Maßstab 15:1 an. Patentrechtlich ist diese Prinzip frei nutzbar, denn der ursprüngliche Patentschutz für das Klemmsystem lief 1978 aus und der Europäische Gerichtshof hat 2010 die Form des Steins als Marke zu schützen abgelehnt. Wobei sich Lego immer wieder und auch aktuell in Rechtsstreitigkeiten befindet, zum Design oder bestimmten Bausteinen etwa, wie hier im Juni berichtet wurde.

Made in Austria

Unabhängig davon produziert das durch Investments aus dem familiären Bereich gestützte Unternehmen von Sommer diese Klemmbausteine, die nicht nur zum Möbelstück gebaut werden können, sondern auch designgeschützt sind: Jede Seite des PrixxOne-Bausteins verfügt über eine zwei Zentimeter hohe Ausnehmung, sodass man den Stein ohne jegliches Werkzeug auseinandernehmen, aufbauen, umbauen und erweitern kann – vom Hocker zum Sessel, bis hin zur Couch. Laut Gründer trage die Konstruktion das Gewicht von Erwachsenen – das sei intensiv getestet worden.

Die Bausteine werden in Wien designt und bestehen zu 100 Prozent aus recyceltem Kunststoff. „Wir nehmen Material, das sonst auf Deponien landen würde, und verwandeln es in zirkuläres, langlebiges Design komplett ohne Verschwendung“, sagt Sommer.

So richtig durchstarten möchte er Anfang nächsten Jahres und hat für die Produktion im Sinne von „Made in Austria“ drei potentielle österreichische Partner an der Hand. „Es ist nur noch eine Skalierungsfrage“, sagt Sommer, der mit seiner Idee auch einen Nachhaltigkeitsgedanken verfolgt: „In den vergangenen 25 Jahren habe ich als Operations-Manager und COO große Unternehmensstrukturen optimiert. Mein zentraler Antrieb ist das Lean-Management: Starrheit aufbrechen und Verschwendung radikal eliminieren. Genau dieses Mindset übertrage ich nun von der Unternehmenswelt mit PrixxOne auf die Möbelbranche.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen