04.10.2019

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

Die Frist zur Umsetzung der PSD2-Richtlinie endete mit 14. September 2019. In einer Q&A-Session mit dem brutkasten beantworte Christian Wolf, Head of Group Transformation der Raiffeisen Bank International AG, wie seine Bank Drittanbietern über einen neu geschaffenen Marketplace die nötigen APIs zur Verfügung stellen wird.
/artikel/rbi-psd2-marketplace
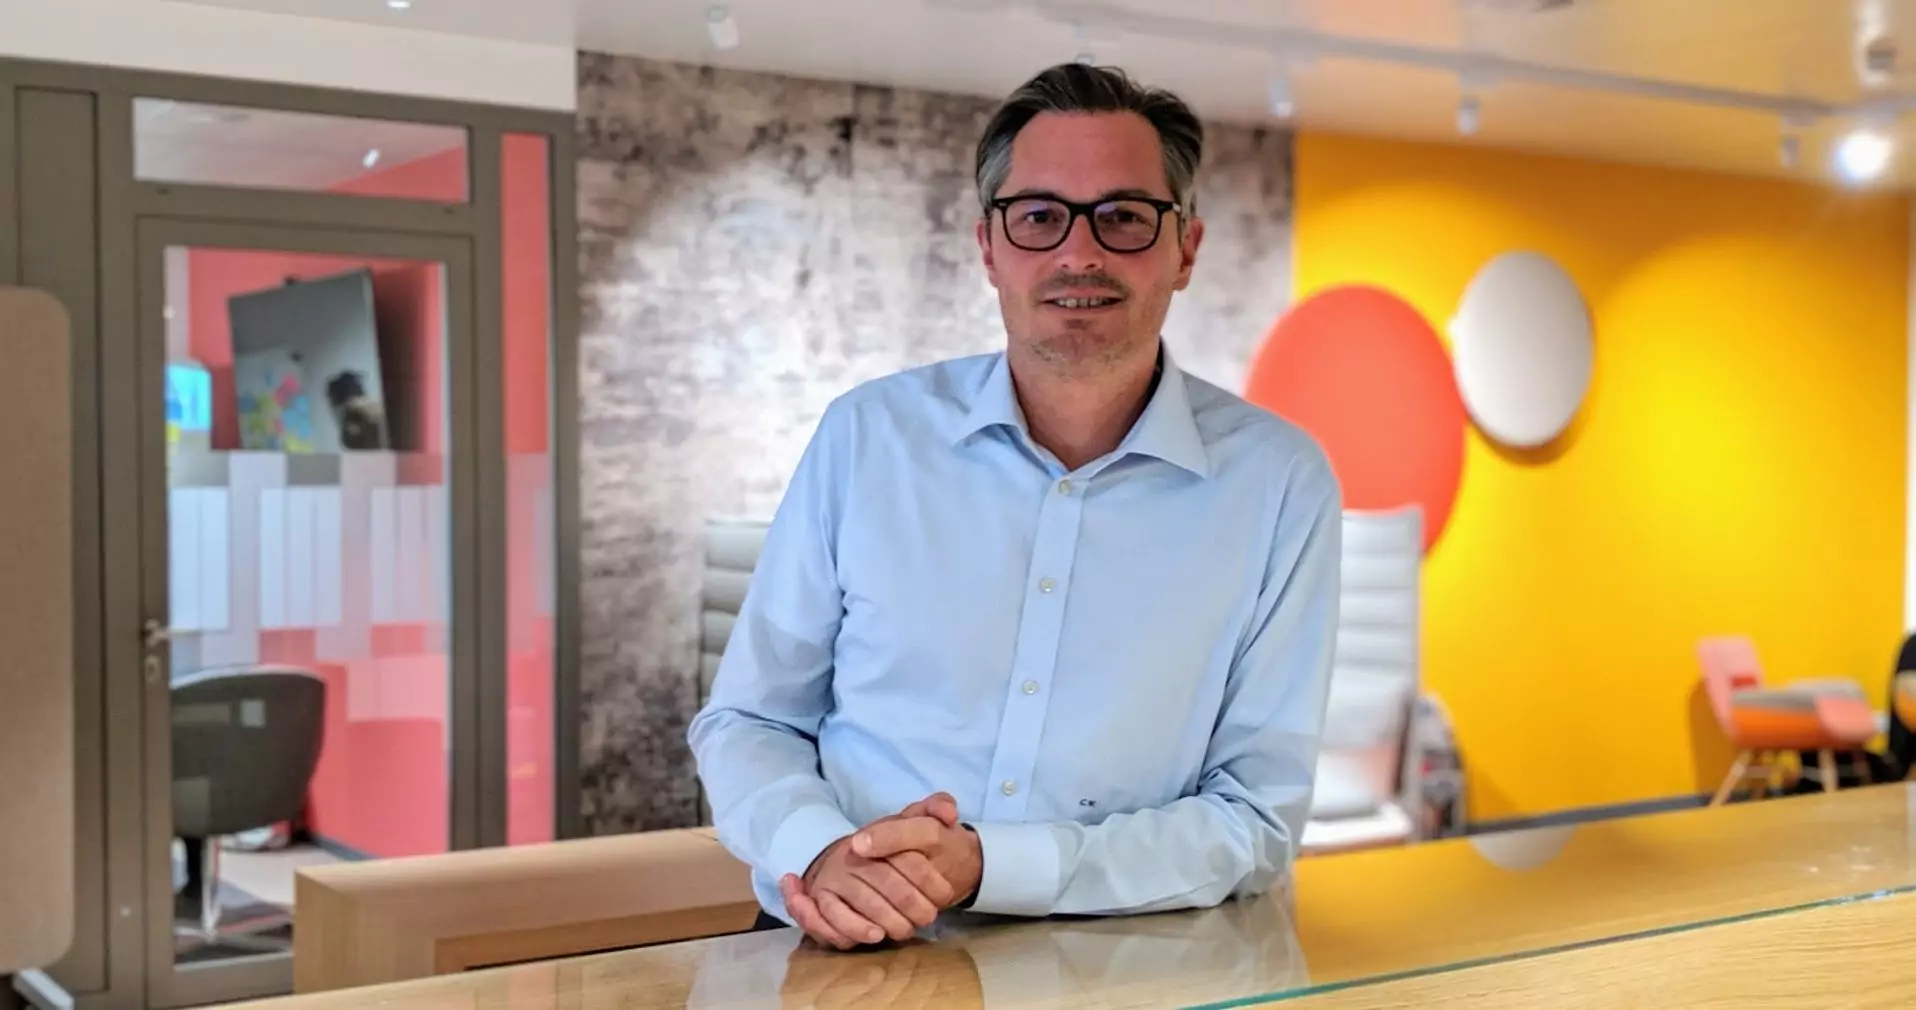
Christian Wolf, Raiffeisen Bank International AG © RBI
sponsored

Die PSD2-Richtlinie der EU sieht vor, dass Banken Drittanbietern, wie FinTechs oder anderen Banken, auf Kundenwunsch den Zugriff auf Daten von Girokonten ermöglichen müssen. Mit 14. September 2019 endete die Frist zur Umsetzung der Richtlinie. In einer Q&A-Session mit dem brutkasten beantworte Christian Wolf, Head of Group Transformation der Raiffeisen Bank International AG, wie die Bank Drittanbietern künftig die nötigen APIs zur Verfügung stellen wird.

+++ Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen +++

Wie wurde die PSD2-Richtlinie innerhalb des Bankenwesens aufgenommen?

Die PSD2-Richtlinie hat im Bankenwesen sicherlich für Unruhe gesorgt. Zunächst ist sie als Bedrohung wahrgenommen worden, da sie die Banken dazu verpflichtet, die Transaktionsdaten ihrer Kunden an Drittanbieter zur Verfügung zu stellen. Dahingehend bestand die Befürchtung, dass die Banken das Interface zum Kunden verlieren. 

Wie ging die RBI mit der PSD2-Richtlinie um?

In der RBI haben wir sehr schnell gemerkt, dass wir dieses vermeintliche Bedrohungsszenario als Chance wahrnehmen müssen. Die PSD2-Richtlinie wurde daher Ausgangspunkt unserer Open-Banking-Strategie. Dahingehend haben wir uns Open-Banking-Modelle in den USA und Asien angeschaut. Uns hat insbesondere interessiert, welche Annahmen diesen Modellen zu Grunde liegen. Im Zentrum stand die Frage, warum Banken ihre Daten proaktiv ohne rechtliche Vorgaben für Drittanbieter zur Verfügung stellen.

Wie wurde die PSD2-Richtlinie bei der RBI umgesetzt? 

Die PSD2-Richtlinie ist im Jänner 2018 in Kraft getreten. Die Umsetzung war mit der Frist vom 14. September 2019 zu erfüllen. Die RBI ist auf 13 CEE-Märkten vertreten, sechs davon sind EU-Länder, in denen wir nun mit den APIs live sind. Dazu zählen Ungarn, Rumänien, Bulgarien, Kroatien, Tschechien und die Slowakei. 

In Tschechien und der Slowakei waren wir allerdings schon früher live, da der lokale Gesetzgeber dies so vorgeschrieben hat. Bei der PSD2 handelt es sich nämlich um eine Richtlinie, die von den jeweiligen Gesetzgebern mit nationalem Recht umzusetzen ist.

Welche konkreten Anwendungen ermöglichen die APIs?

Die klassischen Anwendungsfälle für PSD2-APIs sind Aggregations-Use-Cases sowie Zahlungsauslösedienste. Ein Aggregrations-Use-Case ermöglicht beispielsweise die gleichzeitige Darstellung von mehreren Konten verschiedener Banken in einer App. Zu den über die PSD2- Anforderungen hinausgehenden Anwendungen gehören insbesondere KYC-Prozesse und Identity-Uses-Cases. Weiters zählen auch Pay-Integration-Anwendungen für Corporates und KMU dazu. Bei den Drittanbietern, denen wir die APIs zur Verfügung stellen, handelt es sich um vier Kundengruppen. Zu ihnen zählen FinTechs, Developer, Corporates und BigTechs. 

Wie werden die APIs zur Verfügung gestellt?

Die APIs werden künftig über einen eigenen Marketplace zur Verfügung gestellt, der im MVP-Status Ende November gelauncht wird. Dabei verfolgen wir die Philosophie einen zentralen Entry-Point für alle Drittanbieter zu schaffen. Der Marketplace soll sich nicht nur an Developer richten, indem die APIs technisch zur Verfügung gestellt werden, sondern auch einen breiteren Adressatenkreis ansprechen. Über die Plattform wollen wir beispielsweise zeigen, welche Use-Cases es gibt und welche Kooperationsmöglichkeiten den Drittanbietern durch die APIs geboten werden.

Wie sollen die einzelnen Drittanbieter angesprochen werden?

FinTechs erreichen wir sehr gut über das Elevator-Lab der RBI. Der Adressatenkreis beschränkt sich jedoch nicht nur auf dessen Teilnehmer. Bereits jetzt laden wir Corporates, Big Techs und Developer aktiv dazu ein, Use-Cases zu identifizieren, an denen wir künftig gemeinsam arbeiten können. Erste Entwicklungen mit Corporates laufen bereits. Wichtig dabei: Die Open-Banking-Strategie verfolgt nicht das Ziel, private APIs zu entwickeln, sondern die APIs einem breiten Publikum am Marketplace bereitzustellen.

Was erhofft sich die RBI durch die Open-Banking-Strategie?

Im Prinzip geht es bei dieser Strategie darum, wie wir es als Bank schaffen, ein nahtlos integrierter wertstiftender Teil der Customer Journey der Kunden zu werden. Durch die Connected-Economy werden wir früher oder später sicherlich mit Kunden-Anforderungen konfrontiert werden, die wir nicht alleine lösen können. In diesem Fall macht es Sinn auf Partner, wie FinTechs, zuzugehen und mit ihnen gemeinsam an einer Lösung zu arbeiten. Aber auch die gemeinsame Entwicklung neuer Produkte steht für uns im Fokus unserer Open-Banking-Strategie. Die PSD2-Richtlinie ist somit nicht das Ende, sondern der Ausgangspunkt, um die neue Infrastruktur für alle Parteien gewinnbringend einsetzen zu können.


=> zur Page der RBI

Deine ungelesenen Artikel:
20.10.2026

Find my Werkstatt: Wiener Firma macht Reparaturkosten fürs Auto transparent

Autobesitzer:innen sollen künftig durch Find my Werkstatt wissen, wie sich die Preise für Reparaturen zusammensetzen. Das Unternehmen greift dabei u. a. auf technische Fahrzeugdaten und Wartungsvorgaben zurück. Aktuell befindet sich die Firma auf Investorensuche.
/artikel/find-my-werkstatt-wiener-firma-macht-reparaturkosten-fuers-auto-transparent
CEO und Co-Founder Matthäus Offner | (c) Find my Werkstatt / Canva

So manche Autofahrer:innen hat wohl schon einmal der Schreck eingeholt, als die Rechnung für das letzte Service geschrieben wurde. Neben hohen Preisen ist es oft schwierig nachzuvollziehen, wie teuer die Reparatur sein darf. Das soll sich nun mit Find my Werkstatt ändern, denn das Wiener Unternehmen möchte Kosten sichtbar und transparent machen. Es stellt dafür digitale Fahrzeugberichte aus, die Autofahrer:innen zeigen, welche Arbeiten laut Wartungsplan vorgesehen sind, welche Ersatzteile benötigt werden und mit welchem Arbeitsaufwand zu rechnen ist.

„Wir machen Informationen zugänglich“

„Wer sein Auto zum Service bringt, weiß meistens nicht, was tatsächlich gemacht werden muss und wie sich die Rechnung zusammensetzt. Genau das wollen wir ändern. Wir machen Informationen zugänglich, die bisher vor allem Werkstätten zur Verfügung standen“, erklärt Matthäus Offner, Geschäftsführer von Find my Werkstatt. Ihm gehören 49 Prozent der Firma, Mehrheitseigentümer ist die pubbles FilmgesmbH.

Find my Werkstatt greift bei seinen Analysen auf technische Fahrzeugdaten, Wartungsvorgaben, Arbeitszeitwerte und aktuelle Ersatzteilpreise zurück. Laut dem Wiener Unternehmen würden die Service- und Reparaturkosten nach einem ähnlichen Prinzip berechnet werden, wie es auch in professionellen Werkstätten üblich sei. Find my Werkstatt betont aber, dass die berechneten Kosten als Orientierung dienen.

Ein Ersatzteil, zwei Preise

„Was mich immer wieder überrascht, sind die enormen Preisunterschiede bei Windschutzscheiben. Für ein und dasselbe Fahrzeug kann eine Windschutzscheibe bei einem Anbieter rund 300 Euro und bei einem anderen weit über 1.000 Euro kosten“, sagt Offner und ergänzt bezüglich der Arbeitskosten: „Der Stundensatz kann von Werkstatt zu Werkstatt um bis zum Dreifachen variieren. Viele Autofahrer wissen gar nicht, wie groß diese Unterschiede tatsächlich sein können.“ Durch Find my Werkstatt sollen Autofahrer:innen Angebote besser einschätzen können und informiertere Entscheidungen treffen.

Die Plattform würde auch beim Gebrauchtwagenkauf wichtige Informationen zur Verfügung stellen, wodurch Folgekosten besser berücksichtigt werden können. „Ein vermeintlich günstiges Auto kann schnell teuer werden, wenn kurz nach dem Kauf größere Wartungen oder Reparaturen anstehen. Wir wollen, dass man solche Kosten bereits vor dem Kauf besser einschätzen kann“, erklärt Offner.

Recherche nach der passenden Werkstatt

Grundsätzlich wurde Find my Werkstatt vor zwei Jahren gegründet, um eine passende Kfz-Werkstatt in der Nähe zu finden. Nutzer:innen können Betriebe anhand von Standort, angebotenen Leistungen und Bewertungen entdecken und direkt kontaktieren. Bisher habe die Firma 20.000 User:innen und mache laut eigenen Angaben heuer einen Umsatz von rund 100.000 Euro.

Vollständig gebootstrappt, jetzt beginnt Investorensuche

Werkstätte, die auf der Plattform aufgeführt werden möchten, zahlen eine Gebühr zwischen 109 Euro und 150 Euro. Je nach Preis ist eine einfache Listung bis hin zur Verfügungstellung einer Software, die den Prozess des Ersatzteilebesorgens vereinfacht, möglich. Aktuell seien rund 4.300 Werkstätten verzeichnet. Auf der anderen Seite bezahlen Autofahrer:innen pro Bericht zwischen 5,90 Euro und 19,90 Euro. Je nach Preis erhalten sie unterschiedlich ausführliche Informationen. Find my Werkstatt ist bisher eigenfinanziert, wobei man aktuell nach großen Investoren wie Versicherungen, Automarken etc. suche.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Q&A-Session zu PSD2: So wird die RBI Drittanbietern die APIs zur Verfügung stellen