28.05.2026
SPONSORED

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche

Mit dem Global FinTech-Scouts Program bringt die Raiffeisen Bank International (RBI) die wichtigsten globalen FinTech-Trends nach Wien. Fünf internationale Expert:innen teilten mit brutkasten ihre aktuellen Top-Themen.
/artikel/rbi-global-fintech-scouts-5-globale-trends-in-der-finanzbranche
Fünf der RBI Global FinTech Scouts gaben uns Einblicke in die aktuellen globalen FinTech-Trends (vl.): Vel Vasic, Aditi Subbarao, Ken Thomas, Scarlett Sieber und Nnanna Ijezie | (c) brutkasten / Dervisevic

„Die große Stärke des Programms ist Neugier. Es geht darum, das Beste aus der ganzen Welt zusammenzutragen und dann zu nutzen“, sagt Aditi Subbarao, Enterprise Account Director beim US-AI-Data-Cloud-Anbieter Snowflake, im Gespräch mit brutkasten. Sie spricht über das Global FinTech-Scouts Program der Raiffeisen Bank International (RBI), für das sie seit dem Start vergangenes Jahr als Expertin fungiert. Ziel ist es, die wichtigsten Erkenntnisse im FinTech-Bereich von globalen Top-Expert:innen zusammenzutragen und für die gesamte RBI-Gruppe – und damit im ganzen CEE-Raum – nutzbar zu machen.

Im Mai holte die RBI ihre „Scouts“ wieder nach Wien. Brutkasten war vor Ort und bat fünf der Expert:innen, darunter auch Subbarao um ihre Einschätzung zu den aktuell wichtigsten FinTech-Trends.

1. KI-Agenten und die notwendige Datenstrategie

KI-Agenten seien aktuell wenig überraschend das dominierende Thema in den Führungsetagen der Finanzwelt, erklärt Aditi Subbarao. Dabei gehe es um die effiziente und sichere Umsetzung. Und diese sei an strenge technologische Voraussetzungen geknüpft: „Ohne eine solide Datenstrategie gibt es keine KI-Strategie. Unternehmen werden von KI-Agenten nicht profitieren, solange ihre zugrunde liegenden Daten nicht robust und KI-fähig sind“.

Zusätzlich zur Datenqualität sei die Sicherheit der Systeme entscheidend. Subbarao warnt vor unregulierten Modellen: „Selbst bei einer optimalen Datenbasis können ohne sichere, regulierte KI-Agenten mit angemessenen Leitplanken nicht die zuverlässigen und richtlinienkonformen Ergebnisse erzielt werden, die man für seine Kunden will“.

2. Web3 und Payments wachsen zusammen

Ein grundlegender Wandel vollzieht sich auch in der Infrastruktur digitaler Transaktionen, erklärt Vel Vasic, CEO des in Singapur ansässigen FinTech-Venture-Studios OTLRS. Er beobachtet eine zunehmende Verschmelzung etablierter Systeme: „Wir erleben derzeit, wie der traditionelle Zahlungsverkehr und Web3, die früher völlig getrennte Welten waren, konvergieren“.

Die Integration gehe dabei in beide Richtungen. „Zahlreiche Anbieter digitaler Vermögenswerte betrachten den Zahlungsverkehr mittlerweile als zentralen Bestandteil der Customer Journey“, führt Vasic aus. Er prognostiziert für die Branche eine weitreichende Veränderung: „In den kommenden zehn Jahren wird sich dies in Kombination mit künstlicher Intelligenz zu einem nahtlosen Omnichannel-Erlebnis für digitale Zahlungen entwickeln“.

3. Identitätsprüfung im Zeitalter von KI-Betrug

Die schnelle Verbreitung von künstlicher Intelligenz bringt auch neue Herausforderungen im Bereich der Cybersicherheit mit sich. Für Scarlett Sieber, Chief Strategy and Growth Officer beim New Yorker FinTech-Konferenzveranstalter Money20/20, rücken defensive Strategien in den Fokus. „Mein Hauptinteresse gilt der Rolle von Betrug und Identitätsprüfung im Kontext von künstlicher Intelligenz“, erklärt Sieber.

Sie sieht dabei einen direkten Zusammenhang zwischen technologischer Entwicklung und Cyber-Kriminalität: „Mit dem Aufstieg der KI verzeichnen wir einen deutlichen Anstieg von Betrugsfällen. Infolgedessen spielt die eindeutige Identitätsfeststellung eine wichtigere Rolle als jemals zuvor“.

4. Hyperpersonalisierung durch „Context Pulling“

Im Bereich der Kundenbindung verändert sich die Art und Weise, wie Finanzprodukte angeboten werden, erklärt Ken Thomas, Principal beim Londoner VC BackFuture. Er identifiziert einen Wandel in der Kundenansprache: „Der übergreifende Trend, den ich derzeit beobachte, ist die Hyperpersonalisierung und deren Wechselwirkung mit Banking“.

Die Strategie wandelt sich von traditionellen Marketingmethoden hin zu einer situativen Ansprache: „Wir nennen das ‚Context Pulling‘ anstelle von ‚Product Push‘. Anstatt eine statische Menge an Rewards anzubieten, geht es nun vielmehr darum, den Kunden die richtigen Rewards zur exakt richtigen Zeit zukommen zu lassen, um so die Interaktion und das Engagement zu steigern“.

5. Besserer Zugang zum US-Dollar

Nnanna Ijezie, Product Manager bei Booking.com in Amsterdam, sieht eine starke Nachfrage im Fremdwährungsbereich: „Wir beobachten weltweit einen wachsenden Zugang zum US-Dollar“.
Dieser Trend wird maßgeblich von neuen Marktteilnehmern getrieben. „Startups, FinTechs und Banken arbeiten daran, immer mehr Menschen einen einfacheren, schnelleren und kostengünstigeren Zugang zu dieser Währung zu ermöglichen“, so Ijezie.

Dabei kommen auch neue Technologien zum Einsatz: „Eine der populärsten Methoden, über die derzeit alle sprechen, sind Stablecoins, doch das zugrunde liegende Bedürfnis bleibt, der breiten Masse einen effizienteren Zugang zum US-Dollar zu verschaffen“.
Deine ungelesenen Artikel:
28.10.2026

Vorarlberger Startup vioom will Personen- und Warentransporte auf einer Plattform vereinen

Das Vorarlberger Startup vioom will Mobilität im ländlichen Raum wirtschaftlicher machen. Dafür sollen Personenbeförderung und regionale Lieferdienste gemeinsam organisiert werden. Das Unternehmen ist eigenfinanziert und bereitet derzeit seinen ersten Pilotbetrieb vor.
/artikel/vorarlberger-startup-vioom-will-personen-und-warentransporte-auf-einer-plattform-vereinen
28.10.2026

Vorarlberger Startup vioom will Personen- und Warentransporte auf einer Plattform vereinen

Das Vorarlberger Startup vioom will Mobilität im ländlichen Raum wirtschaftlicher machen. Dafür sollen Personenbeförderung und regionale Lieferdienste gemeinsam organisiert werden. Das Unternehmen ist eigenfinanziert und bereitet derzeit seinen ersten Pilotbetrieb vor.
/artikel/vorarlberger-startup-vioom-will-personen-und-warentransporte-auf-einer-plattform-vereinen
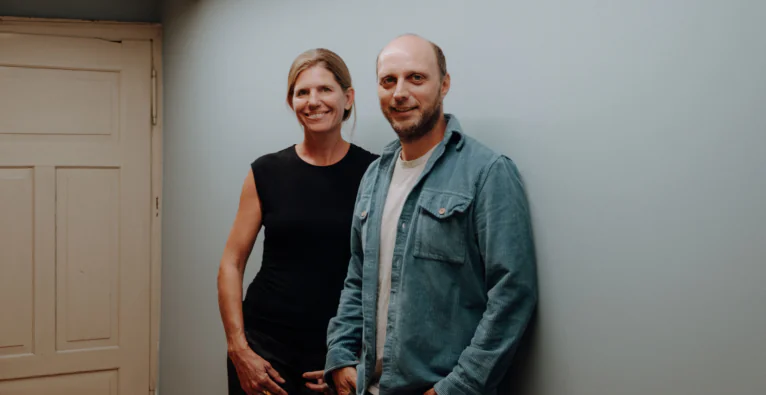
Das Gründerteam von vioom: Lucia Studer und Ronny Türtscher | (c) vioom

Wer auf dem Land lebt, kennt das Problem: Der nächste Bus fährt erst in zwei Stunden und ohne eigenes Auto wird selbst der Weg zum Arzt oder zum Einkaufen zur Herausforderung. Diese Erfahrungen hat auch das Gründerteam des Vorarlberger Startups vioom gemacht. Sie kommen aus dem Großen Walsertal, wo öffentliche Verkehrsverbindungen teilweise nur im Zwei-Stunden-Takt angeboten werden.

„Wir haben als Jugendliche immer Autos gestoppt“, erzählt Mitgründer und Co-CEO Ronny Türtscher. Aus Bedarfserhebungen zur Mobilität in der Region, die Türtscher selbst begleitete, entstand schließlich die Idee zu vioom.

Hinter dem Startup steht die im Februar 2026 gegründete VAREO Innovations GmbH mit Sitz in Ludesch. Als CEOs fungieren Ronny Türtscher und Lucia Studer. Das Gründerteam bringt nach eigenen Angaben gemeinsam mehr als 20 Jahre Erfahrung in der Softwareentwicklung mit.

Personen- und Warentransporte gemeinsam organisieren

Vioom setzt auf sogenannte On-Demand-Mobilität: Fahrgäste können über eine App eine Strecke innerhalb eines festgelegten Gebiets buchen. Das System organisiert daraufhin ein verfügbares Shuttle. Anders als bei klassischen Anrufsammeltaxis sollen die Fahrzeuge zusätzlich regionale Waren transportieren. „Wir versuchen, die Ausnutzung so hoch wie möglich zu halten und diese Wege von A nach B mit mehreren Erlösströmen zu gestalten“, sagt Türtscher. So könnte ein Shuttle beispielsweise eine Gemüsekiste bei einem Bauernhof abholen, anschließend einen Fahrgast vom Bahnhof transportieren und die Ware danach bei einem Hotel abliefern.

Ziel ist es, Leerfahrten zu reduzieren und Fahrzeuge auch außerhalb der Stoßzeiten auszulasten. Gleichzeitig soll das Angebot bestehende Bus- und Bahnverbindungen ergänzen und insbesondere die sogenannte „First und Last Mile“, also den Weg zur beziehungsweise von der nächsten Haltestelle, abdecken. Durch die gemeinsame Nutzung der Fahrzeuge und eine bessere Anbindung an den öffentlichen Verkehr sollen zudem CO₂-Emissionen reduziert werden. Die Regionen entscheiden dabei selbst, wann Personen- beziehungsweise Warentransporte angeboten werden. Die Durchführung übernehmen beispielsweise regionale Taxiunternehmen. Vioom selbst stellt keine Fahrzeuge oder Fahrpersonal bereit, sondern liefert die Software und begleitet die Umsetzung.

Wie sich die regionale Mobilität rechnen soll

Mit seinem Geschäftsmodell richtet sich vioom an Gemeinden und Regionen. Diese zahlen je nach Modell eine monatliche Gebühr für die Nutzung der Plattform. Zusätzlich erhält das Startup eine Vermittlungsprovision für jede gebuchte Fahrt. Die Fahrgäste und Unternehmen bezahlen für die jeweiligen Personen- oder Warentransporte. Diese Einnahmen fließen grundsätzlich an die Regionen selbst. Die Abrechnung erfolgt vollständig automatisiert über die Plattform.

Durch die Kombination von Personenbeförderung und Warenlogistik sollen die Fahrzeuge besser ausgelastet und zusätzliche Einnahmen erzielt werden. Langfristig will vioom damit die Wirtschaftlichkeit regionaler Mobilitätsangebote verbessern und deren Abhängigkeit von öffentlichen Förderungen verringern.

Technologiepartnerschaft mit ioki

Für die technische Umsetzung arbeitet vioom mit dem Mobilitätstechnologie-Anbieter ioki zusammen. Das Unternehmen ist ursprünglich aus der Deutschen Bahn hervorgegangen und bietet Software für bedarfsgesteuerte Mobilitätsangebote an. Vioom nutzt Teile dieser Technologie und hat darauf aufbauend ein eigenes Logistikmodul entwickelt.

Die Partnerschaft soll auch die Skalierung erleichtern. Für jede Region wird zwar eine individuelle Mobilitätsanalyse durchgeführt, die anschließende Umsetzung erfolgt jedoch über eine standardisierte, anpassbare Plattform.

Eigenfinanziert und erste Pilotprojekte geplant

Bislang wurde vioom vollständig aus Eigenmitteln der CEOs finanziert, mit einem Stammkapital von 12.000 Euro. An der VAREO Innovations GmbH sind die LOONEY GmbH (gehört unter anderem Lucia Studer) mit 66,67 % und scale.out (gehört Ronny Türtscher) mit 33,33 % beteiligt. Für externe Investoren zeigt sich das Unternehmen grundsätzlich offen.

Die größte Herausforderung besteht laut Türtscher darin, erste Referenzprojekte umzusetzen und nachzuweisen, dass die Kombination aus Personen- und Warentransporten tatsächlich wirtschaftliche Vorteile bringt. „Viele Kunden fragen: Was habt ihr schon gemacht und was könnt ihr nachweisen?“, erzählt der Gründer.

Der erste Pilotbetrieb ist derzeit in Vorarlberg in Vorbereitung, ein konkreter Starttermin steht noch nicht fest. Parallel führt vioom Gespräche mit zwei Landkreisen und einer Stadt in Deutschland. Bis Ende 2027 will das Startup drei bis fünf Regionen an die Plattform angebunden haben. Zusätzlich sollen weitere Partnerschaften und Anwendungen, etwa im Tourismus, entstehen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Global FinTech Scouts: 5 globale Trends in der Finanzbranche