22.02.2019

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen

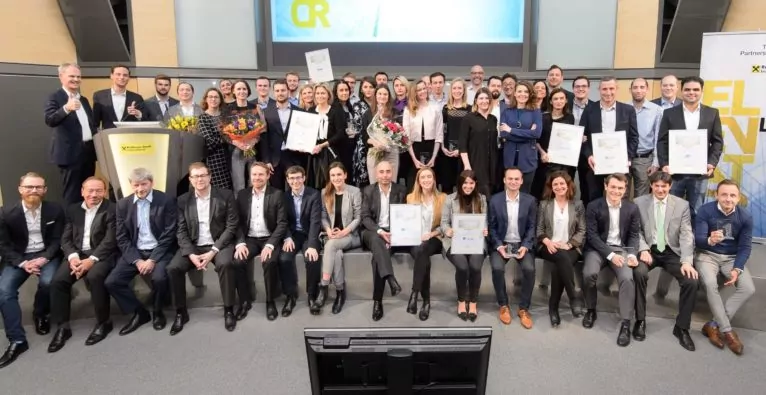
Mit dem FinTech-Partnerschafts-Programm "Elevator Lab" verfolgt die Raiffeisen Bank International (RBI) das Ziel, in Zentral- und Osteuropa verstärkt mit FinTechs zusammenzuarbeiten. Gestern, Donnerstag, fand in Wien ein Demo Day statt, bei dem insgesamt acht FinTechs ihre Technologien präsentierten.
/artikel/rbi-elevator-lab-demo-day
RBI Elevator Lab
(c) RBI
sponsored

Im Jahr 2017 hat die Raiffeisen Bank International (RBI) das FinTech-Partnerschafts-Programm Elevator Lab ins Leben gerufen, um verstärkt mit FinTechs zusammenzuarbeiten. Die RBI verfolgt mit dem Programm das Ziel, gemeinsam mit FinTechs innovative Lösungen für das Bankwesen zu entwickeln – unter anderem in den Bereichen „Investing“, „Corporate Banking“ und „Trading“.

Customer-Experience

Wie Johann Strobl, CEO der RBI, im brutkasten-Interview erläutert, möchte die RBI mit technischen Lösungen zudem die Customer Experience ihrer Kunden attraktiver gestalten. „FinTechs haben im Bereich der Customer Experience eine Menge an innovativer Lösungen zu bieten“, so Strobl: „In den vergangenen Monaten konnten wir beobachten, wie der Austausch und die Kooperation mit den FinTechs zu einem intensiven Lernen voneinander geführt hat.“

Acht FinTechs aus 400 Bewerbern ausgewählt

Das Accelerator-Programm der RBI fand mittlerweile zum zweiten Mal statt. Für das Programm hätte es laut RBI rund 400 Bewerber gegeben. Im Oktober 2018 wurden aus diesem Pool insgesamt acht FinTechs ausgewählt. Im Rahmen eines Demo Days, der am Donnerstag stattfand, konnten sie ihre Technologien und Proof-of-Concept vor einer Jury, Mentoren und 250 Gästen vorstellen.

+++ RBI Elevator Lab: Neue Startup-Suchfelder im zweiten Batch +++ 

Die teilnehmenden FinTechs der zweiten Runde des Elevator Labs kommen aus insgesamt sechs unterschiedlichen Ländern. So haben neben dem österreichischen Startup Finabro, das eine Plattform für Vermögensverwaltung entwickelt hat, auch FinTechs aus Großbritannien, Frankreich, Irland, Niederlanden und Israel am Elevator Lab teilgenommen (gesamte Liste der Startups siehe weiter unten).

Sandboxes mit Testkunden

Die technischen Lösungen der FinTechs wurden laut RBI in sogenannten Sandboxes, also mit Testkunden und echten Daten, validiert. In einer nächsten Phase sollen sie in eine Roll-out-Planung übergehen. Zudem steht den FinTechs mit dem Elevator Ventures ein Vehikel zur Verfügung, mit dem strategische Partnerschaften gestärkt werden sollen.

Start der dritten Runde im April

Die RBI hat angekündigt, ab April eine dritte Runde ihres FinTech-Partnerschafts-Programms starten zu wollen. „Selbstverständlich wird es eine dritte Runde geben. Über unsere lokalen Elevator Lab Challenges haben wir einen noch besseren Zugang zum Know-how der FinTech-Ökosysteme in unseren Märkten“, so Strobl.

Die teilnehmenden Startups der zweiten Runde des Elevator Labs

CopSonic (Frankreich)

CopSonic hat eine Kommunikationstechnologie entwickelt, die ihren Nutzern die Integration und Datenübertragung mittels Ultraschall zwischen elektronischen Geräten ermöglicht. Die patentierte Technologie von CopSonic wird als Software Development Kit vertrieben, so dass B2B-Partner die Lösungen alternativ oder ergänzend zu NFC, Bluetooth oder QR in ihre bestehende Umgebung integrieren können.

Cambrist (Irland)

Cambrist arbeitet mit Banken zusammen, die die Kundenerfahrung bei grenzüberschreitenden Kartenzahlungen verändern wollen. Cambrists Service hilft Banken, die Transparenz und Kontrolle der Kosten für grenzüberschreitende Zahlungen durch verbesserte digitale Angebote zu erhöhen.

CityFALCON (Großbritannien)

CityFALCON wandelt mit Natural Language Processing (NLP) Finanznachrichten in strukturierte Daten um und bereit diese personalisiert für die Nutzer auf. Zu den Kunden gehören neben der RBI auch BNP Paribas und zahlreiche Banken in Asien.

Finabro (Österreich)

Finabro hat mit einer Lizenz der Österreichischen Finanzmarktaufsichtsbehörde (FMA) eine Vermögensverwaltungsplattform aufgebaut. Das Angebot umfasst Bankprodukte inklusive und exklusive Lebensversicherungen (Renten). Die Hauptvertriebswege des Startups sind die Zusammenarbeit mit Finanzinstituten sowie der Direktverkauf an Arbeitgeber.

Limitless (Niederlande)

Limitless bietet eine White Label Mobile App für Sparen und Mikroinvestitionen, die Sparer zu Investoren werden lässt. Ihre App soll den Kunden helfen, Geld auf einfache Weise zu investieren, und bringt sie dazu, stärker mit ihrer Bank in Kontakt zu treten.

PayKey (Israel)

PayKey entwickelt eine Social-Banking-Lösung, die es Benutzern ermöglicht, im Rahmen eines Chats in jeder Social-Messaging-App direkt über ihre Tastatur auf wichtige Finanzdienstleistungen zuzugreifen – zum Beispiel P2P-Überweisungen, Saldenprüfungen, das Aufladen von Guthaben und Chatbot-Services.

Pisano (Großbritannien)

Pisano ist eine Plattform, die die Kundenerfahrung auf allen Kanälen verwaltet. Sie erlaubt Unternehmen, an allen Berührungspunkten Kundenfeedback online und offline zu sammeln. Die Plattform bietet Lösungen, um Feedback von Kunden zu sammeln, mit ihnen während der Nutzung einer Dienstleistung in Kontakt zu treten.

SESAMm (Frankreich)

SESAMm bietet Instrumente für die Vermögensverwaltungsbranche, die auf Technologien, wie Big Data, Künstlicher Intelligenz, und Natural Language Processing basieren. Es analysiert in Echtzeit Millionen von Web-Nachrichten, -Artikeln und Postings, um Analysen für Finanzprodukten zu erstellen.

=> zur Page des Elevator Lab


Deine ungelesenen Artikel:
10.09.2026

Warum Europa kein eigenes Waymo braucht

Ein Fahrzeug ist noch kein Geschäftsmodell: Warum beim autonomen Fahren nicht die Technologie über Europas Chance entscheidet, sondern der Betrieb dahinter, erklärt vionmo-Gründer Michael Jayasekara im Gastkommentar.
/artikel/warum-europa-kein-eigenes-waymo-braucht
10.09.2026

Warum Europa kein eigenes Waymo braucht

Ein Fahrzeug ist noch kein Geschäftsmodell: Warum beim autonomen Fahren nicht die Technologie über Europas Chance entscheidet, sondern der Betrieb dahinter, erklärt vionmo-Gründer Michael Jayasekara im Gastkommentar.
/artikel/warum-europa-kein-eigenes-waymo-braucht
(c) Verena Nageler

Mit vierundzwanzig habe ich einen großen Teil meines Ersparten in ein Wiener Mobility-Startup gesteckt. Verrückt, ich weiß, aber ich habe verdammt viel gelernt, als ich am Tisch mit namhaften Business Angels aus Österreich und VCs wie Elevator Ventures, Uniqa Ventures und dem aws Gründerfonds sitzen durfte. Die Firma hieß goUrban, eine Plattform für Car- und Micro-Mobility-Sharing und für die Digitalisierung von Firmenflotten. Im September 2024 wurde goUrban von Wunder Mobility übernommen.

Geblieben ist mir aus dieser Zeit vor allem eine Lektion. Sie kommt in der aktuellen Debatte über autonomes Fahren fast nie vor: Ein Fahrzeug ist noch kein Geschäftsmodell.

Beim Sharing entscheidet nämlich nicht die App. Fahrzeuge wollen geladen, gereinigt, gewartet und umverteilt werden. Sie müssen dort stehen, wo in zwanzig Minuten jemand sucht. Stehen sie falsch, kosten sie Geld. Sind sie defekt, ist die Kund:in weg. Bleibt die Auslastung aus, hilft die beste Technologie nichts.

Beim autonomen Fahren ist und wird das nicht anders sein. Die Person am Steuer kann verschwinden. Der Betrieb bleibt ja trotzdem.

Die USA und China machen es logisch, aber anders

Die USA und China skalieren autonome Mobilität dort, wo Dichte, große Flotten und zahlungsbereite Kund:innen zusammenkommen. Das Robotaxi ist als individuelles Produkt gedacht und fährt zuerst in den Gebieten, in denen sich der Betrieb rechnet. Das ist logisch und funktioniert dort auch.

Bei uns sind die Voraussetzungen andere. Wir haben ein dichtes öffentliches Netz, starke Verkehrsverbünde und die politische Erwartung, dass Mobilität auch dort funktioniert, wo sie sich betriebswirtschaftlich nicht ausgeht.

Ein europäisches Waymo zu bauen, löst diese Frage nicht. Der Bahnhof im Seitental, der Weiler am Dienstagabend, der Tourismusort im November: Da fehlt kein weiteres einzelnes Fahrzeug. Da fehlt das System, das dieses Fahrzeug in den öffentlichen Verkehr einhängt.

Die spannendste europäische Position liegt für mich deshalb nicht im Technologie-Layer. Sie liegt bei denen, die Flotten betreiben, Nachfrage bündeln, Fahrten disponieren, Fahrzeuge laden und warten, Schnittstellen zu den Verbünden bauen und Gemeinden, Betriebe und Behörden an einen Tisch bekommen. Also bei der unglamourösen Arbeit.

Ohne Nachfrage keine Skalierung

Autonome Fahrzeuge rechnen sich erst, wenn sie regelmäßig fahren. Und genau hier wird der Tourismus unterschätzt.

Eine Destination bündelt Nachfrage räumlich und zeitlich. Samstagvormittag kommen die Gäste an denselben zwei, drei Bahnhöfen an. Sie fahren zu einer überschaubaren Zahl an Unterkünften, Bergbahnen, Veranstaltungsorten und Ausflugszielen. Diese Wege sind planbarer als die einer beliebigen Stadtbevölkerung. Wir sehen das in unseren Daten immer wieder.

Ein einzelnes Hotel wird trotzdem nie eine autonome Flotte aufbauen. Eine Region kann es. Sie kann die Nachfrage aus Beherbergung, Freizeitwirtschaft, Bevölkerung und öffentlichem Verkehr zusammenlegen. Aus einzelnen Fahrten wird ein Bediengebiet, aus dem Pilotprojekt ein Angebot, das bleibt. Und die Einheimischen fahren mit. Das ist der Punkt, an dem Konnektivität das Leben am Land wieder attraktiver macht.

Nur: Irgendwer muss diese Struktur aufsetzen. Wer übernimmt die Buchung? Wer garantiert den Anschluss, wenn der Zug 18 Minuten Verspätung hat? Wer zahlt die schwachen Zeiten? Wem gehören die Daten? Wer haftet, wenn eine Fahrt ausfällt? Und wer entscheidet, ob das Fahrzeug zum gut ausgelasteten Bahnhof fährt oder zum Betrieb am Ende des Tals?

Das klingt weniger nach Zukunft als Sensorik und Fahrzeugmodelle. Wirtschaftlich entscheidet es mehr.

Menschen steigen nicht wegen der Technik um

Das beste Angebot scheitert, wenn es niemand nutzt. Und die Rolle des Klimabewusstseins wird dabei gehörig überschätzt.

Der Gast lässt das Auto nicht stehen, um ein guter Mensch zu sein. Er lässt es stehen, wenn die Alternative bequemer ist und er sich darauf verlassen kann. Wenn sie günstiger ist, umso besser.

Der Urlaub ist dafür ein guter Moment. Menschen sind aus ihren Routinen raus, probieren Sachen aus, organisieren ihre Wege ohnehin neu. Ob das zuhause nachwirkt, ist noch nicht ausreichend belegt, da würde ich mich nicht zu weit hinauslehnen. Für eine Destination reicht der Urlaub trotzdem: Hier lässt sich zeigen, dass es ohne eigenes Auto geht, ohne dass sich jemand einschränken muss.

Die Technologie macht es möglich. Genutzt wird sie erst, wenn sie im Alltag der Gäste die bequemere Variante ist.

Wer das System organisiert, dem gehört der Markt

Europa pilotiert viel und skaliert wenig. Das liegt nicht nur an Regulierung und technischer Vorsicht. Meistens fehlt jemand, der aus Fahrzeug, öffentlichem Verkehr, touristischer Nachfrage und regionaler Verantwortung ein Produkt macht.

Waymo wird uns das nicht bauen. Und auch kein europäischer Fahrzeughersteller wird entscheiden, wie der Gast vom Bahnhof in ein österreichisches Seitental kommt.

Die unternehmerische Chance liegt zwischen den Zuständigkeiten. Sie gehört denen, die Betreiber, Verkehrsverbünde, Destinationen, Gemeinden und Betriebe koordinieren und daraus ein Angebot machen, das an einem Dienstag im November genauso funktioniert wie am Anreisesamstag im Winter.

Wer damit anfangen will, braucht dafür übrigens kein autonomes Fahrzeug. Es reicht, in einer Region die Fragen von oben zu beantworten: Buchung, Anschluss, Finanzierung der schwachen Zeiten, Daten, Haftung. Wer das geklärt hat, ist bereit, wenn die Fahrzeuge kommen. Die anderen pilotieren dann noch.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

RBI Elevator Lab: Kooperation mit FinTechs soll Banking innovativer machen