04.03.2025
FINANZBILDUNG

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

Finanzen und der Umgang damit gehört zum Erwachsenen-Sein dazu. Viele Kinder und Jugendliche sind allerdings eher wenig darauf vorbereitet. Ein Tiroler Startup namens PoMo will das mit einer Banking-Lern-App ändern.
/artikel/pomo-tiroler-startup-foerdert-kinder-finanzbildung-via-app
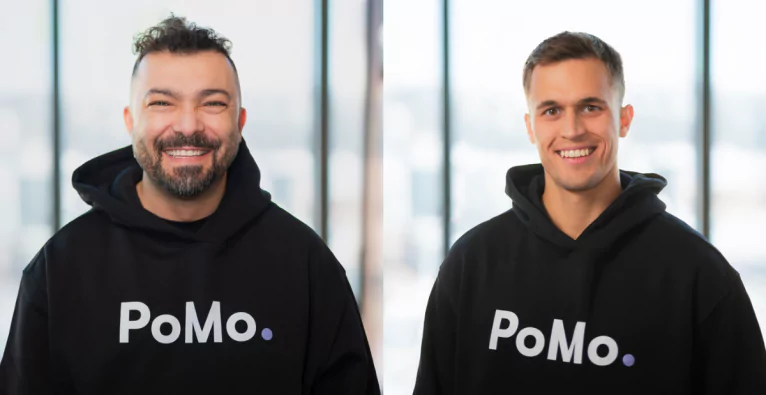
Ömer Erdogdu und David Moling - die beiden Co-Founder von PoMo | Foto: PoMo

Sie sei ein blinder Fleck in unserem Bildungssystem: Die Finanzbildung. In einigen Fällen starten junge Erwachsene ohne grundlegende finanzielle Kompetenzen in das Leben, auch die Schulbildung hinkt dabei hinterher. Dieser Meinung ist ein junges Startup, das einen Lösungsvorschlag dazu bringt: „PoMo“ will Kindern und Jugendlichen mit einer Banking-App bei der Finanzbildung helfen.

PoMo will Finanzbildung unter Kindern und Jugendlichen stärken

Die Wissensvermittlung rund um Finanzen sei im aktuellen Bildungssystem nicht ausreichend vorhanden, meint PoMo. Das Startup verweist auf Studien, die zeigen, dass „ein Großteil der Jugendlichen nicht in der Lage ist, grundlegende Finanzkonzepte wie Zinsen, Inflation oder den Unterschied zwischen Kredit und Debit zu verstehen.“

PoMo zufolge verfügen wenige Jugendliche ausreichend Wissen über aktuelle Vermögensaufbau- und Bezahlmethoden. Das bringt Risiken am volatilen Finanzmarkt – gerade in Hinblick auf die immer geringer werdende Barriere zum Handel mit digitalen Finanzprodukten.

„Werkzeugkasten gegen Schuldenfalle“

Einer Studie des Kreditkartenbetreibers Mastercard aus dem Jahr 2023 zufolge habe beispielsweise jedes fünfte Kind mit zehn Jahren bereits im Onlinehandel eingekauft. Nur die Hälfte davon hätte allerdings einen klaren Überblick über alle Ausgaben. Aktuell liegt die Verantwortung dafür zu einem Großteil (79 Prozent laut Studie) bei Eltern und Erziehungsberechtigten.

Das Tiroler EdTech will Abhilfe schaffen: „Wir geben unseren Kindern keinen Werkzeugkasten für den finanziellen Alltag mit – und wundern uns dann, wenn sie in Schuldenfallen tappen oder Finanzprodukte nicht verstehen“, sagt Co-Founder und CEO Ömer Erdogdu. Gemeinsam mit seinem CTO David Moling gründete er PoMo im Frühjahr 2024.

„Spielerische Finanzkompetenz“

Der Gründer sieht gerade die mangelnde Finanzbildung in heimischen Schulen als Ursprung des Problems. Mit der App PoMo – kurz für Pocket Money, zu Deutsch „Taschengeld“ – wolle man das Problem der mangelnden Finanzbildung langfristig lösen.

Die App des Innsbrucker Startups biete eine interaktive Banking-Erfahrung, die es Kindern ermöglichen soll, ihr eigenes Geld zu verwalten und auszugeben. Das Startup will damit „spielerisch Finanzkompetenz“ vermitteln und die Nutzer:innen auf ein „eigenverantwortliches Finanzleben“ vorbereiten.

Anpassung an Alter und Wissensstand

Die Banking-App soll sich an das Alter und den Wissensstand des Kindes anpassen. Inhalte und Funktionen werden dementsprechend ausgespielt. Das Themenspektrum reicht von Grundkompetenzen bis zu komplexeren Finanzthemen wie Sparstrategien, Budgetierung und Investitionen.

PoMo soll dabei gezielt Lernmodule einsetzen: Kinder können durch spielerische Herausforderungen lernen, finanzielle Entscheidungen zu treffen. Reale Finanzsituationen werden simuliert und Ersparnisse sollen unter anderem sinnvoll verwaltet oder langfristig geplant werden.

Bitcoin-Sparpläne, Aktien und Anleihen in Planung

Sicherheit und kostenfreie Transaktionen sind durch die Blockchain-Basis der App gesichert, heißt es weiter. Eltern und Erziehungsberechtigten sei es möglich, „alle Transaktionen vollständig nachzuvollziehen“.

„Jeder Elternteil muss im Leben zwei schwierige Gespräche führen: eines über die erste Liebe und eines über Geld. Wir helfen zumindest bei Letzterem“, sagt Gründer Ömer Erdogdu weiter. Aktuell arbeite das Startup in einem achtköpfigen Team an der Weiterentwicklung der App. Bislang sei das Startup bootstrapped.

Für das Wachstum der Applikation sowie zur Themen- und Funktionserweiterung sei man für strategische Partner offen. Auf dem Plan stehen aktuell auch die Integration von Funktionen wir dem digitalen Euro, Bitcoin-Sparpläne, Aktien und Anleihen. Ab Juli 2025 sei die App in allen App-Stores verfügbar, heißt es.

Deine ungelesenen Artikel:
10.09.2026

Warum Europa kein eigenes Waymo braucht

Ein Fahrzeug ist noch kein Geschäftsmodell: Warum beim autonomen Fahren nicht die Technologie über Europas Chance entscheidet, sondern der Betrieb dahinter, erklärt vionmo-Gründer Michael Jayasekara im Gastkommentar.
/artikel/warum-europa-kein-eigenes-waymo-braucht
10.09.2026

Warum Europa kein eigenes Waymo braucht

Ein Fahrzeug ist noch kein Geschäftsmodell: Warum beim autonomen Fahren nicht die Technologie über Europas Chance entscheidet, sondern der Betrieb dahinter, erklärt vionmo-Gründer Michael Jayasekara im Gastkommentar.
/artikel/warum-europa-kein-eigenes-waymo-braucht
(c) Verena Nageler

Mit vierundzwanzig habe ich einen großen Teil meines Ersparten in ein Wiener Mobility-Startup gesteckt. Verrückt, ich weiß, aber ich habe verdammt viel gelernt, als ich am Tisch mit namhaften Business Angels aus Österreich und VCs wie Elevator Ventures, Uniqa Ventures und dem aws Gründerfonds sitzen durfte. Die Firma hieß goUrban, eine Plattform für Car- und Micro-Mobility-Sharing und für die Digitalisierung von Firmenflotten. Im September 2024 wurde goUrban von Wunder Mobility übernommen.

Geblieben ist mir aus dieser Zeit vor allem eine Lektion. Sie kommt in der aktuellen Debatte über autonomes Fahren fast nie vor: Ein Fahrzeug ist noch kein Geschäftsmodell.

Beim Sharing entscheidet nämlich nicht die App. Fahrzeuge wollen geladen, gereinigt, gewartet und umverteilt werden. Sie müssen dort stehen, wo in zwanzig Minuten jemand sucht. Stehen sie falsch, kosten sie Geld. Sind sie defekt, ist die Kund:in weg. Bleibt die Auslastung aus, hilft die beste Technologie nichts.

Beim autonomen Fahren ist und wird das nicht anders sein. Die Person am Steuer kann verschwinden. Der Betrieb bleibt ja trotzdem.

Die USA und China machen es logisch, aber anders

Die USA und China skalieren autonome Mobilität dort, wo Dichte, große Flotten und zahlungsbereite Kund:innen zusammenkommen. Das Robotaxi ist als individuelles Produkt gedacht und fährt zuerst in den Gebieten, in denen sich der Betrieb rechnet. Das ist logisch und funktioniert dort auch.

Bei uns sind die Voraussetzungen andere. Wir haben ein dichtes öffentliches Netz, starke Verkehrsverbünde und die politische Erwartung, dass Mobilität auch dort funktioniert, wo sie sich betriebswirtschaftlich nicht ausgeht.

Ein europäisches Waymo zu bauen, löst diese Frage nicht. Der Bahnhof im Seitental, der Weiler am Dienstagabend, der Tourismusort im November: Da fehlt kein weiteres einzelnes Fahrzeug. Da fehlt das System, das dieses Fahrzeug in den öffentlichen Verkehr einhängt.

Die spannendste europäische Position liegt für mich deshalb nicht im Technologie-Layer. Sie liegt bei denen, die Flotten betreiben, Nachfrage bündeln, Fahrten disponieren, Fahrzeuge laden und warten, Schnittstellen zu den Verbünden bauen und Gemeinden, Betriebe und Behörden an einen Tisch bekommen. Also bei der unglamourösen Arbeit.

Ohne Nachfrage keine Skalierung

Autonome Fahrzeuge rechnen sich erst, wenn sie regelmäßig fahren. Und genau hier wird der Tourismus unterschätzt.

Eine Destination bündelt Nachfrage räumlich und zeitlich. Samstagvormittag kommen die Gäste an denselben zwei, drei Bahnhöfen an. Sie fahren zu einer überschaubaren Zahl an Unterkünften, Bergbahnen, Veranstaltungsorten und Ausflugszielen. Diese Wege sind planbarer als die einer beliebigen Stadtbevölkerung. Wir sehen das in unseren Daten immer wieder.

Ein einzelnes Hotel wird trotzdem nie eine autonome Flotte aufbauen. Eine Region kann es. Sie kann die Nachfrage aus Beherbergung, Freizeitwirtschaft, Bevölkerung und öffentlichem Verkehr zusammenlegen. Aus einzelnen Fahrten wird ein Bediengebiet, aus dem Pilotprojekt ein Angebot, das bleibt. Und die Einheimischen fahren mit. Das ist der Punkt, an dem Konnektivität das Leben am Land wieder attraktiver macht.

Nur: Irgendwer muss diese Struktur aufsetzen. Wer übernimmt die Buchung? Wer garantiert den Anschluss, wenn der Zug 18 Minuten Verspätung hat? Wer zahlt die schwachen Zeiten? Wem gehören die Daten? Wer haftet, wenn eine Fahrt ausfällt? Und wer entscheidet, ob das Fahrzeug zum gut ausgelasteten Bahnhof fährt oder zum Betrieb am Ende des Tals?

Das klingt weniger nach Zukunft als Sensorik und Fahrzeugmodelle. Wirtschaftlich entscheidet es mehr.

Menschen steigen nicht wegen der Technik um

Das beste Angebot scheitert, wenn es niemand nutzt. Und die Rolle des Klimabewusstseins wird dabei gehörig überschätzt.

Der Gast lässt das Auto nicht stehen, um ein guter Mensch zu sein. Er lässt es stehen, wenn die Alternative bequemer ist und er sich darauf verlassen kann. Wenn sie günstiger ist, umso besser.

Der Urlaub ist dafür ein guter Moment. Menschen sind aus ihren Routinen raus, probieren Sachen aus, organisieren ihre Wege ohnehin neu. Ob das zuhause nachwirkt, ist noch nicht ausreichend belegt, da würde ich mich nicht zu weit hinauslehnen. Für eine Destination reicht der Urlaub trotzdem: Hier lässt sich zeigen, dass es ohne eigenes Auto geht, ohne dass sich jemand einschränken muss.

Die Technologie macht es möglich. Genutzt wird sie erst, wenn sie im Alltag der Gäste die bequemere Variante ist.

Wer das System organisiert, dem gehört der Markt

Europa pilotiert viel und skaliert wenig. Das liegt nicht nur an Regulierung und technischer Vorsicht. Meistens fehlt jemand, der aus Fahrzeug, öffentlichem Verkehr, touristischer Nachfrage und regionaler Verantwortung ein Produkt macht.

Waymo wird uns das nicht bauen. Und auch kein europäischer Fahrzeughersteller wird entscheiden, wie der Gast vom Bahnhof in ein österreichisches Seitental kommt.

Die unternehmerische Chance liegt zwischen den Zuständigkeiten. Sie gehört denen, die Betreiber, Verkehrsverbünde, Destinationen, Gemeinden und Betriebe koordinieren und daraus ein Angebot machen, das an einem Dienstag im November genauso funktioniert wie am Anreisesamstag im Winter.

Wer damit anfangen will, braucht dafür übrigens kein autonomes Fahrzeug. Es reicht, in einer Region die Fragen von oben zu beantworten: Buchung, Anschluss, Finanzierung der schwachen Zeiten, Daten, Haftung. Wer das geklärt hat, ist bereit, wenn die Fahrzeuge kommen. Die anderen pilotieren dann noch.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App