04.03.2025
FINANZBILDUNG

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

Finanzen und der Umgang damit gehört zum Erwachsenen-Sein dazu. Viele Kinder und Jugendliche sind allerdings eher wenig darauf vorbereitet. Ein Tiroler Startup namens PoMo will das mit einer Banking-Lern-App ändern.
/artikel/pomo-tiroler-startup-foerdert-kinder-finanzbildung-via-app
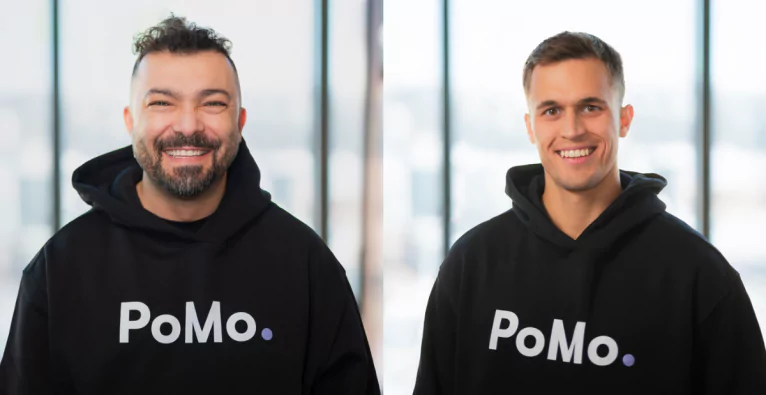
Ömer Erdogdu und David Moling - die beiden Co-Founder von PoMo | Foto: PoMo

Sie sei ein blinder Fleck in unserem Bildungssystem: Die Finanzbildung. In einigen Fällen starten junge Erwachsene ohne grundlegende finanzielle Kompetenzen in das Leben, auch die Schulbildung hinkt dabei hinterher. Dieser Meinung ist ein junges Startup, das einen Lösungsvorschlag dazu bringt: „PoMo“ will Kindern und Jugendlichen mit einer Banking-App bei der Finanzbildung helfen.

PoMo will Finanzbildung unter Kindern und Jugendlichen stärken

Die Wissensvermittlung rund um Finanzen sei im aktuellen Bildungssystem nicht ausreichend vorhanden, meint PoMo. Das Startup verweist auf Studien, die zeigen, dass „ein Großteil der Jugendlichen nicht in der Lage ist, grundlegende Finanzkonzepte wie Zinsen, Inflation oder den Unterschied zwischen Kredit und Debit zu verstehen.“

PoMo zufolge verfügen wenige Jugendliche ausreichend Wissen über aktuelle Vermögensaufbau- und Bezahlmethoden. Das bringt Risiken am volatilen Finanzmarkt – gerade in Hinblick auf die immer geringer werdende Barriere zum Handel mit digitalen Finanzprodukten.

„Werkzeugkasten gegen Schuldenfalle“

Einer Studie des Kreditkartenbetreibers Mastercard aus dem Jahr 2023 zufolge habe beispielsweise jedes fünfte Kind mit zehn Jahren bereits im Onlinehandel eingekauft. Nur die Hälfte davon hätte allerdings einen klaren Überblick über alle Ausgaben. Aktuell liegt die Verantwortung dafür zu einem Großteil (79 Prozent laut Studie) bei Eltern und Erziehungsberechtigten.

Das Tiroler EdTech will Abhilfe schaffen: „Wir geben unseren Kindern keinen Werkzeugkasten für den finanziellen Alltag mit – und wundern uns dann, wenn sie in Schuldenfallen tappen oder Finanzprodukte nicht verstehen“, sagt Co-Founder und CEO Ömer Erdogdu. Gemeinsam mit seinem CTO David Moling gründete er PoMo im Frühjahr 2024.

„Spielerische Finanzkompetenz“

Der Gründer sieht gerade die mangelnde Finanzbildung in heimischen Schulen als Ursprung des Problems. Mit der App PoMo – kurz für Pocket Money, zu Deutsch „Taschengeld“ – wolle man das Problem der mangelnden Finanzbildung langfristig lösen.

Die App des Innsbrucker Startups biete eine interaktive Banking-Erfahrung, die es Kindern ermöglichen soll, ihr eigenes Geld zu verwalten und auszugeben. Das Startup will damit „spielerisch Finanzkompetenz“ vermitteln und die Nutzer:innen auf ein „eigenverantwortliches Finanzleben“ vorbereiten.

Anpassung an Alter und Wissensstand

Die Banking-App soll sich an das Alter und den Wissensstand des Kindes anpassen. Inhalte und Funktionen werden dementsprechend ausgespielt. Das Themenspektrum reicht von Grundkompetenzen bis zu komplexeren Finanzthemen wie Sparstrategien, Budgetierung und Investitionen.

PoMo soll dabei gezielt Lernmodule einsetzen: Kinder können durch spielerische Herausforderungen lernen, finanzielle Entscheidungen zu treffen. Reale Finanzsituationen werden simuliert und Ersparnisse sollen unter anderem sinnvoll verwaltet oder langfristig geplant werden.

Bitcoin-Sparpläne, Aktien und Anleihen in Planung

Sicherheit und kostenfreie Transaktionen sind durch die Blockchain-Basis der App gesichert, heißt es weiter. Eltern und Erziehungsberechtigten sei es möglich, „alle Transaktionen vollständig nachzuvollziehen“.

„Jeder Elternteil muss im Leben zwei schwierige Gespräche führen: eines über die erste Liebe und eines über Geld. Wir helfen zumindest bei Letzterem“, sagt Gründer Ömer Erdogdu weiter. Aktuell arbeite das Startup in einem achtköpfigen Team an der Weiterentwicklung der App. Bislang sei das Startup bootstrapped.

Für das Wachstum der Applikation sowie zur Themen- und Funktionserweiterung sei man für strategische Partner offen. Auf dem Plan stehen aktuell auch die Integration von Funktionen wir dem digitalen Euro, Bitcoin-Sparpläne, Aktien und Anleihen. Ab Juli 2025 sei die App in allen App-Stores verfügbar, heißt es.

Deine ungelesenen Artikel:
14.09.2026

„Immobilien sollen sich künftig weitgehend von selbst verwalten können“ – Flatwise will Immobilienmarkt aufmischen

Das Linzer Startup Flatwise will zeitaufwändige Tätigkeiten in der Immobilienverwaltung wie Mietanpassungen, Abrechnungen und Steuerunterlagen mit KI automatisieren. Schon vor dem offiziellen Marktstart setzen Vermieter:innen mit über 3.000 Wohnungen auf die Plattform, wie Mitgründer Johannes Reichl im Interview mit brutkasten erklärt.
/artikel/flatwise-linzer-startup-will-immobilienverwaltung-mit-ki-automatisieren
14.09.2026

„Immobilien sollen sich künftig weitgehend von selbst verwalten können“ – Flatwise will Immobilienmarkt aufmischen

Das Linzer Startup Flatwise will zeitaufwändige Tätigkeiten in der Immobilienverwaltung wie Mietanpassungen, Abrechnungen und Steuerunterlagen mit KI automatisieren. Schon vor dem offiziellen Marktstart setzen Vermieter:innen mit über 3.000 Wohnungen auf die Plattform, wie Mitgründer Johannes Reichl im Interview mit brutkasten erklärt.
/artikel/flatwise-linzer-startup-will-immobilienverwaltung-mit-ki-automatisieren
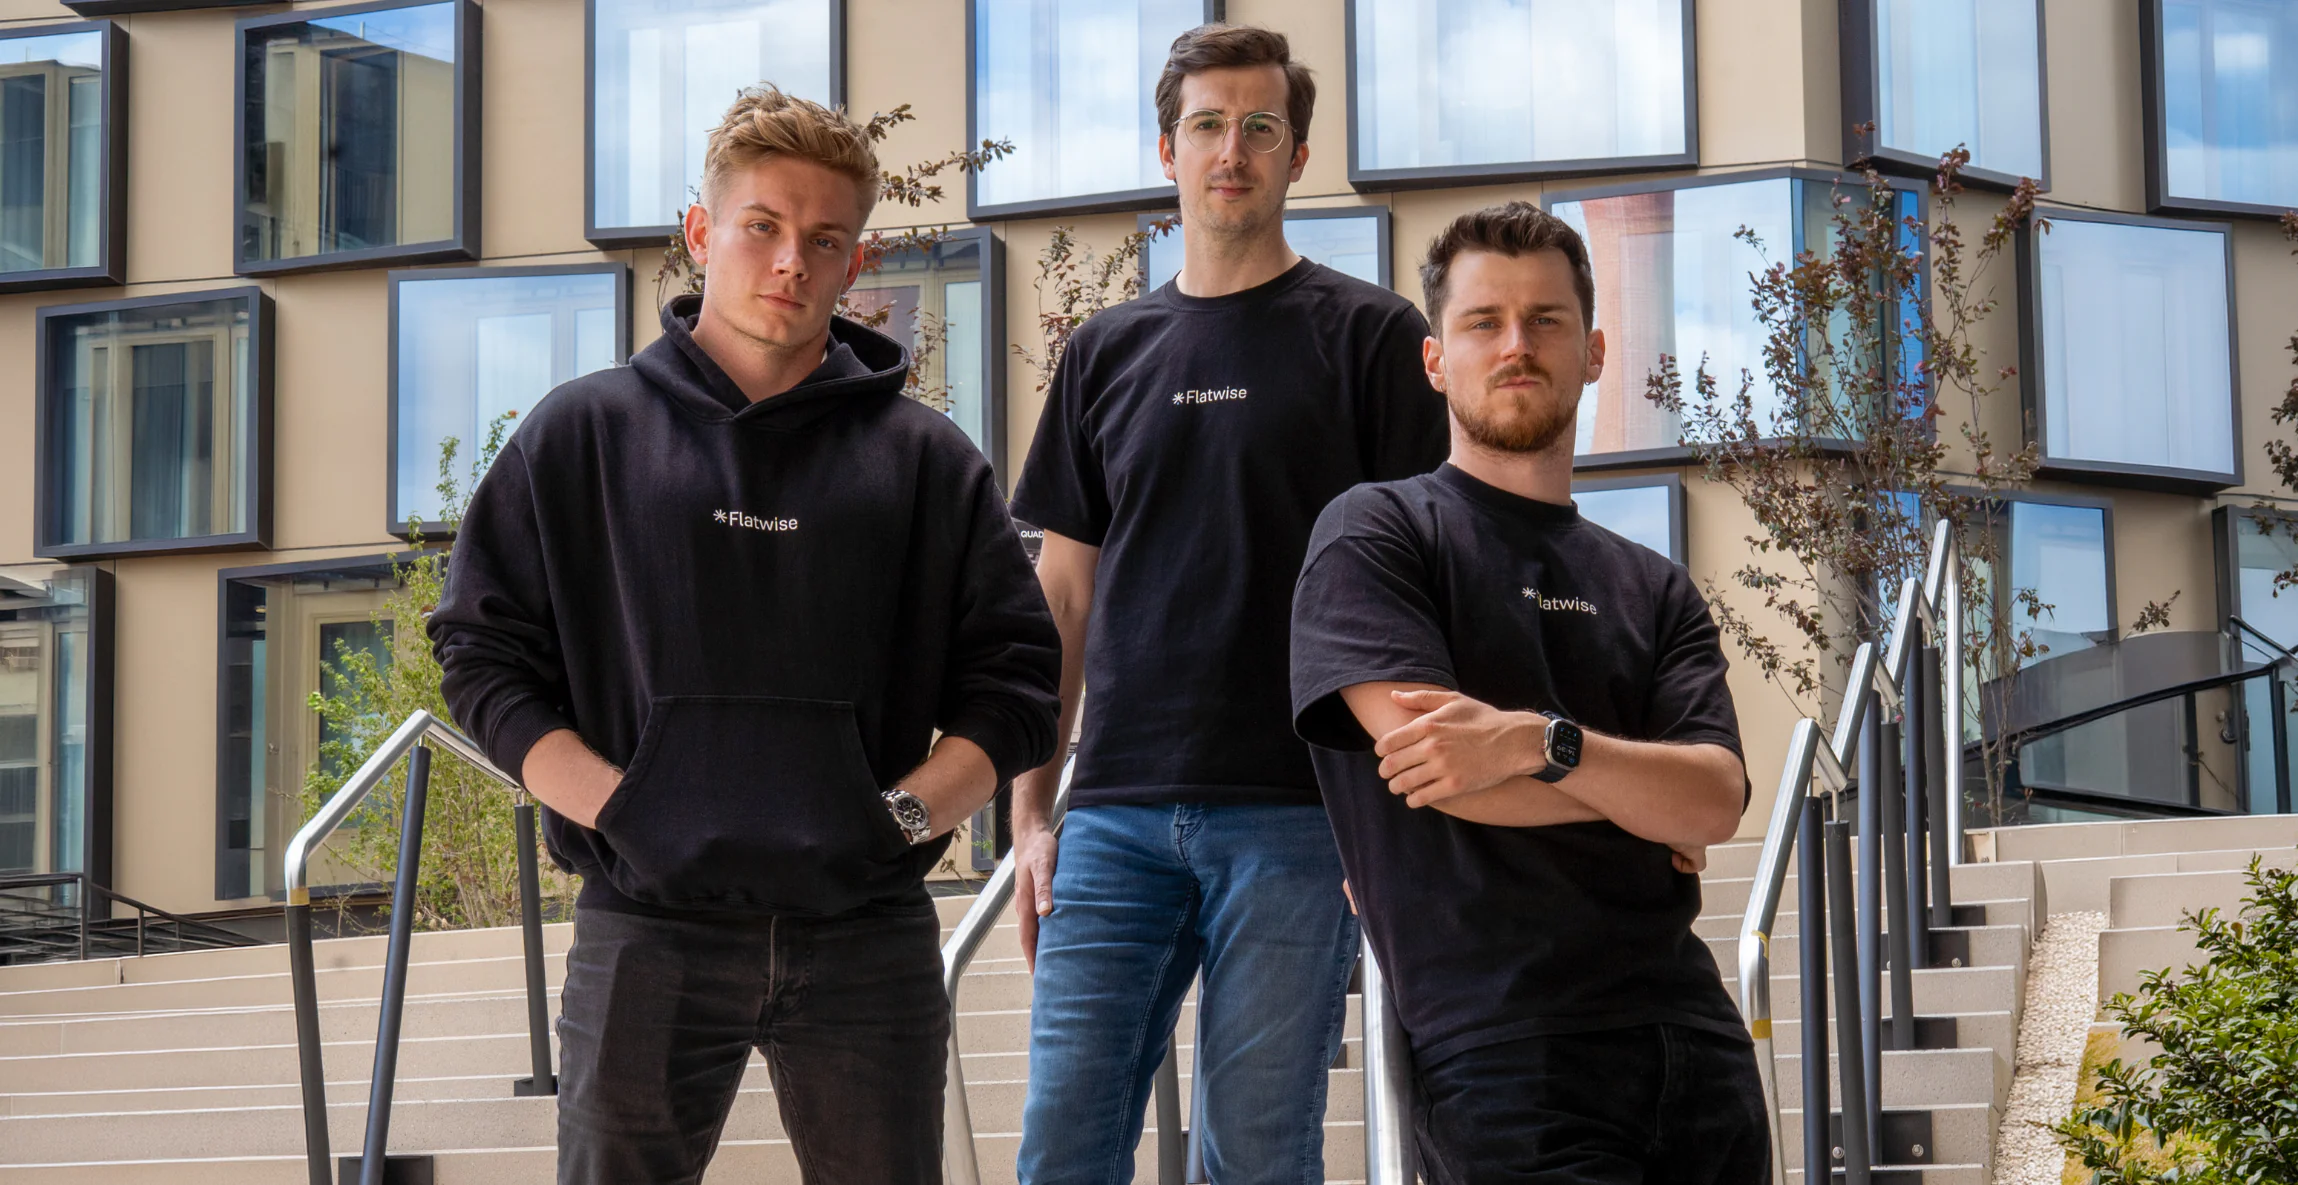
Das Flatwise-Gründertrio (v.l.) Marc Lindorfer, Edwin Schneider und Johannes Reichl © Flatwise

Wenn es nach Johannes Reichl, Edwin Schneider und Marc Lindorfer geht, ist Immobilienverwaltung bis heute vor allem eines: kleinteilig, zeitintensiv und von manuellen Abläufen geprägt. Genau hier wollen die drei Linzer mit ihrem Startup Flatwise ansetzen. Das Gründerteam entwickelt eine Software, die zentrale Aufgaben von Vermieter:innen, von Mietanpassungen über Betriebskostenabrechnungen bis zur Vorbereitung von Steuerunterlagen, mithilfe von KI-Agenten automatisieren soll. Bereits vor dem offiziellen Marktstart setzen laut Angaben des Startups Vermieter:innen mit insgesamt mehr als 3.000 Wohnungen auf die Plattform.

Von der Pilot- zur Marktphase

Das Team, das erst im August 2026 eine GmbH gegründet hat, hat sein Produkt in den vergangenen Monaten eng mit den ersten 100 Pilotnutzer:innen weiterentwickelt, mit Feedback, Interviews und echten Kund:innendaten, wie Mitgründer Johannes Reichl im Interview erklärt. Der Ansatz unterscheide sich damit von klassischen Proptech-Lösungen, die bestehende Prozesse lediglich digitalisieren: „Wir wollen Immobilienverwaltung nicht nur digitalisieren, sondern grundlegend neu denken. Immobilien sollen sich künftig weitgehend von selbst verwalten können. Vermieter:innen können durch die Software von Flatwise professionell vermieten, ohne dabei selbst Fachexpert:innen sein zu müssen“, so Reichl.

KI-Agenten im Einsatz

Konkret möchte Flatwise KI dort einsetzen, wo Verwaltungsprozesse sinnvoll automatisiert oder unterstützt werden können. Dazu zählen für das Team unter anderem die Vorbereitung und Berechnung von Mietanpassungen, die Unterstützung bei Betriebskostenabrechnungen sowie die strukturierte Aufbereitung von Finanz- und Steuerinformationen. Der KI-Agent verbindet dabei unterschiedliche Daten und Prozessschritte innerhalb der Software, bereitet relevante Informationen auf und unterstützt Vermieter:innen bei der weiteren Bearbeitung.

Der Weg zum Ökosystem

Im Schnitt verwaltet ein:e Flatwise-Nutzer:in laut Unternehmen aktuell rund zehn Wohnungen. Für Reichl zeigt sich dabei ein klares Bild der Branche: „Der Markt ist extrem fragmentiert, es gibt viele Anbieter, die eigentlich zusammenhängen müssten, aber kaum vernetzt sind.“

Dieses Nebeneinander will Flatwise auflösen und sich schrittweise zu einem Ökosystem entwickeln, das Vermieter:innen, Mieter:innen und Dienstleister:innen auf einer Plattform zusammenbringt. „Wir glauben daran, dass gute Vermieter:innen das Wohnen für alle besser machen. Flatwise soll es einfacher machen, gut zu vermieten“, heißt es dazu vom Gründungsteam.

Enterprise-Lösung in Arbeit

Flatwise richtet sich an Vermieter:innen mit Beständen zwischen einer und hundert Immobilien. Mittlerweile hätten sich aber auch Hausverwaltungen und Bestandshalter:innen mit deutlich größeren Portfolios gemeldet. Deshalb entwickelt Flatwise momentan ein Enterprise-Modell, das künftig gezielt auf die Anforderungen größerer Bestandshalter:innen und Hausverwaltungen eingehen soll, wie der Mitgründer im Interview erklärt.

Wachstum vorerst ohne Angels oder VCs

Trotz bestehender Investmentangebote will das Team bei der Finanzierung vorerst auf Förderungen und den eigenen Cashflow setzen. Rund 20 Angebote von Angels und Venture-Capital-Geber:innen sind laut Reichl bereits eingegangen. Aufgegriffen werden sollen sie frühestens, wenn erste Umsätze stehen. Für eine geplante Wachstumsphase ist jedoch in der ersten Jahreshälfte 2027 eine Finanzierungsrunde angedacht. Unterstützung erhält das Gründerteam zudem im Inkubatorprogramm von tech2b durch ein Advisory Board aus Immobilienexpert:innen und erfahrenen Unternehmer:innen.

Wissen als Türöffner

Um neue Kund:innen zu erreichen, setzt Flatwise zusätzlich auf einen eigenen Immobilienratgeber mit aktuell rund 160 Artikeln, der komplexe Themen rund um Immobilien und Wohnen laienverständlich aufbereitet. Bereits mehrere tausend Personen sollen die Inhalte monatlich lesen. Für Reichl ist das ein wichtiger Kanal, um Vertrauen aufzubauen und so langfristig neue Nutzer:innen für die Plattform zu gewinnen.

Im kommenden Jahr will Flatwise nach eigenen Angaben marktführend in Österreich werden. Mittelfristig ist auch eine internationale Expansion, etwa nach Deutschland, angedacht. Ein konkreter Zeitpunkt steht laut Reichl aber noch nicht fest.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

PoMo: Tiroler Startup fördert Kinder-Finanzbildung via App