16.03.2018

Fintech – who cares?

Gastkommentar. FinTech Austria-Obmann Patrick Pöschl über die aktuelle Debatte zur Regulierung von Kryptowährungen und warum Finanztechnologie auch für Normalbürger relevant ist.
/artikel/patrick-poeschl-fintech-who-cares
Patrick Pöschl
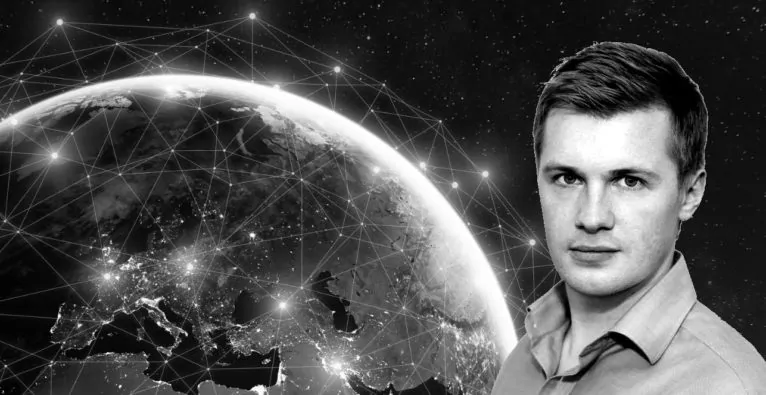
Hintergrund (c) fotolia - NicoElNino; Foto: Patrick Pöschl

Gastkommentar von FinTech Austria-Obmann Patrick Pöschl.

+++ Fokus: FinTech +++


Die Forderung nach der Regulierung von virtuellen Währungen ist nicht neu. Aber mit der Pleite und mutmaßlichen Betrugsfällen hat sie wieder an Dynamik gewonnen.

Gut so, finden wir. Auch wenn wir „FinTech-Nerds“ nicht unbedingt von Vorschriften und Reglementierungen begeistert sind – zumindest wird uns das nachgesagt – braucht es ein Set an Spielregeln, die für die beteiligten Player gelten. Allein schon der Fairness halber und im Sinne eines funktionierenden Konsumentenschutzes. Deshalb: Fein, wenn man überlegt, wie zweifelhafte Geschäftspraktiken in Zukunft nicht mehr angewendet werden können.

Enter Regulierungsrat!

Die angekündigte Einrichtung eines mit Experten besetzten FinTech-Regulierungsrats ist ein wichtiger und richtiger erster Schritt. Und die To-do-Liste für dieses Gremium ist aus unserer Sicht auch schon fertig: Blockchain und Kryptowährungen sind hier ebenso dabei wie die Themen proaktiver Regulierungsansätze, Gesetzesharmonisierung gemäß pan-europäischer Standards und Maßnahmen mit volkswirtschaftlichen Effekten.

+++ Bitcoin & Co. regulieren? Wie das Unmögliche möglich gemacht werden soll +++

Wir verstehen zum Beispiel nicht, weshalb in Österreich teilweise andere Vorschriften und Regelungen gelten als im nahegelegenen EU-Ausland. Raten Sie also, was immer wieder passiert? Richtig. Gründungswillige wandern in Ausland, z.B. nach Deutschland ab und ziehen potenzielle Wertschöpfung aus Österreich ab. Ebenso von Interesse sollten Maßnahmen sein, die unser Sozialsystem und die Volkswirtschaft als Ganze verbessern bzw. ergänzen – etwa im Bereich der Vorsorge, Unternehmensfinanzierung oder Finanzbildung.
Im EU-Fintech-Aktionsplan vorgesehene Sandboxes könnten – bei guter Implementierung – hier ein interessantes Mittel sein, sich den angesprochenen Bereichen Schritt für Schritt zu nähern, ohne teilweise langwierige Gesetzgebungsverfahren abstimmen und abwarten zu müssen.

„FinTech-Unternehmen sind wie Retro-Banking“

Überhaupt: Betrachtet man die Möglichkeiten, die die Finanztechnologie bietet, in einem größeren gesamtwirtschaftlichen und -gesellschaftlichen Zusammenhang, treten Facetten zutage, die bisher in der Diskussion viel zu kurz gekommen sind. Da ergeben sich höchst erstaunliche Aspekte wie zum Beispiel jener, dass die Tätigkeit von FinTechs der ursprünglichen Funktion von Banking sehr nahe kommt – nämlich für die Bedürfnisse der Menschen und Unternehmen da zu sein. Moderne, digital orientierte FinTech-Unternehmen quasi als eine Art „kundenorientiertes Retro-Banking“? Wenn Sie so wollen – warum nicht?

+++ Finanzminister Löger: Geldwäsche-Prüfung bei Bitcoin-Transaktionen +++

Wie bewusst ist uns eigentlich, dass ein großer Teil an FinTech-Anwendungen gerade deshalb entstanden sind, um Produkte und Lösungen konsumentenfreundlicher, transparenter, kostensparender und einfacher in der Anwendung zu machen? Manchmal sogar für die etablierten Finanzdienstleister, Banken und Versicherungen selbst, wenn man etwa an die Bereiche der B2B-Finanztechnologie oder „regulatory technology“ denkt? Ganz offensichtlich ist Vieles vom bisher Verfügbaren schon zu komplex, zu „verkorkst“, zu umständlich, vom Mindset her nicht mehr auf der Höhe der Zeit.

Denken wir auch daran, dass mit der Entwicklung von FinTech-Unternehmen neue Arbeitsplätze und neue Möglichkeiten für zusätzliche Wertschöpfung entstehen? Dass es für KMU, die das Rückgrat der österreichischen Wirtschaft ausmachen, einfacher werden kann, sich zu finanzieren? Dass einfachere, transparentere Anlageprodukt geschaffen werden? Dass Finanztechnologie einen gewichtigen Beitrag zur internen Erneuerung etablierter Finanzinstitute und damit einhergehender Sicherung von Wertschöpfung leisten kann?

Alles keine schlechten Argumente, oder?

+++ Vier Punkte für die Blockchain-Politik +++


Über den Autor Patrick Pöschl

Patrick Pöschl

Patrick Pöschl ist Obmann des Vereins FinTech Austria (fintechaustria.org). Die Organisation wurde zur Förderung des Fintech-Sektors in Österreich gegründet. Hauptaufgabe ist es, innovative Fintech-Unternehmen am Standort Österreich zu unterstützen und eine verstärkte Vernetzung junger FinTechs mit etablierten Finanzdienstleistern, Banken und Versicherung zu erreichen. Der Verein hat aktuell rund 30 Mitglieder – neben jungen FinTechs auch traditionelle Institutionen wie den österreichischen Bankenverband, Bank Gutmann Private Bankers, die Raiffeisen Bank International und die Uniqa Insurance Group.

Deine ungelesenen Artikel:
04.09.2026

Lebensmittelrettung: Österreichische afreshed Group übernimmt Geschäft von Motatos in Deutschland und Österreich

Die in Linz gegründete afreshed Group, bestehend aus afreshed und etepetete, wird nun durch Retterbox erweitert. Retterbox soll das Geschäft der schwedischen Firma Motatos übernehmen, die sich aus Deutschland und Österreich zurückzieht.
/artikel/lebensmittelrettung-oesterreichische-afreshed-group-uebernimmt-geschaeft-von-motatos-in-deutschland-und-oesterreich
04.09.2026

Lebensmittelrettung: Österreichische afreshed Group übernimmt Geschäft von Motatos in Deutschland und Österreich

Die in Linz gegründete afreshed Group, bestehend aus afreshed und etepetete, wird nun durch Retterbox erweitert. Retterbox soll das Geschäft der schwedischen Firma Motatos übernehmen, die sich aus Deutschland und Österreich zurückzieht.
/artikel/lebensmittelrettung-oesterreichische-afreshed-group-uebernimmt-geschaeft-von-motatos-in-deutschland-und-oesterreich
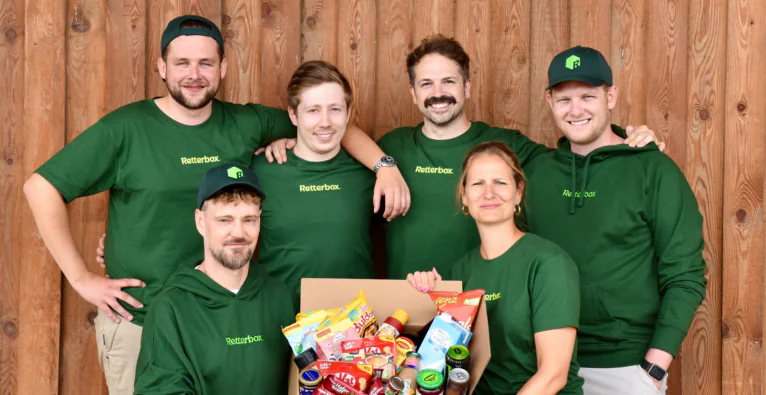
Das Retterbox-Team mit den Gründern der afreshed Group. (hinten v. l.) Lukas Forsthuber, Maximilian Welzenbach, Ben Hulme, Bernhard Bocksrucker. (vorne v. l.): Jens Pöhnisch, Ina Schahin. | © Retterbox / afreshed Group

Gute Nachrichten für alle Lebensmittelretter. Die schwedische Firma Motatos zieht sich zwar aus dem österreichischen und deutschen Markt zurück, wird aber von der österreichischen afreshed Group mit der neuen Marke Retterbox ersetzt. Motatos und die afreshed Group schlossen eine Übergangs- und Kooperationsvereinbarung, im Zuge derer Retterbox die Marktkenntnis und die Kundenkommunikationskanäle von Motatos zum Start nutzt. Mit Retterbox bietet die afreshed Group erstmals neben Bio-Obst und -Gemüse auch haltbare Artikel an. Retterbox möchte mit dem neuen Angebot „einwandfreie Markenlebensmittel, die im regulären Handel keinen Platz mehr finden, zu deutlich günstigeren Preisen“ verkaufen.

500 Artikel aus dem Trockensortiment

Zur afreshed Group gehören neben Retterbox und afreshed in Österreich auch etepetete in Deutschland. „Vor knapp sechs Jahren haben wir mit dem Ziel gestartet, gute Lebensmittel vor der Tonne zu retten. Die letzten Jahre konnten wir mehrere tausend Tonnen Obst und Gemüse retten, nun geht es mit dem weiter, was einen noch viel größeren Teil des täglichen Gebrauchs ausmacht: dem Trockensortiment“, heißt es von der afreshed Group. Retterbox bietet rund 500 Artikel aus dem Trockensortiment in acht Kategorien an, die Auswahl reicht vom Süßem bis Salzigem. Bestellt werden kann im Onlineshop oder in der App.

In puncto Führung kann sich Retterbox auf erfahrenes Personal verlassen. Ben Hulme, Ina Schahin und Jens Pöhnisch leiteten das Motatos-Geschäft in Deutschland und Österreich, nun führen sie Retterbox.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Fintech – who cares?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Fintech – who cares?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Fintech – who cares?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Fintech – who cares?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Fintech – who cares?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Fintech – who cares?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Fintech – who cares?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Fintech – who cares?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Fintech – who cares?