02.07.2021

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

Hat sich COVID-19 darauf ausgewirkt, wie in Österreich bezahlt wird? Zwei neue Studien - eine vom Beratungsunternehmen BearingPoint und eine von der Neobank N26 - liefern konkrete Daten.
/artikel/pandemie-zahlungsverhalten-oesterreich
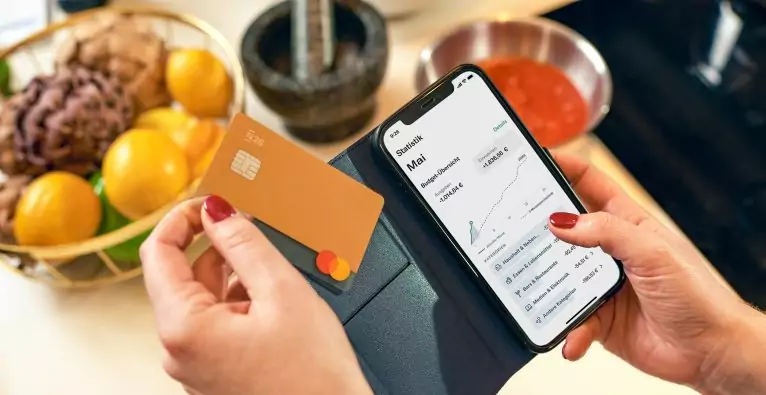
N26 hat - ebenso wie BearingPoint - eine Studie zum Zahlungsverhalten in Österreich durchgeführt.
N26 hat - ebenso wie BearingPoint - eine Studie zum Zahlungsverhalten in Österreich durchgeführt. | Foto: N26

Dass die Corona-Pandemie das Zahlungsververhalten beeinflusst hat, ist ein naheliegender Schluss – in vielen Geschäften wurde man ja sogar explizit zur Kartenzahlung aufgefordert. Nun wurden – unabhängig voneinander – zwei repräsentative Studien veröffentlicht, die empirisch untersucht haben, wie sich das Zahlungsverhalten in Österreich verändert hat. Eine Studie wurde von der Neobank N26 beauftragt, die andere von der Management- und Technologieberatung BearingPoint. Beide zeigen: Das Zahlungsverhalten hat sich verändert – und zwar ungefähr so wie man es erwarten würde.

„Seit dem vergangenen Jahr ist bargeldloses Bezahlen im Alltag von vielen ÖsterreicherInnen angekommen“, kommentiert Georg Hauer, General Manager Österreich bei N26, die Ergebnisse der von der Neobank beauftragten Studie. In dieser gaben 42 Prozent der Befragten an, seit der Pandemie häufiger mit Bankomatkarte zu bezahlen. 30 Prozent sagten, dass sie Online-Banking, Smartphone oder Smartwatch nun öfter nutzen. Konkret zahlen laut der Studie 71 Prozent der Befragten mindestens einmal pro Woche mit Bankomat- bzw. Debitkarte.

Dass es dabei vor allem das kontaktlose Bezahlen mit der Bankomatkarte ist, das zunehemend gefragt ist, zeigt wiederum die Studie von BearingPoint. Sie wurde am Donnerstag in einem gemeinsamen Pressegespräch mit OeNPAY, dem Hub für Finanzinnovationen der Nationalbank, präsentiert – und zeigte unter anderem: Hatten im Vorjahr nur 36 Prozent der Befragten in Österreich mit der Bankomatkarte kontaktlos bezahlt, waren es dieses Jahr schon 67 Prozent – der Wert hat sich also fast verdoppelt.

Die herkömliche Kartenzahlung, bei dem diese in das Bezahlterminal eingeführt wird, ging im Gegenzug um rund die Hälfte von 71 auf 36 Prozent zurück. „Das ist aus unserer Sicht auf COVID-19 zurückzuführen, denn die Möglichkeit kontaktlos zu bezahlen, gibt es schon seit Jahren. Das ist aber immer so dahingedümpelt. Es hat diesen Anstoß durch die Pandemie gebraucht“, sagte BearingPoint-Partner Christian Bruck bei der Präsentation der Studie.

Starker Zuwachs bei Apple Pay in junger Altersgruppe

Einen starken Zuwachs ortet die Studie außerdem bei Apple Pay – insbesondere bei der Gruppe der 18- bis 24-Jährigen. Dort hat sich der Umfrage zufolge die Nutzung des Zahlungsdienstes mehr als verdoppelt – von rund 6 auf fast 14 Prozent. Die Nutzung von Google Pay ging laut der Studie in der Altergruppe dagegen zurück und liegt nun bei 4 Prozent. In der Gesamtbevölkerung befindet sie sich in einer ähnlichen Größenordnung knapp unter 4 Prozent, während Apple Pay auf etwas über 5 Prozent kommt.

Wie erklärt sich der Unterschied? „Apple hat ein geschlossenes System und zwingt Banken in eine Kooperation, weil der NFC-Chip derzeit für Drittanbieter-Apps nicht zugänglich ist“, erläuterte OeNPAY-Geschäftsführer Bernhard Krick. Banken könnten mit ihren eigenen Apps somit nicht auf die Infrastruktur von Apple zugreifen. In den vergangenen Jahren seien die österreichischen Großbanken wohl auch deshalb Kooperationen mit Apple eingegangen, führte Krick aus.

Google Pay dagegen sei ein offenes System: „Hier haben die österreichischen Banken eine andere Strategie verfolgt und für Android-Smartphones die Bezahlungsfunktion in ihre eigenen Apps integriert“, sagt der OeNPAY-Geschäftsführer. Google Pay selbst werde in Österreich nur von einzelnen kleineren Banken unterstützt. Wie berichtet, war die A1-Bank paybox mit dem Start von Google Pay im April die erste österreichische Bank, die den Zahlungsdienst anbietet. Daneben ist er in Österreich bei mehreren Banken mit Sitz im Ausland – wie N26 oder Revolut – verfügbar.

Rund 12 Prozent zahlen mit Smartphone

Neben den Smartphone-Zahlungsdiensten der Silicon-Valley-Giganten gibt es allerdings auch einen europäischen, der nicht auf der NFC-Technologie basiert: Bluecode. Die Payment-Lösung des operativ in Wien angesiedelten Startups wurde ebenfalls abgefragt – und kam auf rund 3 Prozent.

Zusammengenommen liegen die drei Mobile-Payment-Optionen in der Gesamtbevölkerung also bei rund 12 Prozent – wobei Mehrfachnennungen möglich waren. Allerdings werden wohl nur wenige Nutzer gleichzeitig ein iPhone sowie ein Android-Smartphone nutzen und beide für Zahlungen verwenden. Dass Bluecode parallel zu Apple oder Google Pay verwendet wird, ist dagegen schon plausibler. Andere Mobile-Payment-Optionen wurden nicht abgefragt. An der Größenordnung dürfte dies jedoch ohnehin nicht viel ändern. Denn auch die N26-Studie bestätigt die Zahl: Laut den Ergebnissen der von der Neobank beauftragten Umfrage bezahlt jeder Achte regelmäßig mit dem Smartphone – was ebenfalls ungefähr 12 Prozent entspricht.

50 Prozent sehen keinen Änderungsbedarf bei eigenem Zahlungsverhalten

Dass Mobile Payments in den nächsten Jahren an Relevanz gewinnen werden, ist zwar eine naheliegende Annahme – die meisten Befragten in Österreich haben sich aber zumindest nicht bewusst vorgenommen, sich mit dem Thema Smartphone-Zahlungen auseinanderzusetzen: Rund die Hälfte der Befragten gab in der BearingPoint-Studie an, keinen Änderungsbedarf beim eigenen Zahlungsverhalten zu sehen. Nur etwas mehr als 10 Prozent sagten, in den nächsten beiden Jahren Mobile-Payment-Dienste häufiger nutzen zu wollen.

Die Nummer 1 bei den Zahlungsmitteln ist übrigens weiterhin Bargeld – wenn auch mit rückläufiger Tendenz. Laut der BearingPoint-Studie nutzen 78 Prozent Bargeld häufig. Im Vorjahr waren es noch 83 Prozent gewesen. Auch in der N26-Studie war Bargeld ein Thema. Hier gaben 39 Prozent an, seltener mit Bargeld bezahlt zu haben. Der deutliche Rückgang steht aber nicht unbedingt in einem Widerspruch mit der von BearingPoint genannten Zahl, da sich die Fragestellungen etwas unterscheiden: Es ist beispielsweise völlig plausibel, dass jemand zwar etwas seltener mit Bargeld zahlt als vor der Pandemie, aber Bargeld trotzdem weiterhin häufig nutzt.

3 Prozent zahlen mit Kryptowährungen

Verzichten auf Bargeld will man in Österreich jedenfalls nicht: In der BearingPoint-Studie gaben über 70 Prozent der Befragten an, sich eine Abkehr von Bargeld in den nächsten zehn Jahren nicht vorstellen zu können. In der N26-Studie sagten 64 Prozent, eine Abschaffung des Bargelds abzulehnen. Gleichzeitig hielten es jedoch 78 Prozent der Befragten für möglich, dass ein bargeldlose Gesellschaft in den nächsten 30 Jahren in Österreich Realität werden könnte.

Und was ist eigentlich mit Kryptowährungen? Auch die wurden in der Studie von BearingPoint abgefragt: Demnach nutzen 3 Prozent der Befragten Bitcoin oder andere Kryptowährungen als Zahlungsmittel. In der Altersgruppe zwischen 18 und 24 waren es mit 4 Prozent nur unwesentlich mehr.

Zur Methodologie der Studien:

Für die N26-Studie führte marketagent.at zwischen 16. und 21. Juni eine repräsentative Online-Befragung von insgesamt über 1.000 Personen zwischen 18 und 69 Jahren durch.

Für die BearingPoint-Studie befragte YouGov Deutschland zwischen dem 2. und 21. Juni insgesamt 3.119 Personen in Deutschland, Österreich und der Schweiz. Die hier genannten Zahlen beziehen sich nur auf die Befragten in Österreich Die Ergebnisse wurden gewichtet und sind ebenfalls repräsentativ für die Bevölkerung ab 18 Jahren.
Deine ungelesenen Artikel:
20.10.2026

Wiener Startup Prewave startet KI-Agenten für die finanzielle Bewertung von Lieferkettenrisiken

Das Wiener Startup Prewave will Unternehmen mit KI-Agenten helfen, Risiken nicht nur früher zu erkennen, sondern auch ihre finanziellen Folgen einzuschätzen und gezielter über Gegenmaßnahmen zu entscheiden.
/artikel/wiener-startup-prewave-startet-ki-agenten-fuer-die-finanzielle-bewertung-von-lieferkettenrisiken
Prewave
Harald Nitschinger, Gründer von Prewave | (c) Prewave

Es nennt sich Quantified Resilience und soll zeigen, was Lieferkettenrisiken tatsächlich kosten. Das neue Portfolio des Wiener Startups adressiert die Risikolandschaft für globale Lieferketten, die sich seit Covid, der Chipknappheit sowie dem Krieg im Iran und in Russland verändert hat. Unternehmen haben in den vergangenen Jahren darauf reagiert und auf mehr Transparenz gesetzt, mehr Lieferanten überwacht und mehr Signale und Warnmeldungen verfolgt. Doch Einkaufsteams wollen nicht mehr Informationen, meint Co-Founder und seit Jänner alleiniger CEO Harald Nitschinger. „Sie wollen eine belastbare Entscheidungsgrundlage“, sagt er und bezieht sich auf eine Gartner-Studie aus 2026 mit dem Titel: „Market Overview for Supplier Risk Management Solutions.“ Teams, die ihre Zeit damit verbringen, schwer fassbare Risiken bei Sub-Tier-Lieferanten zu recherchieren und zu bewerten, hätten kaum Kapazitäten, um langfristige Resilienz aufzubauen.

Prewave: KI-Agenten übernehmen Recherche

Hier soll Quantified Resilience helfen, die globalen Risikodaten von Prewave mit den eigenen Daten eines Unternehmens zu verbinden, darunter Stücklisten, Lagerbestände, alternative Bezugsquellen und Umsatzzahlen. Spezialisierte KI-Agenten würden dann die Recherche übernehmen, Risiken priorisieren und deren mögliche finanzielle Auswirkungen auf das Unternehmen bewerten.

Ein Bestandteil des neuen KI-Portfolios heißt Prewave Respond und beinhaltet KI-Agenten, die Signale aus der gesamten Plattform bündeln und Risikosituationen danach ordnen, wie dringend Handlungsbedarf besteht. Risikomanager würden so auf einen Blick sehen, welche Situationen jetzt Aufmerksamkeit erfordern und welche warten können. Die Agenten lassen sich an die eigenen Prozesse und Prioritäten des jeweiligen Unternehmens anpassen.

Plattform zeigt Betroffenheit

„Die Bewertung einer Störung hat unser Risikoteam früher einen halben Tag gekostet, plus Abstimmung mit den Konzerneinkäufern, um die Auswirkungen auf die Lieferanten zu verifizieren“, erklärt Verena Rausch, Group Risk Manager bei der Vaillant Group, wie Prewave den Aufwand bei der Bewertung einzelner Störungen reduziert. „Beim Erdbeben von Kumamoto hat Prewave rund 50 aufgezeigte Lieferanten auf 11 eingegrenzt, die geprüft werden mussten, und einen unmittelbaren Produktionsstopp aufgezeigt. Das verkürzt den Zeitaufwand für jede Bewertung.“

Der Schlüssel zu dieser Priorisierung liege darin zu verstehen, was eine Störung für das Geschäft bedeutet. Die Prewave-Plattform kombiniert Informationen zu globalen Ereignissen, Lieferantenstandorten, Tier-n-Beziehungen und Rohstoffabhängigkeiten mit den eigenen Lieferketten- und ERP-Daten des Unternehmens. Sie zeige so, welche Lieferanten, Materialien oder Produkte tatsächlich betroffen sind.

Für Nitschinger ist Quantified Resilience der nächste Schritt im Umgang mit zunehmend komplexen Lieferkettenrisiken: „Unseren Kunden fehlt es nicht an Informationen. Im Gegenteil, sie werden mit Warnmeldungen, Ratings und Lieferanten-Updates überflutet. Wir geben ihnen jetzt Werkzeuge an die Hand, die diese Signale in eine konkrete Entscheidungsgrundlage verwandeln: Was verdient meine Aufmerksamkeit? Wo bin ich tatsächlich exponiert? Was steht finanziell auf dem Spiel? Und wo sollten wir Resilienz aufbauen, um die größte Wirkung zu erzielen? Quantified Resilience macht diese Zusammenhänge messbar und damit steuerbar.“

Resilienz von Kostenfaktor soll zur Investitionsentscheidung werden

Über die Priorisierung hinaus berechnet Prewave die finanziellen Auswirkungen einer Störung anhand von Daten wie Lagerbeständen, Stücklisten und Umsatz, heißt es. Damit soll die Resilienz von einem Kostenfaktor zu einer Investitionsentscheidung werden. Unternehmen könnten Ausgaben dorthin lenken, wo sie am meisten bewirken, und sie gegenüber Geschäftsführung und Vorstand mit belastbaren Zahlen untermauern.

Künftig will Prewave diesen Ansatz nutzen, um die Lieferketten seiner Kunden ganzheitlich und proaktiv zu optimieren. Prewave Optimise, ein weiteres Tool aus der „Quantified Resilience“-Strategie, das sich derzeit in der Beta-Phase befindet, soll zeigen, wo Absicherungen über das notwendige Maß hinausgehen und wo gefährliche Lücken bestehen. Ziel ist ein Lieferantennetzwerk, das Kosten und Resilienz entsprechend der individuellen Risikobereitschaft eines Unternehmens ausbalanciert.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So hat die Pandemie das Zahlungsverhalten in Österreich wirklich verändert