17.12.2021

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

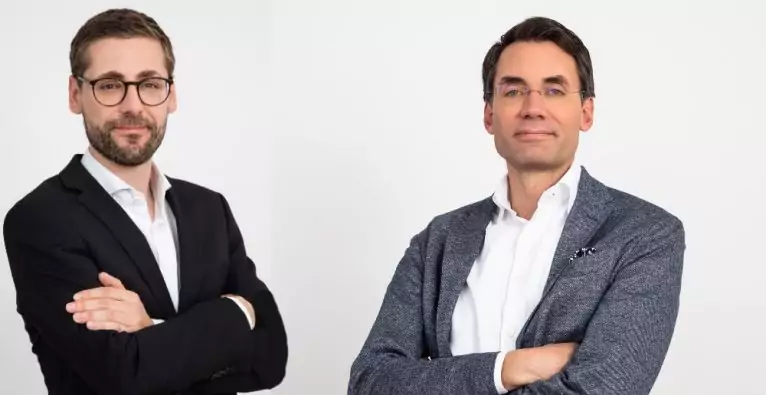
Die Ecovis-Experten Christoph Puchner und David Gloser geben im Gastbeitrag einen Überblick über den aktuellen Stand bei der ökosozialen Steuerreform - mit besonderem Augenmerk auf die Auswirkungen auf Startups.
/artikel/oekosoziale-steuerreform-ueberblick-ecovis
(c) Ecovis: Christoph Puchner und David Gloser zur ökosoziale Steuerreform 2021
(c) Ecovis: Christoph Puchner und David Gloser.

Im Nationalrat soll zum Jahresende noch die ökosoziale Steuerreform beschlossen werden. Abgesehen davon wurden bereits einige weitere steuerliche Anpassungen beschlossen und andere stehen noch aus. Highlights zu den wesentlichen Neuerungen bzw. Änderungen zum bisherigen Begutachtungsentwurf auf Basis des derzeitigen Standes werden nachfolgend überblicksartig zusammengefasst:

Mitarbeitergewinnbeteiligung

Bei der Umsetzung der steuerfreien Mitarbeitergewinnbeteiligung wird weiterhin darauf abgestellt, dass diese entweder allen Mitarbeiter:innen oder bestimmten Gruppen von Mitarbeiter:innen gewährt wird. Die Steuerfreiheit von Gewinnbeteiligungen soll bis zum Vorjahres-EBIT (Ergebnis vor Zinsen und Steuern) bzw alternativ bis zum Vorjahres-Konzern-EBIT zustehen.

Da weiterhin auf ein positives Ergebnis aus der operativen Tätigkeit abgestellt wird, ist die Begünstigung für eine Reihe von Unternehmen von vornherein nicht zugänglich (z.B. Startups, Entwicklungsunternehmen, Sanierungsunternehmen) und es kommt zu einer nicht gerechtfertigten Schlechterstellung dieser Unternehmen bzw zu Mitnahmeeffekten für gut gehende Unternehmen.

Essensgutscheine

Der Arbeitgeber kann seinen Arbeitnehmer:innen Essensgutscheine i.H.v. acht Euro pro Arbeitstag steuerfrei geben. Ab dem Kalenderjahr 2022 gilt dies nicht mehr nur für Mahlzeiten, die in einer Gaststätte konsumiert werden, sondern auch für solche, die zwar von einer Gaststätte oder einem Lieferservice zubereitet bzw. geliefert, aber beispielsweise in der Wohnung des Arbeitnehmers (etwa im Homeoffice) konsumiert werden.

Nicht von der Begünstigung umfasst sind weiterhin Mahlzeiten, die nicht von einer Gaststätte oder einem Lieferdienst zubereitet werden (zB von Supermärkten zubereitete und von einem Lieferservice zugestellte Mahlzeiten) sowie Lebensmittellieferungen.

Reaktivierung der Gutscheinregelung für Weihnachtsfeierentfall

Wenn im Kalenderjahr 2021 der steuerfreie Vorteil aus der Teilnahme an Betriebsveranstaltungen nicht oder nicht zur Gänze genutzt werden konnte, soll der Arbeitgeber dem Arbeitnehmer Gutscheine bis maximal 365 Euro steuer-, beitrags- und lohnnebenkostenfrei gewähren können. Ein Gutschein bis 365 Euro ist auch dann möglich, wenn der Freibetrag für Betriebsveranstaltungen teilweise in 2021 ausgeschöpft wurde.

Voraussetzung für die Steuerfreiheit ist, dass die Gutscheine im Zeitraum November 2021 bis Jänner 2022 ausgegeben werden. Die Steuerbefreiung soll sowohl Gutscheine von Einzelhändlern als auch von Verbänden von Einzelhändlern umfassen.

Zusätzlich und unabhängig davon, kann die Möglichkeit der steuerfreien Sachzuwendungen (zB Gutscheine) i.H.v. maximal 186 Euro angewendet werden. Die beiden Höchstbeträge sollen wiederum auch in einem Gutschein kumuliert werden können.

Senkung Lohnsteuertarif

In diesem Zusammenhang sollen die zweite und dritte Stufe des Einkommensteuertarifs reduziert werden. Die Senkung der Tarifstufe von 35 Prozent auf 30 Prozent soll ab dem 1. Juli 2022 gelten und die Senkung der Tarifstufe von 42 Prozent auf 40 Prozent ab dem 1. Juli 2023.

Da der Einkommensteuertarif kalenderjahrbezogen ist, soll die unterjährige Absenkung des Steuersatzes durch einen sich daraus ergebenen Mischsteuersatz berücksichtig werden. Durch Anwendung eines arithmetischen Mittelwertes der jeweiligen Tarifstufen wird eine zeitliche Wirkung der Entlastung somit genau in der Jahreshälfte unterstellt. Das heißt, für das gesamte Kalenderjahr 2022 kommt für die zweite Tarifstufe ein errechneter Mischsteuersatz von 32,5 Prozent und im Kalenderjahr 2023 für die dritte Tarifstufe ein errechneter Mischsteuersatz von 41 Prozent zu Anwendung. Der Mischsteuersatz von 32,5 Prozent soll demnach rückwirkend bereits ab 1.1.2022 anwendbar sein.

Für die Monate Jänner 2022 bis zur Kundmachung bzw. Anpassung der Lohnverrechnungssoftware soll die Tarifsenkung auf 32,5 Prozent im Rahmen einer vom Arbeitgeber durchzuführenden Aufrollung entsprechend berücksichtigt werden. Die Aufrollung ist vom Arbeitgeber, unter Berücksichtigung der technischen und organisatorischen Möglichkeiten, so rasch wie möglich durchzuführen, spätestens jedoch bis Ende Mai 2022.

Corona-Prämie

Weiters wurde mittels Initiativantrag, wie im letzten Jahr, eine abgabenfreie Corona-Prämie für 2021 i.H.v. bis zu 3.000 Euro angekündigt. Auf Basis erster durchgesickerter Informationen soll die Corona-Prämie bis Februar 2022 ausbezahlt werden dürfen. Die finale Umsetzung bleibt noch abzuwarten.

Investitionsfreibetrag

Der Investitionsfreibetrag, der als zusätzliche Betriebsausgabe das steuerliche Ergebnis im Jahr der Anschaffung oder Herstellung reduziert, soll wie geplant kommen. Im Verhältnis zur Begutachtung hat es noch geringfügige Änderungen gegeben:

  • Die bereits vorgesehene Verordnungsermächtigung betreffend die Regelung der Zuordnung von Investitionen zum Bereich Ökologisierung soll nun dahingehend erweitert werden, dass sich das Finanzamt einer Einrichtung mit entsprechender Expertise bedienen kann. Damit soll eine fachlich fundierte Zuordnung von Investitionen zum Bereich Ökologisierung unterstützt werden.
  • Der Investitionsfreibetrag soll im Jahr der Anschaffung oder Herstellung (Fertigstellung) des begünstigten Wirtschaftsgutes geltend gemacht werden können. Erstreckt sich die Anschaffung oder Herstellung von Anlagegütern über mehr als ein Wirtschaftsjahr, soll der Investitionsfreibetrag bereits von den aktivierten Teilbeträgen der Anschaffungs- oder Herstellungskosten, die auf das einzelne Wirtschaftsjahr entfallen, geltend gemacht werden können. Aufgrund der Inkrafttretensvorschrift (erstmalig auf nach dem 31.12.2022 angeschaffte oder hergestellte Wirtschaftsgüter anzuwenden) ist im Zuge von geplanten Investitionsmaßnahmen auf die fristgerechte Umsetzung zu achten.
  • Die bisher vorgesehene spezielle Wartetastenverlustregelung für die Fälle, wo durch die Geltendmachung des Investitionsfreibetrages ein Verlust entsteht oder erhöht wird, wurde wieder gestrichen.

Da Startups gerade in der Anfangs- bzw Entwicklungsphase regelmäßig Verluste aufweisen, wirkt sich ein Investitionsfreibetrag insoweit nicht unmittelbar aus.

Degressive Abschreibung

Die mit dem COVID-19-StMG vorgesehene befristete Möglichkeit der Inanspruchnahme der degressiven Abschreibung unabhängig vom unternehmensrechtlichen Jahresabschluss soll im Sinne der Konjunkturstärkung um ein weiteres Jahr verlängert werden. Für vor dem 1.1.2023 angeschaffte oder hergestellte Wirtschaftsgüter kann daher die degressive Abschreibung weiterhin ungeachtet der Abschreibungsmethode bzw. der Abschreibungshöhe im Unternehmensrecht ausgeschöpft werden (keine Maßgeblichkeit § 5 Abs 1 EStG-Gewinnermittler).

Besteuerung von Kryptowährungen

Weiters soll die angekündigte Reform der Änderung der Besteuerung von Kryptowährungen durch Integrierung in das Kapitalvermögen leicht adaptiert umgesetzt werden. Die wesentlichen Änderungen zum bisherigen Begutachtungsentwurf sind:

  • Es wurde daran festgehalten, dass die Steuerpflicht für Einkünfte aus Kryptowährungen mit 1.3.2022 in Kraft treten und erstmals auf Kryptowährungen anzuwenden sein soll, die nach dem 28.2.2021 angeschafft wurden. Werden Kryptowährungen, die vor dem 1.3.2021 angeschafft wurden, nach dem 28.2.2022 zur Erzielung laufender Einkünfte aus Kryptowährungen oder zum Erwerb von Kryptowährungen verwendet, gelten die erworbenen Kryptowährungen als nach dem 28.2.2021 angeschafft. Werden Kryptowährungen nach dem 31.12.2021 und vor dem 1.3.2022 steuerpflichtig realisiert, können die Einkünfte auf Antrag des Steuerpflichtigen bereits nach dem neuen Regime besteuert werden.
  • Der Tausch von Kryptowährungen (zB Bitcoin in Ethereum; aufgrund der Definition von Kryptowährungen fallen darunter auch Stablecoins) führt – im Gegensatz zum Tausch gegen FIAT-Geld oder andere Wirtschaftsgüter/Leistungen – wie geplant nicht zu einer steuerpflichtigen Realisierung. Zudem sollen Aufwendungen, die mit solchen Tauschvorgängen in Zusammenhang stehen, steuerlich unbeachtlich sein (dh tauschbedingte Transaktionskosten stellten keine Werbungskosten oder nachträgliche Anschaffungsnebenkosten für die getauschten Kryptowährungseinheiten dar).
  • Explizit ausgenommen von den laufenden Einkünften soll der Erwerb von Kryptowährungen sein, bei denen die Leistung zur Transaktionsverarbeitung lediglich im Einsatz von vorhandenen Kryptowährungen besteht (Staking), Kryptowährungen unentgeltlich (Airdrops) oder nur gegen eine unwesentliche Gegenleistung (Bounties) übertragen werden. Weiters sollen nun auch Kryptowährungen, die einem Steuerpflichtigen im Rahmen einer Abspaltung von der ursprünglichen Blockchain zugehen (Hardfork), davon umfasst sein. Diese Vorgänge werden erst im Zeitpunkt der Veräußerung besteuert.
  • Weiters soll abschließend eine Legaldefinition des Begriffs „Kryptowährung“ erfolgen. Daraus folgt, dass sogenannte „Non-Fungible Token“ (NFT) als nicht austauschbare/vertretbare Wirtschaftsgüter grundsätzlich mangels ihrer Eigenschaft als Tauschmittel nicht von der Definition einer Kryptowährung erfasst sein sollen. Dies gilt ebenso für sogenannte „Asset-Token“, denen reale Werte zugrunde liegen (zB Wertpapiere, Immobilien). Diese fallen als Derivate unter den Tatbestand des § 27 Abs. 4 EStG.
  • Einkünfte aus Kryptowährungen sollen – sofern der besondere Steuersatz zur Anwendung gelangt – im Falle eines inländischen Schuldners oder eines inländischen Dienstleisters der Kapitalertragsteuerabzugspflicht unterliegen. Die Verpflichtung zum Kapitalertragsteuerabzug für Einkünfte aus Kryptowährungen soll nun erstmals für Kapitalerträge gelten, die nach dem 31.12.2023 anfallen. Sind dem Abzugsverpflichteten die tatsächlichen Anschaffungskosten nicht bekannt, ist wie folgt vorzugehen:
    • Die Anschaffungskosten und der Anschaffungszeitpunkt sind auf Grundlage der Angaben des Steuerpflichtigen anzusetzen, soweit beim Abzugsverpflichteten keine entgegenstehenden Daten vorhanden sind. Mittels Verordnung kann die nähere Vorgangsweise festgelegt und dabei insbesondere vorgesehen werden, in welcher Form die Angaben des Steuerpflichtigen zu erfolgen haben und wie bei Erwerben derselben Kryptowährung in zeitlicher Aufeinanderfolge der Ansatz der Anschaffungskosten zu erfolgen hat.
    • Ist der Anschaffungszeitpunkt nicht bekannt oder wurde dieser vom Steuerpflichtigen nicht bzw. nicht richtig angegeben, ist von einer Anschaffung nach dem 28.2.2021 auszugehen. Sind die Anschaffungskosten nicht bekannt oder wurden diese vom Steuerpflichtigen nicht bzw. nicht richtig angegeben, hat der Abzugsverpflichtete im Rahmen der späteren Realisierung davon auszugehen, dass die Anschaffungskosten dem halben Erlös entsprechen.

Die Autoren

Christoph Puchner und David Gloser, sind jeweils Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.

Deine ungelesenen Artikel:
16.11.2026

Emmi-Gründer Dennis Just: „Geld ist nicht das Problem, sondern die Qualität der Teams und Unternehmen“

Ein halbes Jahr nach dem Mega-Exit an Mistral ist Emmi AI Geschichte und Co-Founder Dennis Just als Mistrals Vice President Manufacturing für ein stark wachsendes Team am Standort Linz mitverantwortlich. Wir trafen Just am Rande der invest.austria conference zum Interview über die Umstellung nach dem Exit und über eine kantige These zum heimischen Startup-Ökosystem.
/artikel/emmi-gruender-dennis-just-geld-ist-nicht-das-problem-sondern-die-qualitaet-der-teams-und-unternehmen
16.11.2026

Emmi-Gründer Dennis Just: „Geld ist nicht das Problem, sondern die Qualität der Teams und Unternehmen“

Ein halbes Jahr nach dem Mega-Exit an Mistral ist Emmi AI Geschichte und Co-Founder Dennis Just als Mistrals Vice President Manufacturing für ein stark wachsendes Team am Standort Linz mitverantwortlich. Wir trafen Just am Rande der invest.austria conference zum Interview über die Umstellung nach dem Exit und über eine kantige These zum heimischen Startup-Ökosystem.
/artikel/emmi-gruender-dennis-just-geld-ist-nicht-das-problem-sondern-die-qualitaet-der-teams-und-unternehmen
Dennis Just | (c) brutkasten / Dominik Perlaki

Es war eine der größten News des Jahres im heimischen Startup-Ökosystem: Im Mai verkündete das auf Physics AI spezialisierte Linzer KI-Startup Emmi AI seinen Exit im dreistelligen Millionenbereich an den französischen KI-Riesen Mistral.

Schon damals lud brutkasten Co-Founder Dennis Just zum Interview. Rund ein halbes Jahr später trafen wir ihn, mittlerweile Vice President Manufacturing des Pariser Decacorns, im Rahmen der invest.austria conference in Wien erneut. Er erzählte uns über die (persönliche) Umstellung nach dem Exit und teilte eine durchaus provokante These, woran es im österreichischen Startup-Ökosystem tatsächlich mangle.


brutkasten: Wir haben vor ein paar Monaten über den Exit berichtet, du warst damals auch im Video-Interview bei uns im Studio. Was ist seitdem passiert?

Dennis Just: Viel. Emmi AI gibt es so nicht mehr, die Firma ist in Mistral aufgegangen. Wir haben aber immer noch einen wachsenden Standort in Linz, vor allem mit Fokus auf Physics AI und Physical AI – also alles, was Engineering und Robotics angeht. Wir skalieren dort weiter, haben aber natürlich jetzt innerhalb eines großen Unternehmens eine andere Aufgabe übernommen. Wir haben das Team quasi in zwei Teile geteilt, die immer noch sehr, sehr eng verbunden sind, aber unterschiedliche Themen innerhalb von Mistral bedienen.

Das eine ist der Research- und Science-Teil, den Johannes [Anm. Brandstetter, Emmi-Co-Founder] leitet. Das heißt, wir sind innerhalb von Mistral verantwortlich für das Thema Physik und Agentic Engineering – also alles, wo es um Orchestrierung etc. innerhalb von klassischem Research and Development geht.

Das zweite Vertical, das wir übernommen haben bzw. aufbauen, ist das Thema Industriekunden. Dazu zählen alle großen Kunden von Mistral, die nicht im Finance-Bereich und nicht im Government-Sektor sind. ASML war ja ein großes Announcement. Airbus und Samsung jetzt mit der Investmentrunde sind weitere Beispiele. Wir sind sozusagen verantwortlich für alles, was Presales und Post-Sales ist: Scoping, am Ende die Delivery von den Produkten und der Technologie, Integration in die Workflows, Orchestrierung.

Und wie war es auf persönlicher Ebene?

Für uns hat sich weniger verändert, was wir tun – wir haben dieselben Sachen vorher schon gemacht. Was sich klar unterschiedlich anfühlt, ist die Verantwortung, die man innerhalb von einem großen Ganzen trägt. Wir waren zwar in die Finanzierungsrunde von Mistral eingebunden, die jetzt stattgefunden hat, aber man führt sie halt nicht mehr selbst, was sich schon anders anfühlt. Wir sind im Leadership, aber wir sind nicht mehr in der Geschäftsführung. Das braucht persönlich ein bisschen Verarbeitungszeit, um damit klarzukommen und sich zurechtzufinden. Wir sind von einer 30- bis 35-Personen-Bude auf 800 zum Zeitpunkt der Akquise und jetzt gerade auf 1.500 Leute gewachsen. Wir wachsen um 200 Mitarbeiter im Monat. Diese Beschleunigung, die man da mitnimmt, ist einfach noch mal eine ganz andere.

Du hast bereits eine Karriere als Serial-Entrepreneur hinter dir, hast mehrere erfolgreiche Unternehmen gegründet, zuletzt eben Emmi. Jetzt bist du Vice President bei Mistral. Ist das das, was du auf Dauer machen willst, oder willst du irgendwann wieder ein eigenes Unternehmen gründen?

Die ehrliche Antwort ist: Es ist schon in irgendeiner Art und Weise komisch. Du bist halt nicht mehr in voller Kontrolle deines eigenen Inputs. Wenn du selbst spielst und verlierst, ist es okay, weil du weißt, dass du dafür verantwortlich bist. Aber hier bist du nicht mehr in voller Kontrolle. Gleichzeitig glaube ich – und wir drei Gründer haben denselben Gedanken –, dass die Reise für uns noch nicht zu Ende ist. Die Reise ist aus unserer Sicht erst zu Ende, wenn wir einen vernünftigen globalen Exit schaffen – und das kann eine Transaktion oder ein IPO mit dem Thema sein, das wir bedienen. Persönlich werde ich, glaube ich, nicht aufhören, Unternehmen zu gründen. Gleichzeitig werde ich nicht nächste Woche anfangen, ein neues Unternehmen zu gründen, denn dafür ist der Zug, auf dem wir gerade sitzen, und die Opportunität einfach zu groß.

Du hast in deiner Keynote hier auf der invest.austria conference einige außergewöhnliche Dinge gesagt. Auch hier wird das altbekannte Thema diskutiert: Wie schaffen wir es, dass in Österreich mehr Tech-Unternehmen skalieren? Du hast gesagt, das Problem siehst du gar nicht primär beim Kapital, sondern bei den Entrepreneurinnen und Entrepreneuren. Kannst du das noch einmal erläutern?

Super gerne. Das basiert natürlich sehr stark auf unserer eigenen Erfahrung als Serial Entrepreneure mit guten Kontakten – um das auch einzuordnen. Wir haben in Europa aus meiner Sicht für gute Ideen, gute Teams und gute Unternehmen kein Problem beim Kapital. Klar, wenn man auf eine Größe wie Mistral blickt, wo es um Milliarden-Fundings geht, sollte man vielleicht etwas tun. Aber im Bereich bis zu dreistelligen Millionensummen haben wir in Europa genug Vehikel, die guten Unternehmen und guten Teams Funding geben, je nachdem, in welcher Phase man ist.

Was wir in Österreich aus meiner Sicht aber nicht haben, sind gute Teams und gute Unternehmen in der Anzahl, in der wir sie bräuchten. Klar hast du die fonios, die Bitpandas, die Dynatraces dieser Welt, und es gibt immer mal ein paar Leuchttürme. Aber die Basis, von der aus wir arbeiten, ist sehr dünn. Meine Hypothese ist, dass Geld nicht das Problem ist, sondern die Qualität der Teams und der Unternehmen, in die das Geld fließt.

Wenn du ein gutes Team hast, ist es dir als opportunistischer Unternehmer auch egal, wo das Geld herkommt. Idealerweise kommt ein großer Teil aus dem lokalen Markt, aber es muss nicht zwingend so sein. In vielen Fällen ist es sogar gut, wenn es von außerhalb kommt, weil man das nutzen will, um international zu expandieren oder strategische Partnerschaften einzugehen.

Woran es aus meiner Sicht hakt, lässt sich mit den richtigen Incentives auf allen Seiten umschreiben. Wir haben gute Forschung, wir haben exzellente Techniker – schau dir Peter Steinberger bei OpenAI an, oder was Sepp Hochreiter an der JKU macht. Aber es gibt zu wenig Anreize, eigene Unternehmen zu gründen, es zu wagen und etwas aufzubauen. Es gibt verschiedene Wege, das auf mehreren Ebenen zu lösen, angefangen dabei, Professoren zu incentivieren. Das ist an der ETH Zürich übrigens Standard, dass eine gewisse Anzahl an Spinoffs hervorgebracht werden muss, um Momentum zu erzeugen. Ich glaube nicht, dass es an Acceleratoren scheitert, sondern wirklich an fundamentalen Anreizen und an Experten, die dabei helfen, das Ganze zu ermöglichen.

Das ist natürlich etwas, was Teil einer Spinoff-Strategie sein könnte, an der ja auch immer wieder gearbeitet wird… Auf einer Konferenz wie dieser ist generell die Frage, was die Politik machen kann, ein großes Thema. Wenn ich dir zuhöre, klingt dein Befund nicht unbedingt nach etwas, wo man sofort einen Hebel der Politik ansetzen kann. Siehst du trotzdem Dinge, die die Politik beitragen könnte?

Wo die Politik am meisten helfen kann, ist, die richtigen Anreize und Freiheiten auf universitärer Ebene zu setzen, weil die Universitäten am Ende von der Politik gesteuert werden. Der private Markt hingegen reguliert sich selbst. Es ist zwar schön, dass wir einen 500-Millionen-Dachfonds haben, aber die Frage bleibt: Wo soll der investieren? Du hast die Invest AG, dann zwei größere VCs und vielleicht drei, vier kleinere. Die haben kein Geldproblem, die haben eher ein Return-Problem. Ich würde den größten Hebel darin sehen, die Infrastruktur und die Anreize zu schaffen, statt mit Muskelkraft hineinzugehen. Man muss den Rahmen setzen – der Rest passiert dann ganz von alleine.

Du sprichst von Spinoffs. Bitpanda war Österreichs erstes Unicorn und ist kein Spinoff. Wenn man sich weltweit umsieht, sind auch längst nicht alle erfolgreichen Tech-Unternehmen als Spinoff gestartet. Was könnte man abseits des universitären Bereichs tun, um das Unternehmertum zu fördern? In den USA funktioniert es ja auch bei Nicht-Spinoffs deutlich besser…

Absolut. Für mich ist das Thema Spinoff ein Ankerpunkt, der sehr greifbar und verständlich ist, deshalb nutzt man ihn gerne als Beispiel. Am Ende muss sich die Kultur ändern. Alle jüngeren Unternehmen, die groß geworden sind – und dann wie GoStudent vielleicht auch wieder kleiner –, kommen aus einer Bildungsschicht, die weiß, wie man Software oder Machine-Learning-Modelle baut. Ich würde grundsätzlich immer in der Phase Ende Schule / Anfang Studium ansetzen, weil das die Phase ist, in der man am stärksten geprägt wird.

Man muss irgendwo anfangen: Wenn man in einem Bereich spezielles Know-how hat und die richtigen Anreize setzt, entstehen automatisch Unternehmen, die an der Weltspitze stehen, die automatisch Funding anziehen und Wert schaffen. Ich würde klar definieren, in welchen Bereichen man Weltspitze sein will, und forschungsseitig gezielt dorthin investieren. Das steht im Moment konträr zur aktuellen Hochschulfinanzierungsthematik, die in der Szene sehr kritisch gesehen wird und eigentlich das falsche Signal setzt.

Was sich im Kern ändern muss, ist aber auch die Kultur – und Kultur ändert sich am langsamsten. Da fehlen mir auch die Patentrezepte, wie man am besten ansetzt. Aber Kultur ändert sich am besten über Gewohnheiten, und Gewohnheiten entstehen durch sichtbare Erfolge.

Daran möchte ich meine letzte Frage anschließen: Du hast in deiner Keynote erwähnt, dass du deine Laufbahn im E-Sport begonnen hast und dort gelernt hast, immer den ersten Platz belegen zu wollen. Kann man dieses Mindset aufbauen? Oder hat man das einfach oder eben nicht?

Gefühlt bekommt man das schon früh in der Erziehung mit. Ich weiß nicht, ob man Ambition oder einen solchen Anspruch künstlich erzeugen kann, aber es ist definitiv etwas Kulturelles. Wenn du Eltern hast, die selbst unternehmerisch tätig waren, wirst du viel eher in diese Richtung geprägt. Es geht um ein kompetitives Verhalten – das im Übrigen auch nicht immer gesund ist, das will ich gar nicht schönreden –, aber man muss irgendwo anfangen. Die Eier und die Ambition zu haben, sich das Ziel ganz nach oben zu setzen und eben nicht nur mitschwimmen zu wollen, ist übrigens nichts, was die Politik verordnen sollte. Die Politik incentiviert aber ohnehin eher das Mitschwimmen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick