05.09.2018

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

Das Wiener InsureTech-Startup netinsurer will sich als Plattform mit einem zweiseitigen Geschäftsmodell zwischen Versicherern und deren Vertriebskanälen etablieren. Derzeit laufen Verhandlungen über ein siebenstelliges Investment. Wir sprachen mit Co-Founder Bernhard Klemen.
/artikel/netinsurer-bernhard-klemen
netinsurer: Gründer Bernhard Klemen - InsureTech
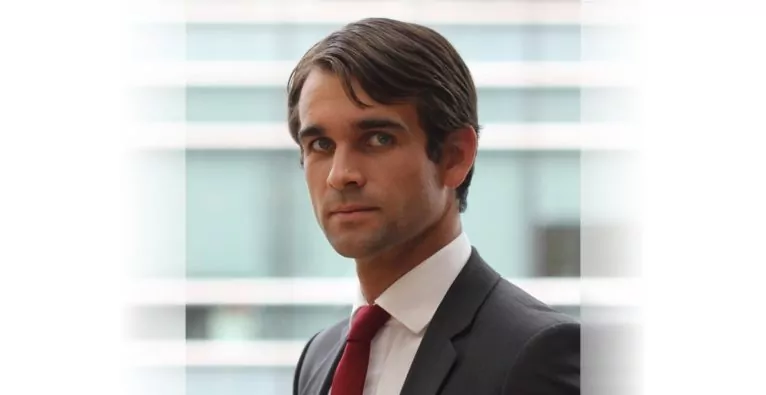
(c) netinsurer: Gründer Bernhard Klemen

„Versicherungen will eigentlich niemand von sich aus kaufen“, sagt Bernhard Klemen, Co-Founder des Wiener InsureTech-Startups netinsurer. Denn es ginge um Dinge wie Tod und Unfälle. „Das sind Verdrängungsthemen“, erklärt der Gründer, und deswegen fiele es sehr schwer, eine Vielzahl von Versicherungsprodukten rein digital zu verkaufen. „Hier braucht es Menschenkontakt und daher laufen in unseren Kernmärkten mehr als 90 Prozent der Verkäufe nach wie vor über traditionelle Kanäle“, erklärt der Founder.

+++ brutkasten Meetup #InsureTech am 12.9. +++

Zwei große Zielgruppen auf Vertriebsseite

Mit seiner Software Vertriebskanäle wie MaklerInnen und VersicherungsagentInnen digital zu ersetzen, sei dem Gründerteam, das umfassende Berufserfahrungen und Expertise aus dem Versicherungsbereich mitbringt, daher nicht in den Sinn gekommen. Vielmehr wolle man sie mit einem Hybrid-Modell als Partner unterstützen – und nicht nur sie. „Wir sind uns mit der Zeit klar über unsere Usecases geworden“, sagt Bernhard Klemen. Zwei große Zielgruppen hätten sich dabei auf Vertriebsseite herauskristallisiert. Erstens eben ausgebildete SpezialistInnen wie MaklerInnen, allein in Österreich rund 4000, und Versicherung-AgentInnen (in Ö. ca. 11.000). Zweitens Vertriebe, die neben ihrem Kerngeschäft Versicherungen „mitverkaufen“, etwa Banken.

„Klarer Leitfaden für einen strukturierten Verkaufsprozess“

Die Software von netinsurer soll den KundInnen eine Menge Arbeit abnehmen. Vereinfacht gesagt handelt es sich dabei um einen digitalen Fragenkatalog bzw. Gesprächsleitfaden, der schnell das individuelle Risiko des Kunden identifiziert und dann das optimale Versicherungsprodukt aus der riesigen Zahl an Optionen am Markt herausfiltert. „Für die ExpertInnen bringt unser Produkt mehr Effizienz. Für jene, die Versicherungen ‚mitverkaufen‘ bringt es neben Effizienz einen klaren Leitfaden für einen strukturierten Verkaufsprozess“, sagt Klemen.

Bernhard Klemen im Video-Interview:

Live Interview mit Bernhard Klemen: Gründung des ersten pakistanischen VC-Fonds

Bernhard Klemen, Investor und Fonds-Gründer, gewährt im Interview Einblicke in seine Beteiligungen und seine Investmentstrategie, die Gründung des ersten Pakistanischen internationalen VC-Fonds uvm!

Gepostet von DerBrutkasten am Sonntag, 15. Juli 2018

Verkaufsargument: EU-Regulierung IDD

Zugleich werde man auch verschärften EU-Regulierungen gerecht, die derzeit im Rahmen der „Insurance Distribution Directive“ (IDD) eingeführt werden. Bernhard Klemen erklärt: „Diese Richtlinie beinhaltet erstens sehr umfassende Beratungspflichten. BeraterInnen müssen im ‚bestmöglichen Interesse‘ der KundInnen handeln. Das impliziert, dass man das im konkreten Fall beste Produkt auch finden muss. Zweitens bringt die IDD sehr umfassende Dokumentationspflichten, was den Beratungsprozess angeht. Hieraus entstehen für BeraterInnen bzw. VermittlerInnen Haftungsrisiken. Unser Produkt unterstützt unsere KundInnen, die strengeren Anforderungen effizient zu erfüllen“.

Versicherer: netinsurer statt Telefon und Fax

Doch nicht nur auf der Versicherungs-Vertriebsseite verfolgt netinsurer ein Business-Modell – Umsätze werden hier über monatliche Lizenz-Gebühren erzielt. Auch auf der Seite der Versicherer hat das InsureTech-Startup eine Einnahmequelle. Der Grund: Es biete sich viel Potenzial für Verwaltungskostenersparnis. „Die Versicherungen machen relevante Teile ihrer Umsätze über unabhängige Vertriebe, etwa MaklerInnen. Die Informationen und Daten kommen da über eine Vielzahl einzelner Kanäle, darunter auch Telefon und Fax, zurück. Über uns wird der Vorgang auch für die Versicherer standardisiert und automatisiert“, sagt der Gründer.

Expansion: „Den Großteil des Produkts kann man 1:1 übernehmen“

Dieses zweiseitige Geschäftsmodell sei inzwischen gut angelaufen, sagt Klemen. In Österreich könne man auf Basis bereits abgeschlossener Verträge in den kommenden Monaten prinzipiell den Break Even erreichen. Doch insgesamt stehen die Zeichen klar auf Expansion und Investition. Oberste Priorität habe dabei die Weiterentwicklung des Produkts, sagt der Co-Founder. Dazu käme die geographische Expansion. „In Deutschland haben wir bereits eine Tochtergesellschaft und einen Vertriebschef. Mit einem der größten Makler-Pools des Landes entwickeln wir momentan eine Deutschland-Version, hierzu wird es in den kommenden Wochen ein Announcement geben“, sagt Klemen. Bei der Expansion werde die EU-Regulierung abermals zum Vorteil für Netinsurer. „Es sind nur geringe Anpassungen notwendig. Den Großteil des Produkts kann man 1:1 übernehmen“.

Siebenstelliger Kapitalbedarf – Suche nach „bestem Partner“

Die großen Pläne haben natürlich ihren Preis. „Der Kapitalbedarf für die Umsetzung ist klar siebenstellig“, sagt der Gründer. Und es werde nicht mehr lange dauern, bis das nötige Investment steht. „Die bestehenden Investoren haben bereits mehr als 500.000 Euro zugesagt. Das ist für uns natürlich ein starkes Signal. Zusätzlich sind wir schon in fortgeschrittenen Gesprächen mit mehreren Family Offices, aber auch mit Stiftungen und VCs. Die sind großteils an uns herangetreten. Es ist also nicht die Frage, ob wir die Runde bald abschließen, sondern wer der beste Partner für uns ist“.

⇒ Zur Page des Startups

Redaktionstipps
Deine ungelesenen Artikel:
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
Scalable-Capital-Co-CEO Erik Podzuweit beim Interview in Wien | Foto: brutkasten

Die Münchner Banking- und Investmentplattform Scalable Capital verwaltet mittlerweile über 60 Milliarden Euro an Kundenvermögen. Seit Anfang Oktober hat das Unternehmen eine offizielle Bankniederlassung in Wien, damit können österreichische Kund:innen erstmals steuereinfach investieren. Das bedeutet: Scalable führt die Kapitalertragsteuer (KESt) auf Gewinne, Dividenden und Zinsen automatisch an das Finanzamt ab, Anleger:innen müssen ihre Kapitalerträge also nicht mehr selbst in der Steuererklärung angeben. Co-Founder und Co-CEO Erik Podzuweit war zum Start in Wien. brutkasten traf ihn zum Gespräch über die Expansionspläne, den Mitbewerb und seine Vision vom „Finanzcoach in der Tasche“.


brutkasten: Scalable Capital war in Österreich schon länger aktiv, seit Anfang Oktober gibt es eine Bankniederlassung in Wien. Warum gerade jetzt?

Erik Podzuweit: Wir sind als App auf den Systemen einer anderen Bank gestartet und haben in den letzten Jahren unsere gesamte technische Infrastruktur selbst entwickelt und vertikalisiert: mit eigenem Kernbankensystem, eigenem Market Making über einen Handelsplatz, den wir gemeinsam mit der Börse Hannover betreiben, sowie eigener Konto- und Depotführung. Diese Plattform können wir jetzt nutzen, um viel schneller und flexibler in andere Länder wie Österreich zu gehen.

Man konnte schon vor Jahren als Österreicher Kunde werden, aber nicht steuereinfach. Dafür mussten wir zwei Dinge tun: eine offizielle Bankniederlassung gründen, wie wir es auch vor kurzem in Italien getan haben, und die Steuersoftware entweder einkaufen oder selbst bauen. Für Österreich haben wir sie selbst gebaut. Dank moderner KI-Anwendungen geht das heute extrem effizient im eigenen Haus. Das waren die letzten Schritte zu einem massentauglichen Produkt in Österreich. Jetzt bauen wir das lokale Team weiter aus und fahren das Marketing hoch. Ab Mitte Oktober werden wir in ganz Österreich mit Werbung deutlich präsenter sein. Und es kommen weitere Produkte: im November Festgeld und später ein Kreditangebot.

Wie wollt ihr in die breite Masse gehen? Anbieter wie Bitpanda setzen stark auf Sportsponsoring.

Wir setzen sehr stark auf Außenwerbung, parallel spielen wir die ganze Klaviatur des Online-Marketings. Sportsponsoring machen wir nur in kleinem Umfang, da gibt es viele Streuverluste. Und wir sind in einem zyklischen Markt: Bei volatilen Börsen muss man das Marketing zurückfahren können. Bei Krypto hat man das gesehen, da ist das Handelsvolumen eingebrochen, und es war schwer, aus mehrjährigen Verträgen wieder rauszukommen.

Welche Zielgruppe sprecht ihr in Österreich an?

Vor ein paar Jahren waren wir viel nischiger. Unsere klassische Kundschaft waren die sogenannten Smart Busy Professionals: Menschen, die noch nicht zwangsläufig reich sind, aber gut ausgebildet, mit gutem Einkommen, oft städtisch, die in der Wirtschaft oder als Programmierer arbeiten. Bei einer klassischen Bank fallen diese Kundinnen und Kunden oft durchs Raster: Sie passen noch nicht ins Private Banking, sind aber auch keine Retailkunden, denen man irgendeinen Fonds verkauft. Mit der Zeit werden sie immer attraktiver. Heute gehen wir eine viel breitere Masse an. Neben dem Investieren haben wir mit Tagesgeld und Festgeld auch den Bereich Sparen. 2,6 Prozent Zinsen versteht jeder. Damit gewinnt man auch Kunden, die wenig Risiko wollen oder in Rente sind, und zwar von klassischen Banken. Die Smart Busy Professionals kommen eher von anderen Online-Banken zu uns.

Wer ist euer direkter Mitbewerber?

Mit Bitpanda sehen wir wenig Überschneidung. Wir haben ein Kryptoangebot, Bitpanda hat ein Aktienangebot, aber das sind zwei getrennte Welten. Dann schon eher alle Banken. Wenn man aber auf Preis, Zins, Gebühren und das Nutzererlebnis schaut, sind die klassischen Banken keine direkte Konkurrenz für uns. Der direkteste Mitbewerber ist Trade Republic. Aber es gibt Unterschiede im Preismodell und bei den Zinsen. Unser Zins ist etwas besser. Wir liegen bei 2,6 Prozent versus 2,5 Prozent.

Warum braucht es ein lokales Team in Wien, wenn Geldanlage ein globales Geschäft ist?

Wenn ein österreichischer Kunde eine Tesla-Aktie kauft, ist das dieselbe Aktie wie für einen italienischen Kunden. Aber im Kundengeschäft braucht man lokale Präsenz. Auch BlackRock hat ein Büro in Wien und eins in Mailand, man kann Europa nicht allein aus New York steuern, und wir nicht allein aus München. Die regionalen Unterschiede liegen vor allem auf der Steuerseite. Jetzt fangen auch einzelne Staaten der EU an, gezielte steuerliche Anreize und Zuschüsse zum Investieren zu geben. In Deutschland kommt das Altersvorsorgedepot, in Österreich wird das Zukunftsdepot diskutiert. Da muss man die Entscheidungen nah verfolgen und ein lokales Produkt bauen. Sobald das Zukunftsdepot kommt, werden wir es maßgeschneidert in Österreich anbieten.

Welche Ziele habt ihr euch für Österreich gesetzt?

Der österreichische Markt ist zwar kleiner als der deutsche, aber die durchschnittlichen Depotgrößen sind hier sogar etwas höher. Ziel ist es, in den nächsten Jahren ein Kundenvolumen von zehn bis zwanzig Milliarden Euro in Österreich aufzubauen. Aktuell liegen wir bei über 60 Milliarden auf der gesamten Plattform. In vier bis sechs Jahren soll die Hälfte des Kundenstamms von außerhalb Deutschlands kommen. Dabei sind wir klar auf Europa fokussiert, eine Expansion darüber hinaus planen wir nicht.

Ihr habt Agentic Investing eingeführt. Was ist die Idee, und wer nutzt das?

Wir haben zwei Schnittstellen geöffnet – technisch nennt sich die eine CLI (Command Line Interface) und die andere MCP (Model Context Protocol). Über die erste kann ein Kunde seine eigene KI-Anwendung anschließen. Über die MCP-Schnittstelle können auch Leute ohne Programmierkenntnisse in wenigen Minuten beispielsweise ChatGPT oder Claude mit ihrem Scalable-Konto verknüpfen. Man stellt die Freiheitsgrade ein: Im Read-Only-Modus sieht und analysiert der Agent das Portfolio, erstellt Charts oder aggregiert Newsfeeds. Wer möchte, kann ihn aber auch bis zum Ausführen von Trades und Trading-Strategien freischalten. Geblockt ist aus Sicherheitsgründen jede Zahlung, es kann nie Geld abfließen. Das Feature ist vor ein paar Wochen gestartet, die ersten 20.000 Agenten sind täglich aktiv. Noch nutzt es eher die technologieaffine Kundschaft, vor allem für Portfolioanalysen, manche fahren aber bereits aktive Strategien.

Und die Zukunft?

Ich erwarte nicht, dass jeder Kunde komplexe Trading-Strategien umsetzt, das macht für die meisten auch gar keinen Sinn. Die Vision ist eine Welt, in der jeder einen persönlichen Agenten hat. Der sagt nicht nur, dein Konto bei Bank XY hat zu wenig Zinsen, sondern eröffnet direkt ein Konto und Depot bei Scalable. Man sagt: “Ich habe zehn Euro im Monat übrig und möchte mit mittlerem Risiko anlegen” und der Agent sucht die passenden ETFs heraus und setzt einen Sparplan auf. Der Anspruch ist dabei nicht die zusätzliche Rendite, sondern dass der Zugang zum Kapitalmarkt einfacher wird. 80 Prozent der Menschen haben noch nie investiert. Ein Finanzcoach in der Tasche, der auch aktiv werden kann, das ist die Zukunft der Geldanlage. Das kommt nicht von heute auf morgen, aber in den nächsten Jahren. Private Geldanlage ist im Aufwind, Anbieter wie wir senken Hürden und Gebühren, und jetzt kommt KI dazu. Das ist ein ideales Zusammenspiel.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“