10.12.2024
GASTBEITRAG

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

Krypto-Steuerexpertin Natalie Enzinger erklärt im Gastbeitrag, worauf Unternehmen bei Kryptoinvestments achten müssen.
/artikel/kryptowaehrungen-bitcoin-in-der-gmbh-bilanz-steuer
Krypto-Steuerexpertin Natalie Enzinger | (c) Enzinger Steuerberatung

Bitcoin hat kürzlich die magische Marke von 100.000 US-Dollar überschritten (brutkasten berichtete) und sorgt weltweit für Schlagzeilen. Der Hype um Kryptowährungen wie Bitcoin und Ethereum erreicht nicht nur private Anleger:innen, sondern rückt auch immer stärker in den Fokus von Unternehmen. Dies wirft insbesondere für Kapitalgesellschaften wie GmbHs oder FlexCos wichtige bilanzielle und steuerliche Fragen auf. Natalie Enzinger, Krypto-Steuerexpertin und Geschäftsführerin von crypto-tax.at, CEO des spezialisierten Krypto-Accounting- und Forensik-Dienstleisters questr.io sowie Vorstandsmitglied der Digital Asset Association Austria (DAAA), klärt auf, worauf Geschäftsführer:innen achten müssen.


Gewinnermittlung 

Kapitalgesellschaften sind verpflichtet, nach den Vorschriften des Unternehmensgesetzbuches (UGB) eine Bilanz sowie eine Gewinn- und Verlustrechnung zu erstellen. Das österreichische Unternehmensrecht legt dabei besonderen Wert auf den Gläubigerschutz, was eine vorsichtige Bewertung der Vermögensgegenstände erfordert. Verluste sind sofort, Gewinne erst bei tatsächlicher Realisierung auszuweisen. Im Steuerrecht hingegen wird tendenziell eine höhere Bemessungsgrundlage angestrebt, wodurch beispielsweise Wertminderungen oder Abschreibungen restriktiver gehandhabt werden.

Erwerb von Kryptowährungen und deren Zuordnung

Beim Erwerb von Kryptowährungen werden die Anschaffungskosten in der Bilanz erfasst. Ob Kryptowährungen als Anlage- oder Umlaufvermögen bilanziert werden, hängt von ihrer Verwendung ab:

  • Anlagevermögen: Werden Kryptowährungen langfristig gehalten (z. B. als strategische Reserve), zählen sie zu den immateriellen Vermögensgegenständen. Ein eigener Posten „Kryptowährungen“ in der Bilanz schafft hier Transparenz.
  • Umlaufvermögen: Für kurzfristige, spekulative Handelsaktivitäten werden Kryptowährungen unter „sonstige Vermögensgegenstände“ erfasst. Wichtig: Kryptowährungen gelten nicht als liquide Mittel, da sie kein gesetzliches Zahlungsmittel sind.

Die Klassifizierung ist entscheidend, da sie Auswirkung auf die Bewertung zum Bilanzstichtag hat.

Tauschvorgänge: Unterschiede zwischen Bilanz und Steuer

Ein häufiges Missverständnis bei Unternehmern besteht in der Behandlung von Tauschvorgängen zwischen Kryptowährungen. Hier gehen Unternehmens- und Steuerrecht in Österreich unterschiedliche Wege:

  • Unternehmensrecht: Jeder Tausch gilt als Veräußerung und muss sofort gewinn- oder verlustwirksam erfasst werden. Der Marktwert der hingegebenen und erhaltenen Kryptowährung dient dabei als Berechnungsgrundlage.
  • Steuerrecht: Der Tausch zwischen Kryptowährungen untereinander ist nicht steuerbar. Die ursprünglichen Anschaffungskosten der hingegebenen Kryptowährung werden auf die neu erhaltene Kryptowährung übertragen. Erst bei einem Verkauf in Fiatgeld wird der Gewinn oder Verlust steuerlich relevant.

Praxisbeispiel: Ein Unternehmen tauscht Bitcoin im Wert von 10.000 Euro gegen Ether. Unternehmensrechtlich wird dieser Tausch als Veräußerung betrachtet, und ein etwaiger Gewinn oder Verlust aus dem Bitcoin wird sofort in der Gewinn- und Verlustrechnung erfasst. Steuerrechtlich bleibt der Tausch hingegen ohne unmittelbare steuerliche Konsequenzen. Erst bei einem späteren Verkauf der erhaltenen Ether-Bestände gegen Euro wird ein steuerpflichtiger Gewinn oder Verlust realisiert.

Staking-Erträge: Bilanzieren und versteuern

Für Unternehmen, die Erträge aus dem Staking von Kryptowährungen erzielen, gelten ebenfalls unterschiedliche Regeln:

  • Unternehmensrecht: Erträge aus Staking werden zum Zeitpunkt des Zuflusses in der Gewinn- und Verlustrechnung erfasst, unabhängig davon, ob die Kryptowährung später gegen gesetzliches Zahlungsmittel verkauft wird. 
  • Steuerrecht: Erst bei der Umwandlung in gesetzliches Zahlungsmittel oder Tausch in andere Wirtschaftsgüter oder Dienstleistungen werden die Erträge steuerpflichtig. 

Praxisbeispiel: Ein Unternehmen erhält durch das Staking von Ether wöchentliche Rewards in Höhe von 1.000 Euro. Diese Rewards werden unternehmensrechtlich sofort als Ertrag in der Gewinn- und Verlustrechnung ausgewiesen. Steuerlich entsteht die Steuerpflicht jedoch erst, wenn diese Rewards beispielsweise in Euro umgetauscht oder für den Kauf von anderen Wirtschaftsgütern oder Dienstleistungen verwendet werden.

Überleitungsrechnung: Die Brücke zwischen zwei Welten

Aufgrund der unterschiedlichen Vorgaben in Unternehmens- und Steuerrecht sind Überleitungsrechnungen vom Unternehmensrecht auf das Steuerrecht („Mehr-Weniger-Rechnung“) notwendig. Ausgehend vom unternehmensrechtlichen Gewinn wird durch Zu- und Abschläge auf das steuerliche Ergebnis übergeleitet. Das Problem: Am Markt fehlen derzeit noch die Softwarelösungen, die diese Abweichungen automatisch berücksichtigen. Besonders bei einer großen Anzahl an Transaktionen steigt daher der manuelle Aufwand – und mit ihm die Fehleranfälligkeit. Bis solche spezialisierten Tools verfügbar sind, bleibt die Unterstützung durch spezialisierte Steuerberater:innen ein entscheidender Erfolgsfaktor, um die Abweichungen korrekt und effizient abzubilden.

Risiken vermeiden

Die Einbindung von Kryptowährungen bietet vielfältige Chancen – birgt jedoch ebenso rechtliche und steuerliche Herausforderungen, die mit sorgfältiger Planung gemeistert werden können. Die Integration von Kryptowährungen in das Portfolio einer GmbH oder FlexCo verlangt daher ein hohes Maß an Sorgfalt bei der bilanzrechtlichen und steuerlichen Behandlung. Um die Potenziale digitaler Assets optimal zu nutzen und gleichzeitig Risiken – insbesondere bei Betriebsprüfungen – zu minimieren, ist die Zusammenarbeit mit spezialisierten Steuerberater:innen unverzichtbar. Mit fundierter Beratung lassen sich rechtliche Fallstricke vermeiden und individuelle Strategien entwickeln, die eine gesetzeskonforme Umsetzung gewährleisten.


Disclaimer: Dieser Gastbeitrag gibt bloß einen ersten Überblick und erhebt keinen Anspruch auf Vollständigkeit. Er kann ein ausführliches und individuelles Beratungsgespräch nicht ersetzen. Crypto-tax bzw. Enzinger Steuerberatung GmbH übernehmen keine Haftung für die Richtigkeit, Aktualität und Vollständigkeit dieser Information.

Deine ungelesenen Artikel:
04.11.2026

SAP stellt neue KI-Tools vor – eines davon kommt auf der Internationalen Raumstation (ISS) zum Einsatz

SAP arbeitet an einem umfassenderen Einsatz von KI in Unternehmen und stellte dafür bei seiner Entwicklerkonferenz TechEd neue Technologien vor. Sie sollen unter anderem die Zusammenarbeit von KI-Agenten verbessern, ihren Einsatz besser kontrollierbar machen und Datenanalysen selbst unter den besonderen Bedingungen der ISS ermöglichen.
/artikel/sap-stellt-neue-ki-tools-vor-eines-davon-kommt-auf-der-internationalen-raumstation-iss-zum-einsatz
04.11.2026

SAP stellt neue KI-Tools vor – eines davon kommt auf der Internationalen Raumstation (ISS) zum Einsatz

SAP arbeitet an einem umfassenderen Einsatz von KI in Unternehmen und stellte dafür bei seiner Entwicklerkonferenz TechEd neue Technologien vor. Sie sollen unter anderem die Zusammenarbeit von KI-Agenten verbessern, ihren Einsatz besser kontrollierbar machen und Datenanalysen selbst unter den besonderen Bedingungen der ISS ermöglichen.
/artikel/sap-stellt-neue-ki-tools-vor-eines-davon-kommt-auf-der-internationalen-raumstation-iss-zum-einsatz
ISS, SAP
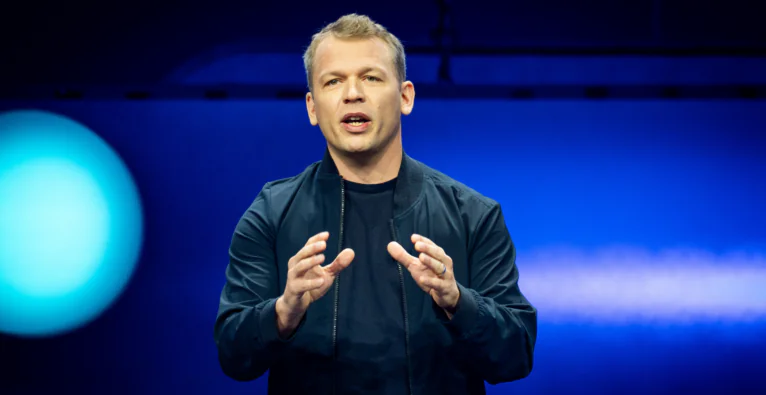
Philipp Herzig, CTO SAP I © SAP

SAP hat auf seiner jährlichen Entwicklerkonferenz „SAP TechEd“ Ende Oktober eine Reihe von KI-Innovationen bekannt gegeben, die das SAP-Portfolio für Entwickler erweitern. Erweiterungen der Joule-Lösungen und der SAP Business AI Platform – einschließlich des neuesten Foundation Models von SAP für tabellarische Daten – sollen neue Tools zur Entwicklung und Erweiterung von KI-Agenten bereitstellen. Zugleich sollen sie den Agenten Daten- und Geschäftskontext für logisches Denken sowie zusätzliche Governance-Kontrollen bieten. Um sie unternehmensweit verantwortungsvoll einsetzen zu können, so der Plan.

SAP Business AI Plattform als Basis

„Auf der SAP TechEd präsentieren Entwickler seit jeher die neuesten Innovationen“ sagt Philipp Herzig, CTO von SAP. „In diesem Jahr zeigen wir, wie KI nicht einfach nur lernt, Unternehmen zu verstehen, sondern auch Geschäftsprozesse abzuwickeln. In ‚Joule Work‘ machen Nutzer ihre Eingaben und erledigen Aufgaben in einer durchgängigen Anwendungsumgebung, in der gesamten SAP-Landschaft und darüber hinaus. Das ist die Neuerung, die wir in großem Maßstab bereitstellen.“

Die Basis von allem bildet die SAP Business AI Plattform. Sie sorge für eine schnellere Wertschöpfung, da Geschäftsprozesse von Anfang an verstanden würden, und biete eine höhere Genauigkeit. „Außerdem erfüllt sie die Anforderungen von Unternehmen, gewährleistet ab der ersten Implementierung einen sicheren, kontrollierten und konformen Betrieb und bietet eine einzigartige Kontextebene, die auf dem Prozess- und Branchenwissen aus über 50 Jahren aufbaut, das in jeder Agenten-Aktion verankert ist“, so Herzig weiter.

Code und No-Code

Gebaut werden KI-Agenten im „Joule Studio“. Das ist sowohl ohne Programmierkenntnisse per Klick-Baukasten (No-Code) möglich, als auch mit eigenem Code (Pro-Code). Dafür stehen über 70 verschiedene KI-Modelle zur Auswahl.

Durch neue Funktionen für „Joule Work“ sollen KI-Agenten noch wirkungsvoller komplexe Geschäftsprozesse über offene Protokolle (A2A und MCP) handhaben können. Diese Innovationen machen „Joule Work“ leistungsfähiger, um den Kontext besser zu verstehen, Entscheidungen zu treffen und mehrstufige Workflows über Unternehmenssysteme und Geschäftsbereiche hinweg auszuführen, so der Claim.

SAP erweitert seine KI-Plattform damit eigenen Angaben zufolge um eine neue Orchestrierungsschicht, damit Assistenten und Agenten komplexe, mehrstufige Abläufe über verschiedene SAP-Systeme hinweg zuverlässiger erledigen können. Der SAP Knowledge Graph soll künftig auch Daten aus kundeneigenen SAP- und Drittquellen einbinden, sodass Nutzer ihre Informationen in natürlicher Sprache durchsuchen und exakte, auf den eigenen Daten basierende Antworten erhalten.

Auch andere Anbieter-Einbindung möglich

Agenten anderer Anbieter sollen außerdem über ein kontrolliertes Agenten-Gateway sicher auf „Joule Agents“ zugreifen und mit ihnen zusammenarbeiten können, ohne dass „Kontrolle und Governance verloren gehen“. Das neue „SAP Enterprise AI Gateway“ bündelt zudem Authentifizierung, Richtlinien, Routing, Überwachung, Nutzungsverfolgung und Auditing des gesamten KI-Datenverkehrs im Unternehmen. Ergänzend sollen ein neuer „Joule Assistent“, der „SAP AI Agent Hub“ und ein „AI Governance Assistant“ Kunden dabei helfen, die EU-KI-Verordnung einzuhalten.

Beim „Tabular Foundation Model“ kündigt SAP das Modell „SAP-RPT-2.0“ an, das künftig auch Anomalien und Ausreißer in Tabellendaten erkennen soll. „SAP-RPT-TS“ hingegen soll Geschäftskennzahlen prognostizieren können.

Einsatz auf der ISS

„Es gibt große Weiterentwicklungen bei unseren Tabular Foundation Models“, ergänzt Herzig. „Daraus ist inzwischen eine ganze Modellfamilie geworden. Ein etwas ausgefallener technischer Ausblick ist, dass wir diese Modelle gemeinsam mit Hewlett Packard Enterprise auch auf der Internationalen Raumstation (ISS) einsetzen – für die vorausschauende Wartung im Weltraum.“ Das Modell soll zudem Ausfälle vorhersagen können, ohne dass die dafür benötigten Daten zur Erde übertragen werden müssen.

„SAP-RPT wurde generisch trainiert und kann– ähnlich wie große Sprachmodelle im Bereich Sprache – auf eine Vielzahl unterschiedlicher Anwendungsgebiete übertragen werden“, so Herzig weiter. „Creditplus verwendet solche Modelle beispielsweise für die Risikobewertung. Hitachi setzt sie für die vorausschauende Wartung seiner Maschinen ein. ‚Oxford Cancer‚ nutzt sie, um anhand von Proteinmarkern Krebserkrankungen bei Patienten besser vorherzusagen als mit bisherigen Modellen“, sagt er.

Wenn man sich die Internationale Raumstation ansehe, genauer gesagt das Columbus-Modul, in dem SAP das Modell einsetzt, gebe es dort enorme Datenmengen.

„Nicht einfach zur Erde herunterladen“

„Die Maschinen auf der ISS erzeugen Telemetriedaten, die sehr nützlich sind. Allerdings handelt es sich um rund zehn Gigabyte an Daten. Diese kann man nicht einfach zur Erde herunterladen – das würde viel zu lange dauern, wenn man schnell reagieren möchte, etwa um bestimmte Muster oder Auffälligkeiten in Zeitreihen zu erkennen“, erklärt Herzig. „Die Modelle lassen sich direkt vor Ort einsetzen, weil sie im Vergleich zu großen Sprachmodellen relativ klein sind. Sie können also unmittelbar auf der Raumstation betrieben werden. Und es ist kein Training erforderlich. Man speist die aktuellen Daten direkt als Live-Datenstrom ein und erhält sofort Vorhersagen.“

Der CTO sieht den Anwendungsfall auf der Raumstation nicht bloß als eine Marketingaktion, sondern als Zeugnis dafür, wie weit man gehen könne. Er sagt: „Wie nützlich ist die Technologie unter solch extremen Bedingungen? Auf der Erde ist heute vieles einfach. Wir haben schnelle Internetverbindungen und leistungsfähige GPUs. Bei solchen Anwendungsfällen spielt die Latenz kaum eine Rolle. Aber können wir auch in einer Umgebung echten Mehrwert schaffen, die nur eingeschränkt angebunden ist – oder zumindest sehr weit entfernt? Genau das wollten wir zeigen: Mit einer lokalen Verarbeitungsumgebung lassen sich Probleme lösen, deren Lösung sonst schwierig wäre, weil man zunächst sämtliche Daten zur Erde übertragen müsste. Anschließend müsste man sie dort auswerten und die Ergebnisse zurückübermitteln. Dann könnte es aber bereits zu spät sein.“

SAP löst „Data Drift“-Problem

Ein zentrales Problem bei klassischen KI-Modellen ist der sogenannte Data Drift: Data Scientists trainieren ihre Modelle auf historischen Daten, doch schon beim Abschluss des Trainings können sich die eintreffenden Daten statistisch verändert haben. Die neuen Modelle von SAP wollen genau hier ansetzen.

Man könne jederzeit aktuelle Daten ins Kontextfenster geben und erhalte darauf basierend präzise Vorhersagen, ohne neu trainieren zu müssen. „Veränderungen in Struktur oder Eigenschaften der Daten erkennt das Modell unmittelbar“, betont Herzig. „Das wollten wir demonstrieren: Müsste man bei veränderten Bedingungen erst alle Informationen zur Erde übertragen und das gesamte Modell neu trainieren, wäre es dafür viel zu spät. Dann würde man auf der ISS sagen: ‚Schön, dass ihr uns das jetzt mitteilt – aber das hättet ihr uns schon vor einem oder zwei Monaten sagen müssen‘.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung