22.01.2018

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

Gastbeitrag. Natalie Enzinger legt mit ihrer Enzinger Steuerberatung einen Fokus auf die Besteuerung im Krypto-Bereich. Für den Brutkasten erläutert sie die Frage: Wann sind im Krypto-Trading Steuern abzuführen?
/artikel/krypto-trading-und-steuern
Krypto-Trading und Steuern - Krypto-Assets im Ertragssteuerrecht - Trading, Staking & STO
(c) Enzinger Steuerberatung: Natalie Enzinger

Das Jahr 2017 war aufgrund des starken Kursanstieges das Erfolgsjahr schlechthin für Bitcoin und andere Kryptowährungen. Die Anzahl der Neuregistrierungen bei Kryptobörsen wie Kraken, Poloniex & Co boomten, sodass sogar die eine oder andere Börse die Neueröffnung von Trading-Accounts vorübergehend aussetzen musste. Viele sind mit dem Trading von Kryptowährungen reich geworden. Ja, es gibt sie wirklich, jene Personen die durch das Trading von Bitcoins und Altcoins im Jahr 2017 ein beträchtliches Vermögen aufgebaut haben. Aber welche Regeln gelten eigentlich bei Krypto-Trading und Steuern?

+++ “Bitcoins haben per se keinen Wert” – Erste Bank bringt “Krypto-Basics” +++

Ein Jahr als Grenze – HODLer nicht betroffen

Werden Bitcoins oder andere Coins länger als ein Jahr im Privatvermögen gehalten, sind allfällige Kursgewinne nach der derzeitigen Rechtslage steuerfrei. Steuerfreiheit besteht nur dann, wenn die jeweilige Kryptowährung mehr als ein Jahr (von Tag zu Tag gerechnet) gehalten wird. Der „HODLer“ – wie es in der Kryptosprache so schön heißt – ist daher aus steuerlicher Sicht fein draußen, solange er die jeweilige Kryptowährungen nicht in andere Coins getauscht hat oder die Kryptowährung als Tauschmittel gegen Waren oder Dienstleistungen verwendet hat.

Krypto-Trading und Steuern: Die Sache mit dem Tauschgrundsatz

Der Tausch ist im Steuerrecht ganz allgemein eine entgeltliches Geschäft, dh. werden Wirtschaftsgüter, wie zum Beispiel Kryptowährungen, getauscht, so liegt eine Veräußerung des hingegebenen Wirtschaftsgutes und eine Anschaffung des erworbenen Wirtschaftsgutes vor. Hat das hingegebene Wirtschaftsgut seit seiner Anschaffung eine Wertsteigerung erfahren, ist diese Wertsteigerung nach derzeitiger Rechtslage mit dem Einkommensteuertarif (Achtung: nicht mit 27,5 Prozent!) im Rahmen der Einkünfte aus Spekulationsgeschäften zu besteuern, sofern die Anschaffung nicht länger als ein Jahr zurückliegt.

Veräußerungserlös – Anschaffungskosten = zu versteuernder Betrag

Auch das BMF hat in der BMF-Info vom 25.07.2017 klargestellt, dass der Handel zwischen Kryptowährungen als Tauschvorgang anzusehen ist. Jeder Tausch von Kryptowährungen innerhalb der Jahresfrist führt daher zur Realisierung von Kursgewinnen beziehungsweise Kursverlusten, welche in Euro umzurechnen sind. Im Zeitpunkt der Veräußerung (bzw. des Tausches gegen andere Kryptowährungen oder Waren bzw. Dienstleistungen) muss für die hingegebene Kryptowährung ein Veräußerungserlös in Euro berechnet werden. Als Kurs für die Umrechnung in Euro wird man idR Kurse der verwendeten Kryptobörsen heranziehen können. Von diesem Veräußerungserlös können die Anschaffungskosten in Abzug gebracht werden.

Wer lückenlos dokumentiert ist im Vorteil

Werden Bestände einer Kryptowährung in mehreren „Tranchen“ hintereinander angeschafft, so stellt sich die Frage, welche Anschaffungskosten vom Veräußerungserlös in Abzug gebracht werden dürfen. Laut BMF-Info ist im Falle eines Verkaufs bzw. Tausches einer in einem „virtual wallet“ gehaltenen Kryptowährung entscheidend, welche dieser „Tranchen“ verkauft wird. Dabei kann laut BMF der Steuerpflichtige eine beliebige Zuordnung vornehmen, wenn der Bestand der jeweiligen angeschafften Kryptowährung hinsichtlich Anschaffungszeitpunkt und Anschaffungskosten lückenlos dokumentiert ist. Ist dies nicht der Fall, sind die jeweils ältesten Bestände einer Kryptowährung als zuerst verkauft anzusehen (sogenannte First-In-First-Out-Methode). Das bedeutet: Wer seine Käufe lückenlos dokumentiert, hat im Hinblick auf die Steuerfreiheit nach einem Jahr, mehr taktischen Spielraum beim Thema Krypto-Trading und Steuern.

Wann müssen Gewinne in die Steuererklärung?

Im Falle von steuerpflichtigen Kursgewinnen und bei Überschreiten der Freigrenze von 440 Euro pro Kalenderjahr sind die Gewinne in der Einkommensteuererklärung zu deklarieren, sofern die jährlichen Gesamteinkünfte insgesamt (also auch aus anderen Verdienstquellen) 11.000 Euro überschreiten. Verluste aus der Veräußerung (bzw. Tausch) eines Kryptowährungsbestandes können mit Gewinnen aus der Veräußerung (bzw. Tausch) von anderen Kryptowährungsbeständen im selben Kalenderjahr saldiert werden. Ergibt sich insgesamt ein Verlust kann dieser weder mit anderen Einkünften (zB aus einem Dienstverhältnis) innerhalb eines Kalenderjahres ausgeglichen werden, noch in die Folgejahre mitgenommen werden. (Anm.: Die Abgabe der Einkommensteuererklärung hat ohne Steuerberater bis zum 30. Juni des Folgejahres elektronisch über FinanzOnline zu erfolgen. Bei Vertretung durch einen Steuerberater gilt eine längere Frist.)

Nachweis- & Dokumentationspflicht: Wenn man nicht dokumentiert, wird geschätzt

Als Nachweis für die Behaltedauer bzw. zur Berechnung der realisierten Gewinne und Verluste ist es notwendig, alle Transaktionen (Trades, Deposits und Withdrawals) der Kryptobörsen bzw. auch alle Transaktionen der persönlichen Adressen, auf denen Kryptowährungsbestände verwaltet werden, evident zu halten. Bei den meisten Exchanges ist es möglich, alle Transaktionen in eine csv-Datei auszugeben. Ein Export dieser Transaktionen sollte jedenfalls regelmäßig durchgeführt werden, um die gesamte „Transaktionshistorie“ belegen zu können. Nur dadurch ist sichergestellt, dass die Transaktionsdaten verfügbar sind, selbst wenn die Kryptobörse ihren Betrieb einstellt. Um die Validität der exportierten Trades zu belegen, empfiehlt es sich, zusätzlich Screenshots der Börsentransaktionen zu machen. Fehlende Nachweise bzw. die Nichterfüllung der Dokumentationspflicht können die Finanzbehörde zu einer Schätzung der Einkünfte berechtigen. Aufgrund der Komplexität und der hohen Dokumentationserfordernisse, empfiehlt sich beim Thema Krypto-Trading und Steuern eine professionelle Unterstützung, beispielsweise durch spezialisierte Steuerberater, in Anspruch zu nehmen.

+++ Es fehlt nicht viel zur Digitalisierung des Steuersystems +++


Natalie Enzinger hat sich mit ihrer Kanzlei Enzinger Steuerberatung (www.enzinger-stb.at, www.crypto-tax.at) auf die Beratung von steuerlichen Fragestellungen in Zusammenhang mit Kryptowährungen spezialisiert. Als Steuerexperten im Bereich Kryptowährungen & FinTech berät Enzinger Steuerberatung Unternehmen und Privatpersonen. Natalie Enzinger gibt ihr steuerliches Wissen über Kryptowährungen außerdem regelmäßig im Rahmen von Vorträgen und Workshops weiter.

Deine ungelesenen Artikel:
19.10.2026

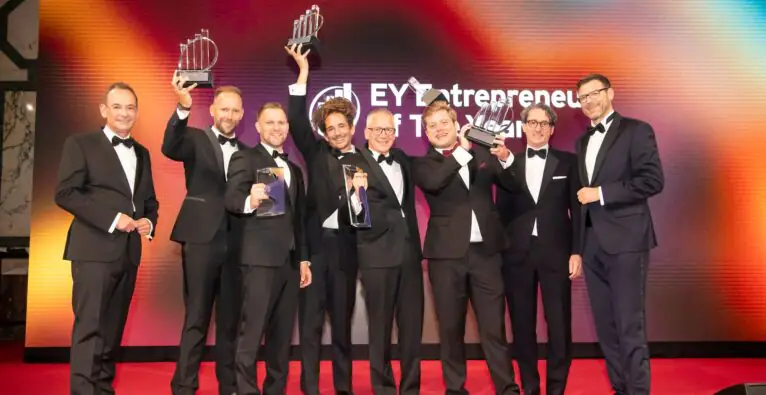
EY Entrepreneur Of The Year 2026: fiskaly, öKlo und Test-Fuchs unter den Siegern

Gleich mehrere bekannte Unternehmen aus Österreichs Startup- und Wirtschaftsszene wurden beim EY Entrepreneur Of The Year 2026 ausgezeichnet.
/artikel/ey-entrepreneur-of-the-year-2026-fiskaly-oeklo-und-test-fuchs-unter-den-siegern
© EY/Point of View - Die Sieger:innen des EY Entrepreneur Of The Year 2026.

Seit über 30 Jahren zeichnet EY in 60 Ländern ausgewählte Entrepreneur:innen für besondere Leistungen aus. Zu den Beurteilungskriterien der Fachjury zählen Wachstum, Zukunftspotenzial, Innovation, Mitarbeitendenführung und gesellschaftliche Verantwortung.

Entrepreneur Of The Year in vier Kategorien

„Beim diesjährigen EY Entrepreneur Of The Year 2026 wollen wir unter dem Motto ‚Shapers of the Future‘ jene Unternehmer:innen in Österreich auszeichnen, die mit Weitblick und Entschlossenheit Veränderungen anstoßen, die langfristigen Erfolg ermöglichen und gleichzeitig positive Impulse für Wirtschaft und Gesellschaft setzen“, sagt Erich Lehner, Partner bei EY und Verantwortlicher für den Award in Österreich.

Der Unternehmerpreis wurde heuer von der Fachjury in vier Kategorien vergeben: „Innovation & Hightech“, „Handel & Konsumgüter“, „Dienstleistungen“ und „Social Entrepreneur“. Darüber hinaus wurde Johannes Ferner, Gründer von fiskaly und Sieger des EY Scale-up Award 2026, in der Kategorie „Start-ups“ ausgezeichnet.

Fiskaly entwickelt cloudbasierte Lösungen für die steuerliche Compliance von Transaktionen in Europa: Fiskalisierung, E-Invoicing, Archivierung und digitale Belege. Das 2019 in Wien gegründete FinTech unterstützt Unternehmen dabei, gesetzliche Anforderungen zu erfüllen. Johannes Ferner verfolgt seit der Gründung die Vision, „Fiskalisierung und steuerliche Compliance in Europa einfacher, effizienter und zukunftssicher“ zu gestalten.

Bogianzidis gewinnt Social Entrepreneur

Mit öKlo-Gründer Niko Bogianzidis wurde eine weitere Persönlichkeit aus der Startup-Szene ausgezeichnet. Der Founder erhielt die Auszeichnung als „Social Entrepreneur“ des Jahres. Sein Startup entwickelt nachhaltige Sanitärlösungen und verfolgt das Ziel, Kreislaufwirtschaft im Sanitärbereich voranzutreiben.

Volker Fuchs von Test-Fuchs indes wurde in der Kategorie „Innovation & Hightech“ prämiert. Das Familienunternehmen hat sich seit seiner Gründung nach dem Zweiten Weltkrieg von einem regionalen Betrieb zu einem global agierenden Technologieunternehmen entwickelt und baut hochspezialisierte Testsysteme und technische Lösungen für internationale Industriekunden, insbesondere in der Luftfahrtbranche. Dabei werden Mechanik, Elektronik und Software unter einem Dach entwickelt und gefertigt. Fuchs wurde zudem ausgewählt, Österreich beim EY World Entrepreneur Of The Year Award im Juni 2027 zu vertreten.

Industrieanlagenbauer und Bäckerhandwerk

Die Kategorie „Dienstleistungen“ ging an Roman Zauner und Andreas Beck von der Zaunergroup, einem oberösterreichischen Industrieanlagen- und Rohrleitungsbauer, der auf die großen Industrien der Zukunft setzt. Zu den Meilensteinen zählen der Einstieg ins Data-Center-Geschäft, die Zusammenarbeit mit einem strategischen Partner und internationale Großprojekte, darunter Vorhaben für Google in Norwegen und Österreich.

In der Kategorie „Handel & Konsumgüter“ überzeugte Martin Auer, der mit seinem gleichnamigen Unternehmen traditionelles Bäckerhandwerk mit Gastronomie, Markenerlebnis und hohem Qualitätsanspruch verbindet. Wachstumsimpulse setzt er mit der Expansion nach New York und dem Ausbau des Gastronomie- und Kaffeegeschäfts.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen