23.03.2022

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten

Was diese Woche die Kryptomärkte bewegt: US-Anhörung über digitale Assets, Ukraine legalisiert Kryptoassets, Krypto-Spenden für afghanische Studentinnen.
/artikel/krypto-marktausblick-23-03-2022
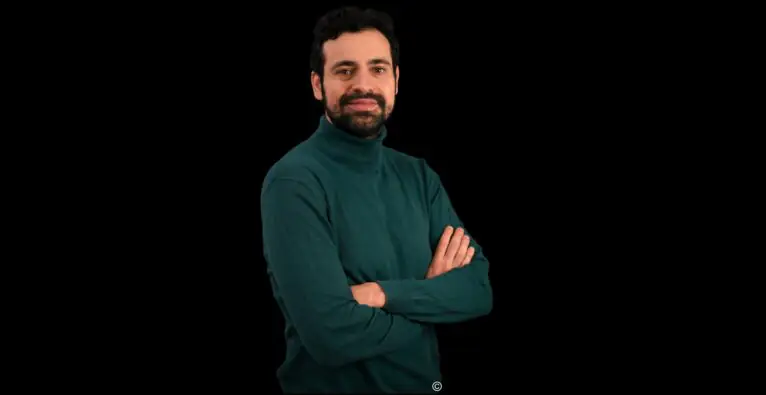
Leena ElDeeb ist als Research Associate Mitglied des Research-Teams von 21shares © 21shares/Unsplash/Montage

Leena ElDeeb ist als Research Associate Mitglied des Research-Teams von 21shares und analysiert in einem Gastbeitrag den Kryptomarkt mit einem besonderen Fokus auf regulatorische und ökologische Auswirkungen.


Trotz der geopolitischen Lage hat sich auf dem Kryptomarkt in den letzten sieben Tagen ein Kurs der Erholung abgezeichnet, die Bitcoin und Ethereum eine Steigerung von sieben bzw. 16 Prozent bescherte. Und nicht nur das: Der Ethereum-Mittbewerber Avalanche verzeichnete ein Wachstum rund sage und schreibe 28,7 Prozent – eine Tendenz, die durchaus auf das steigende Interesse am NFT-Ökosystem zurückzuführen sein könnte. Schließlich erlebte das Avalanche-Netzwerk nicht nur einen 48-prozentigen Anstieg an NFT-Verkäufen, auch die Nachricht, dass Avalanche in das Anchor-Sparprotokoll auf der Terra-Blockchain eingebettet wird, sorgte für Aufsehen.

Im Großen und Ganzen hat der Markt aufgrund der massiven Abflüsse an den Bitcoin-Börsen ein leichtes Aufwärtsmomentum erhalten. Dies könnte darauf hindeuten, dass institutionelle Investoren und vermögende Privatpersonen das aktuelle Preisniveau im Bereich von 38.000 bis 42.000 Dollar nutzen, um BTC-Bestände zu erwerben und langfristig zu halten. Dieses Phänomen ist oft vor einer Rallye zu beobachten, wie wir sie auch im November 2020 und im September 2021 erlebten.

© Glassnode

Und auch der Ausblick für das zweitgrößte Kryptoasset Ethereum bleibt bullish, wie die Zahlen beweisen: ETH stieg auf einen Kurs von über 3.000 Dollar und Hedgefonds-Manager wie Three Arrows Capital investierten mehr als 110 Millionen Dollar in Ethereum. Händler beabsichtigen damit, von einem Preisanstieg von Ethereum als Folge des Umstiegs des Assets auf das Proof-of-Stake-Verfahren zu profitieren.

Kryptowährungs-Sektor in der Ukraine legalisiert

Nachdem die Regierung der Ukraine Krypto-Spenden in Wert von rund 62 Millionen Dollar erhalten hatte, unterzeichnete Präsident Wolodymyr Selenskyj ein Gesetz über „virtuelle Assets“, das Kryptowährungen als Anlageklasse legalisiert. Das neue Gesetz wird lokalen und ausländischen Börsen ermöglichen, legal im Land zu operieren und zum ersten Mal einen regulatorischen Rahmen für den offenen Kryptomarkt zu schaffen.

Afghanistans Bevölkerung findet durch Krypto-Assets zu finanzieller Inklusion

Wie die Nachrichtenagentur AFP berichtet, verhelfen Kryptowährungen den Bewohnern des von einer Finanzkrise, Sanktionen und diplomatischer Isolation geprägten Afghanistan zu neuer finanzieller Inklusion. Als Folge der nach der Machtergreifung der Taliban erwirkten Sanktionen sind Banküberweisungen in Afghanistan unmöglich geworden, und selbst Afghanen, die Geld auf einer Bank verwahrt haben, können maximal 200 Dollar pro Woche (für Unternehmen sind es 2.000 Dollar pro Woche) davon abheben.

Wie Untersuchungen zeigen, richten die durch die Vereinigten Staaten erstmals 1999 erlassenen Sanktionen gegen Afghanistan mehr Schaden an, als sie Nutzen gebracht haben. Eines Berichts von US Today zufolge werden im nächsten Jahr wohl mehr Menschen an den wirtschaftlichen Folgen der Sanktionen sterben als in den gesamten 20 Jahren des Krieges.

Kryptowährungen können in diesem Zusammenhang eigentlich nur als Retter in der Not betrachtet werden. Das beweist auch Code to Inspire, eine NGO unter der Leitung der Aktivistin Fereshteh Forough. Im Rahmen des Projektes erhalten rund einhundert afghanische Studentinnen in Herat Kryptospenden im Gegenwert von rund 200 Dollar im Monat – und das nur wenige Monate nachdem die Stadt unter die Herrschaft der Taliban fiel.

Wie wir bei 21Shares immer wieder betonen, haben die vielfältigen Einsatzmöglichkeiten von Kryptowährungen in Zeiten von Konflikten und Verzweiflung eine noch viel stärkere Wirkung. Wie wir bereits erläutert haben, wird die Verwendung von Kryptoassets durch Regierungen, die damit Sanktionen umgehen, unwahrscheinlicher. Der wahre Nutznießer ist und bleibt jedoch die unbewaffnete Zivilbevölkerung in kriegsgeplagten Ländern, die schon immer den größten Preis für Kriege bezahlt hat.

Krypto und Sanktionen

Am vergangenen Donnerstag veranstaltete der US-Senatsausschuss für Banken, Wohnungswesen und städtische Angelegenheiten eine Anhörung, um die Rolle von Krypto-Assets bei der Verfolgung illegaler Finanzgeschäfte zu erfassen. Im Folgenden ein Überblick der wichtigsten Erkenntnisse:

Jonathan Levin, Mitgründer und Chief Strategy Officer von Chainalysis, Inc.
Nach Levin bieten Bitcoin und Ethereum aktuell die größte Chance, bei Finanzdienstleistungen für mehr Transparenz zu sorgen und neue Wege für den Handel zu schaffen. So wie Chainalysis sich die Transparenz der Blockchains und die Beständigkeit der darin enthaltenen Aufzeichnungen zunutze mache, um illegale Aktivitäten aufzuspüren, würden Strafverfolgungsbehörden diese verwenden, um proaktive Schritte zur Untersuchung von Straftaten zu unternehmen, ohne dass Vorladungen zugestellt werden müssen oder Meldepflichten bestehen.

Die gegen Russland verhängten Sanktionen würden verdeutlichen, wie wichtig Investitionen in die Finanztechnologie sind und zeigen gleichzeitig die Dominanz des Dollars im Laufe des 20. Jahrhunderts. Insofern verwies Levin eindringlich, weiter in die Finanztechnologie zu investieren. Außerdem müsse man jene Finanzinfrastruktur aufbauen, die die Welt im 21. Jahrhundert nutzen wird, da die Einbeziehung digitaler Vermögenswerte den USA helfen würde, die Zukunft zu gestalten. Tatsächlich könnten diese neuen Infrastruktur so aufgebaut werden, dass sie finanzielle Transparenz fördern. Dadurch würde die nationale und öffentliche Sicherheit nicht nur geschützt, sondern auch verbessert.

Michael Mosier, ehemaliger amtierender Direktor, stellvertretender Direktor/Digital Innovation Officer des Financial Crimes Enforcement Network (FinCEN). Zum Thema illegale Finanzierung erinnert Mosier die Senatoren daran, die innerhalb autokratischer Staaten lebenden „Verfechter der Demokratie“ nicht zu vergessen, da deren Finanzierung von Autokraten als illegal angesehen werden könnte. Die gleichen kryptografischen Fähigkeiten, die hier erörtert wurden, ermöglichten es, nachweisbare humanitäre Hilfe für 60.000 Mitarbeiter im Gesundheitswesen in Venezuela sicherzustellen – und das unter einem autoritären Regime.

Gleichermaßen seien in den letzten Wochen Krypto-Vermögenswerte im Wert von mehreren zehn Millionen Dollar an die Ukraine gespendet worden, und zwar schneller und in größerem Umfang die Hilfestellungen der UNO vonstattengegangen wären. Dass solche Spenden im besten Fall auch mehr Transparenz beweisen würden als konventionelle Hilfsprogramme, zeige der „Oil for Food“-Skandal der UN im Irak.

Mosier gab ebenso Aufschluss über einige Beobachtungen bezüglich Ransomware, welche auf das Jahr 1989 zurückgehe – zwei Jahrzehnte vor dem Aufkommen von Bitcoin. Obwohl sich Bitcoin aufgrund seiner Schnelligkeit und der vermeintlichen Anonymität zu einer bevorzugten Zahlungsmethode entwickelt, zugleich jedoch biete dessen Architektur in gewisser Hinsicht mehr Transparenz als der oftmals undurchsichtige internationalen Bankverkehr.

Ein wichtiger Beweis für diese These sei die Wiedererlangung von 2,3 Millionen Dollar von den Angreifern der Colonial Pipeline. Die Zunahme von Ransomware ließe sich eher auf andere Entwicklungen zurückführen: Das Aufkommen von Ransomware selbst als Service, welches Kits unabhängig von Programmierkenntnissen weithin verfügbar macht und die Einstiegshürden drastisch senkt.

Zusätzlich zu den zweifachen Erpressungen erhöhen sich die Forderungen von Cyber-Angreifern erheblich, da diese damit drohen, nicht nur den betroffenen Computer zu sperren, sondern die gestohlenen Daten auch zu veröffentlichen. Laut SolarWinds gibt es viele Akteure, die durch nicht-finanzielle Anreize angetrieben werden. Wenn man Cyberkriminalität zu sehr auf Krypto-Vermögenswerte zurückführt, übersieht man wichtige Ursachen und Präventivmaßnahmen, die ergriffen werden können. Sicherlich muss noch einiges getan werden, damit das Web3 sicher zugänglich ist, aber auch im Internet früherer Tage hätte es eine Menge Betrug und Ausbeutung gegeben. Anstatt das Internet abzuschalten, würden Entwickler und Regulierungsbehörden beharrlich Seite an Seite arbeiten, um ein Gleichgewicht zu finden und dabei Risiken und Wege für einen Konsens und Klarheit zu priorisieren.

Michael Chobanian, Gründer von KUNA Exchange, Präsident der Blockchain Association of Ukraine.
Da es laut Chobanian praktisch unmöglich sei, große Geldbeträge von Fiat- in Krypto-Assets zu transferieren, bestehe für die russische Regierung auch keine Möglichkeit, Sanktionen mit Hilfe von Krypto-Assets zu umgehen. Darüber hinaus betonte er, dass viele Russen, egal ob sie sich innerhalb oder außerhalb Russlands befinden, stark auf Kryptowährungen setzen, vor allem unter der Opposition zu Putins Regime. Sobald Gesetze entworfen würden, die russische Nutzer gänzlich ausschließen, würde die Möglichkeit eines Regimesturzes durch eine Opposition zunichte gemacht werden.

Während der Anhörung stellte Senatorin Elizabeth Warren einen Gesetzentwurf vor, der auf die Nutzung von Kryptowährungen durch Russland abzielt. Der „Digital Asset Sanctions4Compliance Enhancement Act“ wird von zehn weiteren demokratischen Senatoren unterstützt, darunter die Vorsitzenden des Ausschusses für auswärtige Beziehungen und Landwirtschaft, nicht jedoch der Vorsitzende des Bankenausschusses, Sherrod Brown. The Block erhielt eine Kopie des noch nicht veröffentlichten Gesetzentwurfs, und berichtete, dass dieser vom Weißen Haus fordert, einen Bericht über alle Krypto-Dienstleister zu erstellen, die mit Russland in Verbindung stehen. Außerdem erteilt dieser Entwurf dem Finanzministerium die weitreichende Befugnis, Krypto-Dienstleister wie Börsen von Transaktionen mit Adressen, die mit Russland in Verbindung stehen, auszuschließen.

In den letzten Wochen haben Kraken, Coinbase Global und Tether die Aufforderung der Ukraine abgelehnt, Transaktionen mit russischen Nutzern zu stoppen. Im Falle der Verabschiedung von Warrens Gesetzentwurf könnten Börsen und Krypto-Projekte, die in den USA tätig sind, gezwungen sein, russische Nutzer in ihren Netzwerken zu sperren.


Disclaimer: Das in diesem Gastbeitrag enthaltene Material dient ausschließlich Informationszwecken. Die 21Shares AG und ihre verbundenen Unternehmen empfehlen keine Maßnahmen auf der Grundlage dieser Informationen. Das Material ist weder als Angebot oder Empfehlung zum Kauf oder Verkauf eines Wertpapiers noch als Anlageberatung auszulegen. Darüber hinaus stellen diese Informationen keine Zusicherung dar, dass die hier beschriebenen Anlagen für eine Person geeignet oder sinnvoll sind. Die Wertentwicklung in der Vergangenheit ist kein Indikator für künftige Kursentwicklungen.

Über die Autorin

Leena ElDeeb ist als Research Associate Mitglied des Research-Teams von 21Shares und ursprünglich Wirtschaftsjournalistin. Für 21Shares untersucht und erklärt sie den Kryptomarkt mit einem besonderen Fokus auf regulatorische und ökologische Auswirkungen.

21Shares verfügt über die weltweit größte Palette an börsengehandelten Kryptowährungsprodukten (ETPs). Mit der Notierung des ersten Kryptowährungsindices an der SIX Swiss Exchange im Jahr 2018 leistete 21Shares Pionierarbeit und erweitert sein Produktportfolio seitdem konsequent mit innovativer Forschung und zukunftsweisenden Ansätzen. 21Shares möchte allen Anlegern eine einfache, sichere und regulierte Möglichkeit für den Kauf, Verkauf und Leerverkauf von Kryptowährungen über bestehende Bank- und Maklerkonten bieten. Onyx, die Emissionsplattform von 21Shares wird sowohl von 21Shares als auch von Drittpartnern für die Emission und das operative Geschäft mit Kryptowährungs-ETPs weltweit genutzt.

Deine ungelesenen Artikel:
09.10.2026

X-Faktor: Warum Liquidation Preference bei einem Millionen-Exit zum Albtraum werden kann

Ein Exit in Millionenhöhe – und trotzdem bleibt für die Gründer:innen kaum etwas übrig. Schuld daran können sogenannte Liquidation Preferences sein, die darüber entscheiden, wer beim Verkauf eines Startups bevorzugt wird. Rechtsanwalt Manuel Mofidian ordnet ein.
/artikel/x-faktor-warum-liquidation-preference-bei-einem-millionen-exit-zum-albtraum-werden-kann
Liquid Preference, Mofidian
© Armin Hubner/Canva - Wirtschafts- und Tech-Anwalt Manuel Mofidian.

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 „Aufbrechen“ erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Für viele Gründer:innen sind 40-Stunden-Wochen ein Fremdwort und freie Wochenenden ein ferner Wunsch – sie opfern unzählige Arbeitsstunden und verzichten auf Gehalt, um ihr Startup aufzubauen. Doch am Ende dieses jahrelangen harten Einsatzes bleibt selbst bei einem vermeintlich erfolgreichen Millionen-Exit in manchen Fällen kaum etwas übrig. Der Grund kann in einer unscheinbaren Klausel des Beteiligungsvertrags liegen; einer Sonderregel für die Verteilung des Exit-Erlöses. Räumt man etwa späteren Investoren eine „Liquidation Preference“ ein, bedienen sich diese beim Verkauf zuerst. Die Realität sieht dann wie folgt aus: Während die Branche gratuliert, können die Gründer:innen und frühe Kapitalgeber trotz fließender Millionen fast leer ausgehen.

So ein Fall sorgte jüngst für Aufsehen, als Martin Granig, Gründer der Spar-App monkee.rocks, von einem Bekannten berichtete, der einen 15-Millionen-Exit hingelegt hatte. Der Founder meinte nach Glückwünschen bloß, der Exit hätte massiver sein müssen, „damit sich was ausgeht“ – hier hatte die Liquidation Preference gegriffen.

Was ist eine Liquidationspräferenz?

Die historischen Wurzeln der Liquidationspräferenz reichen bis ins 19. Jahrhundert zurück, als US-Eisenbahngesellschaften und Banken Vorzugsaktien nutzten. In den 1950er- bis 1970er-Jahren adaptierte die VC-Branche das Modell und machte es im Silicon Valley zum Standard. Doch obwohl die Klausel omnipräsent ist, sorgt sie bis heute für Missverständnisse.

Der Wirtschafts- und Tech-Anwalt Manuel Mofidian bringt es auf den Punkt: „Eine Liquidationspräferenz ist kein gesetzlich definierter Begriff, sondern eine Klausel in einem Beteiligungsvertrag, die man im Einzelfall auslegen muss, aber häufig einem gewissen spezialisierten Marktstandard entspricht.“ Verankert wird sie in der Praxis meist im sogenannten Shareholders Agreement (kurz SHA, deutsch: Gesellschaftervereinbarung). Es geht dabei nicht um die prozentuelle Beteiligung an einem Startup, sondern um die harte Reihenfolge bei der Verteilung von echten Einnahmen (Proceeds) nach einem bestimmten Trigger-Event – im Normalfall dem Exit.

„Vereinfacht gesagt ist die Liquidationspräferenz eine vertraglich vereinbarte Erlösvorzugs-Regelung. Im Normalfall wird ein Verkaufserlös entsprechend den Beteiligungsquoten (pro rata) verteilt; das entspricht auch der gesetzlichen Grundregel. Für den Exit-Fall soll jedoch eine Sonderregel geschaffen werden; mit mitunter überraschendem Ergebnis: Wer etwa 20 Prozent der Anteile hält, aber 70 Millionen Euro investiert hat, kann bei einem Verkaufserlös von 70 Millionen Euro den gesamten Erlös erhalten – und das dank einer Liquidationspräferenz“, so Mofidian.

„Erst wenn die jeweilige Liquidationspräferenz erfüllt wurde, kommt die nächste liquidationspräferierte Gruppe zum Zug; sind alle Liquidationspräferenzen bedient, wird der Rest pro rata verteilt“, erklärt der Wirtschaftsanwalt das sogenannte „Wasserfallprinzip“. Reicht das Geld bei einem mittelgroßen oder kleinen Exit nicht aus, könnten all jene, die ganz unten im Wasserfall stehen, leer ausgehen.

„Ein Startup durchläuft typischerweise gewisse Phasen“, erläutert Mofidian. „So lassen sich die Investorengruppen ganz gut typisieren: Häufig startet man mit ersten Investoren, Business Angels, Family and Friends, teilweise noch Convertibles. Hier herrscht oft noch eine andere Logik als bei späteren Investmentrunden, wo beispielsweise VC-Fonds einsteigen. In diesen späteren Runden, den ‚Series‘, mit professionelleren neuen Investoren verschieben sich regelmäßig die Kräfteverhältnisse, was zu einer Anpassung der Verträge und der damit verbundenen Rechte führt.“

Das Multiple (X-Faktor) als wichtiger Hebel

Bevor man sich jedoch in rechtliche Details und konkrete Definitionen vertieft, muss man bei Liquidation Preference einen wichtigen Hebel verstehen: das Multiple (oder den X-Faktor). Diese Zahl legt fest, wie viel von seinem ursprünglichen Investment der Geldgeber beim Exit vorrangig – also vor der allgemeinen Verteilung nach Beteiligungsquoten – beanspruchen kann.

Das „1×-Multiple“ findet sich so häufig in den Verträgen, dass man dieses fast schon als Branchenstandard bezeichnen könnte. Das bedeutet: Der Investor holt sich zunächst exakt jene Summe zurück, die er in das Startup gesteckt hat. Komplex wird es, wenn Investoren in schwierigen Marktphasen höhere Multiples durchsetzen. Liegt der Faktor bei 1,5×, 2× oder gar 3×, bedeutet das, dass der Investor vorab – also vor der Verteilung nach Prozenten – ein Vielfaches seines eingesetzten Kapitals fordern kann. „Der Faktor hat mit der Beteiligungsquote nichts zu tun: Auch wer nur ein Prozent hält, kann eine fünffache Liquidationspräferenz vereinbart haben“, erklärt Mofidian. Hat ein VC-Fonds also beispielsweise zehn Millionen Euro bei einem 2×-Multiple investiert, zieht er beim Exit sofort 20 Millionen Euro als Liquidationspräferenz ab, bevor der nächste Gesellschafter auch nur einen Cent sieht. Das schmälert den Erlös für Gründer:innen und frühe Investor:innen – mitunter auch für andere, im Rang nachstehende Investorengruppen – dramatisch.

Participating vs. non-participating

Wenn der Faktor (das Multiple) bzw. damit verbunden die Höhe geklärt ist, regeln weitere Zusätze, wie genau ein Investor am restlichen Erlös beteiligt wird.

So gilt „non-participating“ als die üblichste Variante. Der Investor hat hierbei ein Wahlrecht: Er erhält entweder vorab seine Präferenz, also zum Beispiel sein 1×-Investment, zurück, oder er verzichtet auf diesen Vorabzug und nimmt stattdessen seine reguläre prozentuale Quote am gesamten Erlös. Demgegenüber steht „participating“: Diese investorenfreundliche Variante bezeichnet Mofidian als „Eierlegende Wollmilchsau“ – der Geldgeber bekommt zuerst sein Investment als garantierte Risikoprämie vorab ausbezahlt und partizipiert danach zusätzlich noch entsprechend seiner prozentualen Quote am verbleibenden Erlös-Topf; er wird also faktisch doppelt bedient.

Rangordnung – „Senior“ und „Pari passu“

Aus Sicht eines Investors spielt es zudem eine große Rolle, in welchem Rang seine Liquidationspräferenz eingeordnet wird. „Die Ränge drücken das Rangverhältnis der Liquidationspräferenzen zueinander aus. Nach dem Wasserfallprinzip wird grundsätzlich jeder vorrangige Rang vollständig bedient, bevor Erlöse an den nachfolgenden Rang verteilt werden“, erklärt Mofidian. „Reicht der Erlös auf einem Rang nicht, um alle dort angesiedelten Präferenzansprüche voll zu bedienen, wird typischerweise pro rata verteilt – meist im Verhältnis der jeweiligen Präferenzansprüche. Der genaue Schlüssel ist aber Vertragssache.“

Wird der Liquidationspräferenz eines Investors ein „Senior“-Rang eingeräumt, bedeutet das Vorrang gegenüber den zu diesem Zeitpunkt bestehenden bzw. den vertraglich bezeichneten Liquidationspräferenzen. „‚Senior‘ ist eine relative Rangangabe – man ist immer gegenüber jemandem vorrangig. Soll der oberste Rang gemeint sein, spricht man etwa von ‚most senior‘ oder ‚senior to all other liquidation preferences‘. Maßgeblich ist am Ende ohnehin die Verteilungsreihenfolge der Waterfall-Klausel selbst“, so der Anwalt. Vor später geschaffenen „noch vorrangigeren“ Rängen könne man sich durch einen Zustimmungsvorbehalt schützen; das könne allerdings künftige Finanzierungsrunden erschweren und sei auch unüblich.

Mofidian weiter: „Investor:innen vereinbaren häufig, dass ihre Liquidationspräferenz ‚pari passu‘ mit den Liquidationspräferenzen anderer Investor:innen oder Anteilsklassen rangiert – die betreffenden Präferenzen sind dann gleichrangig, keine wird vor der anderen bedient. Innerhalb derselben Anteilsklasse ist eine ausdrückliche Pari-passu-Regelung häufig nur deklaratorisch, sofern für alle Anteile dieselben Präferenzrechte gelten; sie kann jedoch in einigen Konstellationen auch klarstellende Bedeutung haben. Eine wesentliche Bedeutung entfaltet sie zwischen unterschiedlichen Anteilsklassen oder Finanzierungsrunden: Man kann etwa festlegen, dass die Liquidationspräferenzen einer Series A und einer Series B trotz unterschiedlicher Anteilsklassen auf demselben Rang stehen. ‚Pari passu‘ beschreibt also nicht die Anteilsklasse als solche, sondern das Rangverhältnis der jeweiligen Präferenzen“. Gleichrangigkeit bedeutet dabei nicht zwingend, dass auch die Höhe der Präferenzansprüche, die Multiplikatoren oder die sonstigen Investorenrechte identisch sind.

Die Rangordnung führt in der Praxis oft zu sogenannten Stacked Preferences (gestapelten Präferenzen). Faktisch gesehen kommt es dabei meist zum Prinzip „Last in, first out“: Der späteste Geldgeber (z. B. der Lead-Investor der Series C) sichert sich meist den höchsten Rang und holt sich beim Exit (nach Rückführung von Fremdkapital) als Allererster sein Geld aus dem Topf. Ist seine Präferenz bedient, darf sich die vorherige Series B aus dem verbleibenden Rest bedienen; und so weiter bis hinunter zur Series A. Häufig warten am Ende der Nahrungskette die frühen Seed-Investoren sowie Gründer:innen und Mitarbeiter:innen mit ESOP-Anteilen – ist der Exit-Erlös nicht hoch genug, ist der Topf leer, bevor sie erreicht werden.

„Eine der Schwierigkeiten bei Liquidation Preferences ist die Unschärfe der Begrifflichkeiten“, betont Mofidian an dieser Stelle und erklärt, warum es zu Streitereien unter den Beteiligten kommen könnte. Ein typischer Konfliktherd können Triggerdefinitionen sein: Was ist ein Exit? In einem „frühen“ Vertrag kann ein Exit anders definiert sein als im späteren Beteiligungsvertrag. Dazu kommen Side Letters bzw. in Investitionsdokumenten enthaltene Rechte, bei denen Widersprüche auftreten können. Liquidationspräferenzen können ein sinnvolles Instrument der Risikoverteilung sein – aber es kann zu unangenehmen Überraschungen kommen, weil die Beteiligten nicht jedes Szenario durchdenken und durchrechnen.

Die Schicksalsgemeinschaft der Frühphase

Oliver Holle, CEO des Seed-VCs Speedinvest, sieht die Debatte vor allem für die Frühphase pragmatisch: Dank klarer Standards (1×, non-participating) bilden frühe Kapitalgeber und Gründer:innen hier eine Schicksalsgemeinschaft im Sinne von „engsten Verbündeten“. Dramatisch wird es jedoch bei Wertberichtigungen in späten Runden, wenn sich die Ansprüche durch viel frisches Kapital massiv aufsummieren – die bereits erwähnten Stacked Preferences. Wie das in der Praxis aussieht, veranschaulicht Holle am E-Scooter-Anbieter Tier, dessen Preference-Stack nach mehreren Runden und Mergern auf fast eine Milliarde Euro angewachsen ist: „Das sind sie jetzt doch nicht mehr wert. Das heißt, wir haben das wahrscheinlich schon lange auf null abgeschrieben, und die Gründer auch, weil wir da kein Geld rausholen werden, auch wenn diese Firma für fünf-, sechs- oder siebenhundert Millionen Euro verkauft wird. Das ist also eine Realität, die wir absolut durchlebt haben.“ Und damit ist Speedinvest nicht allein.

Konflikte, Statistiken und eine mögliche Zukunft

Was konkrete Statistiken angeht, gibt es im DACH-Raum kaum belastbare öffentliche Marktdaten. Mofidians subjektiver Praxisbeobachtung nach kommen Liquidationspräferenzen jedoch in fast jedem Deal vor, sind ein von Investoren erwarteter Standard und in ihrer Grundform kaum wegzuverhandeln.

Aufgrund globaler Krisen brauchten viele Startups zuletzt jedoch Bridge-Finanzierungen. Um ihre Bewertungen hochzuhalten („Vanity Valuation“), akzeptierten Gründer:innen oft harte Konditionen. Mofidian kann sich vorstellen, dass es in Zukunft aufgrund dieser Dynamik zu Konflikten kommen könnte: „Aufgrund von Brückenfinanzierungen könnten Liquidationspräferenzen wahrscheinlich jetzt relevanter werden, weil wir jetzt einige Senior-Investoren sehen, die zu sehr guten Terms eingestiegen sind, darunter auch Verkaufsrechte. Wenn du in den letzten Jahren investiert hast, und das zu einer vermeintlich guten Bewertung, mit starken Terms, und dir viele Rechte geholt hast, jetzt aber daran zweifelst, dass eine neue Runde zu einer höheren Bewertung realistisch ist, dann pushst du möglicherweise in den Exit. Und das machst du wahrscheinlich nur, weil du eine Liquidationspräferenz, vielleicht sogar mit einem ‚Über-Eins-Faktor‘, hast“, zeichnet Mofidian eine mögliche Zukunft für die heimische Szene. „Ich kann mir vorstellen, dass die Logik, die Liquidationspräferenzen und anderen damit funktionell verbundenen Terms zugrunde liegt, dazu führt, dass der eine oder andere Investor sagt: ‚Ich nutze jetzt meine vertraglichen Möglichkeiten, dränge auf den Exit und hole mir lieber mein Investment 1,5-fach plus ein bisschen extra vom verbleibenden Erlöstopf. Das macht mehr Sinn, als nur darauf zu hoffen, dass es noch eine Runde zu einer viel höheren Bewertung gibt – und selbst wenn sich das so großartig entwickelt, was nicht sicher ist, steht der nächste Investor vermutlich nach dem Last-in-first-out-Prinzip mit seiner Präferenz wieder vor mir.‘“

Der Anwalt ergänzt: „‚Drängen‘ heißt in diesem Kontext: Wenn dieser Investor – etwa in Kombination mit anderen Investoren – starke Drag-Along-Rechte hat, kann er den Verkauf auch gegen den Willen der Founder rechtlich erzwingen.“ Dies gelte selbst dann, wenn die Founder die Bewertung als zu niedrig empfänden und aufgrund der Liquidation Preference leer ausgingen.

Trotz dieser Konsequenzen betont Mofidian nachdrücklich, dass man das Thema auch aus der Investorenperspektive betrachten muss: Die Liquidationspräferenz sei per se nichts Böses und in der Praxis völlig in Ordnung, wenn man sie korrekt verwendet. „Man muss diese Klauseln verstehen, durchrechnen und verschiedene Szenarien durchspielen, damit böse Überraschungen ausbleiben“, sagt der Jurist.

Secondaries als mögliches Instrument

Für Gründer gilt laut dem Experten eine wichtige Regel: Man sollte sich niemals nur auf eine möglichst hohe Firmenbewertung fixieren, wenn die Vorzugsrechte der Investoren im Gegenzug gefährlich stark ausgeprägt sind. Mofidian rät, das Term-Sheet stets als bewegliches Gesamtsystem zu betrachten.

Anstatt Deals aus reiner Angst vor einem Null-Ausstieg kategorisch platzen zu lassen, empfiehlt der Anwalt, allenfalls ungünstigere Liquidationspräferenzen durch andere Mechanismen auszugleichen. Dazu zählen klug verhandelte Drag-Along- und Tag-Along-Rechte. Wenn der Druck allerdings über die Jahre extrem hoch wird, seien Secondaries ein mögliches Tool: Durch den vorzeitigen Verkauf eines kleinen Teils der eigenen Anteile an spätere Investoren könnten Gründer bereits auf dem Weg zum Exit etwas Geld auf dem Privatkonto sichern.

„Das ist jedoch nicht gern gesehen und auch in Österreich oder im DACH-Raum relativ unüblich, aber es passiert“, sagt Mofidian. „Nach ein paar Jahren Arbeit kann man in so einem Fall sagen: ‚Ich habe eine ordentliche Netto-Summe auf meinem Konto. Das erlaubt mir zumindest, mit freiem Kopf weiter an meiner Vision zu bauen.‘“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Marktausblick: Dieses Phänomen ist oft vor einer Rallye zu beobachten