10.11.2022

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“

Das "Buy Now Pay Later"-Dogma hat viele Menschen in die Schuldenfalle getrieben. Einer der Protagonisten dieses Modells führt jetzt ein Spar-Feature ein. Martin Granig, Gründer der monkee-App nennt dies "financial Greenwashing".
/artikel/klarnas-schwenk-zum-spar-modell-ist-scheinheilig
Buy Now Pay Later, Klarna, Martin Granig, monkee, Save Now Pay Later
(c) Adobe.Stock/Jon Anders Wiken - Buy Now Pay Later hat viele in eine Schuldenfalle getrieben.

Es ist eine Sucht. Das Kaufverhalten vieler Menschen war die letzten Jahre durch die Möglichkeit geprägt, Dinge gleich zu kaufen, aber später zu bezahlen. Dieser „Buy Now Pay Later“-Trend (BNPL) führte zu einer hohen Verschuldung von User:innen diverser Payment-Dienste und brachte Anbietern hohe Gewinne.

Eine Besonderheit dabei ist die Möglichkeit, Rechnungen nicht nur später, sondern auch mittels Ratenzahlungen zu begleichen. Verpasste man allerdings Zahlungen und schob sie auf einen späteren Zeitpunkt, so konnte es geschehen, dass man sich plötzlich mit Zinsen von zehn bis 15 Prozent konfrontiert sah. Und hohe Schulden anhäufte.

Monkee-Gründer Martin Granig: „Buy Now Pay Later unter Druck“

Besonders sichtbar wurde dies auf dem Social Media-Kanal TikTok, wo User:innen als Challenge unter #klarnaschulden ihre offenen Rechnungen präsentierten, die teilweise mehrere Tausend Euro betrugen.

Gerade der schwedische Payment-Anbieter steht (nicht nur) bei Martin Granig schwer in der Kritik. Der plötzliche Schwenk zu einem neuen „Spar-Feature“, um auf das „Save Now Buy Later“-Modell umzusteigen, wirkt wie „financial Greenwashing“ sagt er.

„Buy Now Pay Later kommt unter Druck, einerseits weil die Kosten zur Finanzierung steigen und es für Klarna immer teurer wird, Geld auszuleihen, das sie zum Vorfinanzieren des Konsums bei Retailern verwenden können“, erklärt Granig den plötzlichen Umstieg. „Auf der anderen Seite steigt massiv die Anzahl von Konsumenten mit Zahlungsausfällen. Viele sind nicht mehr in der Lage, Raten zurückzuzahlen. Weshalb sich auch Klarnas Kosten im ersten Quartal verzehnfacht haben. Ihr Business-Modell bricht zusammen durch steigende Zinsen.“

Grauzone Kreditvergabe

Es ist nicht nur die Veränderung des wirtschaftlichen Umfeldes von Konsument:innen (Inflation, etc …), die für Payment-Anbieter mit dem BNPL-Modell zum Problem werden.

Der gesamte „Buy Now Pay Later“-Bereich bewegt sich in einer Grauzone. Kreditvergaben sind üblicherweise stark reguliert und unterlaufen strikten Prüfungen durch Banken. Die EU strebt seit kurzem strengere Regeln für Minikredite und den Kauf auf Raten beim Onlineshopping an, um der Verschuldung durch e-Commerce entgegenzuwirken.

„Die Verschärfung ziele auch auf BNPL-Anbieter wie das schwedische Unternehmen Klarna, die einen Teil ihrer Erträge mit Mahngebühren erzielten“, wird Malte Gallée, Deutscher Grüner im EU-Parlament, im Handelsblatt zitiert. Der Zahlungsanbieter hätte sein Geschäftsmodell auf der Überschuldung seiner Kunden aufgebaut.

Trendumkehr: Zuerst sparen, dann kaufen

Auch wenn Granig das neue Spar-Feature von Klarna als „scheinheilig“ bezeichnet, so sieht er doch global einen Trend, den auch Big Player wie Apple und Google nun aufgreifen.

„Der Zeitpunkt ist interessant“, so sagt er. „Nachdem man in den letzten 24 Monaten während Covid Millionen damit gemacht hat, Geld an Menschen zu verleihen, die es sich gar nicht leisten konnten, kommt jetzt das Business-Modell ins Wanken. Dieses neue Feature ist ein ‚interessanter‘ Move.“

Neukundengewinnung wurde kostenintensiver

Granig weiß auch, dass Kosten für Retailer zur Neukundenakquise im Vergleich zum Vorjahr um 66 Prozent gestiegen sind. Seine Smartphone-Spar-Idee, die er gemeinsam mit Christian Schneider und Jean-Yves Bitterlich als monkee-App umgesetzt hat, leiste seit Jahren nicht nur bei User:innen einen Beitrag zu einem verantwortungsvollen Umgang mit Geld, sondern bringe mit Features wie „FutureBoost“ auch für Retailer Vorteile.

Kurz gesagt geht es darum, dass man bei Erreichen eines Sparziels, um etwa ein Smartphone oder einen Laptop zu kaufen, zusätzlich bei monkee-Partnern einen prozentuellen Discount erhalte. Dies bedeute für Business-Partner auch eine gewisse Planungssicherheit.

Monkee: „Save Now Buy Later schädigt nicht“

„Retailer, die bei uns mitmachen, erreichen dadurch sehr relevante Kunden, die genau auf das sparen, was sie anbieten. Damit kreieren sie auch positive Touchpoints, weil sie durch ihre ‚FutureBoosts‘ unsere User:innen bei der Erreichung ihrer Ziele unterstützen. Save Now Buy Later ist verantwortungsvoller und schädigt nicht die finanzielle Gesundheit“, erklärt Granig.

Monkee selbst hat aktuell über 200.000 Downloads und mehr als 400 Partner in Deutschland und Österreich. Darunter nicht nur Verkäufer aus dem Elektronik- oder Urlaubs-Segment (Booking), sondern neuerdings auch Anbieter von „Necessities“ wie REWE, Fressnapf oder Shop Apotheke.

Fokus auf stationären Handel

Ende des Jahres plant monkee zudem mit VISA und quenta eine Smartcard zu launchen, um das System „FutureBoost“ in den stationären Handel zu skalieren.

„Damit erhöht sich der Wert für unsere Kunden sehr, weil das meiste Geld in den stationären Handel fließt; für unsere Partner, weil auch lokale Geschäfte dann loyale Kunden bekommen können“, so Granig abschließend.

Deine ungelesenen Artikel:
05.10.2026

Erster Verkauf: Altrichter-Startup 2nd Cycle bringt PV-Recyclinganlage in den Markt

Das niederösterreichische Green-Tech-Startup 2nd Cycle hat sein erstes Produkt verkauft. Die vollautomatische Entrahmungsanlage für Photovoltaikmodule läuft bereits beim Entsorgungsunternehmen DAKA.
/artikel/erster-verkauf-altrichter-startup-2nd-cycle-bringt-pv-recyclinganlage-in-den-markt
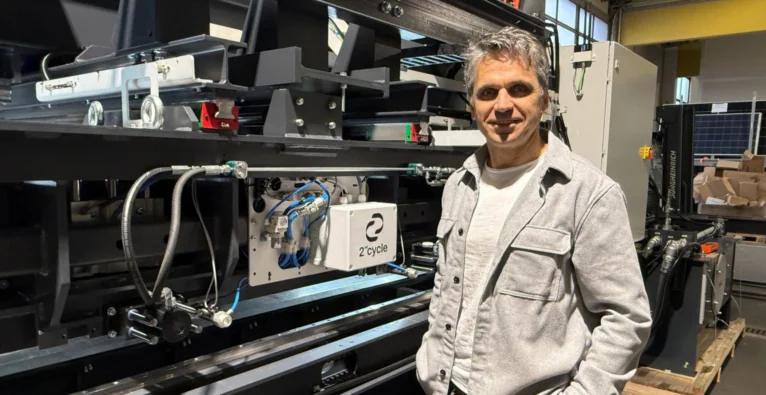
Die Entrahmungsanlage und Michael Altrichter | (c) 2nd Cycle

Anfang 2024 ist 2nd Cycle mit dem Ziel gestartet, gebrauchte Photovoltaikmodule automatisiert zu prüfen und wiederzuverwerten. Nun meldet das Amstettner Startup den ersten Verkauf einer Anlage: Die DAKA Entsorgungsunternehmen GmbH & Co. KG hat als erster Kunde eine vollautomatische Entrahmungsanlage für PV-Module erworben. Die Anlage ist laut Aussendung bereits in Betrieb.

Die Anlage erkennt unterschiedliche Modulformate und entfernt die Aluminiumrahmen automatisch. Sowohl intakte als auch bereits gebrochene, gerahmte Module können ohne mechanische Umrüstung verarbeitet werden. Das Unternehmen betont, dass die Anlage besonders materialschonend arbeite. Das soll zu einer hohen Reinheit der verwertbaren Rohstoffe Glas und Aluminium führen und damit den Wert der recycelten Materialien steigern. Nach eigenen Angaben handelt es sich um die erste vollautomatische Entrahmungsanlage für PV-Module am Markt.

Baustein einer vollautomatischen Recyclingstraße

Die Entrahmungsanlage ist eine zentrale Komponente einer von 2nd Cycle entwickelten vollautomatischen Recyclingstraße für gebrauchte PV-Module. Die Prozesskette ist auf Zero-Touch-Betrieb, hochreine Wertstofffraktionen und einen Durchsatz von bis zu 90 Modulen pro Stunde ausgelegt. Weitere Module für Reinigung, Entfernung der Anschlussdose und Delamination seien teilweise bereits entwickelt oder stünden kurz vor dem Abschluss, heißt es in der Aussendung. DAKA kann die Entrahmungsanlage eigenständig betreiben und später um weitere Komponenten ergänzen.

(c) 2nd Cycle

„Mit der ersten Kundenanlage zeigen wir, dass sich die automatisierte Aufbereitung von PV-Modulen in den industriellen Betrieb eines Entsorgungsunternehmens integrieren lässt. Entscheidend sind ein stabiler Prozess, definierte Fraktionen und ein planbarer Durchsatz“, sagt Simon Prüller, CEO und Co-Founder von 2nd Cycle.

Als Argument für den Bedarf verweist das Startup auf Zahlen des Joint Research Centre der Europäischen Kommission. Dieses erwartet für die EU-27 ein kumuliertes Aufkommen von sechs bis 13 Millionen Tonnen PV-Abfall bis 2040 und 21 bis 35 Millionen Tonnen bis 2050.

Altrichter: „Dieser Stein ist ein massives Gebirge“

2nd Cycle wurde im Jänner 2024 von einem fünfköpfigen Team um Simon Prüller als FlexCo gegründet. Bereits bei der Gründung sollen Business Angel Michael Altrichter und die Amstettner Müller Gutenbrunn Group mit jeweils sechsstelligen Beträgen eingestiegen sein. Im Oktober 2025 folgte eine Finanzierungsrunde über rund eine Million Euro, unter anderem mit eQventure, Angels United und Buzzard Energy. Damals erwirtschaftete das Startup bereits erste Umsätze mit der automatisierten Prüfung von PV-Modulen, etwa mit einem Auftrag der EVN zum Test des beim Hochwasser 2024 überfluteten Photovoltaik-Kraftwerks Dürnrohr.

Altrichter ordnet den ersten Verkauf entsprechend ein: „Das erste verkaufte Produkt ist für jedes Startup ein Meilenstein. Im Falle von 2nd Cycle ist dieser Stein ein massives Gebirge: Das Produkt ist riesig, der Sales-Prozess komplex, der Markt entwickelt sich dynamisch. Umso beeindruckender ist dieser Erfolg!“

Zuletzt wurde 2nd Cycle auch mehrfach ausgezeichnet. Im September gewann das Startup beim Generali SME EnterPRIZE 2026 die Startup-Kategorie, die mit 10.000 Euro dotiert ist. Beim Riz up Genius Ideen- und Gründerpreis hatte das Projekt schon vor der Gründung den zweiten Platz in der Kategorie ökologisch genial belegt, bei der heurigen Jubiläumsverleihung war 2nd Cycle als Alumni vertreten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Klarnas Schwenk zum Spar-Modell ist scheinheilig“