26.10.2017

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“

Interview. Speedinvest-Founder und CEO Oliver Holle erzählt im Gespräch mit dem Brutkasten, wie er Investitionsentscheidungen trifft und wie eine Generalversammlung bei Speedinvest aussieht.
/artikel/interview-mit-oliver-holle-entweder-glaubt-man-dem-markt-oder-nicht
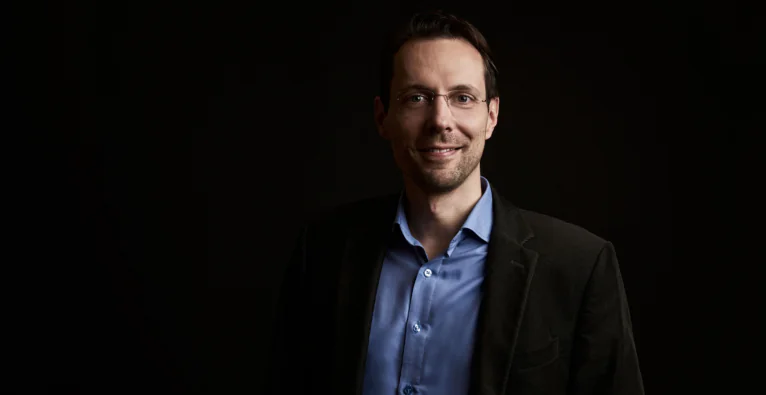
Speedinvest: Oliver Holle
(c) Speedinvest: Oliver Holle

Wie werden die Startups gescoutet, die in die Portfolios von Speedinvest aufgenommen werden?

Unsere Teammember sind international auf vielen Konferenzen unterwegs. Denn wir sind kein Wald und Wiesen-Fonds, sondern wollen ein internationaler, europaweiter Player sein. Beim ersten Fonds kam etwa die Hälfte der Startups aus dem Ausland. Bei Speedinvest II sind etwa ein Viertel der Portfolio-Firmen aus Österreich und schon drei Viertel aus Europa. Dazu haben wir sehr viel Inbound-Interesse und erhalten etwa 1.500 Anfragen im Jahr. Dann gibt es noch verschiedene Demo Days, oder die Gründer aus dem Portfolio schlagen ein Projekt vor, das sie kennen. Dabei sind wir kein Fonds, der hypothesengetrieben und aktiv raus geht. Das ist weniger unser Approach. Speedinvest ist sehr stark Gründer-orientiert. Wir versuchen dort Muster zu entdecken.

+++ Speedinvest: Zwei ungebremste Fonds +++

Was sind Ausschlussgründe oder KO.-Kriterien für Startups?

Es gibt die Pipeline-Arbeit, wo man ganz schnell aussieben muss. Das ist die Brutaliät des Geschäfts. Im Monat kommen rund 100 bis 150 Anfragen herein und wir können uns bestenfalls mit 10 bis 15 Gründungen wirklich auseinandersetzen und machen rund 10 bis 15 Investments pro Jahr – also nur etwa eines pro Monat. Der Großteil wird daher aufgrund von unterschiedlichsten Gesichtspunkten ausgeschieden. Sehr oft ist die Idee nicht originell, nicht neu oder nicht interessant genug. Oft sind die Teams oder das Setup der Firmen nicht Venture-fähig. Das können Spin-outs von großen Firmen sein, die aber im Besitz der jeweiligen Firma sind. Oder Firmen, die nicht schnell internationalisieren, sondern in Österreich ein schönes Geschäft machen wollen. Echte KO.-Kriterien sind ein qualitativ schlechter Pitch. Oder wenn bereits 60, 70 Prozent der Unternehmensanteile bereits bei nicht-operativen Gesellschaftern liegen. Wir versuchen uns auf die Qualität des Gründerteams und des Produkts zu fokussieren und hanteln uns dann weiter.

„Wir haben erlebt, wie die Startup-Welt hochgelobt wurde. Jetzt wird sie gerade wieder herunter geschrieben.“

Was entgegnest Du Kritikern, die von einer Blase sprechen oder nicht an das Potenzial von Startups glauben?

Ich bin schon zu lange in dem Geschäft, um mich noch von Hype-Wellen beeindrucken zu lassen. Wir haben erlebt, wie die Startup-Welt hochgelobt wurde. Jetzt wird sie gerade wieder herunter geschrieben. Fakt ist, dass weltweit ein ganz großer Teil der Jobs durch rasch wachsende, skalierende Technologie-Unternehmen geschaffen werden. In den USA kommen rund 40 Prozent der Jobs aus diesem Bereich. Auch in Europa gibt es Studien dazu. Natürlich ist das nicht der Großteil der österreichischen Jobs, aber es wird ein immer größerer Teil. Digitalisierung hört ja nicht bei Startups auf, sondern betrifft mittlerweile jeden einzelnen, auch mittlere und größere Unternehmen. Wenn diese nicht anfangen sich mit Startups auseinanderzusetzen bzw. mit der Innovationskraft, die dort stattfindet, dann werden noch viel mehr Jobs betroffen. Nämlich die Jobs in den Großbetrieben. Das wegzuschieben ist fahrlässig. Das auf Unternehmensbewertungen festzuschreiben ist auch fahrlässig. Entweder glaubt man dem Markt oder nicht.

Welche Impacts hat die Arbeit von Speedinvest, auf die europäische Startup-Szene?

Wir haben sicherlich Zugang zu Kapital ermöglicht und in Österreich doch einige dutzend Millionen Euro investiert in den letzten Jahren. Damit haben wir vielen Gründern und Gründerinnen die Möglichkeit gegeben ihr Unternehmen in eine gewisse Größenordnung zu heben. Wir sind nicht der große Anschlussfinanzierer, sondern Seed-fokussiert und dort hat man in einem Ökosystem wie Österreich oder Zentraleuropa, das vergleichsweise am Anfang steht, noch einen Ansatzpunkt von dem ausgehen man etwas bewegen kann. Wo Speedinvest bestimmt auch einen Beitrag geleistet hat, ist die Möglichkeit zum Anschluss an eine internationale Community. Es gibt in Österreich im Moment sehr viele Business Angels, die zum Teil unter Ausschluss der internationalen Community ihre Sache machen. Das hilft den Gründern aber nicht dabei am Radar der internationalen VCs und Partner zu erscheinen. Und als Startup eine österreichische Suppe zu kochen ist sehr problematisch. Speedinvest ist daher gutes Einfallstor nach außen und es sieht sich auch jeder große Fonds in Europa unser Portfolio an. Wir sehen uns in einer Brückenfunktion und versuchen auch ein gewisses Ambitionslevel herein prügeln in die Startup-Szene hier.

Um das Geschäftsmodell eines Venture Fonds zu verstehen: An welchen Leistungskennzahlen lässt sich Erfolg messen?

Es zählt wie viel Kapital, man wie schnell, an seine Investoren zurück spielt. Daran wird man gemessen, auch wenn es darum geht den nächsten Fonds zu raisen. Wir haben bestimmt schon vieles im positiven Sinn bewegt, aber das hilft nichts dabei einen dritten Fonds zu raisen. Dabei wird auf den Return on Investment (ROI) geschaut und wenn man da zu den besten gehören will, muss man das dreifache an Kapital zurückspielen, das die Investoren eingezahlt haben. Aber idealer Weise nicht nach zehn bis 15 Jahren, sondern schon früher. Das macht dann einen riesigen Unterschied, denn es drückt sich auch in der tatsächlichen Verzinsung, dem iR aus. Und der Rest ist Mathematik. Wenn ich jetzt sage, es gibt einen signifikanten Prozentsatz, der ausfällt, dann heißt das, dass man wirklich nur in ein Projekt investieren darf, das sich in der Größenordnung von fünf bis zehnmal im Wert steigern kann. Wenn ich also bei einer Bewertung von 5 bis 10 Millionen Euro einsteige, dann muss das Unternehmen irgendwann zu 50 bis 100 Millionen zu verkaufen sein. Es ist bekannt, wieviele Exits es in diesem Bereich gegeben hat in Österreich und das sind nicht sehr viele. Mit diesem Filter kann man viele Projekte schon mal ausschließen.

„Wenn wir nicht das Potenzial zu rasantem, internationalem Wachstum sehen, dann gibt es kein Investment.“

Viele VCs arbeiten nach dem Common Wisdom, dass man nicht in ein Projekt investieren sollte, wenn man ihm nicht zumindest die Chance gibt, den gesamten Fonds wieder zurück zu spielen. Wir sind da bestimmt nicht so aggressiv, aber wenn wir nicht das Potenzial zu rasantem, internationalem Wachstum sehen, dann gibt es kein Investment. Das ist der Anspruch.

Wie finanziert sich ein Fonds wie Speedinvest? Wie ist das Geschäftsmodell?

VCs verrechnen typischer Weise zwischen zwei bis drei Prozent Management-Fees. Das ist bei uns genau so. Aufgrund des Work for Equity-Modells, das wir gleich zu Beginn entwickelt haben, müssen wir den Partnern viel weniger Fixum zahlen. Zumindest die Partner verdienen alle ein Drittel von dem, was wir am Markt bekommen würden. Dafür sind wir unternehmerisch am Erfolg des Fonds stärker beteiligt als der typische Investment-, oder Fonds-Manager. Das war die einzige Chance viel mehr Leute an Bord zu holen, als ein klassischer Fonds das könnte. Ein typischer Fonds in Europa oder weltweit, der hundert Millionen Venture macht, hat drei bis vier Partner. Wir sind zwölf und haben mit den Investoren ein Agreement, dass wir stärker an der Upside partizipieren. Damit kann ich die Leute halten.

Gibt es bei Speedinvest Themen wie Cashflow oder Liquiditäts-Probleme?

Wir haben ganz stabile Cashflows, aber dürfen nicht Exit-Rückflüsse schon fix einplanen, sondern müssen mit unserer Fee durchkommen.

Wie sieht das Beteiligungsmodell bei Speedinvest aus?

Wir beteiligen uns immer mit zwischen zehn und maximal 25 Prozent an der Firma – mit Cash Investment und den zusätzlichen Anteilen, die wir uns durch die Erreichung von Meilensteinen und Zielen erarbeiten dürfen. Als Venture-Investor will man natürlich auch bei gewissen Themen ein Vetorecht haben. Das betrifft Exits, also wenn man verkauft, oder wenn es darum geht Anschlussinvestitionen zu machen. Es gibt meistens einen Beirat, der regelmäßig zusammensitzt. Da werden dann auch strategische Themen besprochen. Beim operativen Geschäft muss das Gründerteam den Lead haben und wir würden zum Beispiel nie auf die Idee kommen bei Anstellungsverträgen oder dem Pricing mitzureden.

Wie sieht eine Generalversammlung mit allen Investoren bei euch aus?

Wenn es gut läuft, hat man viele Vollmachten und leere Sessel und wenn es mal schlechter läuft, dann sind sie alle da. (lacht)

+++ Speedinvest: Vom VC zum Startup-Dienstleister +++

Deine ungelesenen Artikel:
30.09.2026

„Sales before the product“: Florian Kandler über Traction und den Weg zu den ersten Kund:innen

„Ich kann nichts verkaufen, ich habe das Produkt noch nicht": Für Florian Kandler ist das einer der großen Denkfehler junger Gründer:innen. Im Interview erklärt der Startup-Coach, wie man Traction aufbaut, bevor das Kapital dafür da ist.
/artikel/sales-before-the-product-florian-kandler-interview
Startup-Coach Florian Kandler rät Gründer:innen, schon vor dem fertigen Produkt zu verkaufen | Foto: Bianca Perfahl

Florian Kandlers Startup Report erscheint heuer in elfter Ausgabe und wurde im Mai gemeinsam mit KPMG präsentiert. Er ist bewusst kein Datenwerk und kein politisches Papier: Die Zahlen bekomme man ohnehin auf Knopfdruck, so Kandler. Stattdessen befragt er jene Gründer:innen, die bereits Funding eingesammelt haben, nach ihren konkretesten Learnings. Kandler hat seit seiner Rückkehr aus dem Silicon Valley über 3.000 Gründer:innen begleitet, die zusammen mehr als eine Milliarde Euro aufgenommen haben, und ist bereits im achten Jahr offizieller Startup-Coach bei „2 Minuten 2 Millionen“.

Aus den Antworten lässt sich heuer eines klar herauslesen: Der Druck Richtung Traction steigt. Kapital konzentriert sich auf wenige Segmente, die Abstände zwischen den Runden werden länger, und Investor:innen wollen Proof from the Market sehen, nicht bloß eine gute Geschichte. Lukas Lauder von Repark bringt es im Report auf den Punkt: „Investors don’t invest in your product, they invest in momentum.“

Daraus ergibt sich ein Dilemma, das gerade First-Time-Founder kennen: Wie baut man Traction auf, wenn das Kapital dafür noch fehlt? Kandlers Antwort ist ein Mindset-Shift, den er „Sales before the product“ nennt.

Du machst den Report seit elf Jahren. Welcher Trend sticht heuer am stärksten heraus?

Die starke Verschiebung hin zu Traction. Die Leute wollen immer mehr Momentum und Proof from the Market sehen, nicht nur den Beweis, dass jemand eine gute Geschichte erzählen kann oder dass theoretisch Potenzial da ist. Stefan Steiner von Don’t Call it Deo sagt es so: nicht nur auf die Idee fokussieren, sondern auf Market Traction. Storytelling ist für Pitch Competitions oder Community Pitches nett, aber wenn du mit Investor:innen sprichst, musst du in einen anderen Gang schalten. Da zählt Groove.

Zieht sich das durch alle Phasen?

Durch alle Fundingphasen, von den ganz Kleinen bis zu den Großen. Nur bedeutet Traction in jeder Phase etwas anderes, und es verschiebt sich, was dort durchschnittlich und was überdurchschnittlich ist. Was sich nicht verschiebt: Es muss heute einfach mehr an Traction da sein als noch vor einigen Jahren. Eine Idee und eine tolle Vision allein, und dann kommt das Geld, das funktioniert nicht mehr.

Das klingt nach einem Dilemma: Ohne Kapital ist Traction schwer aufzubauen.

Das ist einer der großen Denkfehler, die ich bei jungen Gründer:innen immer wieder sehe. Viele kommen mit: „Ich hatte vor Jahren die Idee, habe daran gebastelt, das Potenzial ist riesig, und jetzt suche ich einen strategischen Investor, der mich bei Marketing und Vertrieb unterstützt.“ Bastler mit Idee, null Market Validation. Oder: „Ich kann ja nichts verkaufen, ich habe das Produkt noch nicht.“ Das ist grundfalsch. In der Sekunde, in der du die Idee hast, überlegst du: Wer ist die ideale Zielgruppe? Du baust deine Hypothese darum, gehst raus und sprichst mit diesen Leuten, auch wenn dein Produkt erst in drei Jahren fertig ist. Die Traction, die du aufbaust, ist das Interesse, das du dort erzeugst.

Hast du ein Beispiel?

Ich betreue gerade einen Gründer, der schon jetzt Pre-Orders schreibt und pro Kunde 10.000 Euro kassiert, damit sich diese das Recht sichern, die ersten Pilotkunden werden zu dürfen. Das Produkt ist noch lange nicht fertig, er hat aber ganz klar einen Nutzen bei den Kunden identifiziert und mit smartem Verkauf FOMO erzeugt. So konnte er schon Aufträge erhalten, bevor das Produkt fertig ist. Das ist Traction.

Und im Consumer-Bereich?

Da sage ich den Leuten bei „2 Minuten 2 Millionen“: Der Pitch ist so gut, wie er sein kann. Aber bis du in sechs Wochen im Studio bist, mach eine einzige Sache. Geh raus in alle Mom-and-Pop-Shops, die dein Produkt brauchen können, verkauf es ihnen, gib es ihnen auf Kommission, erzeug Traction. Wenn das Produkt noch nicht fertig ist, hol dir zumindest ein Stück Papier, etwa eine unterzeichnete Absichtserklärung, das zeigt: Die Leute wollen das. Erst letzte Woche hat ein Gründer aus Tirol, der sich gerade auf seinen großen Auftritt im Studio vorbereitet, genau das umgesetzt. Fünf Tage später schickte er mir eine aufgeregte WhatsApp-Nachricht, dass er über sein altes berufliches Netzwerk bereits zwei Vorbestellungen gewinnen konnte.

Was braucht es, damit das gelingt?

Zwei Dinge. Erstens ein Produkt, das wirklich mit dem Markt resoniert. Wenn du das nicht hast, hast du ohnehin kein Anrecht auf Kapital. Und zweitens die Fähigkeit und die Bereitschaft, rauszugehen. Die fehlt vielen, teils weil sie es nicht können, teils weil sie es nicht wollen. Aber das lässt sich mit Kompetenzaufbau ganz gut heilen: Sobald du merkst, das funktioniert und die Leute finden es geil, kriegst du auch Mut. Ich sehe das regelmäßig in meinen Beratungen, wie meine Gründer dann plötzlich Eigendynamik entwickeln. „Sales before the product“ ist einer der größten Mindset-Shifts, die junge Gründer:innen verstehen müssen. Wenn man die Methoden einmal kennt, kann das wirklich jeder umsetzen.

Und wenn diese Bereitschaft im Team fehlt?

Dann wird es schwierig. Wenn alle Angst vor dem Kunden haben, fehlt genau die Person, die keine Angst hat, und die braucht es. Die anderen verkriechen sich hinterm Computer, denken sich digitale Ad-Kampagnen aus oder gehen zum Investor und sagen: „Ich brauche 300.000 Euro, davon 150.000 fürs Marketing.“ Das gibt dir niemand, solange du nicht im Kleinen getestet hast, ob die Leute es überhaupt brauchen. In 99 Prozent der Fälle gibt es Growth Hacks, mit denen du ohne Cash-Budget Staub aufwirbeln und sehen kannst, ob es funktioniert oder nicht.

Konkret: Wie geht man mit einem unfertigen Produkt im B2C auf Kund:innen zu?

Ein möglicher Weg im Consumer-Bereich ist, die Leute auf Social Media abzufangen. Ich betreue gerade eine Gründerin, die eine sehr intelligente Functional-Cosmetics-Brand aufbaut. Jeder Investor hofft, dass jemand im Team versteht, daraus auf Social Media Buzz zu bauen. Wenn dein Produkt neuartige Eigenschaften hat, musst du es so vermarkten, dass die Leute heiß werden und du vielleicht einen Pre-Sale machst, wie beim Fashion Drop: Die Kollektion kommt erst im September, aber die Leute zahlen heute schon. Irgendjemand muss diese Message rüberbringen, ob als Person und Fürsprecherin, wie coole Food-Gründerinnen, die vor der Kamera ihr Produkt zeigen, oder abstrakter über Content und meinetwegen KI-generierte Avatare. Und das ist nur einer von mehreren möglichen Wegen, die man je nach Unternehmen und Situation einschlagen kann.

Und im B2B?

Da musst du ran an den Speck, und Networking ist entscheidend. Ich gebe in Workshops eine Übung: Nimm dein Telefon, schau, wer da drin ist und wer von denen wen kennen könnte. Ruf deine zehn besten Freunde an, die dich mögen, dir Gutes wollen und die wissen, dass du kein Depp bist, und sag: „Ich suche jemanden in dem und dem Bereich, kennst du wen?“ Du wärst überrascht, wie schnell die ersten Termine stehen. Funktioniert auch auf Konferenzen und Events, wo diese Menschen herumlaufen. Aber weg von diesen drögen Kundeninterviews à la „Würdest du das kaufen?“. Das ist fast wertlos, für die Unternehmer:innen wie für Investor:innen. Wer es ernst meint, liest „The Mom Test“, denkt den Inhalt dieses Buchs konsequent wie ein Verkäufer weiter und baut aus dem Gespräch direkt einen Sales-Funnel. Im besten Fall ist das eine Pre-Order mit Cash, im nächstbesten eine Pre-Order ohne Cash, dann ein Letter of Intent.


Info: Fundraising Winter Camp™ 2026

Jeden Winter bereitet Florian Kandler eine kleine Gruppe von zehn Startups in drei Wochen online auf ihre Investor:innen-Suche vor. Das Camp 2026 startet am 14. Jänner.. Die Sommer-Version des Camps läuft seit 10 Jahren immer im Juli. Die Plätze sind jedes mal ausgebucht. Wer beim nächsten Durchgang dabei sein will, kann sich über Florian Kandlers Newsletter auf www.GetFunding.how/camp voranmelden und wird zum nächsten Camp eingeladen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Interview mit Oliver Holle: „Entweder glaubt man dem Markt oder nicht“