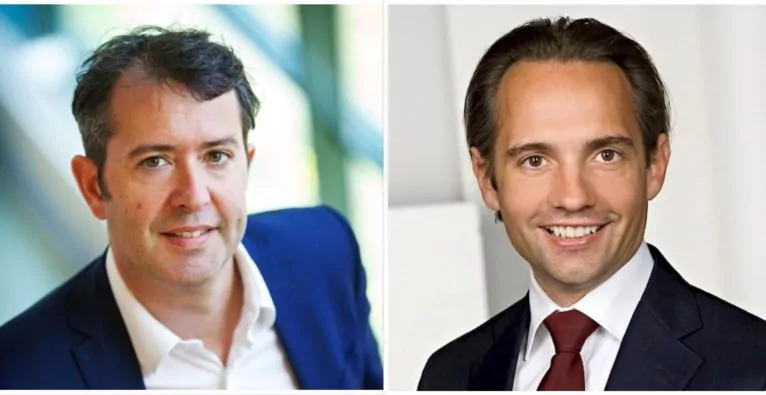
Herr Guillaumond, Sie haben einen Doktortitel in Astrophysik und einen MBA in Finance. Wie passt das zusammen?
Guillaumond: Ich wollte mich damals noch nicht entscheiden, denn ich finde beide Themenkomplexe interessant und die Verbindung zwischen beiden Disziplinen ist die Mathematik. Ich mag die Komplexität und die Logik. Die Astrophysik hilft mir heute, einen Schritt zurückzutreten und dadurch den Gesamtzusammenhang eines Problems zu erkennen. Aus dieser übergeordneten Perspektive wird der eigene Standpunkt klarer – auch innerhalb eines großen Teams. Ich habe übrigens noch immer ein Teleskop in meinem Wohnzimmer und beobachte die Sterne.
+++ „FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“ +++
Sie kommen ursprünglich aus Frankreich, haben aber nach Ihrem Studium viele Jahre bei Accenture in den Niederlanden gearbeitet.
Guillaumond: Stimmt, ich war bei Accenture zehn Jahre. Das war nicht geplant und eigentlich bin ich dort eher zufällig gelandet, denn mein erster Kunde kam damals aus Amsterdam. Und was für ein Zufall: Ein weiterer Kunde war die ING. So bin ich dann auch in den Bankenbereich eingestiegen und habe die Branche von der Beraterseite kennengelernt. Es hilft mir heute sehr, beide Perspektiven zu kennen.
Der Übergang war nicht nahtlos. Dazwischen haben Sie ja selbst ein Unternehmen gegründet.
Guillaumond: Ja, ich habe mit französischen Freunden Smile aufgebaut, einen Open Source Integrator. Wir waren zunächst in den Benelux-Ländern aktiv. Er wurde sehr schnell sehr erfolgreich – zu erfolgreich, muss ich gestehen. Wir sind viel schneller gewachsen, als wir es erwartet hatten. Aber ich habe in dieser Zeit viel gelernt, auch über die Fintech-Szene. Wir hatten wahnsinnig viele Klienten zu betreuen und konnten gar nicht so schnell neue Mitarbeiter finden, wie es notwendig gewesen wäre. Heute beschäftigt Smile mehr als 1000 Leute und hat einen Jahresumsatz von rund 100 Millionen Euro.
Seit wann sind Sie bei Ihrem aktuellen Arbeitgeber?
Guillaumond: Ich bin 2013 zu ING gewechselt. Zunächst war ich für die Umstellung auf die neuen Regularien wie EMIR und MIFID zuständig. Doch mir fehlte der unternehmerische Aspekt in meinem Job. So kam es, dass ich Global Head of Fintechs im Innovation Office von ING wurde.
Was fasziniert Sie so an der Fintech-Szene?
Guillaumond: Alles! Es ist ein sehr positives und dynamisches Umfeld – sehr divers und sehr international. Für mich ist es der richtige Ort, um die Veränderung im Bankenbusiness zu gestalten und einen Impact herzustellen.
Wie sieht ein normaler Arbeitstag als Global Head of Fintechs der ING aus?
Guillaumond: Im Moment reise ich viel und besuche so ziemlich jedes größere Fintech-Event weltweit, denn ich finde es enorm wichtig, die Akteure aus der Fintech-Szene persönlich zu treffen. Konferenzen sind eine hervorragende Möglichkeit, um sich auszutauschen und um ein Gespür für globale Trends zu bekommen. Das ist extrem wertvoll. Ein weiterer Teil meiner Arbeit besteht derzeit auch darin, die besten Mitarbeiter für mein Team zu finden.
Welches Land oder welche Region ist derzeit aus Fintech-Sicht besonders spannend?
Guillaumond: Man kann Fintech nicht mehr lokal, sondern nur noch global sehen. Wenn wir jedoch eine geografische Zuordnung treffen wollen, dann können wir uns die Volumina der Venture Capital Investments der letzten Zeit anschauen. Bei VC-Investments hat Europa die Nase vorne. Sie ist die am schnellsten wachsende Region. In den USA tut sich da zwar weniger, allerdings sind die Volumina dort deutlich höher. Und Asien expandiert mit seinen BigTech-Firmen – zum Beispiel Tencent – derzeit stark nach Europa. Sie steigen hier massiv in den Fintech-Markt ein.
Es gibt einen Grundsatz im Fintech-Bereich: „Neue Probleme brauchen neue Lösungen.“ Gibt es bei den zu lösenden Problemen Unterschiede zwischen Europa und den USA oder Asien?
Guillaumond: Durchaus! In Europa haben wir es mit einem Markt zu tun, in welchem vorrangig Bargeld und Karten als Zahlungsmittel eingesetzt werden. Deshalb konzentrieren sich Anwenderlösungen in Europa eher darauf, wie man Karten bzw. das Bargeld aufs Smartphone bringt. In Asien ist mehr die Form des Zugangs zum Zahlungssystem ein Thema. Da setzt man zum Beispiel auf Lösungen mittels Gesichts- oder Stimmerkennung und Fingerprint.
Was heißt das für die hiesige Fintech-Szene?
Guillaumond: Tatsächlich müssen hiesige Fintechs wachsam bleiben, denn eines kann man derzeit gut beobachten: Die großen Non-Banking BigTechs aus Asien gehen interessante Kooperationen mit anderen großen technologiegetriebenen Unternehmen, darunter auch Fintechs, ein. Gemeinsam entwickeln sie Innovationen, die auch für den europäischen Markt relevant werden können. Dennoch stellen die europäischen Regularien derzeit noch eine große Barriere für sie da.
Was bedeutet das konkret für ING?
Guillaumond: Wir arbeiten weiterhin an unserer Plattformstrategie, um den Kunden das beste Angebot und die besten Services anzubieten. Wir sind davon überzeugt, dass sich unsere Kunden künftig noch viel stärker als heute auf Plattformen im Netz treffen werden: bei Amazon, Facebook oder Zalando – oder auf einer unserer eigenen Plattformen. Und genau die wollen wir schaffen.
Wohin geht die Reise? Müssen Banken stärker als bisher mit Fintechs kooperieren und wie geht die ING das Thema strategisch an?
Guillaumond: Wir sehen Fintechs nicht als Konkurrenz, sondern als Partner. Ich denke, es gibt mehr Konkurrenz zwischen den Fintechs untereinander als zwischen ihnen und den Banken. Wir verfolgen einen dreigeteilten Ansatz: Wir gründen selbst Fintechs, wenn wir das Gefühl haben, dass es noch nichts Vergleichbares auf dem Markt gibt. Als zweite Möglichkeit gehen wir strategische Partnerschaften ein. Im Bereich der Vermögensverwaltung haben wir das zum Beispiel mit Scalable Capital gemacht. Und drittens haben wir einen mit rund 300 Millionen Euro dotierten VC-Fonds, der im Moment zur Hälfte investiert ist.
Herr Resch, aus Ihrer Sicht als Generalsekretär des Bankenverbandes: Was bringt es, als Bank ein Fintech zu gründen?
Resch: Einer der wesentlichen Vorteile ist, dass man selbst über alle Daten verfügt. Bei Partnerschaften ist das schon schwieriger. Da gibt es datenschutzrechtliche und technologische Einschränkungen bzw. Herausforderungen.
Welchen Vorteil hat die strategische Partnerschaft gegenüber der Eigenkreation?
Resch: Wenn Banken eigene Lösungen entwickeln und als Bank anbieten, dann unterliegen sie allen strengen Regularien des Bankensektors und müssen die für Banken vorgeschriebenen Reporting-Anforderungen erfüllen. Das kann mühsam werden. Nützt die Bank allerdings ein Fintech als Service Provider, wird es für alle Beteiligten – inklusive den Kunden – einfacher. Fintechs unterliegen nicht – oder noch nicht – denselben Regeln wie Banken.
Die Forderungen nach Regulierung werden immer lauter. Die europäischen Vorgaben sind im globalen Vergleich streng. Ist das gut oder bremsen diese die Innovationen der europäischen Fintechs im internationalen Vergleich künftig aus?
Resch: Wir sind absolut für eine faire und gute Regulierung. Aber die Regeln müssen klar sein und für alle verbindlich sein. Bislang sind die Vorgaben nicht einheitlich, was auch daran liegt, dass der Umgang bzw. das Verständnis von Themen wie Daten- oder Konsumentenschutz in den Ländern völlig unterschiedlich ist. Darüber wird zu reden sein.
Wie müsste eine faire Regulierung für Banken und Fintechs aussehen?
Resch: Wir wünschen uns eine Fit-to-Purpose-Regelung – also mit Maß und Ziel. Man soll dabei auch diskutieren dürfen, ob die eigenhändige, analoge Unterschrift in einer digitalisierten Welt noch zeitgemäß ist.
Es gelten in Österreich sehr spezielle Regelungen für die Gründung von Fintechs. Warum gehen viele österreichische Fintech-Unternehmer lieber nach Deutschland? Ist Gründen in Österreich zu mühsam?
Resch: Im Vergleich zu London, Zürich oder Berlin ist die Fintech-Szene in Österreich erst spät erwacht. Aber wir beobachten, dass sich nun auch in Österreich eine aktive Community bildet. Derzeit gibt es etwa 105 Fintech-Startups hierzulande. Aber es stimmt: Viele sind nach Deutschland gegangen, um zunächst dort zu gründen. N26 ist das beste Beispiel hierfür. Ausschlaggebend ist die Marktgröße. Deutschland hat wesentlich mehr Potenzial als der österreichische Markt. Gerade Geschäftsmodelle, die von ihrer Skalierbarkeit leben, haben in größeren Märkten einfach mehr Chancen.
Welche Vorteile bietet Österreich?
Resch: Für Österreich spricht zunehmend die Anzahl gut ausgebildeter Leute und die Nähe zu den CEE-Märkten. Wir sind hier nicht untätig, um den Standort Österreich zu stärken, um Talente zurückzuholen oder sie für die Gründung zu begeistern. Nicht umsonst hat in Wien die FinTechWeek Vienna als Treffpunkt der Fintech- und Startup-Szene für Zentraleuropa an mehreren Standorten stattgefunden. Es gab 15 verschiedene Veranstaltungen, die alle ausverkauft waren, die internationale Beteiligung war hoch.
Zurück zu Ihnen, Herr Guillaumond: Die ING hat sich in Österreich einem Rebranding unterzogen, weitere Länder werden folgen. Was war der Grund hierfür und welche Bedeutung hat Österreich für die ING Group?
Gauillaumond: ING ist eine der weltweit stärksten Bankenmarken mit Präsenz in über 40 Ländern. Sie steht für internationalen Erfolg und Digitalisierung. Mit dem Rebranding – der Anpassung an die ING Marke – sollen noch mehr Klarheit, Stärke und Zugehörigkeit zu den Kolleginnen und Kollegen weltweit zum Ausdruck gebracht werden. Wir können damit noch stärker am österreichischen Markt auftreten.
Österreich ist für uns ein hervorragender Testmarkt, um Neues zu entwickeln. Wir haben ja hier kein Filialnetz wie in anderen Ländern, sondern sind vor allem als Online-Bank präsent. Das gibt uns die Möglichkeit, Dinge relativ rasch und unkompliziert auszuprobieren. Zudem sind wir der Meinung, dass sich Österreich derzeit aus vielerlei Gründen zu einem sehr interessanten Fintech-Markt entwickelt. Daher wollen wir präsent sein und den Markt unterstützen.
Dennoch haben Sie sich nicht für Wien entschieden, als Sie in Berlin, London oder Singapur die ING-Labs eröffneten …
Gauillaumond: Das stimmt, aber der Aufbau der Labs folgt einer bestimmten Idee. Vor einigen Jahren starteten wir mit einem Accelerator in Amsterdam, jetzt folgt die Eröffnung der Labs. Wir bauen dort Teams aus Branchenexperten, Gründern oder Bankern auf. Wir testen hier verschiedene Modelle aus und es ist herausfordernd, dass gleich in vier Städten auf verschiedenen Kontinenten parallel zu begleiten.
Noch eine letzte Frage: Wie sieht die Zukunft von Bitcoin und Blockchain aus?
Guillaoumond: Bitcoin ist derzeit noch ein sehr spekulatives Thema. Solange Kryptoassets nicht reguliert sind, wird es nicht möglich sein, einen entsprechenden Anlegerschutz aufzubauen. Bezüglich Blockchain denke ich, dass die Technologie im Moment deutlich überbewertet ist, langfristig aber unterschätzt wird. Damit Blockchain gut funktioniert, braucht es entsprechende Datenvolumina und Rechenkapazitäten, Geschwindigkeit auf der Seite der Infrastruktur und technologische Sicherheit. Das gilt insbesondere im Retail-Bereich.
=> zur Page von Verband österreichischer Banken und Bankiers