07.10.2015

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt

In der aktuellen #disrupting Brutkasten-Serie, werden Herausforderungen, Innovationen, Chancen und Risiken etablierter Branchen in einer digitalen Welt beleuchtet und analysiert. Die Digitalisierung lässt keinen Wirtschaftszweig aus - auch nicht die Versicherungsbranche. Das junge Startup Clark möchte eben dort für Wirbel sorgen und hat gerade über eine Million Euro von Investoren gesammelt.
/artikel/hungrige-versicherungs-startups-hier-steht-der-kunde-im-mittelpunkt
Junge Startups mischen den Versicherungsmarkt auf.

DerBrutkasten hat bereits beleuchtet, wie Führungskräfte von Versicherungsunternehmen ihre Zukunft sehen und sich außerdem das Startup L’Amie angesehen, das die erste Online-Versicherung in Österreich anbietet und erst letzte Woche gelauncht hat.

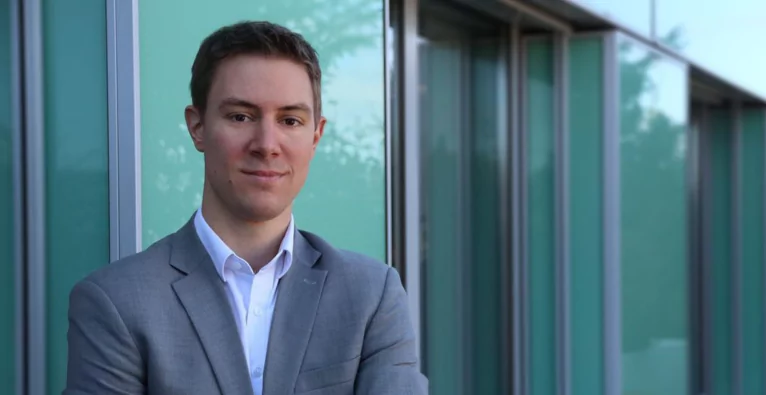
Deutschland ist da schon weiter: Einige Startups haben im Nachbarland den Versicherungsmarkt für sich entdeckt. Clark ist eines davon. Das junge Unternehmen hat selbst erst im Juni 2015 gestartet und wird von Christopher Oster, Steffen Glomb und Marco Adelt geführt. Co-Founder Christopher Oster ist außerdem nicht unbekannt: Er ist bereits im Gründungsteam vom Online-Portal Wimdu. Die Wohnungsvermittlungs-Plattform vermittelt Apartments über kürzere Zeiträume. (Siehe hier ein Beitrag zur Wimdu. © Foto: Clark)

Christopher-Oster

Clark ist ein „Online-Versicherungsmakler“, der Transparenz der Produkte und Provisionen bieten möchte, Empfehlungen abgibt, die nicht an einen Provisionsanreiz geknüpft sind, sowie mit niedrigen Kosten punkten möchte.

„Clark ist das ideale Angebot für Menschen, die sich in der digitalen Welt sehr gut zurecht finden, das Thema Versicherung aber bisher als zu kompliziert, intransparent und bürokratisch erlebt haben“, meinte Mitgründer und Geschäftsführer Christopher Oster zum Launch. Die Anmeldung dauert eigenen Angaben nach zwei Minuten, danach kann der Kunde im Web jederzeit gewünschte Informationen rund um seine Versicherung einsehen oder anpassen. „Die meisten Verbraucher wissen nicht, welch zum Teil horrende Provisionen von ihren Beiträgen gezahlt werden“, klagt Oster, der davon überzeugt ist, dass dieses System nicht dem Zeitgeist entspricht und außerdem einer guten Beratung im Weg steht.

„Intransparenz entspricht nicht dem Zeitgeist und steht einer guten Beratung im Wege“, so Clark-Gründer Oster.

Daher zeigt Clark seinen Kunden die genaue Provisionshöhe in Euro und Cent an. Auf noch etwas legt der Gründer wert: „Unsere Berater werden unabhängig von Vertragsabschlüssen bezahlt und stattdessen für hohe Kundenzufriedenheit belohnt. Der Kundenbedarf steht somit immer im Mittelpunkt“

Finanzierungsrunde abgeschlossen

Erst vor wenigen Stunden ließ Clark außerdem mit einer Neuigkeit von sich hören: Das Startup hat seine zweite Finanzierungsrunde erfolgreich abgeschlossen. Über eine Million Euro plus Medienleistung haben der Target Global Seed Fund, FinLeap und der ProSiebenSat.1 Accelerator sowie die Finanzexperten Karl-Heinz Flöther und Dr. Thomas Noth investiert. „Mit Unterstützung unserer Investoren werden wir unsere Position als innovativer Marktführer unter den digitalen Versicherungsmaklern ausbauen“, meint Oster.

Zweite Finanzierungsrunde erfolgreich abgeschlossen: Über eine Million Euro plus Medienleistung für Clark.

Schadensfrei-Boni

Auf Rückzahlungen setzt der „digitale Versicherungsmakler“ friendsurance. Das Konzept sieht vor, einen Schadensfrei-Bonus auszuzahlen. Das funktioniert, indem das Unternehmen Versicherungsnehmer derselben Versicherung online zu kleinen Gruppen zusammenschließt. Von den gezahlten Beiträgen fließt dann ein Teil in einen Rückzahlungstopf. Wenn kein Schaden passiert, bekommen die Kunden einen Teil erstattet.

Im Jahr 2014 haben eigenen Angaben nach rund 80% derjenigen, die im Rahmen des Schadensfrei-Bonus mit anderen Versicherten verbunden waren, eine Beitragsrückzahlung erhalten. Die Idee entstammt dem Ursprung von Versicherungen: Damals, als sich Menschen in kleineres Gruppen wie Gemeinschaften im Dorf gegenseitig in Schadensfällen unterstützt haben. Daraus hat sich schließlich das Peer-to-Peer-Versicherungskonzept entwickelt.

Das Gründerteam setzt sich zusammen aus Sebastian Herfurth, Tim Kunde (© Friendsurance, am Foto) und Janis Meyer-Plath.

Foundfair Family / Fotograf Alexander Klebe

Das Berliner Startup Schutzklick hat erst dieses Jahr 8 Millionen Euro von US-Investoren eingesammelt. Das Startup verkauft Produktversicherungen im Web und ist in Deutschland, Österreich und den Niederlanden aktiv. Das Ziel ist eine Schnittstelle zwischen traditioneller Versicherungswirtschaft und moderner Online-Welt zu bilden, die aber auch den stationären Handel umschließt.

Mit Schutzklick können Versicherungsnehmer in nur wenigen Klicks Versicherungen für Produkte abschließen. Versicherungen für mobile und stationäre Elektronik, Möbel, Brillen und Fahrräder können so online abgeschlossen werden. Ein umfassender Leistungsumfang soll den Kunden bei Beschädigung, Bedienungsfehler oder Verlust durch Diebstahl entschädigen. Auch die Schadensabwicklung soll möglichst einfach erfolgen: Der Kunde meldet den Versicherungsfall einfach online an. Über 50 Mitarbeiter hat das Startup bereits, das seit Mai 2012 operiert. Neben Deutschland ist Schutzklick auch in Österreich, Polen, den Niederlanden und Italien aktiv.

Aus den Entwicklungen im deutschsprachigen Raum darf man wahrscheinlich rückschließen, dass sich auch in Österreich bald noch viel mehr auf diesem Sektor tun wird.

Am Foto die Schutzklick-Geschäftsführung mit Manuel Kester, Robin von Hein und Joachim von Bonin:
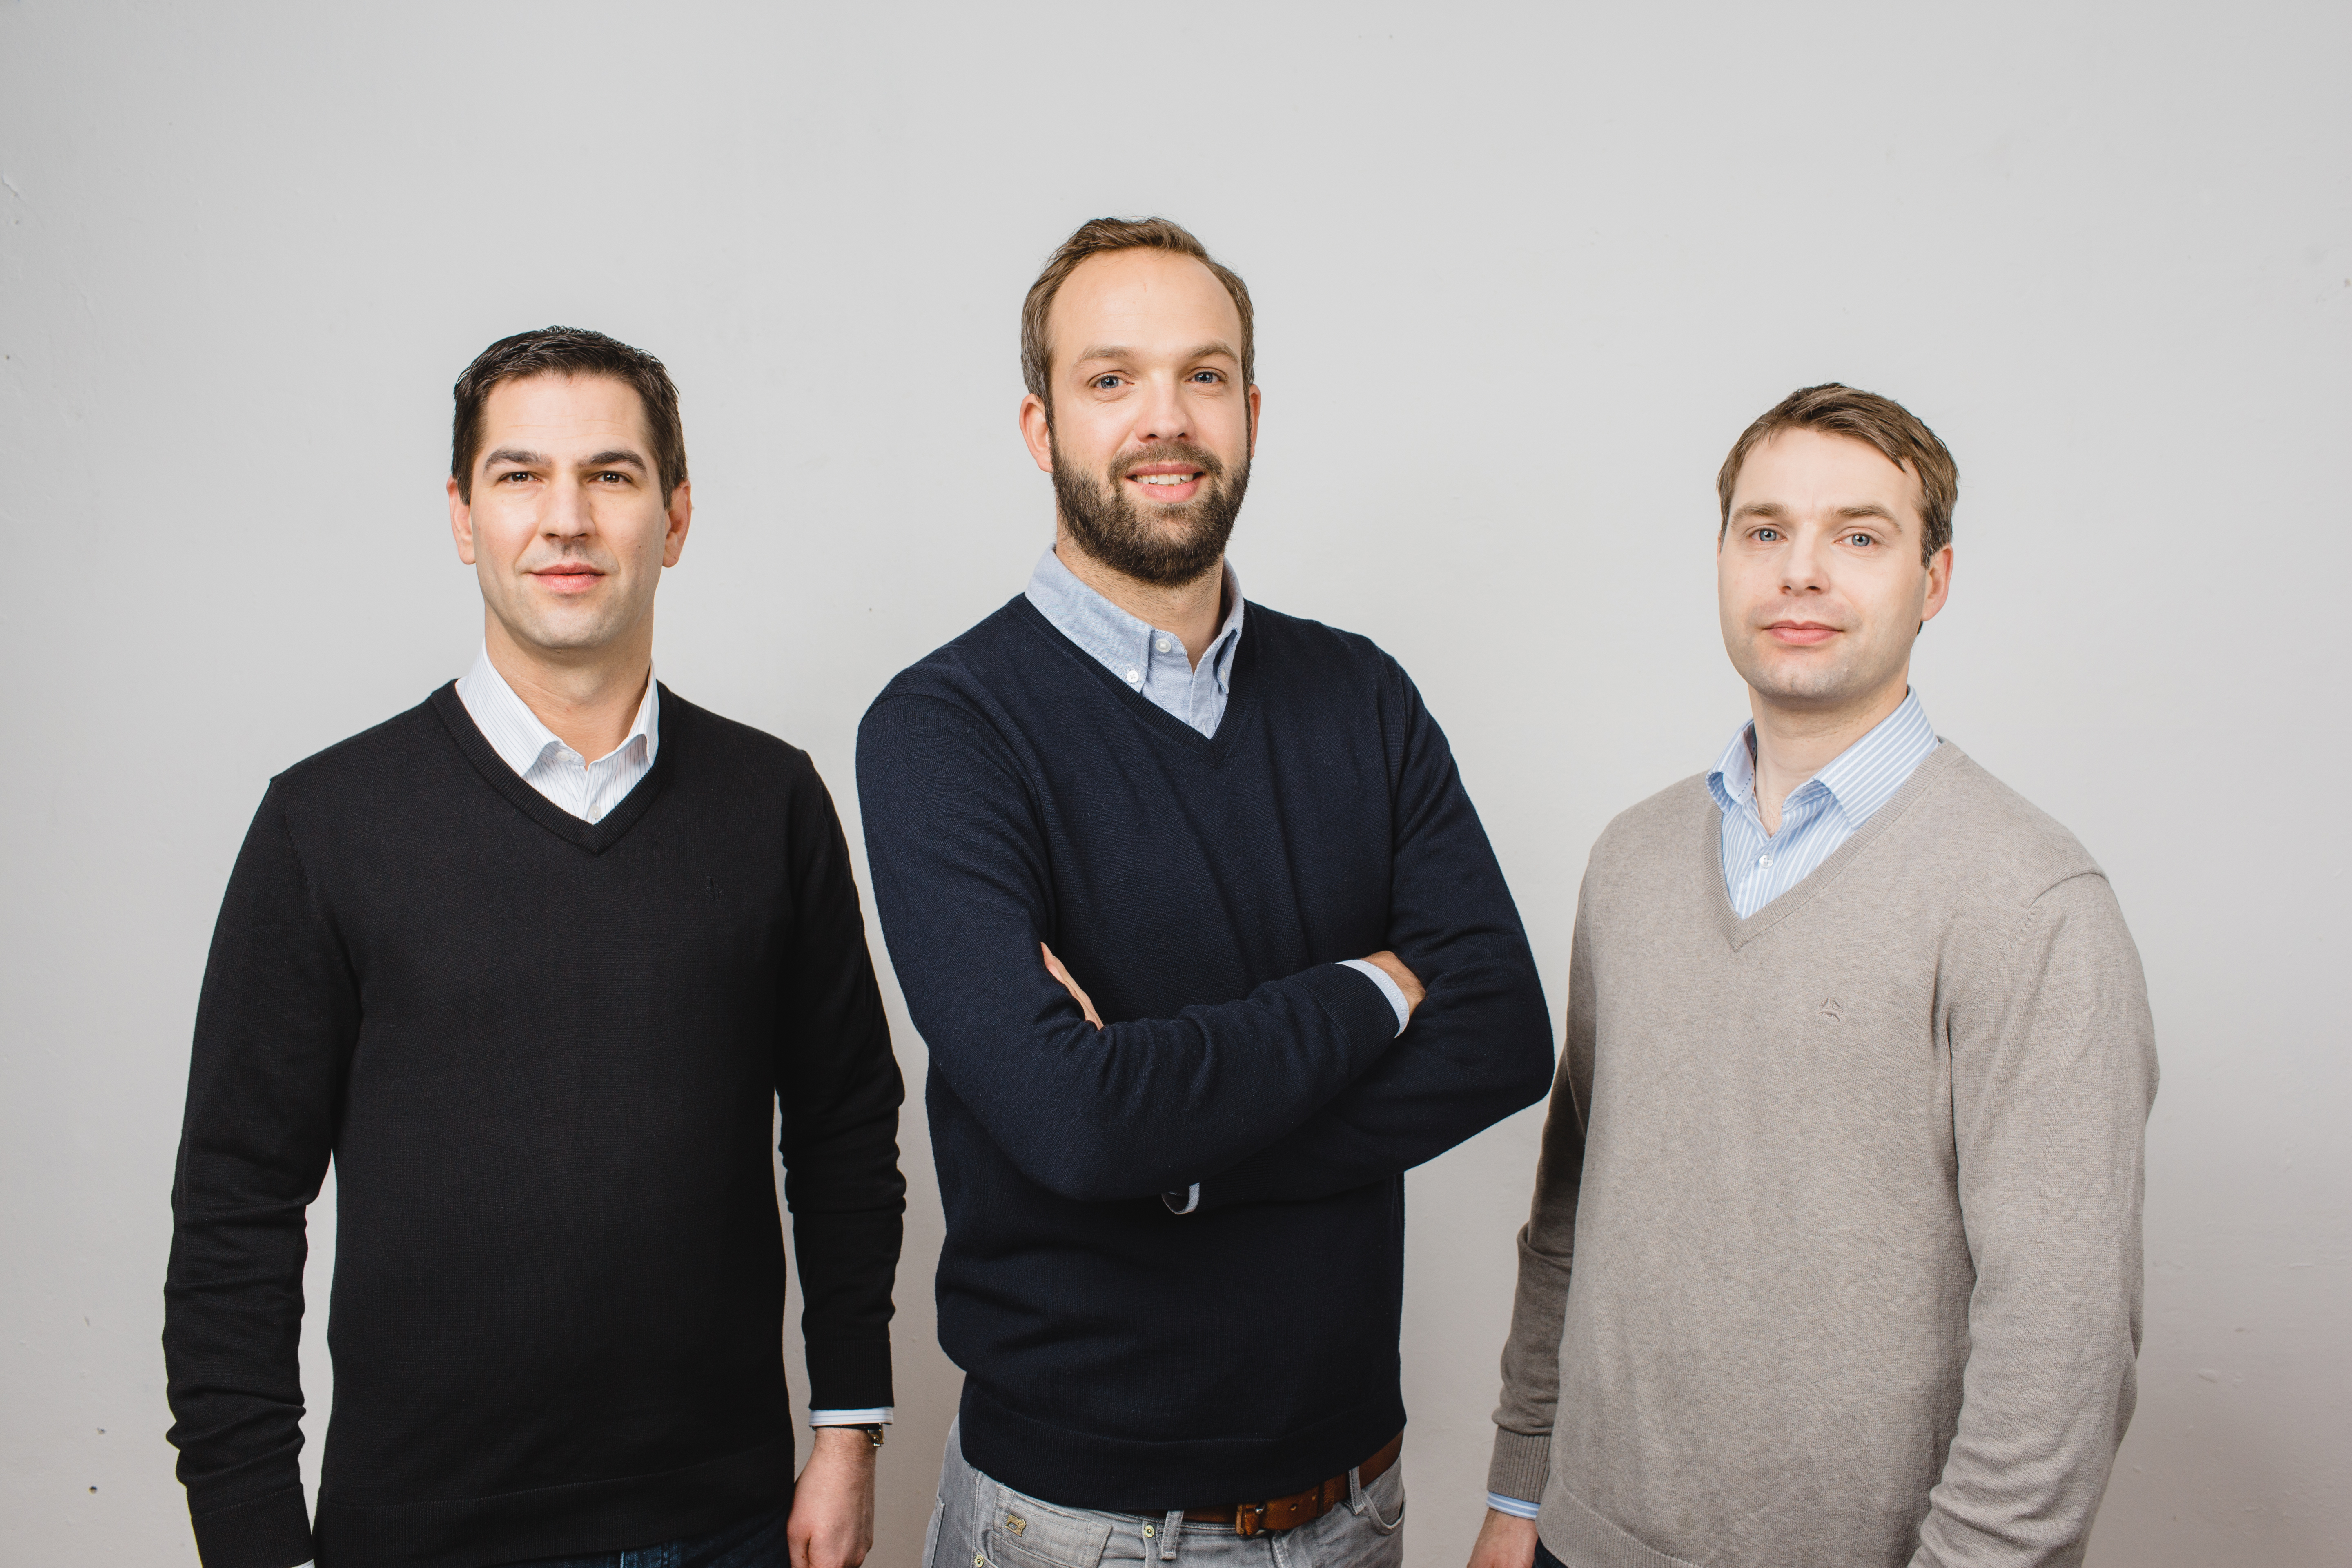
simplesurance-geschaeftsfuehrung-01

© simplesurance GmbH – Foto: Max Threlfall

Deine ungelesenen Artikel:
20.10.2026

Wiener Startup Prewave startet KI-Agenten für die finanzielle Bewertung von Lieferkettenrisiken

Das Wiener Startup Prewave will Unternehmen mit KI-Agenten helfen, Risiken nicht nur früher zu erkennen, sondern auch ihre finanziellen Folgen einzuschätzen und gezielter über Gegenmaßnahmen zu entscheiden.
/artikel/wiener-startup-prewave-startet-ki-agenten-fuer-die-finanzielle-bewertung-von-lieferkettenrisiken
Prewave
Harald Nitschinger, Gründer von Prewave | (c) Prewave

Es nennt sich Quantified Resilience und soll zeigen, was Lieferkettenrisiken tatsächlich kosten. Das neue Portfolio des Wiener Startups adressiert die Risikolandschaft für globale Lieferketten, die sich seit Covid, der Chipknappheit sowie dem Krieg im Iran und in Russland verändert hat. Unternehmen haben in den vergangenen Jahren darauf reagiert und auf mehr Transparenz gesetzt, mehr Lieferanten überwacht und mehr Signale und Warnmeldungen verfolgt. Doch Einkaufsteams wollen nicht mehr Informationen, meint Co-Founder und seit Jänner alleiniger CEO Harald Nitschinger. „Sie wollen eine belastbare Entscheidungsgrundlage“, sagt er und bezieht sich auf eine Gartner-Studie aus 2026 mit dem Titel: „Market Overview for Supplier Risk Management Solutions.“ Teams, die ihre Zeit damit verbringen, schwer fassbare Risiken bei Sub-Tier-Lieferanten zu recherchieren und zu bewerten, hätten kaum Kapazitäten, um langfristige Resilienz aufzubauen.

Prewave: KI-Agenten übernehmen Recherche

Hier soll Quantified Resilience helfen, die globalen Risikodaten von Prewave mit den eigenen Daten eines Unternehmens zu verbinden, darunter Stücklisten, Lagerbestände, alternative Bezugsquellen und Umsatzzahlen. Spezialisierte KI-Agenten würden dann die Recherche übernehmen, Risiken priorisieren und deren mögliche finanzielle Auswirkungen auf das Unternehmen bewerten.

Ein Bestandteil des neuen KI-Portfolios heißt Prewave Respond und beinhaltet KI-Agenten, die Signale aus der gesamten Plattform bündeln und Risikosituationen danach ordnen, wie dringend Handlungsbedarf besteht. Risikomanager würden so auf einen Blick sehen, welche Situationen jetzt Aufmerksamkeit erfordern und welche warten können. Die Agenten lassen sich an die eigenen Prozesse und Prioritäten des jeweiligen Unternehmens anpassen.

Plattform zeigt Betroffenheit

„Die Bewertung einer Störung hat unser Risikoteam früher einen halben Tag gekostet, plus Abstimmung mit den Konzerneinkäufern, um die Auswirkungen auf die Lieferanten zu verifizieren“, erklärt Verena Rausch, Group Risk Manager bei der Vaillant Group, wie Prewave den Aufwand bei der Bewertung einzelner Störungen reduziert. „Beim Erdbeben von Kumamoto hat Prewave rund 50 aufgezeigte Lieferanten auf 11 eingegrenzt, die geprüft werden mussten, und einen unmittelbaren Produktionsstopp aufgezeigt. Das verkürzt den Zeitaufwand für jede Bewertung.“

Der Schlüssel zu dieser Priorisierung liege darin zu verstehen, was eine Störung für das Geschäft bedeutet. Die Prewave-Plattform kombiniert Informationen zu globalen Ereignissen, Lieferantenstandorten, Tier-n-Beziehungen und Rohstoffabhängigkeiten mit den eigenen Lieferketten- und ERP-Daten des Unternehmens. Sie zeige so, welche Lieferanten, Materialien oder Produkte tatsächlich betroffen sind.

Für Nitschinger ist Quantified Resilience der nächste Schritt im Umgang mit zunehmend komplexen Lieferkettenrisiken: „Unseren Kunden fehlt es nicht an Informationen. Im Gegenteil, sie werden mit Warnmeldungen, Ratings und Lieferanten-Updates überflutet. Wir geben ihnen jetzt Werkzeuge an die Hand, die diese Signale in eine konkrete Entscheidungsgrundlage verwandeln: Was verdient meine Aufmerksamkeit? Wo bin ich tatsächlich exponiert? Was steht finanziell auf dem Spiel? Und wo sollten wir Resilienz aufbauen, um die größte Wirkung zu erzielen? Quantified Resilience macht diese Zusammenhänge messbar und damit steuerbar.“

Resilienz von Kostenfaktor soll zur Investitionsentscheidung werden

Über die Priorisierung hinaus berechnet Prewave die finanziellen Auswirkungen einer Störung anhand von Daten wie Lagerbeständen, Stücklisten und Umsatz, heißt es. Damit soll die Resilienz von einem Kostenfaktor zu einer Investitionsentscheidung werden. Unternehmen könnten Ausgaben dorthin lenken, wo sie am meisten bewirken, und sie gegenüber Geschäftsführung und Vorstand mit belastbaren Zahlen untermauern.

Künftig will Prewave diesen Ansatz nutzen, um die Lieferketten seiner Kunden ganzheitlich und proaktiv zu optimieren. Prewave Optimise, ein weiteres Tool aus der „Quantified Resilience“-Strategie, das sich derzeit in der Beta-Phase befindet, soll zeigen, wo Absicherungen über das notwendige Maß hinausgehen und wo gefährliche Lücken bestehen. Ziel ist ein Lieferantennetzwerk, das Kosten und Resilienz entsprechend der individuellen Risikobereitschaft eines Unternehmens ausbalanciert.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hungrige Versicherungs-Startups: Hier steht der Kunde im Mittelpunkt