21.06.2017

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

Startups in der Finanzbranche sind kapitalintensiver als andere. Das liegt an der aufwendigen rechtlichen Beratung und den Customer Acquisition Costs. Den etablierten Banken ist das genauso bewusst, wie den FinTechs selbst. Jetzt sind die Gesetzgeber und die Finanzmarktaufsicht am Zug.
/artikel/hilfe-die-fintechs-kommen-vermessung-der-neuen-und-der-alten-bankenwelt

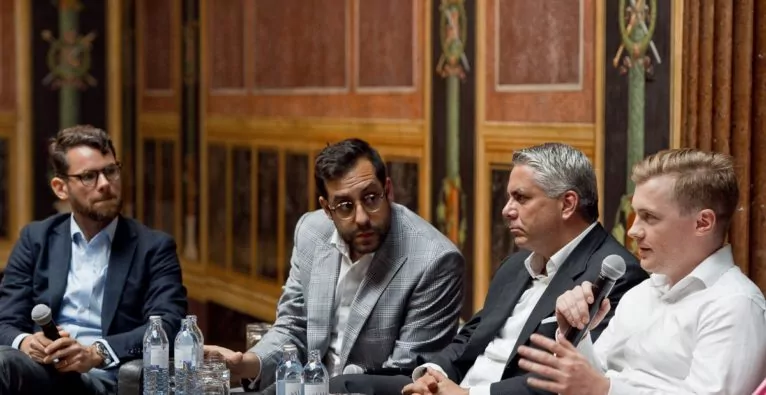
Wie innovativ ist die Finanzbranche? fragte der SPÖ-Parlamentsklub bei seiner Enquete zum Thema „FinTechs unter der Lupe“. Innovation macht vor nichts halt, weder vor der Architektur des Parlaments – es ist eine der letzten Veranstaltungen hier vor der dreijährigen Umbauphase – noch vor der Finanzbranche, die „in die Jahre gekommen“ sei, vergleicht Klubobmann Andreas Schieder.

Die Abgeordnete zum Nationalrat, Elisabeth Hackel, kuratierte die Enquete entlang der Fragen: Warum sind gewisse FinTechs nach Deutschland gegangen? Wie kann man den FinTech-Markt in Österreich ankurbeln? Können Banken und FinTechs voneinander lernen?

„Wir sind keine Bankenkonkurrenz“

Die Bankendichte ist im EU-Vergleich in Österreich besonders hoch. Von der anderen Seite kommt die Financial Technology. Als Vertreter dafür sind Lorenz Jüngling von N26 und Daniel Striedner, Cashpresso-CEO, am Panel. „Wir sind keine Bankenkonkurrenz, sondern versuchen, sie an der Hand zu nehmen. Ohne Banken könnten wir ja nicht arbeiten. Wir haben keine Lizenz, um unseren Kredit zu vergeben“, meint er. Dennoch: FinTechs hätten die besseren IT-Systeme und könnten Entscheidungen schneller treffen. Dem würde hier wohl kaum jemand widersprechen. Ohne das entsprechende Biotop könnten die neuen Player am Finanzsektor aber nicht existieren. Gerade das sei ihr Vorteil, meint Sebastian Erich, Mitglied des Vorstands bei AVCO, Austrian Private Equity and Venture Capital Organisation. „Deswegen hat es keinen Sinn sie aufzukaufen, aber sie bewegen den Markt.“ Gleichzeitig hoffen die Banken, dass der Regulator lockert, „weil wenn du deinen regulierten Banken immer mehr Prügel in den Weg legst, wird der Markt tot sein. Dann wird es die Banken  – FinTechs hin oder her – nicht mehr geben.“

Das richtige steuerliche Umfeld für Startups

Ohne dem richtigen Steuerumfeld werden sich FinTechs – genauso wie Startups in allen Branchen – verabschieden aus Österreich, meint Erich. „Sie finden das Kapital nicht. Das ist in fast allen anderen europäischen Ländern besser“, sagt er. „Der Kapitalmangel muss politisch schnell angegriffen werden“. Das Biotop müsse vorbereiten werden. Dann könne man im Besten Fall auch vom sich auflösenden Zentrum in London (Die Brexit-Verhandlungen haben gestern begonnen) profitieren.

Von dort eingeflogen ist Matthias Bauer von der Financial Contact Authority, einer Art Finanzmarktaufsicht. Dort versucht er im Innovation Hub Herangehensweisen zu ändern. Innovative Firmen kommen zur Beratung, hauptsächlich geht es um Konzessionsrechtliches. Seit Ende 2014 gibt es die „Regulatory Sandbox“. Sie ermöglicht es Unternehmen, innovative Produkte, Dienstleistungen, Geschäftsmodelle und Liefermechanismen auf dem realen Markt mit echten Verbrauchern zu testen. Das Ganze geschieht aber in geschütztem Rahmen. „Das ist keine Deregulierung, sondern Testen unter strenger Aufsicht“, erklärt Bauer. Bisher gab es circa 700 Anfragen. Der FCA nutzt es: Sie lernt innovative Geschäftsmodelle kennen und kann schon im Aufbauprozess versuchen, Services für den Konsumenten sicher zu machen.

FinTechs haben die Softwareentwickler, die Banken haben die Kunden

Mit der Sandkiste auch etablierte Banken angesprochen. Und auch aus dieser Ecke sitzt natürlich jemand mit in der Diskussion. Peter Bosek von der Erste Bank prognostiziert in seiner Keynote, dass viele FinTechs die zweite und dritte Runde nicht überleben werden, weil sie davon ausgehen, dass die Kundenakquisition nix kostet. Nichtsdestotrotz gebe es einige gute und sie hätten hervorragende Softwareentwickler – das sei eher ein blinder Fleck bei den traditionellen Bankhäusern.

Innovationen sind in großen etablierten Unternehmen oft eine zarte Pflanze, die Gefahr läuft, schnell zertrampelt zu werden. Deswegen entstand das Online-Banking George in einem Extra-Hub. Und „dort sind wir komplett offen für die Kooperation mit FinTechs“, meint Bosek. Während die Bank 16 Millionen Kunden mitbringt, können FinTechs mit innovativen Softwarelösungen punkten. Beteiligen würde er sich als Bank nicht an Startups, weil er sie einerseits für überbewertet hält und andererseits zu viel Nähe eines großen Unternehmens das Startup erdrücken würde. Bosek spricht von unterschiedlichen Schrittgeschwindigkeiten und ist für Kooperation auf Augenhöhe.

Als Bank auftreten, aber das Startup-Umfeld behalten

N26, dessen COO Lorenz Jüngling als nächster spricht, hält er für eines der wenigen erstzunehmenden FinTechs. Gegründet 2013 von zwei Wienern in Österreich, ist das Unternehmen nach Berlin gewechselt und hat mittlerweile eine eigene Banklizenz. Es gäbe mittlerweile 220 Mitarbeiter, aber „keine Filialen und kein IT-System, das 30 Jahre alt ist und auf Relaunch wartet“.
Redaktionstipps

Die Organisationsform sei die eines Technologieunternehmens. „Gleichzeitig treten wir auf der Seite des Regulators als Bank auf, aber unser Umfeld bleibt dynamisch und flexibel, um wie ein Startup zu funktionieren“. Es beschränkt sich auf B2C und setzt den Fokus auf allem, was online und am Handy möglich ist. Jüngling geht es nicht um klassische Anlageprodukte. N26 vermittelt zwischen User und der Finanzdienstleistung, sieht die Transaktionssysteme der Leute und ihre Versicherungsdaten und kann sie auswerten: Was sind die Bedürfnisse des Users? Wie kann man daraus einen Wert generieren, der sich monetarisieren lässt?

Bosek ist das zu intransparent: „Eure Kooperationspartner check ich gar nicht“, sagt er. Das bringe die Kohle von großen Banken zu solchen, die keine Regeln haben.

Kritik an der Finanzmarktaufsicht

Mit konkreter Erfahrung meldet sich auch ein Teilnehmer zu Wort. Er betont den Austausch bevor es zum Regulator geht. Als er 2012 selbst zur Finanzmarktaufsicht (FMA) gegangen ist, hat er gemerkt, dass es nicht gewollt war, dass er die Zahlungslizenz bekommt. Er schätzt den Ansatz der Londoner FCA, die sich fragt: Was braucht der Kunde? und über den Ombudsmann rasch reagiert. In seinem FinTech-Unternehmen hätten die Anwälte viel abgefangen. Es geht nicht im Vorhinein zu entwickeln, was der Kunde vielleicht möchte, sondern um den flexiblen Austausch im Frühstadium. Das würde mehr helfen.

Europa punktet mit Rechtssicherheit

In punkto Rechtssicherheit hätte Europa übrigens einen Vorsprung, meint Matthias Bauer. Es sei sehr viel einfacher, verglichen mit den USA, wo man 50 verschiedene Lizenzen braucht. Da stimmt ihm der Cashpresso-Gründer Striedner zu: „Man kann darüber diskutieren, ob etwas zu viel reguliert ist, aber zumindest ist es rechtssicher.“ Das Startup möchte bewusst in Österreich verwurzelt bleiben. Er lobt die Webentwickler aus Universitäten und Fachhochschulen, sieht aber, dass die FinTech-Nische sehr kapitalintensiv ist, im Vergleich zu anderen Startups. Und das liegt gerade an der rechtlichen Beratung und den Custumer Acquisition Costs. Die Baustellen sind also schon einmal klar absteckt nach dieser Enquete.

Deine ungelesenen Artikel:
16.09.2026

Millioneninvestment: Peter Steinberger, Runtastic-Co-Founder u.a. steigen bei signteq aus Wien ein

Das Wiener RegTech-Unternehmen signteq schließt eine siebenstellige Finanzierungsrunde ab, um ein „Know Your Agent“-Angebot aufzubauen und die Internationalisierung voranzutreiben. Mit Tech-Star Peter Steinberger wurde ein prominenter Investor gewonnen.
/artikel/millioneninvestment-peter-steinberger-runtastic-co-founder-u-a-steigen-bei-signteq-aus-wien-ein
16.09.2026

Millioneninvestment: Peter Steinberger, Runtastic-Co-Founder u.a. steigen bei signteq aus Wien ein

Das Wiener RegTech-Unternehmen signteq schließt eine siebenstellige Finanzierungsrunde ab, um ein „Know Your Agent“-Angebot aufzubauen und die Internationalisierung voranzutreiben. Mit Tech-Star Peter Steinberger wurde ein prominenter Investor gewonnen.
/artikel/millioneninvestment-peter-steinberger-runtastic-co-founder-u-a-steigen-bei-signteq-aus-wien-ein
signteq-Gründer Simon Schnabl | © Daniel Willinger | dwphoto.at

Digitale Identifikation, regulatorische Prüfungen (u.a. KYC und KYB) und rechtsgültige digitale Verträge – damit überzeugte das 2019 gegründete Wiener RegTech-Unternehmen schon bislang Banken wie die Raiffeisen Bankengruppe und die Bawag, Versicherungen wie Wüstenrot, Fintechs wie froots und Conda, Krypto-Unternehmen wie Cryptonow und WhiteBIT und öffentliche Institutionen wie Wiener Wohnen. Neben Österreich ist man etwa auch in Deutschland, der Schweiz und mehreren Ländern in Südost- und Osteuropa aktiv.

„Know Your Agent“ als zusätzliches Geschäftsfeld

Eine zentrale Rolle in der Weiterentwicklung des Angebots soll nicht nur die European Digital Identity Wallet (EUDI Wallet) spielen, die bis Ende dieses Jahrs von allen EU-Staaten bereitgestellt werden muss. Mit „Know Your Agent“ (KYA) will signteq auch ein zusätzliches Geschäftsfeld aufbauen, das den Boom-Bereich Agentic AI aus RegTech-Perspektive adressiert. „Heute müssen Unternehmen wissen, wer ihr Kunde ist. Morgen müssen sie zusätzlich wissen, welcher KI-Agent für wen handelt, wozu er berechtigt ist und wer dafür verantwortlich ist“, erläutert Simon Schnabl, Gründer und Geschäftsführer von signteq.

Steinberger, Giretzlehner, Compass-Verlag u.a. investieren

Für diese Pläne und die weitere internationale Expansion holte sich signteq nun eine nicht genau bezifferte siebenstellige Kapitalspritze. Mit OpenClaw-Entwickler Peter Steinberger gewann das Unternehmen dabei nicht nur einen denkbar prominenten Investor, sondern auch eine der international zentralen Figuren im neuen Zielmarkt Agentic AI. Hinzu kommen in der aktuellen Runde der bereits seit 2024 beteiligte Compass-Verlag, Runtastic-Mitgründer René Giretzlehner, die Franz-MayrMelnhof-Saurau Beteiligungs GmbH und weitere nicht genannte Investor:innen.

Steinberger kommentiert in einem Statement: „KI-Agenten werden schon bald eigenständig für Menschen und Unternehmen handeln. Damit wird Vertrauen zur Schlüsselfrage: Wer steckt hinter einem Agenten – und was darf er? signteq baut dafür heute schon die Infrastruktur und denkt digitale Identität konsequent weiter: von Know Your Customer zu Know Your Agent. Diese Kombination aus starkem Kerngeschäft und klarer Zukunftsvision hat mich überzeugt.“

„Was wir in Österreich aufgebaut haben, skalieren wir jetzt international“

„Digitale Identität ist längst zu einer zentralen Infrastruktur für digitale Geschäftsmodelle geworden. Was wir in Österreich gemeinsam mit Banken, Versicherungen, Technologieunternehmen und der öffentlichen Hand aufgebaut haben, skalieren wir jetzt international – mit Europa als starkem Ausgangspunkt“, kommentiert Gründer Simon Schnabl. Zugute kommen sollen dem Unternehmen neben der erwähnten EUDI-Wallet, die Teil der eIDAS 2.0-Verordnung ist, noch weitere Regulierungen aus diesem Gesetzespaket sowie die kommendes Jahr anwendbare europäische Geldwäscheverordnung AMLR.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt