21.06.2017

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

Startups in der Finanzbranche sind kapitalintensiver als andere. Das liegt an der aufwendigen rechtlichen Beratung und den Customer Acquisition Costs. Den etablierten Banken ist das genauso bewusst, wie den FinTechs selbst. Jetzt sind die Gesetzgeber und die Finanzmarktaufsicht am Zug.
/artikel/hilfe-die-fintechs-kommen-vermessung-der-neuen-und-der-alten-bankenwelt

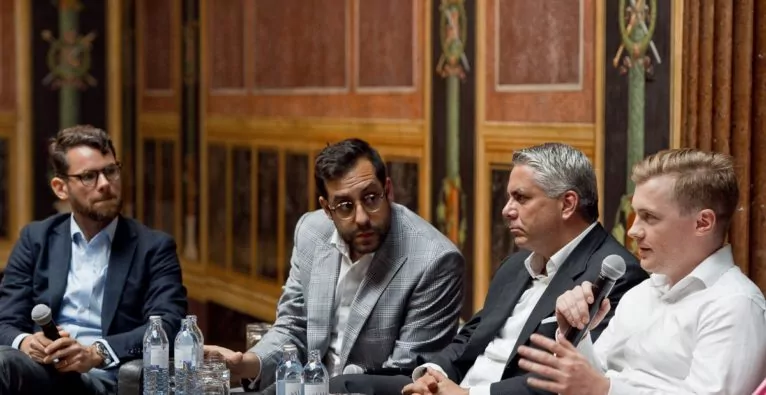
Wie innovativ ist die Finanzbranche? fragte der SPÖ-Parlamentsklub bei seiner Enquete zum Thema „FinTechs unter der Lupe“. Innovation macht vor nichts halt, weder vor der Architektur des Parlaments – es ist eine der letzten Veranstaltungen hier vor der dreijährigen Umbauphase – noch vor der Finanzbranche, die „in die Jahre gekommen“ sei, vergleicht Klubobmann Andreas Schieder.

Die Abgeordnete zum Nationalrat, Elisabeth Hackel, kuratierte die Enquete entlang der Fragen: Warum sind gewisse FinTechs nach Deutschland gegangen? Wie kann man den FinTech-Markt in Österreich ankurbeln? Können Banken und FinTechs voneinander lernen?

„Wir sind keine Bankenkonkurrenz“

Die Bankendichte ist im EU-Vergleich in Österreich besonders hoch. Von der anderen Seite kommt die Financial Technology. Als Vertreter dafür sind Lorenz Jüngling von N26 und Daniel Striedner, Cashpresso-CEO, am Panel. „Wir sind keine Bankenkonkurrenz, sondern versuchen, sie an der Hand zu nehmen. Ohne Banken könnten wir ja nicht arbeiten. Wir haben keine Lizenz, um unseren Kredit zu vergeben“, meint er. Dennoch: FinTechs hätten die besseren IT-Systeme und könnten Entscheidungen schneller treffen. Dem würde hier wohl kaum jemand widersprechen. Ohne das entsprechende Biotop könnten die neuen Player am Finanzsektor aber nicht existieren. Gerade das sei ihr Vorteil, meint Sebastian Erich, Mitglied des Vorstands bei AVCO, Austrian Private Equity and Venture Capital Organisation. „Deswegen hat es keinen Sinn sie aufzukaufen, aber sie bewegen den Markt.“ Gleichzeitig hoffen die Banken, dass der Regulator lockert, „weil wenn du deinen regulierten Banken immer mehr Prügel in den Weg legst, wird der Markt tot sein. Dann wird es die Banken  – FinTechs hin oder her – nicht mehr geben.“

Das richtige steuerliche Umfeld für Startups

Ohne dem richtigen Steuerumfeld werden sich FinTechs – genauso wie Startups in allen Branchen – verabschieden aus Österreich, meint Erich. „Sie finden das Kapital nicht. Das ist in fast allen anderen europäischen Ländern besser“, sagt er. „Der Kapitalmangel muss politisch schnell angegriffen werden“. Das Biotop müsse vorbereiten werden. Dann könne man im Besten Fall auch vom sich auflösenden Zentrum in London (Die Brexit-Verhandlungen haben gestern begonnen) profitieren.

Von dort eingeflogen ist Matthias Bauer von der Financial Contact Authority, einer Art Finanzmarktaufsicht. Dort versucht er im Innovation Hub Herangehensweisen zu ändern. Innovative Firmen kommen zur Beratung, hauptsächlich geht es um Konzessionsrechtliches. Seit Ende 2014 gibt es die „Regulatory Sandbox“. Sie ermöglicht es Unternehmen, innovative Produkte, Dienstleistungen, Geschäftsmodelle und Liefermechanismen auf dem realen Markt mit echten Verbrauchern zu testen. Das Ganze geschieht aber in geschütztem Rahmen. „Das ist keine Deregulierung, sondern Testen unter strenger Aufsicht“, erklärt Bauer. Bisher gab es circa 700 Anfragen. Der FCA nutzt es: Sie lernt innovative Geschäftsmodelle kennen und kann schon im Aufbauprozess versuchen, Services für den Konsumenten sicher zu machen.

FinTechs haben die Softwareentwickler, die Banken haben die Kunden

Mit der Sandkiste auch etablierte Banken angesprochen. Und auch aus dieser Ecke sitzt natürlich jemand mit in der Diskussion. Peter Bosek von der Erste Bank prognostiziert in seiner Keynote, dass viele FinTechs die zweite und dritte Runde nicht überleben werden, weil sie davon ausgehen, dass die Kundenakquisition nix kostet. Nichtsdestotrotz gebe es einige gute und sie hätten hervorragende Softwareentwickler – das sei eher ein blinder Fleck bei den traditionellen Bankhäusern.

Innovationen sind in großen etablierten Unternehmen oft eine zarte Pflanze, die Gefahr läuft, schnell zertrampelt zu werden. Deswegen entstand das Online-Banking George in einem Extra-Hub. Und „dort sind wir komplett offen für die Kooperation mit FinTechs“, meint Bosek. Während die Bank 16 Millionen Kunden mitbringt, können FinTechs mit innovativen Softwarelösungen punkten. Beteiligen würde er sich als Bank nicht an Startups, weil er sie einerseits für überbewertet hält und andererseits zu viel Nähe eines großen Unternehmens das Startup erdrücken würde. Bosek spricht von unterschiedlichen Schrittgeschwindigkeiten und ist für Kooperation auf Augenhöhe.

Als Bank auftreten, aber das Startup-Umfeld behalten

N26, dessen COO Lorenz Jüngling als nächster spricht, hält er für eines der wenigen erstzunehmenden FinTechs. Gegründet 2013 von zwei Wienern in Österreich, ist das Unternehmen nach Berlin gewechselt und hat mittlerweile eine eigene Banklizenz. Es gäbe mittlerweile 220 Mitarbeiter, aber „keine Filialen und kein IT-System, das 30 Jahre alt ist und auf Relaunch wartet“.
Redaktionstipps

Die Organisationsform sei die eines Technologieunternehmens. „Gleichzeitig treten wir auf der Seite des Regulators als Bank auf, aber unser Umfeld bleibt dynamisch und flexibel, um wie ein Startup zu funktionieren“. Es beschränkt sich auf B2C und setzt den Fokus auf allem, was online und am Handy möglich ist. Jüngling geht es nicht um klassische Anlageprodukte. N26 vermittelt zwischen User und der Finanzdienstleistung, sieht die Transaktionssysteme der Leute und ihre Versicherungsdaten und kann sie auswerten: Was sind die Bedürfnisse des Users? Wie kann man daraus einen Wert generieren, der sich monetarisieren lässt?

Bosek ist das zu intransparent: „Eure Kooperationspartner check ich gar nicht“, sagt er. Das bringe die Kohle von großen Banken zu solchen, die keine Regeln haben.

Kritik an der Finanzmarktaufsicht

Mit konkreter Erfahrung meldet sich auch ein Teilnehmer zu Wort. Er betont den Austausch bevor es zum Regulator geht. Als er 2012 selbst zur Finanzmarktaufsicht (FMA) gegangen ist, hat er gemerkt, dass es nicht gewollt war, dass er die Zahlungslizenz bekommt. Er schätzt den Ansatz der Londoner FCA, die sich fragt: Was braucht der Kunde? und über den Ombudsmann rasch reagiert. In seinem FinTech-Unternehmen hätten die Anwälte viel abgefangen. Es geht nicht im Vorhinein zu entwickeln, was der Kunde vielleicht möchte, sondern um den flexiblen Austausch im Frühstadium. Das würde mehr helfen.

Europa punktet mit Rechtssicherheit

In punkto Rechtssicherheit hätte Europa übrigens einen Vorsprung, meint Matthias Bauer. Es sei sehr viel einfacher, verglichen mit den USA, wo man 50 verschiedene Lizenzen braucht. Da stimmt ihm der Cashpresso-Gründer Striedner zu: „Man kann darüber diskutieren, ob etwas zu viel reguliert ist, aber zumindest ist es rechtssicher.“ Das Startup möchte bewusst in Österreich verwurzelt bleiben. Er lobt die Webentwickler aus Universitäten und Fachhochschulen, sieht aber, dass die FinTech-Nische sehr kapitalintensiv ist, im Vergleich zu anderen Startups. Und das liegt gerade an der rechtlichen Beratung und den Custumer Acquisition Costs. Die Baustellen sind also schon einmal klar absteckt nach dieser Enquete.

Deine ungelesenen Artikel:
08.10.2026

Neue Plattform von A1 und IBM: Sichere und digital souveräne KI-Agenten für Unternehmen

A1 und Exoscale machen die IBM-KI-Plattform watsonx ihren Unternehmenskunden zugänglich - und nutzen sie auch selbst. A1-CCO Martin Resel und IBM-Österreich-Chef Marco Porak erklärten die Hintergründe.
/artikel/neue-plattform-von-a1-und-ibm-sichere-und-digital-souveraene-ki-agenten-fuer-unternehmen
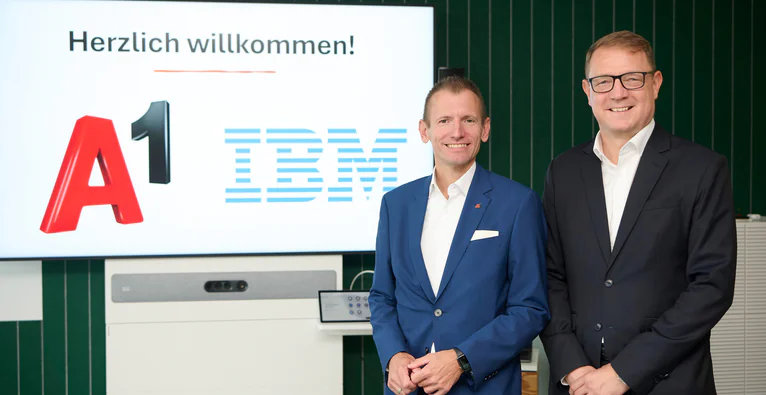
Vl. A1-CCO Martin Resel und IBM-Österreich-Chef Marco Porak | © A1/APA/Hörmandinger

Dass für Unternehmen kein Weg mehr an Agentic AI vorbeiführt, ist mittlerweile ein Gemeinplatz. Dass eine sichere und konforme Umsetzung davon nicht so einfach ist, ebenfalls. „Für KI im Unternehmenskontext gelten andere Spielregeln als im privaten Bereich. Ich spreche hier besonders von souveräner KI“, sagt Marco Porak, Generaldirektor von IBM Österreich, bei einem gemeinsamen Pressetermin mit A1 und dessen Cloud-Tochter Exoscale. Mit einer gemeinsamen Plattform, die IBM watsonx auf A1 Exoscale bringt, will man Unternehmenskunden gemeinsam eine sichere und digital souveräne Lösung bieten.

„Wir sind Teil der kritischen Infrastruktur“

Denn Schatten-KI, also die Nutzung privater bzw. vom Unternehmen nicht genehmigter KI-Anwendungen durch Mitarbeiter:innen, sei ein echtes Sicherheitsrisiko, betont Martin Resel, stv. Vorstandsvorsitzender von A1 und CCO Enterprise. „Unternehmen können es sich nicht leisten, KI nicht zu nutzen. Da geht es um Wettbewerbsfähigkeit. Alles muss effizienter werden, etwa auch in der Verwaltung. Wenn man dann aber Daten global findet, die eigentlich nicht global gespeichert werden sollten, ist das ein Problem“, sagt Resel.

Für viele A1-Unternehmenskunden und auch für A1 selbst sei das besonders relevant. „Wir sind Teil der kritischen Infrastruktur. Viele hochsensible Daten laufen auf unseren Netzen. Wir haben nicht nur Unternehmen aller Größen als Kunden, sondern zum Beispiel auch Ministerien“, sagt der A1-CCO. Gerade in der aktuellen geopolitischen Situation müssten sich Österreich und ganz Europa daher souverän aufstellen.

Orchestrierte KI-Agenten mit klaren Regeln und voller Transparenz

Und wie macht das die gemeinsame Plattform? „Ich bin mir bewusst, dass ich Repräsentant eines amerikanischen Unternehmens bin“, räumt Marco Porak ein. IBM habe aber nach nicht weniger als 98 Jahren am österreichischen Markt ein anderes Standing, als etwa die US-Hyperscaler. Warum? „IBM hat seit jeher das Prinzip, dass Kundendaten Kundendaten sind und die Architektur vom Kunden bestimmt wird“, so Porak. Und: „Globale Innovation und lokale Kontrolle widersprechen einander nicht.“ Genau so sei es auch bei watsonx. Kunden können dort entscheiden, welche KI-Modelle genutzt werden und wo die Daten liegen. Die Bandbreite geht dabei von lokal gehosteten On-Premise-Lösungen über europäische bzw. Open-Source-Modelle auf europäischen Servern bis zu Frontier-Modellen in Datencentern der US-Hyperscaler.

Konkret greift das System auf eine Vielzahl an Large Language Models (LLMs) und Agentic-Modelle zurück und orchestriert KI-Agenten, um Tasks zu erfüllen. Die dazugehörige Governance-Plattform ermöglicht nicht nur das Festlegen der Regeln dafür, sondern bietet auch jederzeit komplette Transparenz, um jeden Arbeitsschritt und die dafür genutzten Modelle nachvollziehen zu können. Für Martin Resel ist dabei ebenfalls klar: „Dass alles, was aus Asien oder Amerika kommt böse ist, sehen wir nicht so. Wichtig ist die Wahlfreiheit.“ Die Plattform sei daher offen für sämtliche Modelle.

„Wir folgen einer sehr strikten Datenklassifizierung – selber und auch für unsere Kunden“

Je nach Usecase und dem damit verbundenen Sicherheits-Level der Daten seien unterschiedliche LLMs und Speicherorte sinnvoll. „Wir folgen einer sehr strikten Datenklassifizierung – selber und auch für unsere Kunden“, sagt Resel. Nach dieser erfolge die Entscheidung, welche Modelle genutzt werden können. Gleichzeitig optimiere die Plattform durch die passende Modell-Auswahl auch den Token-Verbrauch. „Das kann sonst bekanntlich schnell teuer werden“, sagt der A1-CCO.

A1 bietet seinen Enterprise-Kunden nicht nur Zugang zur Plattform, sondern auch begleitende Services, um diese aufzusetzen. Mit den europäischen Datencentern der Tochter Exoscale kommt noch das Angebot der souveränen Cloud im eigenen Land hinzu.

Wie watsonx für A1 und seine Kunden konkret funktioniert, zeigt Exoscale-KI-Experte Christos Kapodistrias beim Pressetermin vor. In seinem Beispiel arbeiteten nicht weniger als 14 KI-Agenten orchestriert zusammen, um eine optimale Vorbereitung auf ein Kundengespräch zu erstellen. „Diesen Usecase nutzen wir auch selber“, erklärt der Experte und zeigt die verschiedenen Sicherheits- und Kontrollmechanismen ebenso wie die Nachvollziehbarkeit über die Governance-Plattform. Marco Porak merkt dazu an: „Man sieht, es gibt mehrere Checkpoints im Prozess, der ‚Human in the Loop‘ bleibt erhalten.“ Denn es gehe eben darum, Menschen bei ihrer Arbeit zu unterstützen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt