30.06.2020

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

Hannes Androsch spricht im Gespräch mit Jürgen Faè, CEO von Commitly, über Liquidität in Zeiten der Coronakrise und die nötigen Rahmenbedingungen für Unternehmen.
/artikel/hannes-androsch-wir-sind-ein-digitales-entwicklungsland
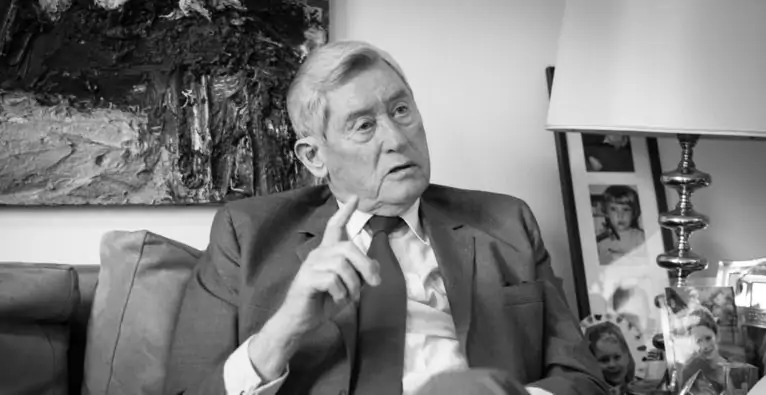
Hannes Androsch im Interview.
Hannes Androsch im Interview. © AIC, Foto: Rainer Friedl

Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt. Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria: Hannes Androsch hat eine bewegte Laufbahn hinter sich. Mit Jürgen Faè, CEO von Commitly, spricht Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.

Herr Dr. Androsch, in einem Presse-Interview im Mai haben Sie von einem Liquiditätsvirus gesprochen und von der Angst, dass viele Unternehmer aufgrund des Mangels an liquiden Mitteln nicht überleben werden. In Gesprächen mit unseren Kunden bei COMMITLY scheint es so, dass die Frage nach dem Gewinn als reine Zielgröße abnimmt. Sehen Sie das auch so? Geht die Aufmerksamkeit zunehmend in Richtung Liquidität? Wie sehen Sie als Unternehmer die Bedeutung von Liquidität?

Hannes Androsch: Meine Eltern waren Steuerberater, daher habe ich bei unseren Klienten die hohe Bedeutung der Liquidität bereits früh kennengelernt, später wurde das im Studium weiter untermauert. Liquidität ist die Fähigkeit, jederzeit seinen Zahlungsverpflichtungen nachkommen zu können. Damit ist die Liquidität von existenzieller Bedeutung für Betriebe, für Unternehmungen und in letzter Konsequenz auch für Privatpersonen.

Die Liquidität, der Stoff für den Geldkreislauf in der Wirtschaft, ist genauso wichtig wie der Blutkreislauf für den menschlichen Organismus. Wenn man zu wenig Blut hat, verendet man. Wenn man zu wenig Liquidität hat, ist das der ökonomische Tod, selbst wenn auf dem Papier noch ein Gewinn ausgewiesen wird.

Gewinn ist eben nicht identisch mit Liquidität. Der Gewinn kann in Forderungen stecken, die noch nicht oder vielleicht nie bezahlt werden oder auch in unfertigen Arbeiten. Bei einem Modegeschäft kann sich der zukünftige Gewinn im Materiallager befinden. Plötzlich schlägt die Corona-Krise zu und der Betreiber des Modegeschäfts muss diese Ware bezahlen, obwohl er krisenbedingt keine Umsätze und damit keine Einnahmen hat. Es entsteht ein Liquiditätsloch.

„Für unsere Geldwirtschaft ist das Kriterium der Zahlungsfähigkeit von existenzieller Bedeutung.“

In unserer Gesellschaft wird in erster Linie nicht der Verlust bestraft, sondern die Nichtzahlungsfähigkeit, also der Mangel an Liquidität. So kann es vorkommen, dass der Unternehmer zwar einen Gewinn hat, aber keine Liquidität. Die Mitarbeiter, das Finanzamt und vor allem die Sozialversicherung wollen ihre Zahlungen pünktlich erhalten. Wenn die Unternehmen diese nicht leisten können, dann ziehen diese Institutionen den Stecker.

Für unsere Geldwirtschaft ist das Kriterium der Zahlungsfähigkeit von existenzieller Bedeutung. Dies trifft sowohl auf den Einzelfall aber auch auf die Gesamtwirtschaft bzw. auf die Weltwirtschaft zu.

Hätte beispielsweise die Federal Reserve während der Finanzkrise 2008 und der unmittelbar anschließenden Griechenlandkrise nicht 4.500 Milliarden an Liquidität nach Europa geschickt, wäre Europa wirtschaftlich kollabiert. Hätte seither die EZB – Stichwort „Target“ und ähnliches – nicht gleiches getan, wäre die europäische Wirtschaft neuerlich kollabiert.

+++Nur bei einem Drittel der Unternehmen steigen die Umsätze wieder+++

Die FED und EZB haben jetzt in der Krise wieder Liquidität zur Verfügung gestellt und werden es noch geraume Zeit tun müssen, solange die Gefahr eines Kollapses gegeben ist. Das alles zusammen unterstreicht die existenzielle Wichtigkeit der Liquidität und damit auch die Vorsorge für hinreichende Liquidität und das Liquiditätsmanagement.

Grundsätzlich kann man auch hier zwischen zwei Stufen unterscheiden. Die erste Stufe zielt auf die Absicherung der Liquidität, die zweite Stufe auf die Optimierung ab. Hat man zu viel Liquidität, schadet es der Rentabilität.

Aufgrund der vorher angeführten Gründe ist klar, dass die Sicherung der Liquidität vor Rentabilität und vor Gewinn kommt.

Angesprochen auf Ihre VIVAMAYR Hotels haben Sie 2017 gesagt, dass sich die Auslastung gut entwickle und die Liquidität zufriedenstellend sei. In diesem Zusammenhang haben Sie nicht vom Gewinn gesprochen. Was sind die Größen, auf die Sie als Unternehmer achten?

Hannes Androsch: Investitionen, die man getätigt hat, kennt man. Investitionen müssen zurück verdient werden, damit man entweder der Bank oder dem Investor die eingesetzte Geldsumme zurückgeben kann. Ob man das kann, hängt ganz entscheidend von der Auslastung ab. Denn wenn man nicht kostendeckende Umsätze und damit Einnahmen, die größer als die Ausgaben sind, erzielt, ist die Rückzahlung dieser Geldsumme gefährdet. Erst wenn das gesichert ist, zieht man hoffentlich eine größere Auslastung zu entsprechenden Preisen an, sodass man schlussendlich auch dann einen angestrebten und verdienten Gewinn erzielt. Das ist die Abfolge. An erster Stelle steht immer die Sicherheit, das Investment bedienen zu können. Sowohl die Bank als auch ein Investor wollen in erster Linie die Bedienung der Zinsen, dann die Rückführung des eingesetzten Geldes,  erst danach erfolgt die Optimierung.

Selbst die Landwirtschaft zeigt es uns  vor. Wenn ein Bauer aussät, erwartet er sich mindestens gleich viel oder mehr zu ernten. Von seiner Ernte kann der Bauer einen Teil zum Leben verwenden und einen entsprechenden Teil muss er für die weitere Aussaat zur Verfügung halten um wieder ernten zu können.

Stichwort Corona und die Liquidität, die die EZB zur Verfügung stellt. Wir haben eine Gesundheitskrise gehabt. Die Wirtschaftskrise spürt man in einem gewissen Maße schon, aber noch nicht  ganz so massiv, wie sie erwartet wird. Wo stehen wir hier? Wie sehen Sie das?

Hannes Androsch: Das kann vernünftigerweise niemand voraussagen. Niemand kann voraussehen, wann und wie rasch wir uns von dieser Wirtschaftskrise wieder erholen. Die Wirtschaft wurde weitgehend zum Stillstand gebracht. Die Optimisten halten eine V-Erholung für möglich, im Sinne eines raschen Absturzes und spiegelgleich einer raschen Erholung.

„Es ist daher eine auf Unkenntnis beruhende Illusion, anzukündigen, dass wir stärker aus der Krise hervorgehen werden als wir vorher waren.“

Doch das ist Utopie. Das wird nicht der Fall sein. Es wird mehr eine U-förmige Entwicklung sein, wobei die Erholung langsamer erfolgen wird. Es besteht aber auch die Gefahr einer lähmenden Erholung, weil entsprechende Hochfahrprogramme immer noch nicht beschlossen sind. In Österreich sind hierzu nicht einmal Eckdaten fixiert. Es ist daher eine auf Unkenntnis beruhende Illusion, anzukündigen, dass wir stärker aus der Krise hervorgehen werden als wir vorher waren.

Man stelle sich vor wie lange es dauert, bis ein Vorschlag tatsächlich beschlossen ist und bis man in die Umsetzung gelangt. Die überbordenden Vorschriften und Überbürokratisierung tragen dann noch ihr Übriges dazu bei.

„Von einem raschen Handeln ist bisher aber nicht der geringste Ansatz zu erkennen.“

Die Bauwirtschaft oder andere Industriezweige haben jetzt noch Aufträge aus alten Beständen. In der Zwischenzeit kommen aber keine neuen Aufträge nach. Das heißt, es ist jetzt noch nicht so schlimm, wie man befürchten muss, aber dass es nächstes Jahr schlimmer werden könnte, wenn nicht rasch gehandelt wird.

Von einem raschen Handeln ist bisher aber nicht der geringste Ansatz zu erkennen. In Deutschland wurde immerhin ein beachtliches Konjunkturprogramm von 130 Milliarden Euro beschlossen. Premier Macron und Bundeskanzlerin Merkel gelang ein Vorschlag für ein beachtliches „Recovery Program“ auf europäischer Ebene.

Die Erholung wird aber in manchen Wirtschaftsbereichen nicht so schnell gehen, wie man sich das wünscht. So gesehen glaube ich, dass wir mit unseren beiden Gesundheitshotels ganz gut durch diese schwierigen Zeiten kommen werden. Gleichzeitig fürchte ich aber, dass dies nicht auf Hotels mit Fokus Stadttourismus zutrifft.

Der Städtetourismus ist vom am Boden liegenden globalen Flugverkehr abhängig. Kongresse mit zehn- bis zwanzigtausend Teilnehmern haben bislang die Hotels gefüllt, die in weiterer Folge auch einkaufen gegangen sind. Die Rückkehr zu dieser Dynamik wird noch dauern.

Aus Gesprächen mit Kunden und Partnern erhalten wir Rückmeldung, dass die Unternehmer überfordert sind, mit dem was jetzt gerade passiert. Vor allem sind sie überfordert, wie sie denn jetzt eigentlich planen sollen. Es geht darum, wie viel Geld die Unternehmen brauchen, um zu überleben bzw. um weitermachen zu können. Banken stellen im Rahmen der Überbrückungshilfen ein sehr rudimentäres Planungsgerüst zur Verfügung. Aus unserer Sicht ist es eine interessante Chance, denn eigentlich müssten wir jetzt den Unternehmern helfen, die Zukunft zu planen.

Hannes Androsch: Die Hilfsmaßnahmen von Österreich sind nur ein Bruchteil dessen, was Deutschland und die Schweiz nicht nur vorgesehen, sondern auch ausbezahlt haben. Von dem geringeren Ausmaß an Hilfsgeldern, die in Österreich überhaupt vorgesehen wurden, sind bislang bestenfalls zehn Prozent ausbezahlt worden. Einreichungen vom März, die im April bewilligt wurden, sind bis heute nicht überwiesen worden, insgesamt nur 2 Milliarden während etwa die Schweiz längst an 120.000 Unternehmungen 15 Milliarden SFR ausbezahlt hat.

Das wäre ungefähr so, als würde die Rettung einem Verunfallten, der zu verbluten droht, die dringend benötigte Bluttransfusion nicht geben. Der Patient würde verbluten. Das wird in der Wirtschaft auch so sein. Was die Banken anbelangt, so hat die Regierung verkündet, dass sie 100 Prozent Haftung übernimmt. Jetzt fragt man sich, warum geben die Banken trotzdem keinen Kredit? Weil die Regierung ihre Haftung so ausgestaltet hat, dass die Bank letzten Endes doch das Risiko trägt, wie das schon lange beim aws der Fall ist.

Das heißt, diese Art von Staatshaftung ist wertlos und funktioniert nicht. Man kann nicht einmal den Banken einen Vorwurf machen. Wenn man ankündigt, Ihnen das Risiko abzunehmen, doch in Wirklichkeit bleibt dieses bei den Banken, dann müssen sie vorgehen wie das Basel III und die Bankvorschriften eben verlangen.

In Deutschland sehen wir jetzt Förderungen mit der Zielsetzung, Wissen in die Unternehmen einzubringen. Beispielsweise: Wie steuert man seine eigene Liquidität?

Hannes Androsch: Das wissen doch die Unternehmer selber am besten. Es hat jetzt keinen Sinn, wenn die Wirtschaftskammer Beratungsgutscheine anbietet. Ein Taxiunternehmer weiß, wie sein Geschäft läuft. Er braucht Kunden. Die Wirtschaft braucht Aufträge, Nachfrage, Kunden, der Tourismus braucht Gäste. Es geht um die Rahmenbedingungen.

Wir wollen es dem Unternehmer mit Commitly einfacher machen, durch die Krise zu kommen. Konkret heißt das, wir verbinden uns mit dem Bankkonto, lesen den Kontostand aus und helfen bei der Planung, beim Management der Offenen Posten usw. Also weg von manuellen Listen, rein in die Digitalisierung. Kann die Digitalisierung etwa auch ein Beitrag sein, um der Insolvenzwelle entgegen zu wirken?

Hannes Androsch: Die Digitalisierung ist ja nur eine Technik. Wenn die Rahmenbedingungen nicht stimmen, hilft ihnen die Digitalisierung auch nichts, so wie das bei unseren Hilfsprogrammen und Staatshaftungen für Kredite der Fall ist. Natürlich ist die Digitalisierung eine Hilfe, aber nur innerhalb sinnvoller Rahmenbedingungen. Wenn diese fehlen, kann auch die Digitalisierung schlechte Rahmenbedingungen nicht kompensieren. Wir sind ein digitales Entwicklungsland, was die Roboterisierung, die Anwendung von Künstlicher Intelligenz, damit Industrie 4.0 oder eGovernance betrifft. Ein jeder Beamte hat einen Bildschirm vor sich, aber sie müssen trotzdem ihren vergilbten papierenen Meldezettel oder einen Auszug aus dem Firmenbuch beibringen, obwohl dies am Bildschirm abrufbar wäre.

Schauen Sie sich die aktuelle digitale Situation der Schulen an, wenn ein Großteil der Lehrer nicht digital lehrfähig, sowie ein großer Teil der Schüler nicht mit Tablets ausgestattet ist, kann es nicht funktionieren. Nicht jeder Schüler hat ein eigenes Tablet sowie einen Internetzugang. Wir leben in den meisten Schulen im schulischen Kreidezeitalter ohne Schüler-E-Mailadresse, Smart Boards, Server und Clouds. Bei bildungsfernen Eltern hat das Homeschooling nicht funktioniert, weil diesen die Voraussetzungen dafür fehlen. Demzufolge ist damit eine nachhaltige Katastrophe eingetreten. Denn nur wenn die digitalen Voraussetzungen in den Schulen und auch zu Hause gegeben sind, kann Homeschooling funktionieren.

Vielen Dank für das Gespräch.


Über den Autor

Jürgen Faè ist CEO von Commitly, ein Tool für digitale Liquiditätsplanung.


Redaktionstipps
Deine ungelesenen Artikel:
vor 23 Stunden

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
Scalable-Capital-Co-CEO Erik Podzuweit beim Interview in Wien | Foto: brutkasten

Die Münchner Banking- und Investmentplattform Scalable Capital verwaltet mittlerweile über 60 Milliarden Euro an Kundenvermögen. Seit Anfang Oktober hat das Unternehmen eine offizielle Bankniederlassung in Wien, damit können österreichische Kund:innen erstmals steuereinfach investieren. Das bedeutet: Scalable führt die Kapitalertragsteuer (KESt) auf Gewinne, Dividenden und Zinsen automatisch an das Finanzamt ab, Anleger:innen müssen ihre Kapitalerträge also nicht mehr selbst in der Steuererklärung angeben. Co-Founder und Co-CEO Erik Podzuweit war zum Start in Wien. brutkasten traf ihn zum Gespräch über die Expansionspläne, den Mitbewerb und seine Vision vom „Finanzcoach in der Tasche“.


brutkasten: Scalable Capital war in Österreich schon länger aktiv, seit Anfang Oktober gibt es eine Bankniederlassung in Wien. Warum gerade jetzt?

Erik Podzuweit: Wir sind als App auf den Systemen einer anderen Bank gestartet und haben in den letzten Jahren unsere gesamte technische Infrastruktur selbst entwickelt und vertikalisiert: mit eigenem Kernbankensystem, eigenem Market Making über einen Handelsplatz, den wir gemeinsam mit der Börse Hannover betreiben, sowie eigener Konto- und Depotführung. Diese Plattform können wir jetzt nutzen, um viel schneller und flexibler in andere Länder wie Österreich zu gehen.

Man konnte schon vor Jahren als Österreicher Kunde werden, aber nicht steuereinfach. Dafür mussten wir zwei Dinge tun: eine offizielle Bankniederlassung gründen, wie wir es auch vor kurzem in Italien getan haben, und die Steuersoftware entweder einkaufen oder selbst bauen. Für Österreich haben wir sie selbst gebaut. Dank moderner KI-Anwendungen geht das heute extrem effizient im eigenen Haus. Das waren die letzten Schritte zu einem massentauglichen Produkt in Österreich. Jetzt bauen wir das lokale Team weiter aus und fahren das Marketing hoch. Ab Mitte Oktober werden wir in ganz Österreich mit Werbung deutlich präsenter sein. Und es kommen weitere Produkte: im November Festgeld und später ein Kreditangebot.

Wie wollt ihr in die breite Masse gehen? Anbieter wie Bitpanda setzen stark auf Sportsponsoring.

Wir setzen sehr stark auf Außenwerbung, parallel spielen wir die ganze Klaviatur des Online-Marketings. Sportsponsoring machen wir nur in kleinem Umfang, da gibt es viele Streuverluste. Und wir sind in einem zyklischen Markt: Bei volatilen Börsen muss man das Marketing zurückfahren können. Bei Krypto hat man das gesehen, da ist das Handelsvolumen eingebrochen, und es war schwer, aus mehrjährigen Verträgen wieder rauszukommen.

Welche Zielgruppe sprecht ihr in Österreich an?

Vor ein paar Jahren waren wir viel nischiger. Unsere klassische Kundschaft waren die sogenannten Smart Busy Professionals: Menschen, die noch nicht zwangsläufig reich sind, aber gut ausgebildet, mit gutem Einkommen, oft städtisch, die in der Wirtschaft oder als Programmierer arbeiten. Bei einer klassischen Bank fallen diese Kundinnen und Kunden oft durchs Raster: Sie passen noch nicht ins Private Banking, sind aber auch keine Retailkunden, denen man irgendeinen Fonds verkauft. Mit der Zeit werden sie immer attraktiver. Heute gehen wir eine viel breitere Masse an. Neben dem Investieren haben wir mit Tagesgeld und Festgeld auch den Bereich Sparen. 2,6 Prozent Zinsen versteht jeder. Damit gewinnt man auch Kunden, die wenig Risiko wollen oder in Rente sind, und zwar von klassischen Banken. Die Smart Busy Professionals kommen eher von anderen Online-Banken zu uns.

Wer ist euer direkter Mitbewerber?

Mit Bitpanda sehen wir wenig Überschneidung. Wir haben ein Kryptoangebot, Bitpanda hat ein Aktienangebot, aber das sind zwei getrennte Welten. Dann schon eher alle Banken. Wenn man aber auf Preis, Zins, Gebühren und das Nutzererlebnis schaut, sind die klassischen Banken keine direkte Konkurrenz für uns. Der direkteste Mitbewerber ist Trade Republic. Aber es gibt Unterschiede im Preismodell und bei den Zinsen. Unser Zins ist etwas besser. Wir liegen bei 2,6 Prozent versus 2,5 Prozent.

Warum braucht es ein lokales Team in Wien, wenn Geldanlage ein globales Geschäft ist?

Wenn ein österreichischer Kunde eine Tesla-Aktie kauft, ist das dieselbe Aktie wie für einen italienischen Kunden. Aber im Kundengeschäft braucht man lokale Präsenz. Auch BlackRock hat ein Büro in Wien und eins in Mailand, man kann Europa nicht allein aus New York steuern, und wir nicht allein aus München. Die regionalen Unterschiede liegen vor allem auf der Steuerseite. Jetzt fangen auch einzelne Staaten der EU an, gezielte steuerliche Anreize und Zuschüsse zum Investieren zu geben. In Deutschland kommt das Altersvorsorgedepot, in Österreich wird das Zukunftsdepot diskutiert. Da muss man die Entscheidungen nah verfolgen und ein lokales Produkt bauen. Sobald das Zukunftsdepot kommt, werden wir es maßgeschneidert in Österreich anbieten.

Welche Ziele habt ihr euch für Österreich gesetzt?

Der österreichische Markt ist zwar kleiner als der deutsche, aber die durchschnittlichen Depotgrößen sind hier sogar etwas höher. Ziel ist es, in den nächsten Jahren ein Kundenvolumen von zehn bis zwanzig Milliarden Euro in Österreich aufzubauen. Aktuell liegen wir bei über 60 Milliarden auf der gesamten Plattform. In vier bis sechs Jahren soll die Hälfte des Kundenstamms von außerhalb Deutschlands kommen. Dabei sind wir klar auf Europa fokussiert, eine Expansion darüber hinaus planen wir nicht.

Ihr habt Agentic Investing eingeführt. Was ist die Idee, und wer nutzt das?

Wir haben zwei Schnittstellen geöffnet – technisch nennt sich die eine CLI (Command Line Interface) und die andere MCP (Model Context Protocol). Über die erste kann ein Kunde seine eigene KI-Anwendung anschließen. Über die MCP-Schnittstelle können auch Leute ohne Programmierkenntnisse in wenigen Minuten beispielsweise ChatGPT oder Claude mit ihrem Scalable-Konto verknüpfen. Man stellt die Freiheitsgrade ein: Im Read-Only-Modus sieht und analysiert der Agent das Portfolio, erstellt Charts oder aggregiert Newsfeeds. Wer möchte, kann ihn aber auch bis zum Ausführen von Trades und Trading-Strategien freischalten. Geblockt ist aus Sicherheitsgründen jede Zahlung, es kann nie Geld abfließen. Das Feature ist vor ein paar Wochen gestartet, die ersten 20.000 Agenten sind täglich aktiv. Noch nutzt es eher die technologieaffine Kundschaft, vor allem für Portfolioanalysen, manche fahren aber bereits aktive Strategien.

Und die Zukunft?

Ich erwarte nicht, dass jeder Kunde komplexe Trading-Strategien umsetzt, das macht für die meisten auch gar keinen Sinn. Die Vision ist eine Welt, in der jeder einen persönlichen Agenten hat. Der sagt nicht nur, dein Konto bei Bank XY hat zu wenig Zinsen, sondern eröffnet direkt ein Konto und Depot bei Scalable. Man sagt: “Ich habe zehn Euro im Monat übrig und möchte mit mittlerem Risiko anlegen” und der Agent sucht die passenden ETFs heraus und setzt einen Sparplan auf. Der Anspruch ist dabei nicht die zusätzliche Rendite, sondern dass der Zugang zum Kapitalmarkt einfacher wird. 80 Prozent der Menschen haben noch nie investiert. Ein Finanzcoach in der Tasche, der auch aktiv werden kann, das ist die Zukunft der Geldanlage. Das kommt nicht von heute auf morgen, aber in den nächsten Jahren. Private Geldanlage ist im Aufwind, Anbieter wie wir senken Hürden und Gebühren, und jetzt kommt KI dazu. Das ist ein ideales Zusammenspiel.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

  • Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt.
  • Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria.
  • Hannes Androsch hat eine bewegte Laufbahn hinter sich.
  • Mit Jürgen Faè, CEO von Commitly, sprach Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

  • Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt.
  • Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria.
  • Hannes Androsch hat eine bewegte Laufbahn hinter sich.
  • Mit Jürgen Faè, CEO von Commitly, sprach Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

  • Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt.
  • Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria.
  • Hannes Androsch hat eine bewegte Laufbahn hinter sich.
  • Mit Jürgen Faè, CEO von Commitly, sprach Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

  • Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt.
  • Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria.
  • Hannes Androsch hat eine bewegte Laufbahn hinter sich.
  • Mit Jürgen Faè, CEO von Commitly, sprach Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

  • Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt.
  • Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria.
  • Hannes Androsch hat eine bewegte Laufbahn hinter sich.
  • Mit Jürgen Faè, CEO von Commitly, sprach Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

  • Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt.
  • Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria.
  • Hannes Androsch hat eine bewegte Laufbahn hinter sich.
  • Mit Jürgen Faè, CEO von Commitly, sprach Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

  • Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt.
  • Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria.
  • Hannes Androsch hat eine bewegte Laufbahn hinter sich.
  • Mit Jürgen Faè, CEO von Commitly, sprach Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

  • Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt.
  • Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria.
  • Hannes Androsch hat eine bewegte Laufbahn hinter sich.
  • Mit Jürgen Faè, CEO von Commitly, sprach Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hannes Androsch: „Wir sind ein digitales Entwicklungsland.“

  • Er war in der Zeit der SPÖ-Alleinregierung von 1970 bis 1981 Finanzminister und ab 1976 Vizekanzler der Republik Österreich, danach war der promovierte Wirtschaftswissenschafter Generaldirektor der Creditanstalt.
  • Und seit 1989 war er als Industrieller tätig, u.a. als Aufsichtsratsvorsitzender von AT&S und der Salinen Austria.
  • Hannes Androsch hat eine bewegte Laufbahn hinter sich.
  • Mit Jürgen Faè, CEO von Commitly, sprach Androsch nun über die Bewältigung der Liquiditätskrise als Synonym der Coronakrise.