08.02.2021

From Gamestop to “Gamestop” – 3 outcomes

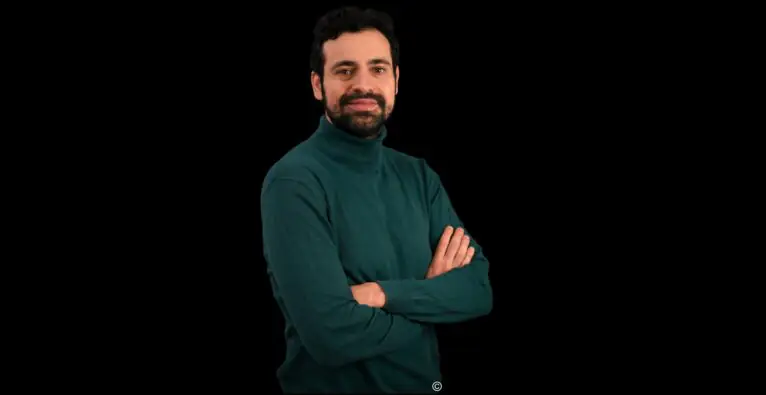
Ting Wasner-Lian tackles in her brutkasten columne the importance of community fighting against inequality in the current financial system and defines three outcomes. In addition she analyzes why GME accelerates the process of adopting Bitcoin.
/artikel/from-gamestop-to-gamestop-3-outcomes
Gamestop
brutkasten columnist Ting Wasner-Lian

For people that don’t know what’s happening, if you try to read Gamestop via mainstream media, you will find, there is only one voice: the young retail investors are wrong, they are trying to manipulate the market and need to be punished. One should ask for the motivations behind this one-sided view.

I will let you view this story from a different perspective, taking social, technological and psychological motivations into account, as well as offer you an outlook to where this whole movement might lead to.

Before I start I want to point out that what the mainstream media calls “retail investors vs .wall street” is rather a “long short game”, driven by institutional investors. Here’s an example out of many pieces of evidence from last week.

Everything happens for a reason so we need to ask the “why” first 

Let’s start with the problem. The financial system was designed a long time ago, and until today it has been very constant. In the designed system, the main players are institutions, hedge funds, big shorts. Retail investors are rather small players. Small in this context means they are the weak side of the game. In China people say “10 people trade stocks, 7 will lose, 2 will be balanced and only 1 will win.” This is the game and the rules for ages, everybody was happy up until now. 

So what has changed? 

First, it’s social behavior and community. With the development of the internet many people, especially the younger generation, Millennials and Generation Z, grew up with social media. There are lots of communities on different platforms catering to different interests. This is a chicken and egg question, because startups see the rising demands of internet communities so they built different platforms.

From the earliest such as Facebook, YouTube and Instagram up until TikTok, and most recently clubhouse. Platforms come in written form, like Reddit and Quora, video like YouTube and TikTok and voice like clubhouse. If you are using all of these platforms, you surely can identify and feel something has changed: Social media influencers are rising and become individual players (of course there are companies behind them like MCN, which are the incubators for influencers). 

Emotional component of Gamestop

This brings me to my second point, the emotional component. What has this to do with Reddit meme stocks? Many people in WSB grew up with Gamestop and simply don’t want it to go bankrupt. This emotional component many boomers won’t understand.

I just need to take myself as an example: I’m a millennial who grew up with console games like Super Mario. If you tell me the console game industry is dying, and Nintendo will be bankrupt, what would I say? NO WAY I WILL LET THIS HAPPEN!

I would post on social forums and communities, gather people to buy their products and stocks and save the company. This is what happened in reddit WSB about Gamestop for the majority of the early retail investors who were buying Gamestop stocks. It was just in the second step that many people joined (within a few days WSB grew from 2M to 8M degenerates) and they have their own intention: speculate, defeat shorty, make money, be part of the movement, etc. 

What’s changing in the financial market

A coin has two sides, and you shouldn’t just see one side and neglect the other side, especially when we put this into a disruptive innovation atmosphere. Before I start this part, I would like to share my observations and what’s changing in the financial market.

Last year retail investors and ark invest outperformed all the institutions and hedge funds. Because they believed in Tesla, disruptive innovation and bitcoin. The consequences then are rising young and new rich and ark cathie woods becomes the female warren buffett, more like more people including institutional investors are following ark invest. Besides her believe in disruptive innovation – what’s so different? She changed the game that wall street is always playing, from under the table to transparency! 

You can see which stocks ARK is buying and selling on a daily, weekly and monthly basis. No longer retail investors have to do exactly the opposite of what institutions are saying in their research notes in order to make money, but more a trust building with ark. The WSB community on Reddit is working in the same way: transparency and open discussions. 

And what’s interesting is CNBC interviewed Chamath Palihapitiya and questioned him why he supports WSB. The original interview is about one hour and CNBC cut it to two minutes, and has nothing about Chamath’s opinion. You can’t find it anywhere on youtube, but I can find it on Chinese sites with Chinese subtitles, ironic isn’t it?

Truth won’t be buried, as the people are watching. Both Elon Musk and Chamath Palihapitiya support it, and both of them have lots of supporters in younger generations like millennials and Generation Z and even my 7-year-old son believes in Elon Musk about the boring company and going to Mars. What I want to say is: do not ignore the younger generation, because they are the future, and try to understand why they are sending the message, what has to be changed and adapted to the current system, this is how social movement drives innovation. If this sounds far-fetched just look at environmental advocate Greta Thunberg and the global movement she has reignited. 

What’s happening with the traditional investing market?

If you have read this far you may ask what’s happening to the traditional investing market? Why are there so many young people nowadays? Social behavior changed the financial industry and Fintech is changing the game as such!

You can see the rising fintech IPOs in the US recently. Fintech has changed the retail market by getting more people into investment and spending. It’s about money, either you spend, save or invest. Spend your future’s money, what’s different from traditional credit cards is that fintech companies like affirm, ant finance they allow people that are not customers by credit cards companies to spend tomorrow’s money, basically it’s taking the market share of the credit card companies they don’t have.

For investment broker apps, there are robinhood and etoro, which let young people trade without paying commissions of none CFD trades. This is disruptive, and changing the traditional game into one for a younger generation, basically everybody’s game. But this type of disruption has a good and bad impact, if you want, next time I will write about what’s happened to alibaba’s ant finance and the social impact. 

Broker apps encourage social communities

Now comes the ironic part. All these broker apps encourage social communities and free discussions. Up until last week, when out of a sudden trades are being halted, and users are restricted which stocks to buy.

All users? No, these limitations did not apply to institutions. It’s these double standards which made lots of ordinary people angry, including the retail investors, who were just watching the show then later joined this movement.

Unlike occupying wall street and BLM, this time is middle class to middle higher class young people or their teenager kids vs. wall street. Many people may say, it’s wall street, it’s their game, they will win, why fight? If young people see this inequality and don’t fight, I see no hope for the future, but now young people team up and fight for their future and our future, I am happy to see this development.

We see the stock prices are falling tremendously, because they halted buying, but the return of the retail investors is expected. They demand more information, transparency and no-longer see the need for an intermediary who should make financial decisions on their behalf. Decentralized finance and blockchain are the endgame, until then the open community approach is one possible way towards that future. 

The movement (transparency and inequality) has just started, I somehow think in the end Gamestop will be game stop. It’s like playing games, you need to train a lot before you can win. Everything is a process. During this process, you can see institutions disguised as reddit WSB to have fake news about the silver squeeze, try to move them away from Gamestop, and hide their manipulations. At the beginning I didn’t believe in the silver squeeze. Good thing is WSB has its own analytics of tickers, out of their own data, they can immediately identify what is true and what is fake. 

From Gamestop to “Gamestop” | The three outcomes

In the near-term the current movement will lead to three outcomes:

  1. The majority will still stick to the current system, invest in stocks, stick to their current broker apps and banks like nothing has happened. 
  2. Many young people, either directly involved in the movement or just supporters, will be divided into two parts: Change broker apps or perhaps even go back to traditional banks. 
  3. The most progressive investors will go for decentralized investments like cryptocurrencies and bitcoin. 

How does this fit into the big picture?

There are many high profile investors and silicon valley entrepreneurs, who see WSB as another step for decentralization and unbundling of intermediaries. History rarely repeats but it rhymes, it is therefore worth taking a look back in the history of digitalization.

It started with shopping and commerce in the late 90s, when Amazon put retail online. Many people expected Amazon to fail and traditional intermediaries like Walmart become the eventual winners. About 10 years later, Web 2.0 with its decentralized and real-time information flow put heavy pressure on traditional media, which up until that time were the only authority to publish news. Nowadays the media is often relegated to only comment on events they no longer actively shape.

With recent moves by Andressen Horowitz to become a media entity by themselves this development is just accelerating. It’s therefore not a stretch to think that what we currently see in WSB are just the roots of decentralization and unbundling in finance, starting with the frontend.

If you like my article follow me on Twitter, LinkedIn and clubhouse.


About the columnist: Ting Wasner-Lian, MBA

Ting founded her first company, a real estate portal, in China right after graduation. She then worked in the real estate and architecture business in many roles such as strategy and business development. In 2007 she joined an Austrian consulting firm where she was responsible for building up the Asian business operations. She holds an MBA degree in Entrepreneurship & Innovation from WU Vienna and has lived and worked in China, Japan and Austria for 12 years. In 2018 she founded SE Incubator and became an independent consultant with a strong focus on Chinese innovation and market trends. She is also a co-organizer of the Asian Innovation Meetup Vienna.

(c) Ting Wasner-Lian
Deine ungelesenen Artikel:
09.10.2026

X-Faktor: Warum Liquidation Preference bei einem Millionen-Exit zum Albtraum werden kann

Ein Exit in Millionenhöhe – und trotzdem bleibt für die Gründer:innen kaum etwas übrig. Schuld daran können sogenannte Liquidation Preferences sein, die darüber entscheiden, wer beim Verkauf eines Startups bevorzugt wird. Rechtsanwalt Manuel Mofidian ordnet ein.
/artikel/x-faktor-warum-liquidation-preference-bei-einem-millionen-exit-zum-albtraum-werden-kann
Liquid Preference, Mofidian
© Armin Hubner/Canva - Wirtschafts- und Tech-Anwalt Manuel Mofidian.

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 „Aufbrechen“ erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Für viele Gründer:innen sind 40-Stunden-Wochen ein Fremdwort und freie Wochenenden ein ferner Wunsch – sie opfern unzählige Arbeitsstunden und verzichten auf Gehalt, um ihr Startup aufzubauen. Doch am Ende dieses jahrelangen harten Einsatzes bleibt selbst bei einem vermeintlich erfolgreichen Millionen-Exit in manchen Fällen kaum etwas übrig. Der Grund kann in einer unscheinbaren Klausel des Beteiligungsvertrags liegen; einer Sonderregel für die Verteilung des Exit-Erlöses. Räumt man etwa späteren Investoren eine „Liquidation Preference“ ein, bedienen sich diese beim Verkauf zuerst. Die Realität sieht dann wie folgt aus: Während die Branche gratuliert, können die Gründer:innen und frühe Kapitalgeber trotz fließender Millionen fast leer ausgehen.

So ein Fall sorgte jüngst für Aufsehen, als Martin Granig, Gründer der Spar-App monkee.rocks, von einem Bekannten berichtete, der einen 15-Millionen-Exit hingelegt hatte. Der Founder meinte nach Glückwünschen bloß, der Exit hätte massiver sein müssen, „damit sich was ausgeht“ – hier hatte die Liquidation Preference gegriffen.

Was ist eine Liquidationspräferenz?

Die historischen Wurzeln der Liquidationspräferenz reichen bis ins 19. Jahrhundert zurück, als US-Eisenbahngesellschaften und Banken Vorzugsaktien nutzten. In den 1950er- bis 1970er-Jahren adaptierte die VC-Branche das Modell und machte es im Silicon Valley zum Standard. Doch obwohl die Klausel omnipräsent ist, sorgt sie bis heute für Missverständnisse.

Der Wirtschafts- und Tech-Anwalt Manuel Mofidian bringt es auf den Punkt: „Eine Liquidationspräferenz ist kein gesetzlich definierter Begriff, sondern eine Klausel in einem Beteiligungsvertrag, die man im Einzelfall auslegen muss, aber häufig einem gewissen spezialisierten Marktstandard entspricht.“ Verankert wird sie in der Praxis meist im sogenannten Shareholders Agreement (kurz SHA, deutsch: Gesellschaftervereinbarung). Es geht dabei nicht um die prozentuelle Beteiligung an einem Startup, sondern um die harte Reihenfolge bei der Verteilung von echten Einnahmen (Proceeds) nach einem bestimmten Trigger-Event – im Normalfall dem Exit.

„Vereinfacht gesagt ist die Liquidationspräferenz eine vertraglich vereinbarte Erlösvorzugs-Regelung. Im Normalfall wird ein Verkaufserlös entsprechend den Beteiligungsquoten (pro rata) verteilt; das entspricht auch der gesetzlichen Grundregel. Für den Exit-Fall soll jedoch eine Sonderregel geschaffen werden; mit mitunter überraschendem Ergebnis: Wer etwa 20 Prozent der Anteile hält, aber 70 Millionen Euro investiert hat, kann bei einem Verkaufserlös von 70 Millionen Euro den gesamten Erlös erhalten – und das dank einer Liquidationspräferenz“, so Mofidian.

„Erst wenn die jeweilige Liquidationspräferenz erfüllt wurde, kommt die nächste liquidationspräferierte Gruppe zum Zug; sind alle Liquidationspräferenzen bedient, wird der Rest pro rata verteilt“, erklärt der Wirtschaftsanwalt das sogenannte „Wasserfallprinzip“. Reicht das Geld bei einem mittelgroßen oder kleinen Exit nicht aus, könnten all jene, die ganz unten im Wasserfall stehen, leer ausgehen.

„Ein Startup durchläuft typischerweise gewisse Phasen“, erläutert Mofidian. „So lassen sich die Investorengruppen ganz gut typisieren: Häufig startet man mit ersten Investoren, Business Angels, Family and Friends, teilweise noch Convertibles. Hier herrscht oft noch eine andere Logik als bei späteren Investmentrunden, wo beispielsweise VC-Fonds einsteigen. In diesen späteren Runden, den ‚Series‘, mit professionelleren neuen Investoren verschieben sich regelmäßig die Kräfteverhältnisse, was zu einer Anpassung der Verträge und der damit verbundenen Rechte führt.“

Das Multiple (X-Faktor) als wichtiger Hebel

Bevor man sich jedoch in rechtliche Details und konkrete Definitionen vertieft, muss man bei Liquidation Preference einen wichtigen Hebel verstehen: das Multiple (oder den X-Faktor). Diese Zahl legt fest, wie viel von seinem ursprünglichen Investment der Geldgeber beim Exit vorrangig – also vor der allgemeinen Verteilung nach Beteiligungsquoten – beanspruchen kann.

Das „1×-Multiple“ findet sich so häufig in den Verträgen, dass man dieses fast schon als Branchenstandard bezeichnen könnte. Das bedeutet: Der Investor holt sich zunächst exakt jene Summe zurück, die er in das Startup gesteckt hat. Komplex wird es, wenn Investoren in schwierigen Marktphasen höhere Multiples durchsetzen. Liegt der Faktor bei 1,5×, 2× oder gar 3×, bedeutet das, dass der Investor vorab – also vor der Verteilung nach Prozenten – ein Vielfaches seines eingesetzten Kapitals fordern kann. „Der Faktor hat mit der Beteiligungsquote nichts zu tun: Auch wer nur ein Prozent hält, kann eine fünffache Liquidationspräferenz vereinbart haben“, erklärt Mofidian. Hat ein VC-Fonds also beispielsweise zehn Millionen Euro bei einem 2×-Multiple investiert, zieht er beim Exit sofort 20 Millionen Euro als Liquidationspräferenz ab, bevor der nächste Gesellschafter auch nur einen Cent sieht. Das schmälert den Erlös für Gründer:innen und frühe Investor:innen – mitunter auch für andere, im Rang nachstehende Investorengruppen – dramatisch.

Participating vs. non-participating

Wenn der Faktor (das Multiple) bzw. damit verbunden die Höhe geklärt ist, regeln weitere Zusätze, wie genau ein Investor am restlichen Erlös beteiligt wird.

So gilt „non-participating“ als die üblichste Variante. Der Investor hat hierbei ein Wahlrecht: Er erhält entweder vorab seine Präferenz, also zum Beispiel sein 1×-Investment, zurück, oder er verzichtet auf diesen Vorabzug und nimmt stattdessen seine reguläre prozentuale Quote am gesamten Erlös. Demgegenüber steht „participating“: Diese investorenfreundliche Variante bezeichnet Mofidian als „Eierlegende Wollmilchsau“ – der Geldgeber bekommt zuerst sein Investment als garantierte Risikoprämie vorab ausbezahlt und partizipiert danach zusätzlich noch entsprechend seiner prozentualen Quote am verbleibenden Erlös-Topf; er wird also faktisch doppelt bedient.

Rangordnung – „Senior“ und „Pari passu“

Aus Sicht eines Investors spielt es zudem eine große Rolle, in welchem Rang seine Liquidationspräferenz eingeordnet wird. „Die Ränge drücken das Rangverhältnis der Liquidationspräferenzen zueinander aus. Nach dem Wasserfallprinzip wird grundsätzlich jeder vorrangige Rang vollständig bedient, bevor Erlöse an den nachfolgenden Rang verteilt werden“, erklärt Mofidian. „Reicht der Erlös auf einem Rang nicht, um alle dort angesiedelten Präferenzansprüche voll zu bedienen, wird typischerweise pro rata verteilt – meist im Verhältnis der jeweiligen Präferenzansprüche. Der genaue Schlüssel ist aber Vertragssache.“

Wird der Liquidationspräferenz eines Investors ein „Senior“-Rang eingeräumt, bedeutet das Vorrang gegenüber den zu diesem Zeitpunkt bestehenden bzw. den vertraglich bezeichneten Liquidationspräferenzen. „‚Senior‘ ist eine relative Rangangabe – man ist immer gegenüber jemandem vorrangig. Soll der oberste Rang gemeint sein, spricht man etwa von ‚most senior‘ oder ‚senior to all other liquidation preferences‘. Maßgeblich ist am Ende ohnehin die Verteilungsreihenfolge der Waterfall-Klausel selbst“, so der Anwalt. Vor später geschaffenen „noch vorrangigeren“ Rängen könne man sich durch einen Zustimmungsvorbehalt schützen; das könne allerdings künftige Finanzierungsrunden erschweren und sei auch unüblich.

Mofidian weiter: „Investor:innen vereinbaren häufig, dass ihre Liquidationspräferenz ‚pari passu‘ mit den Liquidationspräferenzen anderer Investor:innen oder Anteilsklassen rangiert – die betreffenden Präferenzen sind dann gleichrangig, keine wird vor der anderen bedient. Innerhalb derselben Anteilsklasse ist eine ausdrückliche Pari-passu-Regelung häufig nur deklaratorisch, sofern für alle Anteile dieselben Präferenzrechte gelten; sie kann jedoch in einigen Konstellationen auch klarstellende Bedeutung haben. Eine wesentliche Bedeutung entfaltet sie zwischen unterschiedlichen Anteilsklassen oder Finanzierungsrunden: Man kann etwa festlegen, dass die Liquidationspräferenzen einer Series A und einer Series B trotz unterschiedlicher Anteilsklassen auf demselben Rang stehen. ‚Pari passu‘ beschreibt also nicht die Anteilsklasse als solche, sondern das Rangverhältnis der jeweiligen Präferenzen“. Gleichrangigkeit bedeutet dabei nicht zwingend, dass auch die Höhe der Präferenzansprüche, die Multiplikatoren oder die sonstigen Investorenrechte identisch sind.

Die Rangordnung führt in der Praxis oft zu sogenannten Stacked Preferences (gestapelten Präferenzen). Faktisch gesehen kommt es dabei meist zum Prinzip „Last in, first out“: Der späteste Geldgeber (z. B. der Lead-Investor der Series C) sichert sich meist den höchsten Rang und holt sich beim Exit (nach Rückführung von Fremdkapital) als Allererster sein Geld aus dem Topf. Ist seine Präferenz bedient, darf sich die vorherige Series B aus dem verbleibenden Rest bedienen; und so weiter bis hinunter zur Series A. Häufig warten am Ende der Nahrungskette die frühen Seed-Investoren sowie Gründer:innen und Mitarbeiter:innen mit ESOP-Anteilen – ist der Exit-Erlös nicht hoch genug, ist der Topf leer, bevor sie erreicht werden.

„Eine der Schwierigkeiten bei Liquidation Preferences ist die Unschärfe der Begrifflichkeiten“, betont Mofidian an dieser Stelle und erklärt, warum es zu Streitereien unter den Beteiligten kommen könnte. Ein typischer Konfliktherd können Triggerdefinitionen sein: Was ist ein Exit? In einem „frühen“ Vertrag kann ein Exit anders definiert sein als im späteren Beteiligungsvertrag. Dazu kommen Side Letters bzw. in Investitionsdokumenten enthaltene Rechte, bei denen Widersprüche auftreten können. Liquidationspräferenzen können ein sinnvolles Instrument der Risikoverteilung sein – aber es kann zu unangenehmen Überraschungen kommen, weil die Beteiligten nicht jedes Szenario durchdenken und durchrechnen.

Die Schicksalsgemeinschaft der Frühphase

Oliver Holle, CEO des Seed-VCs Speedinvest, sieht die Debatte vor allem für die Frühphase pragmatisch: Dank klarer Standards (1×, non-participating) bilden frühe Kapitalgeber und Gründer:innen hier eine Schicksalsgemeinschaft im Sinne von „engsten Verbündeten“. Dramatisch wird es jedoch bei Wertberichtigungen in späten Runden, wenn sich die Ansprüche durch viel frisches Kapital massiv aufsummieren – die bereits erwähnten Stacked Preferences. Wie das in der Praxis aussieht, veranschaulicht Holle am E-Scooter-Anbieter Tier, dessen Preference-Stack nach mehreren Runden und Mergern auf fast eine Milliarde Euro angewachsen ist: „Das sind sie jetzt doch nicht mehr wert. Das heißt, wir haben das wahrscheinlich schon lange auf null abgeschrieben, und die Gründer auch, weil wir da kein Geld rausholen werden, auch wenn diese Firma für fünf-, sechs- oder siebenhundert Millionen Euro verkauft wird. Das ist also eine Realität, die wir absolut durchlebt haben.“ Und damit ist Speedinvest nicht allein.

Konflikte, Statistiken und eine mögliche Zukunft

Was konkrete Statistiken angeht, gibt es im DACH-Raum kaum belastbare öffentliche Marktdaten. Mofidians subjektiver Praxisbeobachtung nach kommen Liquidationspräferenzen jedoch in fast jedem Deal vor, sind ein von Investoren erwarteter Standard und in ihrer Grundform kaum wegzuverhandeln.

Aufgrund globaler Krisen brauchten viele Startups zuletzt jedoch Bridge-Finanzierungen. Um ihre Bewertungen hochzuhalten („Vanity Valuation“), akzeptierten Gründer:innen oft harte Konditionen. Mofidian kann sich vorstellen, dass es in Zukunft aufgrund dieser Dynamik zu Konflikten kommen könnte: „Aufgrund von Brückenfinanzierungen könnten Liquidationspräferenzen wahrscheinlich jetzt relevanter werden, weil wir jetzt einige Senior-Investoren sehen, die zu sehr guten Terms eingestiegen sind, darunter auch Verkaufsrechte. Wenn du in den letzten Jahren investiert hast, und das zu einer vermeintlich guten Bewertung, mit starken Terms, und dir viele Rechte geholt hast, jetzt aber daran zweifelst, dass eine neue Runde zu einer höheren Bewertung realistisch ist, dann pushst du möglicherweise in den Exit. Und das machst du wahrscheinlich nur, weil du eine Liquidationspräferenz, vielleicht sogar mit einem ‚Über-Eins-Faktor‘, hast“, zeichnet Mofidian eine mögliche Zukunft für die heimische Szene. „Ich kann mir vorstellen, dass die Logik, die Liquidationspräferenzen und anderen damit funktionell verbundenen Terms zugrunde liegt, dazu führt, dass der eine oder andere Investor sagt: ‚Ich nutze jetzt meine vertraglichen Möglichkeiten, dränge auf den Exit und hole mir lieber mein Investment 1,5-fach plus ein bisschen extra vom verbleibenden Erlöstopf. Das macht mehr Sinn, als nur darauf zu hoffen, dass es noch eine Runde zu einer viel höheren Bewertung gibt – und selbst wenn sich das so großartig entwickelt, was nicht sicher ist, steht der nächste Investor vermutlich nach dem Last-in-first-out-Prinzip mit seiner Präferenz wieder vor mir.‘“

Der Anwalt ergänzt: „‚Drängen‘ heißt in diesem Kontext: Wenn dieser Investor – etwa in Kombination mit anderen Investoren – starke Drag-Along-Rechte hat, kann er den Verkauf auch gegen den Willen der Founder rechtlich erzwingen.“ Dies gelte selbst dann, wenn die Founder die Bewertung als zu niedrig empfänden und aufgrund der Liquidation Preference leer ausgingen.

Trotz dieser Konsequenzen betont Mofidian nachdrücklich, dass man das Thema auch aus der Investorenperspektive betrachten muss: Die Liquidationspräferenz sei per se nichts Böses und in der Praxis völlig in Ordnung, wenn man sie korrekt verwendet. „Man muss diese Klauseln verstehen, durchrechnen und verschiedene Szenarien durchspielen, damit böse Überraschungen ausbleiben“, sagt der Jurist.

Secondaries als mögliches Instrument

Für Gründer gilt laut dem Experten eine wichtige Regel: Man sollte sich niemals nur auf eine möglichst hohe Firmenbewertung fixieren, wenn die Vorzugsrechte der Investoren im Gegenzug gefährlich stark ausgeprägt sind. Mofidian rät, das Term-Sheet stets als bewegliches Gesamtsystem zu betrachten.

Anstatt Deals aus reiner Angst vor einem Null-Ausstieg kategorisch platzen zu lassen, empfiehlt der Anwalt, allenfalls ungünstigere Liquidationspräferenzen durch andere Mechanismen auszugleichen. Dazu zählen klug verhandelte Drag-Along- und Tag-Along-Rechte. Wenn der Druck allerdings über die Jahre extrem hoch wird, seien Secondaries ein mögliches Tool: Durch den vorzeitigen Verkauf eines kleinen Teils der eigenen Anteile an spätere Investoren könnten Gründer bereits auf dem Weg zum Exit etwas Geld auf dem Privatkonto sichern.

„Das ist jedoch nicht gern gesehen und auch in Österreich oder im DACH-Raum relativ unüblich, aber es passiert“, sagt Mofidian. „Nach ein paar Jahren Arbeit kann man in so einem Fall sagen: ‚Ich habe eine ordentliche Netto-Summe auf meinem Konto. Das erlaubt mir zumindest, mit freiem Kopf weiter an meiner Vision zu bauen.‘“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

From Gamestop to “Gamestop” – 3 outcomes

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

From Gamestop to “Gamestop” – 3 outcomes

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

From Gamestop to “Gamestop” – 3 outcomes

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

From Gamestop to “Gamestop” – 3 outcomes

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

From Gamestop to “Gamestop” – 3 outcomes

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

From Gamestop to “Gamestop” – 3 outcomes

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

From Gamestop to “Gamestop” – 3 outcomes

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

From Gamestop to “Gamestop” – 3 outcomes

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

From Gamestop to “Gamestop” – 3 outcomes