02.04.2026
GASTBEITRAG

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?

Gastbeitrag: Daniel Schwarz ist Online Marketing Manager bei Livv.at - einer digitalen Versicherungsplattform der Lebensversicherung von 1871 a. G. München. In seinem Gastbeitrag widmet er sich dem Thema "Founder Risk" und erläutert Möglichkeiten zur Vorsorge und was zu tun ist, wenn ein Founder oder eine Founderin ausfällt.
/artikel/founder-risk-wer-schuetzt-eigentlich-die-familie-hinter-dem-startup
Vorsorge, Familie
(c) Livv.at/Canva - Daniel Schwarz, Online Marketing Manager bei Livv.at.

Über Funding-Runden, Bewertungen und Skalierungsstrategien wird in der Startup-Szene viel gesprochen. Über den möglichen Ausfall der Gründer:innen fast nie.

Dabei hängt gerade in jungen Unternehmen oft sehr viel an einzelnen Personen. Vision, Netzwerk, Produktverständnis oder strategische Entscheidungen liegen häufig in den Händen der Founder. In der Unternehmensführung spricht man hier vom Key Person Risk – also der Abhängigkeit eines Unternehmens von einer zentralen Person.

Was in dieser Diskussion jedoch oft übersehen wird: Hinter jedem Startup steht nicht nur ein Unternehmen, sondern meist auch eine Familie, die das unternehmerische Risiko indirekt mitträgt.

Wenn unternehmerisches Risiko ins Privatleben reicht

Österreich erlebt seit Jahren einen Gründungsboom. Laut WKO wurden 2024 rund 36.700 neue Unternehmen gegründet, ein neuer Höchststand. Im ersten Halbjahr 2025 stieg die Zahl nochmals um 9,5 %. Was dabei untergeht: Mehr als 80 % aller Neugründungen sind Einzelunternehmen, bei denen Unternehmer:innen in der Regel mit ihrem Privatvermögen haften.

Insgesamt zählt Österreich aktuell über 361.000 Ein-Personen-Unternehmen. Das durchschnittliche Alter bei der Gründung liegt bei rund 37 Jahren – eine Lebensphase, in der viele Gründer:innen bereits Familie haben oder langfristige finanzielle Verpflichtungen eingehen. Fällt die Gründungsperson durch Krankheit, Unfall oder im schlimmsten Fall durch einen Todesfall aus, trifft das nicht nur das Unternehmen, sondern oft unmittelbar das private Umfeld.

Ein Risiko, über das kaum gesprochen wird

Startup-Kultur ist stark von Optimismus geprägt. Gründer:innen müssen Risiken eingehen, an ihre Vision glauben und auch in schwierigen Phasen durchhalten. Diese Mentalität ist ein wichtiger Teil unternehmerischen Erfolgs. Gleichzeitig führt sie häufig dazu, dass persönliche Risiken ausgeblendet werden.

Laut einer repräsentativen Umfrage von livv.at zur Sterblichkeit und Vorsorge denken mehr als die Hälfte der Österreicher:innen selten oder gar nicht über die eigene Sterblichkeit nach. Bei Gründer:innen, die unter hohem Zeit- und Erfolgsdruck stehen, dürfte diese Quote kaum niedriger sein. Die Folge: Während Produktstrategie, Marktanalyse und Finanzierungsrunden minutiös geplant werden, bleibt die persönliche Risikoabsicherung häufig ein Thema für „später“. Gerade in der frühen Unternehmensphase kann dieses „später“ jedoch zum Problem werden.

Wenn der Gründer ausfällt

In Startups sind Rollen selten klar getrennt. Gründer:innen übernehmen häufig gleichzeitig strategische, operative und finanzielle Verantwortung. Sie sind Produktverantwortliche, Vertriebsleitung, Netzwerker:innen und Geschäftsführung in einer Person. Diese Konzentration von Verantwortung ist typisch für junge Unternehmen, erhöht aber auch die Abhängigkeit des Unternehmens von einzelnen Personen.

Fällt eine Gründerin oder ein Gründer länger aus, entstehen daher nicht nur operative Herausforderungen im Unternehmen. Gerade in frühen Unternehmensphasen hängen Entscheidungen, Kontakte und Know-how oft stark an den Founder-Personen. Hinzu kommt, dass bei vielen Gründungen geschäftliche und private Risiken eng miteinander verbunden sind. Persönliche Investitionen, Bürgschaften oder Phasen mit reduziertem Einkommen sind keine Seltenheit.

Ohne klare Regelungen zur Vorsorge oder Nachfolge kann ein Ausfall daher nicht nur das Unternehmen, sondern auch die Familie finanziell und organisatorisch belasten.

Gesetzliche Absicherung hat Grenzen

Selbstständige in Österreich sind über die Sozialversicherung der Selbstständigen (SVS) pflichtversichert. Diese bietet eine grundlegende Absicherung bei Krankheit, Unfall und im Alter. Gerade in der frühen Gründungsphase ist diese Absicherung jedoch oft begrenzt. Viele Gründer:innen zahlen zunächst nur auf Basis niedriger Einkommensgrundlagen ein. Entsprechend niedrig fallen mögliche Leistungen – etwa für Hinterbliebene – später aus.

Für Familien bedeutet das im Ernstfall häufig eine finanzielle Lücke, wenn das Einkommen der Gründungsperson wegfällt.

Founder Risk als Teil moderner Unternehmensführung

Während Gründer:innen Risiken im Geschäftsmodell sehr genau analysieren, wird das eigene Leben selten in diese Risikoanalyse einbezogen. Dabei gehört persönliche Stabilität eigentlich zum Fundament eines Unternehmens. In internationalen Startup-Ökosystemen wird das Thema zunehmend systematisch betrachtet.

Investoren sprechen etwa über Key-Person-Risiken, Nachfolgeregelungen oder Absicherungsstrategien für zentrale Führungspersonen. Auch für Gründer:innen selbst kann ein strukturierter Blick auf persönliche Risiken sinnvoll sein. Dazu gehören organisatorische Maßnahmen wie Vorsorgevollmachten oder klare Regelungen zur Unternehmensnachfolge, damit ein Unternehmen auch im Ernstfall handlungsfähig bleibt.

Welche Absicherungen Gründer:innen berücksichtigen sollten

Neben organisatorischen Maßnahmen kann auch eine finanzielle Absicherung für Angehörige sinnvoll sein – insbesondere dann, wenn ein Großteil des Familieneinkommens vom Startup abhängt.

Zu den wichtigsten Instrumenten zählen dabei:

● Vorsorgevollmacht: Sie stellt sicher, dass im Fall eines Ausfalls Entscheidungen getroffen werden können und das Unternehmen handlungsfähig bleibt.
● Nachfolgeregelungen: Gerade bei mehreren Gründer:innen kann es sinnvoll sein, bereits früh zu definieren, wie Anteile oder Verantwortlichkeiten im Ernstfall geregelt werden.
● Key-Person-Absicherung: In manchen Fällen sichern Unternehmen zentrale Führungspersonen gezielt ab, um wirtschaftliche Risiken für das Unternehmen zu reduzieren.
● Ablebensversicherung: Sie kann im Todesfall finanzielle Verpflichtungen abdecken und Hinterbliebene absichern. Gerade in Phasen hoher persönlicher Haftung oder niedriger gesetzlicher Ansprüche kann sie helfen, das unternehmerische Risiko für die Familie abzufedern.

Der entscheidende Punkt ist dabei weniger das konkrete Instrument, sondern das Bewusstsein, dass persönliche Risiken Teil der unternehmerischen Realität sind.

Founder Risk gehört auf die Gründungsagenda

Die österreichische Startup-Szene hat sich in den vergangenen Jahren stark professionalisiert. Themen wie Governance, nachhaltige Unternehmensführung oder „Founder Mental Health“ werden zunehmend offener diskutiert. Mit dieser Entwicklung wächst auch das Bewusstsein dafür, dass Unternehmertum nicht nur wirtschaftliche Chancen, sondern auch persönliche Risiken mit sich bringt.

Founder Risk verdient deshalb denselben strategischen Stellenwert wie Funding oder Produktentwicklung. Wer Verantwortung für ein Unternehmen übernimmt, sollte auch die Absicherung der eigenen Familie als Teil dieser Verantwortung verstehen. Die Werkzeuge dafür existieren – von organisatorischen Regelungen bis hin zu finanziellen Absicherungen. Entscheidend ist vor allem, dass Gründer:innen das Thema frühzeitig mitdenken. Denn hinter jedem Startup steht nicht nur ein Geschäftsmodell, sondern auch ein Leben außerhalb des Unternehmens.

Deine ungelesenen Artikel:
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
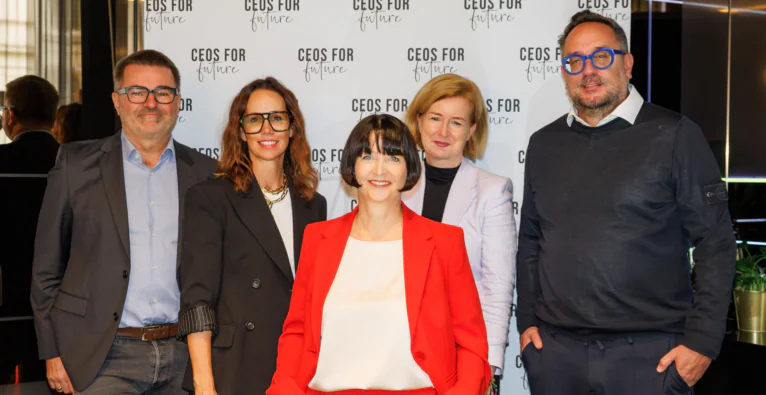
(v.l.n.r.): Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker | Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development | Renate Meßner, CEO von SynerGIS | Birgit Kraft-Kinz, stellvertretende Obfrau von CEOs FOR FUTURE GmbH | Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte Fotocredit: CEOs FOR FUTURE / Martin Hron

Rund 67 Milliarden Euro gibt die öffentliche Hand in Österreich laut einer Analyse des Supply Chain Intelligence Institute Austria (ASCII) jährlich für Produkte und Dienstleistungen aus. Seit die Bundesregierung am 14. Oktober gemeinsam mit staatsnahen Unternehmen wie ÖBB, APG, Post und Verbund die „Made in Europe“-Deklaration unterzeichnet hat, sollen bei der Vergabe europäische Wertschöpfung, Versorgungssicherheit, Qualität und Lebenszykluskosten stärker zählen. Bis Jahresende soll ein Aktionsplan für strategische Beschaffung vorliegen.

Parallel dazu läuft in Brüssel die größte Reform des Vergaberechts seit Jahrzehnten. Wie beides zusammenpasst, war Thema eines Hintergrundgesprächs der Plattform CEOs for Future mit Schiefer Rechtsanwälte, KPPK Ziviltechniker, SynerGIS und Loud4Planet Development am 22. Oktober.

Aus drei Richtlinien wird eine Verordnung

Am 9. September 2026 hat die Europäische Kommission ihren Vorschlag für einen „Public Procurement Act“ vorgelegt. Die drei bestehenden Vergaberichtlinien sollen durch eine unmittelbar geltende Verordnung ersetzt werden, mit einfacheren Verfahren, einem gemeinsamen digitalen Vergabe-Ökosystem, dem Bestangebotsprinzip als Standard und einer stärkeren Ausrichtung auf Innovation, Nachhaltigkeit und Resilienz. Die Verordnung soll zwei Jahre nach ihrem Inkrafttreten gelten.

Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte, hält die inhaltliche Richtung des Vorschlags für richtig, beim Zeitplan ist er skeptisch. Die Kommission wolle das Verfahren bis Ende 2027 abschließen, das sei sehr optimistisch gedacht. Mit der zweijährigen Übergangsfrist rechnet er frühestens 2030 mit neuen europäischen Regeln, und selbst das hält er für unsicher: Der Vorschlag sehe einen europäischen Datenraum für Beschaffung und einen zentralen elektronischen Eignungsnachweis vor, bei dem offen sei, wer die Verantwortung für die Aktualität der Daten trage. Das sei in dieser Zeit kaum umsetzbar.

Schwellenwerte seit 1995 nicht angepasst

Der zentrale Streitpunkt aus Schiefers Sicht sind die Schwellenwerte, ab denen europaweit ausgeschrieben werden muss. Sie liegen seit 1. Jänner 2026 EU-weit bei 5.404.000 Euro für Bauaufträge und 216.000 Euro für Liefer- und Dienstleistungsaufträge von Ländern, Gemeinden und den meisten anderen öffentlichen Auftraggebern, für Bundesstellen sind es 140.000 Euro. Zwar werden die Werte alle zwei Jahre an Wechselkurse angepasst, eine Anpassung an die Inflation gab es aber nie. Faktisch seien sie seit 1995 nicht indexiert worden, so Schiefer. Die Folge sei Aufwand ohne Nutzen: Bauprojekte im einstelligen Millionenbereich würden mit großem Aufwand europaweit ausgeschrieben, am Ende böten fast nur österreichische Unternehmen an.

Schiefer fordert deshalb eine Anhebung auf 15 Millionen Euro im Bau und mindestens vier bis fünf Millionen Euro bei Liefer- und Dienstleistungen. Die Kommission lehne das bisher ab und verweise auf das Government Procurement Agreement (GPA) der Welthandelsorganisation, in dem die Schwellenwerte festgelegt sind. Schiefer will das Thema trotzdem in die Verhandlungen bringen und sieht darin eine Tauschmasse: Die Mitgliedstaaten könnten der Verordnung zustimmen und im Gegenzug höhere Schwellenwerte erhalten.

Nicht auf Brüssel warten

Regionale Wertschöpfung lasse sich schon heute über nationale Spielräume steuern, auf die europäische Initiative müsse niemand warten, ist Schiefer überzeugt. „Als Pioniere der Buy-European-Bewegung arbeiten wir seit Jahren auf diesen Moment hin. Vergaberecht ist Zukunftsrecht. Schon heute erleichtern Losvergaben KMU den Zugang, das Bestbieterprinzip berücksichtigt Qualität und Wertschöpfung vor Ort“, sagt Schiefer. Als Beispiele nennt er den 2026 mit seiner Kanzlei erarbeiteten Vergabeleitfaden der WKO Steiermark und den Leitfaden „Rot-Weiß-Rote Vergaben“ der Gewerkschaft BAU-HOLZ (GBH).

Zugleich warnt Schiefer vor Überdehnung: „Made in Europe“ dürfe nicht die Wettbewerbsfähigkeit kosten. Bei Rohstoffen, seltenen Erden und KI spiele Europa derzeit keine relevante Rolle, und Photovoltaik aus China brauche man für die Klimawandelanpassung. Es gelte, eine Balance zwischen Wettbewerbsfähigkeit und Resilienz zu halten.

Das Ende des Billigstbieters

Einig war sich die Runde, dass der reine Preisfokus der öffentlichen Hand teuer kommt. Gebäude müssten über ihre Lebensdauer von mehreren Jahrzehnten gerechnet werden, nicht über eine Legislaturperiode, so Schiefer. Viele Beschaffer hätten Angst vor dem Rechnungshof, weil sich ein Preis leichter rechtfertigen lasse als ein Preis plus Qualität.

Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development, sieht das ähnlich: „Das muss sich lohnen: Bei öffentlichen Vergaben soll der Bestbieter zum Zug kommen, nicht der Billigstbieter. Dafür braucht es bundesweit einheitliche, transparente und verbindliche Maßstäbe.“

Wie hoch der Aufwand für kleine Anbieter ist, zeigt die Planungsbranche: Bei offenen Verfahren investieren oft 30 bis 40 Architektur- und Ingenieurteams mehrere tausend Stunden. „Gezielte Direktvergaben entlasten Planungsbüros spürbar“, erklärt Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker. Renate Messner, CEO von SynerGIS, sieht in Daten den Schlüssel, um Herkunft und Lebenszykluskosten bewertbar zu machen: „Auch im Vergabeverfahren wird Datenqualität zunehmend zum echten Wettbewerbsfaktor.“

Für CEOs for Future ist der angekündigte Aktionsplan die Gelegenheit, das Bekenntnis der Deklaration in konkrete Vergaben zu übersetzen. „Rund 67 Milliarden Euro an öffentlichen Aufträgen sind ein starker Hebel für den Neubau. Als starke Stimme aus der Wirtschaft wollen wir ihn nutzen – für einen fossilfreien, ressourcenschonenden und erfolgreichen Standort. Unser Credo: Gemeinsam ins Tun kommen!“, sagt Birgit Kraft-Kinz, stellvertretende Obfrau der Plattform.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Founder Risk: Wer schützt eigentlich die Familie hinter dem Startup?