04.12.2020

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

Die Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler erklären, was bei Fixkostenzuschuss II, degressiver Abschreibung, Investitionsprämie und Verlustrücktrag zu beachten ist.
/artikel/fixkostenzuschuss-ii-degressive-abschreibung-investitionspramie-verlustruecktrag
Deloitte-Experten zu Fixkostenzuschuss II, degressiver Abschreibung, Verlustrücktrag und Investitionsprämie
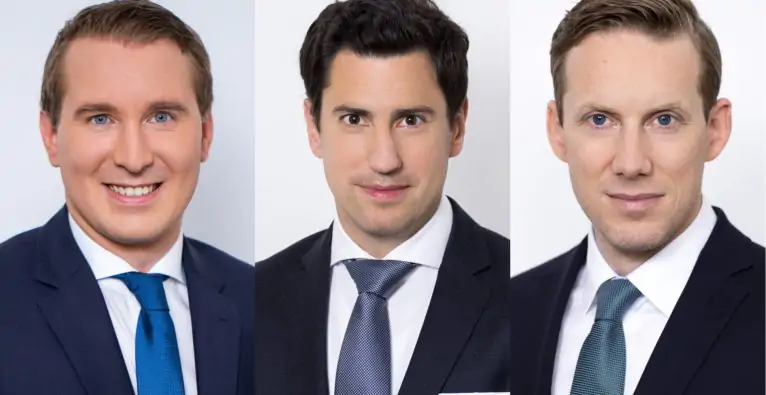
(c) Deloitte / feelimage: Die Deloitte-Experten (vlnr.) Florian Laure (Förderungen), Christian Wilplinger (Steuern) und Maximilian Weiler (Recht)
sponsored

Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist. Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure (Förderungen), Christian Wilplinger (Steuern) und Maximilian Weiler (Recht) besprochen.

Video-Talk zu Fixkostenzuschuss II, degressiver Abschreibung, Investitionsprämie, Verlustrücktrag und Umsatzersatz:

Fixkostenzuschuss II

An Phase 1 des Fixkostenzuschuss hatte es nicht wenig Kritik gegeben. In der zweiten Phase sollen die Probleme nun ausgeräumt sein. Doch was hat sich geändert und was bedeutet das für potenzielle Antragsteller? „Es gibt einige Verbesserungen im Vergleich zur Phase 1. So ist etwa bei der Höhe des Zuschusses eine Grenze von 36.000 Euro eingezogen worden, bis zu der man im Rahmen der ersten von zwei Tranchen keine Bestätigung durch einen Steuerberater oder Wirtschaftsprüfer braucht (Anm. dies war bisher nur bis 12.000 möglich). Das ist für kleine Unternehmen wichtig“, erklärt Florian Laure. Letztere könnten den Antrag für den ersten Teil des Zuschusses (bis zu 80 Prozent des Gesamtzuschusses) so einfach selbst über FinanzOnline einbringen. Eine weitere Verbesserung aus Unternehmenssicht sei die Absenkung der Umsatzausfallsgrenze von 40 Prozent auf 30 Prozent. Zudem gebe es nun keine Staffelung mehr. „Ich bekomme den Fixkostenzuschuss also in dem Ausmaß, in dem ich den Umsatzausfall nachweisen kann – sprich bis zu 100 Prozent“, erklärt der Experte. Allerdings sei die Summe aufgrund von EU-Bestimmungen mit 800.000 Euro gedeckelt, worauf auch noch andere Corona-Förderungen (insbesondere der Umsatzersatz) anzurechnen seien. Auch sei der Fixkostenbegriff im Vergleich zur ersten Phase deutlich ausgedehnt worden. Das betreffe insbesondere Abschreibungen, die nun auch darunter fallen, wie auch Finanzierungsleasingverträge.

Neue degressive Abschreibung

Stichwort Abschreibungen. Auch hier gibt es eine Corona-Maßnahme, die seit Mitte des Jahres gilt. „Die degressive Abschreibung ist eine steuerliche Incentivierung. Dabei schreibt man neue Anschaffungen nicht, wie sonst üblich, linear über die Nutzungsdauer ab, sondern man darf sie frei wählbar zu einem fixen Prozentsatz bis zu 30 Prozent abschreiben“, erklärt Christian Wilplinger. Folgerichtig mache das Instrument erst ab einer Nutzungsdauer über drei Jahre Sinn, da der Prozentsatz ja sonst ohnehin 33 Prozent oder mehr betrage. Der Prozentsatz in der degressiven Abschreibung beziehe sich immer auf den Buchwert des letzten Jahres, sodass ein nach unten gehender Abschreibungsverlauf entstehe, so Wilplinger. „Diese Beschleunigung bedeutet, dass Aufwendungen früher steuerlich geltend gemacht werden können. Dadurch sinkt der Gewinn und es fallen weniger Steuern an. Das begünstigt gewiss Investitionen bei profitablen Unternehmen“, meint der Experte. Die besagten 30 Prozent würden aber nur für bewegliche Wirtschaftsgüter gelten. Bei Gebäuden würde – auch im Zuge der Maßnahme geändert – eine Schwelle von maximal 7,5 Prozent gelten.

Investitionsprämie

Doch nicht nur steuerlich werden Investitionen Corona-bedingt incentiviert. Ein neues Förderinstrument in diesem Bereich, das der Konjunktur-Ankurbelung dienen soll, ist die Investitionsprämie. „Es handelt sich dabei um eine sieben bzw. 14 Prozent Cash-Förderung bei Investitionen, wenn zwischen August 2020 und Februar 2021 erste Maßnahmen für die Investition gesetzt werden. Bis Februar 2022 muss sie dann tatsächlich abgeschlossen sein bzw. bei Investitionen über 20 Millionen Euro bis Februar 2024“, erklärt Florian Laure. Unter die allgemeinen sieben Prozent falle „nahezu alles“ mit einigen wenigen Ausnahmen (z.B. umweltschädliche Investitionen, Unternehmens- und Beteiligungserwerbe, Grund und Boden). Um 14 Prozent Investitionsprämie zu erhalten, gibt es drei Themenbereiche: Ökologisierung, Healthcare & Life Science sowie Digitalisierung.

Verlustrücktrag

Tatsächlich denken viele Unternehmen in der Krise allerdings nicht primär an neue Investitionen, sondern überlegen zunächst, wie sie mit roten Zahlen im laufenden Geschäftsjahr umgehen können. Für jene davon, die zuvor in der Gewinnzone waren, wurde mit dem Verlustrücktrag eine Steuerbegünstigung geschaffen. „Üblicherweise kann man Verluste gegen zukünftige Gewinne rechnen und hat dann einen Vorteil (Anm. Verlustvortrag)“, erklärt Christian Wilplinger. „Das ist in der Covid-Krise für viele genau verkehrt. Unternehmen, die häufig ein sehr erfolgreiches Jahr 2019 hatten, haben jetzt Probleme“, so der Experte. Nun im Herbst stünden die Steuererklärungen für 2019 an, die häufig hohe Gewinne ausweisen würden. Hier könnten nun Verluste aus dem Jahr 2020 rückgetragen werden. Allerdings stünden die Ergebnisse aus diesem Jahr natürlich noch nicht fest. „Deswegen gibt es jetzt einen besonderen Kunstriff im Steuerrecht, nämlich, dass man jetzt schon eine Verlustrücklage – genannt ‚Covid19-Rücklage‘ – in der Steuererklärung 2019 geltend machen kann. Dazu gibt man in einem Formular den Verlust an, den man für das Jahr 2020 erwartet. Damit fällt der Gewinn im Vorjahr niedriger aus, wodurch sich die Steuer entsprechend verringert“, erklärt Wilplinger. Voraussetzung sei, dass man für 2020 keine Steuervorauszahlung geleistet habe. Zudem sei der Verlustrücktrag auf einen Betrag von bis zu fünf Millionen Euro beschränkt.

Kombinierbarkeit von Förderungen

Und wie sieht es mit der Kombinierbarkeit der behandelten Förderungen und Steuerbegünstigungen aus? „Fixkostenzuschuss und Investitionsprämie sind getrennt voneinander zu sehen und zur Gänze kombinierbar“, erklärt Florian Laure, „die Investitionsprämie ist sogar mit anderen Förderungen kombinierbar“. So sei etwa die Anschaffung eines Elektroautos zusätzlich zu 14 Prozent Investitionsprämie (unter bestimmten Voraussetzungen) mit der allgemeinen E-Mobilitätsförderung förderbar. Auch mit der degressiven Abschreibung sei die Investitionsprämie kombinierbar, ergänzt Wilplinger – mit einigen Ausnahmen bestimmter Investitionsgüter, die generell bei Abschreibungen gelten.

Haftungsfragen bei Förderungen

Und was, wenn eine der Förderungen unrechtmäßig in Anspruch genommen wird? „Es ist eine Überprüfungsstelle geschaffen worden, die nachträglich den Einsatz der Förderungen überprüfen kann“, erklärt Maximilian Weiler. Im Strafrecht gebe es vor allem zwei Tatbestände, die hier speziell relevant werden könnten. „Das ist erstens der ‚Förderungsmissbrauch‘, wenn eine erlangte Förderung zweckwidrig verwendet wird. Ab einem missbräuchlich verwendeten Betrag von 30.000 Euro ist das mit bis zu fünf Jahren Haft sanktioniert. Zweitens: Der noch schwere Tatbestand ist der Betrug. Das ist dann der Fall, wenn mit Schädigungs- und Bereicherungsvorsatz schon im Zeitpunkt der Antragstellung unter Vorspielung falscher Tatsachen die Förderung erschlichen wird, um sie zweckwidrig zu verwenden. In diesem Fall drohen ab einem Schaden von 30.000 Euro bis zu zehn Jahre Freiheitsstrafe“, so Weiler. Zudem könne es in beiden Fällen noch eine zivilrechtliche Haftung der Geschäftsführer geben. „Das ist also wirklich kein Kavaliersdelikt“. Bei einem Irrtum in der Antragsstellung drohen diese Sanktionen aber nicht, beruhigt Weiler: „Da muss es eine Vorsatz-Komponente geben. Irrtümlich falsche Berechnungen wären klassischerweise fahrlässig und würden diese Straftatbestände nicht erfüllen“.

Deine ungelesenen Artikel:
10.09.2026

Howie: Wiener PropTech-Startup meldet Konkurs an

Vergangenes Jahr holte sich Howie zwei sechsstellige Investments. Nun musste das KI-gestützte Wiener PropTech-Startup Konkurs anmelden.
/artikel/howie-wiener-proptech-startup-meldet-konkurs-an
10.09.2026

Howie: Wiener PropTech-Startup meldet Konkurs an

Vergangenes Jahr holte sich Howie zwei sechsstellige Investments. Nun musste das KI-gestützte Wiener PropTech-Startup Konkurs anmelden.
/artikel/howie-wiener-proptech-startup-meldet-konkurs-an
Howie
© Suchart Wannaset - Ewa Lenart von Howie.

Anmerkung der Redaktion: Dieser Artikel wurde nachträglich (11.9.2026) nach Erhalt eines Statements von Gründerin Ewa Lenart ergänzt.

„Ein Unternehmen mit 300 Ingenieurinnen und Ingenieuren gibt im Durchschnitt zwischen 1,8 und 36 Millionen Euro pro Jahr für die manuelle Informationsbeschaffung aus“, erklärt Ewa Lenart, Gründerin des Wiener Startups Howie, vergangenes Jahr. Ihr Unternehmen könne helfen, die Kosten dafür zu halbieren.

„AI Copilot for the Built Environment“

Dazu positionierte Howie sich als „AI Copilot for the Built Environment“. Die KI-gestützte Plattform für die Bau- und Immobilienbranche bereitet unter anderem Texte, Bilder und Konstruktionszeichnungen mit großen Datenvolumina auf. Dabei nutzt sie LLMs, um Muster in den Daten, etwa auch aus Berichten, E-Mails, Bildern und Zeichnungen, zu erkennen.

Zwei Investmentrunden 2025

Mit dem Konzept konnte Howie vergangenes Jahr mehrere Investoren überzeugen. Im März und im November 2025 verkündete das Unternehmen jeweils eine sechsstellige Finanzierungsrunde. Dabei dürfte es sich um Wandeldarlehen gehandelt haben: In den öffentlich einsehbaren Firmenbuch-Daten sind die Finanzierungsrunden nämlich in den Beteiligungsverhältnissen nicht ablesbar. Zudem holte Gründerin Lenart vergangenes Jahr den zweiten Platz in der Kategorie Startups beim brutkasten „Innovator of the Year“.

Konkursantrag – keine Details von Kreditschutzverbänden

Doch nun brachte das Startup einen Konkursantrag ein, wie die heimischen Kreditschutzverbände übereinstimmend berichten. Konkrete Informationen dazu liegen aktuell bei keinem der Verbände vor. Sollten die Investments tatsächlich in Form von Wandeldarlehen erfolgt sein, würde ihre Summe in die Passiva fallen.

Gründerin Lenart: Zwei Investments nicht rechtzeitig abgeschlossen

Auf brutkasten-Anfrage meldete sich Gründerin Ewa Lenart mit einem Statement zur Insolvenz. Man sei in einem „technisch sehr anspruchsvollen und noch relativ jungen Markt“ tätig, und habe in den vergangenen zwei Jahren ein starkes, wachsendes Interesse von weltweit führenden Architektur-, Ingenieur- und Beratungsunternehmen verzeichnen können. „Gleichzeitig erwiesen sich die Entwicklungs- und Implementierungszyklen in der Bau- und Immobilienbranche als länger und kapitalintensiver, als wir ursprünglich geplant hatten. Wir waren daher auf eine zusätzliche Finanzierung angewiesen, um die nächsten kommerziellen Meilensteine zu erreichen“, so die Gründerin.

Während der jüngsten Finanzierungsrunde habe man zwei Term Sheets mit etablierten Investoren unterzeichnet. „Letztendlich wurde jedoch keine der beiden Transaktionen innerhalb des Zeitrahmens abgeschlossen, den das Unternehmen benötigte“, schreibt Lenart. „Wir haben zudem ein deutlich schlankeres und stärker kundenfinanziertes Betriebsmodell geprüft, konnten die daraus resultierende Liquiditätslücke aber nicht rechtzeitig schließen.“

Weiterführung steht noch im Raum

Doch Lenart fügt an: „Die zugrunde liegende Marktthese ist aus meiner Sicht nach wie vor sehr stark. Als wir Howie gründeten, befanden sich KI-native Workflows für die Baubranche noch in einer sehr frühen Phase. In den letzten zwei Jahren haben sich die Investitionen und die Adaption in diesem Bereich deutlich beschleunigt.“ Man sehe weiterhin Interesse von Kunden und Branchenakteuren an Howie und seiner Technologie. „Ob und in welcher Form Teile des Unternehmens oder des Produkts fortbestehen werden, hängt nun vom Insolvenzverfahren ab“, so die Gründerin.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.