04.12.2020

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

Die Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler erklären, was bei Fixkostenzuschuss II, degressiver Abschreibung, Investitionsprämie und Verlustrücktrag zu beachten ist.
/artikel/fixkostenzuschuss-ii-degressive-abschreibung-investitionspramie-verlustruecktrag
Deloitte-Experten zu Fixkostenzuschuss II, degressiver Abschreibung, Verlustrücktrag und Investitionsprämie
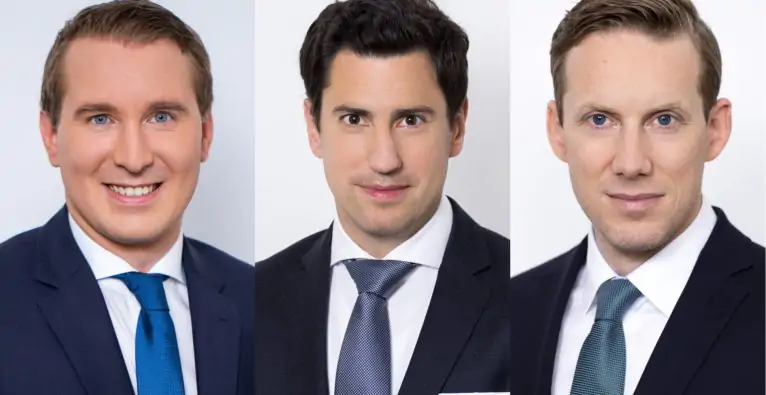
(c) Deloitte / feelimage: Die Deloitte-Experten (vlnr.) Florian Laure (Förderungen), Christian Wilplinger (Steuern) und Maximilian Weiler (Recht)
sponsored

Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist. Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure (Förderungen), Christian Wilplinger (Steuern) und Maximilian Weiler (Recht) besprochen.

Video-Talk zu Fixkostenzuschuss II, degressiver Abschreibung, Investitionsprämie, Verlustrücktrag und Umsatzersatz:

Fixkostenzuschuss II

An Phase 1 des Fixkostenzuschuss hatte es nicht wenig Kritik gegeben. In der zweiten Phase sollen die Probleme nun ausgeräumt sein. Doch was hat sich geändert und was bedeutet das für potenzielle Antragsteller? „Es gibt einige Verbesserungen im Vergleich zur Phase 1. So ist etwa bei der Höhe des Zuschusses eine Grenze von 36.000 Euro eingezogen worden, bis zu der man im Rahmen der ersten von zwei Tranchen keine Bestätigung durch einen Steuerberater oder Wirtschaftsprüfer braucht (Anm. dies war bisher nur bis 12.000 möglich). Das ist für kleine Unternehmen wichtig“, erklärt Florian Laure. Letztere könnten den Antrag für den ersten Teil des Zuschusses (bis zu 80 Prozent des Gesamtzuschusses) so einfach selbst über FinanzOnline einbringen. Eine weitere Verbesserung aus Unternehmenssicht sei die Absenkung der Umsatzausfallsgrenze von 40 Prozent auf 30 Prozent. Zudem gebe es nun keine Staffelung mehr. „Ich bekomme den Fixkostenzuschuss also in dem Ausmaß, in dem ich den Umsatzausfall nachweisen kann – sprich bis zu 100 Prozent“, erklärt der Experte. Allerdings sei die Summe aufgrund von EU-Bestimmungen mit 800.000 Euro gedeckelt, worauf auch noch andere Corona-Förderungen (insbesondere der Umsatzersatz) anzurechnen seien. Auch sei der Fixkostenbegriff im Vergleich zur ersten Phase deutlich ausgedehnt worden. Das betreffe insbesondere Abschreibungen, die nun auch darunter fallen, wie auch Finanzierungsleasingverträge.

Neue degressive Abschreibung

Stichwort Abschreibungen. Auch hier gibt es eine Corona-Maßnahme, die seit Mitte des Jahres gilt. „Die degressive Abschreibung ist eine steuerliche Incentivierung. Dabei schreibt man neue Anschaffungen nicht, wie sonst üblich, linear über die Nutzungsdauer ab, sondern man darf sie frei wählbar zu einem fixen Prozentsatz bis zu 30 Prozent abschreiben“, erklärt Christian Wilplinger. Folgerichtig mache das Instrument erst ab einer Nutzungsdauer über drei Jahre Sinn, da der Prozentsatz ja sonst ohnehin 33 Prozent oder mehr betrage. Der Prozentsatz in der degressiven Abschreibung beziehe sich immer auf den Buchwert des letzten Jahres, sodass ein nach unten gehender Abschreibungsverlauf entstehe, so Wilplinger. „Diese Beschleunigung bedeutet, dass Aufwendungen früher steuerlich geltend gemacht werden können. Dadurch sinkt der Gewinn und es fallen weniger Steuern an. Das begünstigt gewiss Investitionen bei profitablen Unternehmen“, meint der Experte. Die besagten 30 Prozent würden aber nur für bewegliche Wirtschaftsgüter gelten. Bei Gebäuden würde – auch im Zuge der Maßnahme geändert – eine Schwelle von maximal 7,5 Prozent gelten.

Investitionsprämie

Doch nicht nur steuerlich werden Investitionen Corona-bedingt incentiviert. Ein neues Förderinstrument in diesem Bereich, das der Konjunktur-Ankurbelung dienen soll, ist die Investitionsprämie. „Es handelt sich dabei um eine sieben bzw. 14 Prozent Cash-Förderung bei Investitionen, wenn zwischen August 2020 und Februar 2021 erste Maßnahmen für die Investition gesetzt werden. Bis Februar 2022 muss sie dann tatsächlich abgeschlossen sein bzw. bei Investitionen über 20 Millionen Euro bis Februar 2024“, erklärt Florian Laure. Unter die allgemeinen sieben Prozent falle „nahezu alles“ mit einigen wenigen Ausnahmen (z.B. umweltschädliche Investitionen, Unternehmens- und Beteiligungserwerbe, Grund und Boden). Um 14 Prozent Investitionsprämie zu erhalten, gibt es drei Themenbereiche: Ökologisierung, Healthcare & Life Science sowie Digitalisierung.

Verlustrücktrag

Tatsächlich denken viele Unternehmen in der Krise allerdings nicht primär an neue Investitionen, sondern überlegen zunächst, wie sie mit roten Zahlen im laufenden Geschäftsjahr umgehen können. Für jene davon, die zuvor in der Gewinnzone waren, wurde mit dem Verlustrücktrag eine Steuerbegünstigung geschaffen. „Üblicherweise kann man Verluste gegen zukünftige Gewinne rechnen und hat dann einen Vorteil (Anm. Verlustvortrag)“, erklärt Christian Wilplinger. „Das ist in der Covid-Krise für viele genau verkehrt. Unternehmen, die häufig ein sehr erfolgreiches Jahr 2019 hatten, haben jetzt Probleme“, so der Experte. Nun im Herbst stünden die Steuererklärungen für 2019 an, die häufig hohe Gewinne ausweisen würden. Hier könnten nun Verluste aus dem Jahr 2020 rückgetragen werden. Allerdings stünden die Ergebnisse aus diesem Jahr natürlich noch nicht fest. „Deswegen gibt es jetzt einen besonderen Kunstriff im Steuerrecht, nämlich, dass man jetzt schon eine Verlustrücklage – genannt ‚Covid19-Rücklage‘ – in der Steuererklärung 2019 geltend machen kann. Dazu gibt man in einem Formular den Verlust an, den man für das Jahr 2020 erwartet. Damit fällt der Gewinn im Vorjahr niedriger aus, wodurch sich die Steuer entsprechend verringert“, erklärt Wilplinger. Voraussetzung sei, dass man für 2020 keine Steuervorauszahlung geleistet habe. Zudem sei der Verlustrücktrag auf einen Betrag von bis zu fünf Millionen Euro beschränkt.

Kombinierbarkeit von Förderungen

Und wie sieht es mit der Kombinierbarkeit der behandelten Förderungen und Steuerbegünstigungen aus? „Fixkostenzuschuss und Investitionsprämie sind getrennt voneinander zu sehen und zur Gänze kombinierbar“, erklärt Florian Laure, „die Investitionsprämie ist sogar mit anderen Förderungen kombinierbar“. So sei etwa die Anschaffung eines Elektroautos zusätzlich zu 14 Prozent Investitionsprämie (unter bestimmten Voraussetzungen) mit der allgemeinen E-Mobilitätsförderung förderbar. Auch mit der degressiven Abschreibung sei die Investitionsprämie kombinierbar, ergänzt Wilplinger – mit einigen Ausnahmen bestimmter Investitionsgüter, die generell bei Abschreibungen gelten.

Haftungsfragen bei Förderungen

Und was, wenn eine der Förderungen unrechtmäßig in Anspruch genommen wird? „Es ist eine Überprüfungsstelle geschaffen worden, die nachträglich den Einsatz der Förderungen überprüfen kann“, erklärt Maximilian Weiler. Im Strafrecht gebe es vor allem zwei Tatbestände, die hier speziell relevant werden könnten. „Das ist erstens der ‚Förderungsmissbrauch‘, wenn eine erlangte Förderung zweckwidrig verwendet wird. Ab einem missbräuchlich verwendeten Betrag von 30.000 Euro ist das mit bis zu fünf Jahren Haft sanktioniert. Zweitens: Der noch schwere Tatbestand ist der Betrug. Das ist dann der Fall, wenn mit Schädigungs- und Bereicherungsvorsatz schon im Zeitpunkt der Antragstellung unter Vorspielung falscher Tatsachen die Förderung erschlichen wird, um sie zweckwidrig zu verwenden. In diesem Fall drohen ab einem Schaden von 30.000 Euro bis zu zehn Jahre Freiheitsstrafe“, so Weiler. Zudem könne es in beiden Fällen noch eine zivilrechtliche Haftung der Geschäftsführer geben. „Das ist also wirklich kein Kavaliersdelikt“. Bei einem Irrtum in der Antragsstellung drohen diese Sanktionen aber nicht, beruhigt Weiler: „Da muss es eine Vorsatz-Komponente geben. Irrtümlich falsche Berechnungen wären klassischerweise fahrlässig und würden diese Straftatbestände nicht erfüllen“.

Deine ungelesenen Artikel:
06.10.2026

„Der Apfel fällt nicht weit vom Stamm“ – Kinder von Unternehmer:innen planen Gründungen mehr als doppelt so oft

Eine neue Umfrage der Stiftung Unternehmerische Zukunft zeigt: Wer unternehmerische Vorbilder in der Familie hat, plant mehr als doppelt so oft unternehmerisch tätig zu werden. Die wichtigsten Zahlen und Erkenntnisse im Überblick.
/artikel/der-apfel-faellt-nicht-weit-vom-stamm-kinder-von-unternehmerinnen-planen-gruendungen-mehr-als-doppelt-so-oft
(v.l.) Peter Hajek, Monika Köppl-Turyna, Lisa-Marie Fassl und Markus Raunig © Tobias Gärtner

Wie steht es um das Interesse an der Selbstständigkeit in Österreich? Eine Online-Befragung von Peter Hajek Public Opinion Strategies im Auftrag der Stiftung Unternehmerische Zukunft liefert dazu aktuelle Daten. Im Befragungszeitraum vom 22. Mai bis 8. Juni 2026 wurden insgesamt rund 1.500 Personen der österreichischen Wohnbevölkerung im erwerbsfähigen Alter zwischen 16 und 69 Jahren befragt. Die Zahlen zeigen, wie stark das direkte Umfeld die Neigung zum Unternehmertum in Österreich prägt.

Der „Eltern-Effekt“ als zentraler Einflussfaktor

Der zentralste Befund der Untersuchung liegt in der familiären Prägung: Der Wunsch und die konkrete Absicht zu gründen gehen laut den Studiendaten maßgeblich mit der unternehmerischen Tätigkeit der eigenen Eltern einher. Insgesamt geben 20 Prozent der Befragten an, mindestens einen selbstständigen oder unternehmerischen Elternteil zu haben. Laut Umfrage verändert diese Erfahrung die Haltung grundlegend: Während sich ohne unternehmerischen Hintergrund lediglich 27 Prozent der Befragten eine Gründung grundsätzlich vorstellen können, steigt dieser Wert bei Personen mit unternehmerischem Elternhaus auf 47 Prozent.

Noch drastischer unterscheidet sich die konkrete Planung: Bei Befragten ohne unternehmerische Eltern geben derzeit nur 7 Prozent an, innerhalb der nächsten zwölf Monate konkret eine Gründung zu planen. Hat mindestens ein Elternteil ein Unternehmen geführt oder gegründet, springt diese Gründungsabsicht auf 18 Prozent, also mehr als das Doppelte. Das Elternhaus senkt somit laut Studie die subjektiven Hürden von der bloßen Vorstellung hin zur konkreten Absicht.

Eklatanter Mangel an sichtbaren Vorbildern im Alltag

Dass die familiäre Herkunft in den Daten eine so dominante Rolle spielt, deckt sich mit einem deutlichen Mangel an sichtbaren Alternativen im öffentlichen Raum. Laut Umfrage fällt fast der Hälfte der Gesamtbevölkerung (49 Prozent) spontan kein einziger Name einer Unternehmerin oder eines Unternehmers ein.

Unter den Befragten zwischen 16 und 29 Jahren geben sogar 60 Prozent an, niemanden nennen zu können. Werden überhaupt Namen genannt, handelt es sich meist um prominente Großunternehmer wie Mateschitz (13 Prozent), Haselsteiner (5 Prozent), Benko (3 Prozent), Swarovski (3 Prozent) oder Elon Musk (2 Prozent). Greifbare Vorbilder aus dem alltäglichen Leben fehlen in der Wahrnehmung vieler Befragter.

Gleichzeitig zeigt die Erhebung: Wer im unternehmerischen Umfeld aufwächst oder entsprechende Kontakte hat, würde im Falle eines Gründungsvorhabens eine nahestehende Person laut Eigenangabe mit 37 Prozent mehr als doppelt so oft aktiv bestärken wie Personen ohne dieses Umfeld (17 Prozent).

Breiter Ruf nach Wirtschaftsbildung an Schulen

Unterstützung aus dem Elternhaus ist ein wichtiger Faktor, doch soll er laut den Befragten nicht der einzige sein, der über die berufliche Zukunft entscheidet, wie sich aus weiteren Ergebnissen ablesen lässt. 80 Prozent sprechen sich dafür aus, dass Jugendliche bereits in der Schule stärker lernen sollten, wie man Unternehmen gründet oder führt. Zudem hätten sich 75 Prozent selbst mehr praktische Wirtschaftsbildung gewünscht.

Für Markus Raunig, Vorstand der Stiftung Unternehmerische Zukunft, liefern die Befragungsergebnisse deshalb einen klaren Auftrag an die Bildungspolitik. Seine zentrale These formuliert Raunig bei der heutigen Pressekonferenz als Kernversprechen der Stiftungsarbeit: „Unsere Überzeugung als Stiftung lautet: Es darf nicht davon abhängen, was für Eltern oder welches Umfeld man hat, ob man unternehmerisch tätig wird oder nicht.“

Durch praxisnahe Schulprogramme, den Aufbau eigener Medienkanäle zur Veranschaulichung des unternehmerischen Alltags und die gezielte Sichtbarmachung nahbarer Vorbilder soll dieses Herkunfts-Delta geschlossen werden.

Wachstumsorientierte Startups als echter Jobmotor

Aus volkswirtschaftlicher Sicht kommt es jedoch nicht bloß auf die reine Anzahl an Gründungen an, sondern auf deren Qualität, das betont Monika Köppl-Turyna, Direktorin von EcoAustria. Die auch als Vorstandsmitglied der Stiftung agierende Wirtschaftsforscherin hebt hervor, dass vor allem junge, wachstumsstarke Unternehmen als entscheidender Motor für Beschäftigung und Innovation wirken und überproportional viele neue Arbeitsplätze schaffen.

Auf der Pressekonferenz spitzte Investorin und Stiftungs-Vorstandsmitglied Lisa-Marie Fassl die Notwendigkeit einer gesamtgesellschaftlichen Haltungswende zu: „Das einzige, was uns hilft wirtschaftlich erfolgreich zu bleiben als Standort, ist Innovation. […] Es muss gesamtgesellschaftlich gesehen einfach wieder sexy sein, einen Beitrag zu leisten. Wir leben in einem Land mit einer massiven Vollkaskomentalität, wo man darauf wartet, dass irgendwer etwas für einen richtet.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.