15.06.2026
BUDGET-MASSNAHMEN

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

Die Maßnahmen rund um das zuletzt beschlossene Budget bringen auch steuerliche Neuerungen für die heimische Wirtschaft. Ein Überblick.
/artikel/firmenbewertung-gesellschafterverrechnung-koest-das-aendert-sich-bald-fuer-heimische-unternehmen
Finanzminister Markus Marterbauer bei der Budget-Rede
Finanzminister Markus Marterbauer bei der Budget-Rede | (c) Parlamentsdirektion / ​Bernadette Sattler-Remling

Wie bereits vorab von der Regierung angekündigt, bringt das vergangene Woche präsentierte Budget für die kommenden zwei Jahre auch Maßnahmen mit sich, die Unternehmen betreffen. Zu finden sind diese in der Regierungsvorlage zum Budgetbegleitgesetz 2027/28 – dieses muss noch vom Nationalrat beschlossen werden. Besonderes mediales Aufsehen hat dabei schon bislang die Staffelung der Körperschaftssteuer (KÖSt) erregt. Es gibt allerdings noch weitere Regelungen, die – auch für Startups und Scaleups – durchaus relevant sind.

Neue Spielregeln bei der Bewertung von Kapitalanteilen

Eine dieser Änderungen betrifft die steuerliche Bewertung von Kapitalanteilen. Die Steuerberatungskanzlei Ecovis in einer aktuellen Analyse festhält, kam es in der Vergangenheit aufgrund von vereinfachten Bewertungsverfahren und der Auslegung durch die Rechtsprechung häufig zu einer steuerlichen Unterbewertung von Unternehmensanteilen. Um den steuerlich relevanten Wert – den sogenannten „gemeinen Wert“ – künftig stärker an die tatsächlichen Marktverhältnisse anzunähern, sieht der Gesetzesentwurf vor, dass dieser bald auch aus einem einzelnen Verkauf abgeleitet werden darf.

Besonders bemerkenswert ist dabei laut Ecovis ein spezifisches Detail: Künftig können für die Wertermittlung auch Verkäufe herangezogen werden, die erst nach dem eigentlichen Bewertungsstichtag stattfinden. Ein solcher späterer Anteilsverkauf wird steuerrechtlich dann als „rückwirkendes Ereignis“ behandelt. Ecovis weist darauf hin, dass diese Neuregelung bereits für Vorgänge ab dem 10. Juni 2026 gelten soll und in verschiedensten Unternehmenssituationen schlagend werden kann. Explizit genannt werden dabei die Wegzugsbesteuerung, die unentgeltliche Zuwendung von Anteilen an Privatstiftungen sowie Mitarbeiterbeteiligungsprogramme. Gerade bei Letzteren könnte die neue Möglichkeit, spätere Verkäufe als Bewertungsmaßstab heranzuziehen, künftig eine wichtige Rolle in der steuerlichen Beurteilung spielen.

Striktere Regeln für Gesellschafterverrechnungskonten

Eine weitere Änderung im Entwurf betrifft den Umgang mit sogenannten Gesellschafterverrechnungskonten. In der Praxis nutzen Kapitalgesellschaften solche Konten, um kurzfristige Geldflüsse zwischen dem Unternehmen und seinen Eigentümern festzuhalten – etwa wenn sich ein Gesellschafter vorübergehend Geld auszahlt oder der Firma privat etwas vorschießt. Der neue Gesetzestext sieht vor, dass Forderungen der Gesellschaft gegenüber einer natürlichen Person als Gesellschafter künftig bis zum Ablauf des Bilanzstichtages zwingend ausgeglichen werden müssen.

Alternativ ist eine Umwandlung in eine „fremdübliche Darlehensforderung“ nötig. Das bedeutet, dass das Darlehen zu Bedingungen abgeschlossen werden muss, die auch unter unabhängigen Dritten üblich wären – etwa durch klare schriftliche Vereinbarungen hinsichtlich Verzinsung, Laufzeit und Bonität.

Ecovis warnt vor den weitreichenden Konsequenzen bei Nichtbeachtung: Wird das Konto nicht fristgerecht ausgeglichen oder formell korrekt umgewandelt, greift eine sogenannte Ausschüttungsfiktion. Der offene Betrag wird in diesem Fall am Tag nach dem Bilanzstichtag steuerrechtlich als Gewinnausschüttung an den Gesellschafter gewertet, wodurch umgehend Kapitalertragsteuer (KESt) fällig wird. Eine Entschärfung gibt es laut Gesetzestext für Gesellschafter, die am Bilanzstichtag zu mindestens zehn Prozent am Unternehmen beteiligt sind: Hier gilt die strenge Regelung erst für Forderungsbeträge, die die Schwelle von 50.000 Euro übersteigen.

Gestaffelte KÖSt

Auch bei der generellen Besteuerung der Unternehmensgewinne sieht die Regierungsvorlage eine Neugestaltung vor, die, wie erwähnt, bereits im Vorfeld umfassend diskutiert wurde. Die Körperschaftsteuer (KÖSt) wird künftig gestaffelt berechnet. Für Einkommensteile bis zu einer Million Euro bleibt es beim Steuersatz von 23 Prozent. Erwirtschaftet ein Unternehmen jedoch Einkommensteile, die über diese Grenze hinausgehen, erhöht sich der Steuersatz für diesen übersteigenden Teil auf 24 Prozent. Die Neuregelung wird erstmals auf Wirtschaftsjahre anwendbar sein, die nach dem 31. Dezember 2027 beginnen, und gilt ebenso für Unternehmensgruppen.

Ende des Steuer-Privilegs für E-Firmenautos

Ein weiteres Thema wurde ebenfalls bereits im Vorfeld breit diskutiert – angestoßen etwa durch eine Petition von Biogena-Gründer Albert Schmidbauer (brutkasten berichtete): Eine finanzielle Mehrbelastung kommt auf Angestellte und Führungskräfte zu, die ein Firmen-Elektroauto auch privat nutzen. Bisher fiel für E-Autos ohne CO2-Ausstoß kein steuerpflichtiger Sachbezug an. Dieses Privileg wird nun laut Regierungsvorlage beendet: Künftig muss ein Sachbezug versteuert werden. Ab dem Jahr 2027 werden dafür 0,375 Prozent der Anschaffungskosten (inklusive USt und NoVA) fällig, wobei ein Maximalbetrag von 180 Euro pro Monat gilt. Im Jahr 2028 wird die Steuerlast weiter angehoben: Dann sind 0,625 Prozent der Anschaffungskosten als Sachbezug anzusetzen, gedeckelt mit maximal 300 Euro monatlich.

Neue „Paketsteuer“ für den Online-Handel

Eine branchenspezifische, aber markante Neuerung, die ebenfalls für Unmut in der Startup-Szene sorgt (brutkasten berichtete) ist die Einführung eines neuen Paketsteuergesetzes. Dieses richtet sich zwar gezielt an große Versandhändler, deren Versandhandelsumsätze im Inland im vorangegangenen Wirtschaftsjahr die Grenze von 100 Millionen Euro überschritten haben, betrifft aber indirekt etwa jedes Unternehmen, das seine Produkte über Amazon und Co. verkauft. Ab Oktober 2026 müssen die großen E-Commerce-Anbieter eine Steuer von zwei Euro pro im Inland zugestelltem Paket abführen.

Einschränkung beim investitionsbedingten Gewinnfreibetrag

Auch Unternehmen, die den investitionsbedingten Gewinnfreibetrag nutzen, müssen sich auf eine deutliche Einschränkung einstellen. Laut Neuregelung sollen Investitionen in Wertpapiere zur Deckung dieses Freibetrags vorübergehend ausgesetzt werden. Konkret betrifft der geplante Ausschluss Wirtschaftsjahre, die nach dem 31. Dezember 2026 und vor dem 1. Jänner 2030 beginnen. Erst danach sollen Investitionen in Wertpapiere wieder begünstigt möglich sein. Ein kleines Trostpflaster gibt es für den Übergangszeitraum: Für bereits in der Vergangenheit getätigte, begünstigte Wertpapierinvestitionen bleibt eine sogenannte Ersatz- beziehungsweise Wertpapierersatzbeschaffung weiterhin erlaubt.

Homeoffice und digitale Arbeitsmittel

Im Bereich der Einkommensteuer bringt das Budgetbegleitgesetz zudem Anpassungen für das dezentrale Arbeiten. Ausgaben für ergonomisch geeignetes Mobiliar für einen in der Wohnung eingerichteten Arbeitsplatz – explizit genannt werden Schreibtisch, Drehstuhl und Beleuchtung – können künftig bis zu einem Höchstbetrag von insgesamt 300 Euro pro Kalenderjahr steuerlich berücksichtigt werden. Zudem wird gesetzlich festgeschrieben, dass der Wert von digitalen Arbeitsmitteln, die der Arbeitgeber seinen Angestellten unentgeltlich für die berufliche Tätigkeit überlässt, nicht zu den steuerpflichtigen Einnahmen zählt.
Deine ungelesenen Artikel:
08.09.2026

Wiener BioTech HeartBeat.bio und CubaseBio aus Schweden erhalten 1 Mio. Eurostars-Förderung

HeartBeat.bio AG, ein TechBio-Unternehmen aus Wien und CubaseBio, ein schwedisches Genomikunternehmen, haben heute eine strategische Forschungskooperation bekanntgegeben. Und erhalten dafür eine Förderung in Höhe von einer Million Euro.
/artikel/wiener-biotech-heartbeat-bio-und-cubase-bio-aus-schweden-erhalten-1-mio-eurostars-foerderung
08.09.2026

Wiener BioTech HeartBeat.bio und CubaseBio aus Schweden erhalten 1 Mio. Eurostars-Förderung

HeartBeat.bio AG, ein TechBio-Unternehmen aus Wien und CubaseBio, ein schwedisches Genomikunternehmen, haben heute eine strategische Forschungskooperation bekanntgegeben. Und erhalten dafür eine Förderung in Höhe von einer Million Euro.
/artikel/wiener-biotech-heartbeat-bio-und-cubase-bio-aus-schweden-erhalten-1-mio-eurostars-foerderung
heartbeat.bio
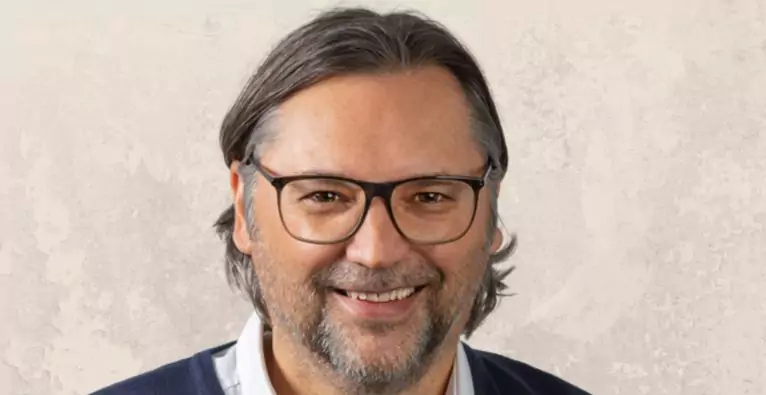
Michael Krebs, CEO von HeartBeat.bio. | Foto: HeartBeat.bio.

2023 holte sich das Wiener BioTech HeartBeat.bio, das 2021 gegründet wurde und im Vienna Biocenter ansässig ist, ein 4,5-Millionen-Euro-Investment im Rahmen einer Pre-Series-A-Runde – brutkasten berichtete.

Im Vorjahr folgte eine Forschungskooperation mit dem Pharmaunternehmen Boehringer Ingelheim, mit dem Ziel gentherapeutische Behandlungen für genetisch bedingte Kardiomyopathien zu entwickeln. Nun kooperiert man mit dem schwedischen Genomikunternehmen CubaseBio, das 3D-Spatial-Transkriptomik-Technologien entwickelt, um einen Hochdurchsatz-3D-Spatial-Profiling-Ansatz für myokardiale Fibrose zu entwickeln und um die Wirkstoffforschung bei Herzinsuffizienz zu steigern.

HeartBeat.bio erhält von der FFG nationale Förderung

Die Partner erhalten dafür rund eine Million Euro an Förderung im Rahmen des Calls 10 des Eurostars-Programms für ihr gemeinsames Projekt „Fibrosis Analysis in Cardioids via Transcriptomic Spatial-mapping in 3D“ (FACTS-3D).

Die nationale Förderung erfolgt durch Vinnova (Schwedens Innovationsagentur) und die österreichische Forschungsförderungsgesellschaft (FFG), mit Ko-Finanzierung durch die Europäische Union im Rahmen von Horizon Europe.

Das Projekt verbindet die firmeneigene Cardioid-Technologie von HeartBeat.bio mit der 3D-Spatial-Transkriptomik-Plattform von CubaseBio, um einen skalierbaren Ansatz zur Analyse der molekularen und zellulären Mechanismen hinter myokardialer Fibrose zu entwickeln.

64 Millionen Menschen von Herzinsuffizienz betroffen

Trotz bedeutender Fortschritte in der kardiovaskulären Forschung bleibt die Entwicklung neuer Therapien gegen Herzinsuffizienz eine Herausforderung. Weltweit sind mehr als 64 Millionen Menschen von Herzinsuffizienz betroffen, was eine große und wachsende globale Gesundheitsbelastung darstelle, heißt es per Aussendung. Herkömmliche präklinische Werkzeuge wie Tiermodelle und 2D-Zellkulturen könnten die Komplexität der menschlichen Biologie, zellulärer Interaktionen und der räumlichen Organisation zugrundeliegender Herzerkrankungen häufig nicht vollständig abbilden.

FACTS-3D soll genau hier ansetzen: Das Projekt verbindet menschliche Herzorganoide, die die Biologie des Herzens realitätsnah abbilden, mit einer 3D-Spatial-Transkriptomik-Methode, die viele Proben gleichzeitig auswerten kann. Zur Erklärung: Bisherige Verfahren zur räumlichen Genanalyse funktionieren nur bei dünnen, flach geschnittenen Gewebeproben. Für die Untersuchung von Organoiden, die dreidimensionale Struktur besitzen, sind sie deshalb kaum brauchbar, und schon gar nicht, wenn viele Proben zügig analysiert werden sollen. Die 3D-Technologie von CubaseBio umgeht dieses Problem: Sie lässt sich direkt in gängigen Labor-Plattenformaten mit 96 oder 384 Vertiefungen einsetzen. Dadurch kann das Projekt die Herzorganoide von HeartBeat.bio erstmals in ihrer vollständigen, dreidimensionalen Struktur untersuchen, statt sie in dünne Scheiben zerlegen zu müssen.

Dieser Ansatz sei besonders wichtig für die Erforschung von Herzmuskel-Vernarbung (Fibrose), einem Prozess, der zum krankhaften Umbau des Herzens beiträgt und bei vielen Formen von Herzinsuffizienz eine Rolle spielt. Indem die Partner sichtbar machen, welche Gene in welchen Zellen des intakten 3D-Herzgewebes aktiv sind, wollen sie herausfinden, wie die Erkrankung entsteht, wie das Gewebe auf Behandlungen reagiert und wo neue Ansatzpunkte für Medikamente liegen könnten.

Neue Mechanismen

„Das FACTS-3D-Projekt bringt zwei hochgradig komplementäre Technologien zusammen, um eine der zentralen Herausforderungen der kardiovaskulären Wirkstoffforschung anzugehen: das Verständnis der Krankheitsbiologie in einem physiologisch relevanten menschlichen Kontext bei gleichzeitigem Erhalt der räumlichen Informationen, die für komplexe kardiale Phänotypen essenziell sind. Für HeartBeat.bio stellt diese Kooperation einen wichtigen Schritt dar, Cardioide nicht nur für die phänotypische Wirkstoffforschung zu nutzen, sondern auch um neue Mechanismen und Zielstrukturen für Herzinsuffizienz zu entdecken und zu validieren, insbesondere bei myokardialer Fibrose und kardialem Remodeling“, sagt Michael Krebs, CEO von HeartBeat.bio.

Und Malte Kühnemund, CEO von CubaseBio, ergänzt: „Die Herzbiologie ist ein perfektes Beispiel dafür, warum der 3D-Spatial-Kontext so wichtig ist. Die Art, wie sich Zellen dreidimensional organisieren, ist zentral dafür, wie eine Herzkammer aufgebaut ist, was bei Fibrose geschieht und wie sich das Herz umbaut. Unsere Technologie wurde genau dafür entwickelt, diese Art von Komplexität vollständig in drei Dimensionen zu erfassen. Das lässt sich nicht durch Schnittverfahren erfassen, und 3D-Bildgebungshardware verfügt nicht über den nötigen Durchsatz. Das macht unsere 3D-Spatial-Transkriptomik-Technologie zu einer naheliegenden Wahl für das Hochdurchsatz-Screening von Herzmedikamenten. HeartBeat.bio ist der ideale Partner, um unsere 3D-Spatial-Technologie in umsetzbare Erkenntnisse für komplexe kardiovaskuläre Erkrankungen zu übersetzen.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen