11.10.2015

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

/artikel/fintechs-boomen-trotzdem-es-gibt-wenige-revolutionaere-ideen
FinTechs erleben in Europa momentan einen regelrechten Boom.

In zwei vorangegangenen Artikeln über Innovationen im Bankenbereich, ging es um den momentanen Hype der FinTechs, sowie um den „Change of Mindset“ in der Bankenbranche. Aber, wie lange wird der Boom anhalten?

Dass FinTechs derzeit so gefragt sind, liegt vor allem am Megatrend Digitalisierung. Laut Branchenverband Bitkom erledigen mittlerweile 40 Millionen Deutsche ihre Bankgeschäfte im Netz. Jeder dritte Nutzer greift zum Smartphone, um seinen Kontostand abzufragen oder Zahlungseingänge zu prüfen. Zahlreiche Startups konzentrieren sich darauf, für solch einfache Vorgänge die beste Lösung zu entwickeln. „Viele FinTechs arbeiten in kreativen Arbeitsumfeldern mit IT-Spezialisten und tollen Designern zusammen“, sagt Deglow. Dabei entstehen Angebote, auf die etablierte Banken von selbst nicht kommen.

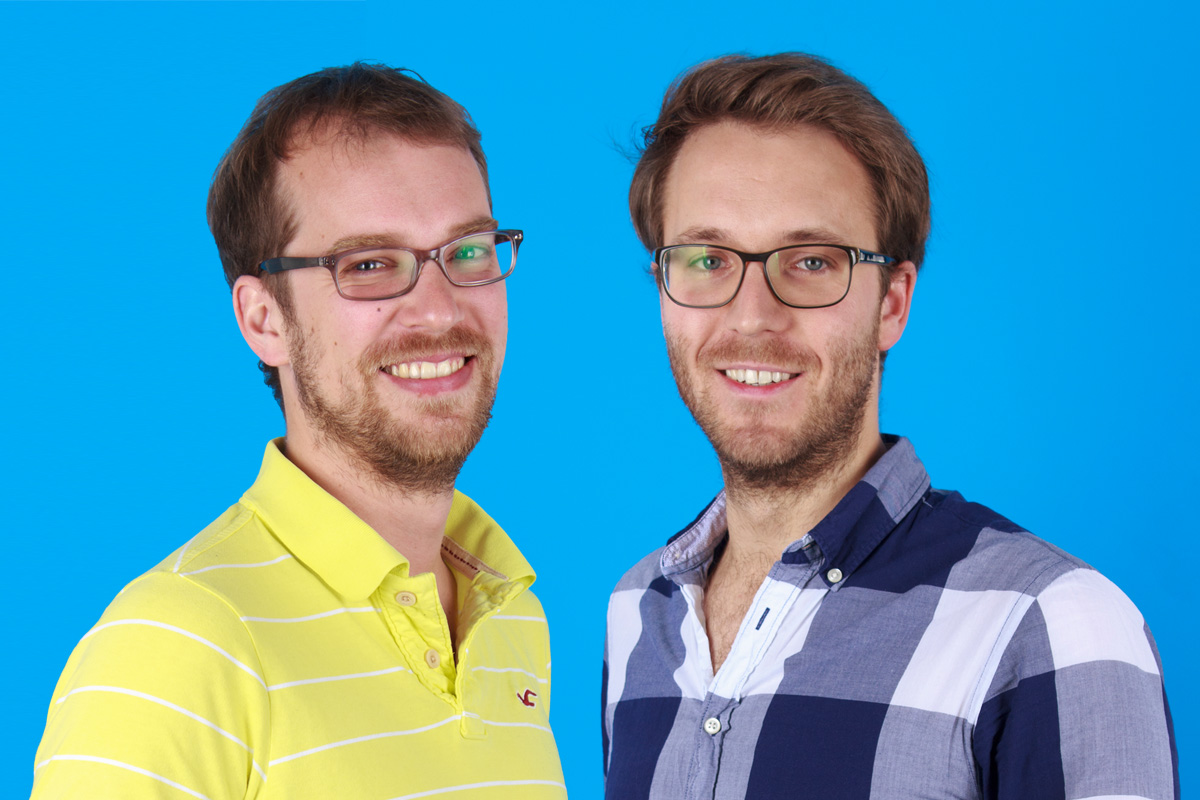
Ein Beispiel dafür ist Gini Pay. Wer diese App auf seinem Smartphone installiert hat, muss Überweisungsdetails wie die 22-stellige IBAN nicht mehr händisch eintragen, sondern kann die Rechnungen einfach abfotografieren. Die Daten werden dann automatisch in eine Überweisungsvorlage übernommen und müssen nur noch per TAN bestätigt werden. Die Plattform Weltsparen bietet Kunden an, ihr Geld auf Konten bei ausländischen Banken anzulegen, die oftmals höhere Zinsen zahlen als in Deutschland. Über den Marktplatz Zencap können Privatpersonen nach einer Registrierung Kredite direkt an Mittelständler vergeben. Vaamo wirbt um Privatpersonen, die sich nicht zu detailliert um ihre Geldanlage kümmern wollen. Sie müssen eine Investitionssumme angeben, die dann abgebucht wird, und zwischen drei Risikostufen auswählen. Vaamo legt das Geld dann breitgestreut an. Die Gini Pay Gründer am Foto: © Gini Pay
Gini-Founders_Photo

Um von solchen Entwicklungen nicht abgeschnitten zu sein, locken die Geldhäuser FinTechs in ihre Entwicklungslabore. Der Main Incubator bietet Platz für sieben Firmen. Aufgenommen werden aufstrebende Firmen, deren Angebote der Commerzbank perspektivisch weiterhelfen können. Die Frankfurter steigen meist mit einem Minderheitsanteil bei den Startups ein. Im Inkubator beraten Experten der zweitgrößten deutschen Bank die Firmengründer dann bei der Weiterentwicklung ihres Geschäftsmodells und regulatorischen Fragen. „Für viele Startups ist diese Unterstützung und der Zugang zu den Kunden der entscheidende Punkt, nicht das Kapital“, sagt Mitgründerin Storz. „Es ist leichter, das Netzwerk der Commerzbank zu nutzen, als 100.000 Firmenkunden selbst anzusprechen.“

Aus Sicht von Experten macht die Zusammenarbeit mit Banken allerdings nicht für alle FinTechs Sinn. „Es ist ein zweischneidiges Schwert“, sagt Dominik Steinkühler, Mitgründer des Kreditvermittlers Lendico. In vielen Bereichen seien Incubatoren für junge FinTechs ein guter Anlaufpunkt. „Aber es besteht die Gefahr, dass sich die Mutter auf ein Projekt draufsetzt, sobald es Erfolg hat und beginnt, ihr Marktanteile abzunehmen.“ Pawel Chudzinski vom Investor Point Nine Capital sieht das ähnlich. „Am Ende müssen die Banken kaufen, wenn Startups eine kritische Masse erreicht haben.“

„Es gibt wenige revolutionäre Ideen“, meint Comdirect-Vorstand Deglow.

Ausländische Institute haben das vorgemacht. Das zweitgrößte spanische Geldhaus BBVA schluckt Anfang 2014 die amerikanische Online-Bank Simple für 117 Millionen Dollar und sorgt damit in der Branche für Aufsehen. Den größten FinTech-Deal in der Bundesrepublik kündigt Ende Juli die Deutsche Börse an. Das Unternehmen übernimmt die im Jahr 2000 gegründete Frankfurter Devisenhandelsplattform 360T für 725 Millionen Euro . 360T-Gründer Carlo Kölzer steigt damit zum Multimillionär auf.

Wie lange noch?

Die allermeisten Firmengründer sind davon noch weit entfernt. Nach ihrer Gründung müssen FinTechs schwierige Zeiten überstehen. Die meisten Firmen häufen über Jahre hohe Schulden an, bevor sie sich allmählich den schwarzen Zahlen nähern. Wer keine Investoren hat, die einem trotz roter Zahlen die Stange halten, verschwindet genauso schnell vom Markt wie er aufgetaucht ist. „Es wird für unsere Branche zu einem Erfolgskriterium werden, ob Firmen eine Anschlussfinanzierung bekommen“, glaubt Kreditech-Finanzchef Rene Griemens.

Wie lange der Startup-Boom noch anhalten wird, ist umstritten. „Die Finanzbranche unterschätzt nach wie vor die Innovationskraft, die dahintersteht“, sagt Arnulf Keese, Geschäftsführer von PayPal in Deutschland. Für die Angreifer liege noch „viel Gold auf der Straße“. Andere Branchenexperten sind skeptischer. Sie weisen darauf hin, dass viele FinTechs ähnliche Geschäftsmodelle haben und um die selben Kunden werben. „Es gibt wenige revolutionäre Ideen“, beobachtet Comdirect-Vorstand Deglow. Alle Online-Plattformen, auf denen sich Kredite vermitteln lassen, werden nicht durchhalten, räumt Lendico-Gründer Steinkühler ein. „Es wird eine Konsolidierung geben.“

„Die Finanzbranche unterschätzt nach wie vor die Innovationskraft, die dahintersteht“, so Paypal-Geschäftsführer Arnulf Keese.

Der „FinTech-Hype“ der vergangenen 18 Monaten sei auch auf den Anlagenotstand der Investoren zurückzuführen, erklärt Matthias Hübner vom Beratungsunternehmen Oliver Wyman. Beteiligungsgesellschaften und andere Kapitalsammelstellen sind angesichts niedriger Zinsen verzweifelt auf der Suche nach alternativen Anlagemöglichkeiten. Das spielt FinTechs in die Karten. „Es sind viele Copycats und ‚Me-too‘-Modelle unterwegs, weil jeder das große Geld wittert“, sagt Hübner. „Derzeit fließt das Geld noch. Aber die große Frage ist: Wie lange noch?
Quelle

Deine ungelesenen Artikel:
20.10.2026

Wiener Startup Prewave startet KI-Agenten für die finanzielle Bewertung von Lieferkettenrisiken

Das Wiener Startup Prewave will Unternehmen mit KI-Agenten helfen, Risiken nicht nur früher zu erkennen, sondern auch ihre finanziellen Folgen einzuschätzen und gezielter über Gegenmaßnahmen zu entscheiden.
/artikel/wiener-startup-prewave-startet-ki-agenten-fuer-die-finanzielle-bewertung-von-lieferkettenrisiken
Prewave
Harald Nitschinger, Gründer von Prewave | (c) Prewave

Es nennt sich Quantified Resilience und soll zeigen, was Lieferkettenrisiken tatsächlich kosten. Das neue Portfolio des Wiener Startups adressiert die Risikolandschaft für globale Lieferketten, die sich seit Covid, der Chipknappheit sowie dem Krieg im Iran und in Russland verändert hat. Unternehmen haben in den vergangenen Jahren darauf reagiert und auf mehr Transparenz gesetzt, mehr Lieferanten überwacht und mehr Signale und Warnmeldungen verfolgt. Doch Einkaufsteams wollen nicht mehr Informationen, meint Co-Founder und seit Jänner alleiniger CEO Harald Nitschinger. „Sie wollen eine belastbare Entscheidungsgrundlage“, sagt er und bezieht sich auf eine Gartner-Studie aus 2026 mit dem Titel: „Market Overview for Supplier Risk Management Solutions.“ Teams, die ihre Zeit damit verbringen, schwer fassbare Risiken bei Sub-Tier-Lieferanten zu recherchieren und zu bewerten, hätten kaum Kapazitäten, um langfristige Resilienz aufzubauen.

Prewave: KI-Agenten übernehmen Recherche

Hier soll Quantified Resilience helfen, die globalen Risikodaten von Prewave mit den eigenen Daten eines Unternehmens zu verbinden, darunter Stücklisten, Lagerbestände, alternative Bezugsquellen und Umsatzzahlen. Spezialisierte KI-Agenten würden dann die Recherche übernehmen, Risiken priorisieren und deren mögliche finanzielle Auswirkungen auf das Unternehmen bewerten.

Ein Bestandteil des neuen KI-Portfolios heißt Prewave Respond und beinhaltet KI-Agenten, die Signale aus der gesamten Plattform bündeln und Risikosituationen danach ordnen, wie dringend Handlungsbedarf besteht. Risikomanager würden so auf einen Blick sehen, welche Situationen jetzt Aufmerksamkeit erfordern und welche warten können. Die Agenten lassen sich an die eigenen Prozesse und Prioritäten des jeweiligen Unternehmens anpassen.

Plattform zeigt Betroffenheit

„Die Bewertung einer Störung hat unser Risikoteam früher einen halben Tag gekostet, plus Abstimmung mit den Konzerneinkäufern, um die Auswirkungen auf die Lieferanten zu verifizieren“, erklärt Verena Rausch, Group Risk Manager bei der Vaillant Group, wie Prewave den Aufwand bei der Bewertung einzelner Störungen reduziert. „Beim Erdbeben von Kumamoto hat Prewave rund 50 aufgezeigte Lieferanten auf 11 eingegrenzt, die geprüft werden mussten, und einen unmittelbaren Produktionsstopp aufgezeigt. Das verkürzt den Zeitaufwand für jede Bewertung.“

Der Schlüssel zu dieser Priorisierung liege darin zu verstehen, was eine Störung für das Geschäft bedeutet. Die Prewave-Plattform kombiniert Informationen zu globalen Ereignissen, Lieferantenstandorten, Tier-n-Beziehungen und Rohstoffabhängigkeiten mit den eigenen Lieferketten- und ERP-Daten des Unternehmens. Sie zeige so, welche Lieferanten, Materialien oder Produkte tatsächlich betroffen sind.

Für Nitschinger ist Quantified Resilience der nächste Schritt im Umgang mit zunehmend komplexen Lieferkettenrisiken: „Unseren Kunden fehlt es nicht an Informationen. Im Gegenteil, sie werden mit Warnmeldungen, Ratings und Lieferanten-Updates überflutet. Wir geben ihnen jetzt Werkzeuge an die Hand, die diese Signale in eine konkrete Entscheidungsgrundlage verwandeln: Was verdient meine Aufmerksamkeit? Wo bin ich tatsächlich exponiert? Was steht finanziell auf dem Spiel? Und wo sollten wir Resilienz aufbauen, um die größte Wirkung zu erzielen? Quantified Resilience macht diese Zusammenhänge messbar und damit steuerbar.“

Resilienz von Kostenfaktor soll zur Investitionsentscheidung werden

Über die Priorisierung hinaus berechnet Prewave die finanziellen Auswirkungen einer Störung anhand von Daten wie Lagerbeständen, Stücklisten und Umsatz, heißt es. Damit soll die Resilienz von einem Kostenfaktor zu einer Investitionsentscheidung werden. Unternehmen könnten Ausgaben dorthin lenken, wo sie am meisten bewirken, und sie gegenüber Geschäftsführung und Vorstand mit belastbaren Zahlen untermauern.

Künftig will Prewave diesen Ansatz nutzen, um die Lieferketten seiner Kunden ganzheitlich und proaktiv zu optimieren. Prewave Optimise, ein weiteres Tool aus der „Quantified Resilience“-Strategie, das sich derzeit in der Beta-Phase befindet, soll zeigen, wo Absicherungen über das notwendige Maß hinausgehen und wo gefährliche Lücken bestehen. Ziel ist ein Lieferantennetzwerk, das Kosten und Resilienz entsprechend der individuellen Risikobereitschaft eines Unternehmens ausbalanciert.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“