11.10.2015

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

/artikel/fintechs-boomen-trotzdem-es-gibt-wenige-revolutionaere-ideen
FinTechs erleben in Europa momentan einen regelrechten Boom.

In zwei vorangegangenen Artikeln über Innovationen im Bankenbereich, ging es um den momentanen Hype der FinTechs, sowie um den „Change of Mindset“ in der Bankenbranche. Aber, wie lange wird der Boom anhalten?

Dass FinTechs derzeit so gefragt sind, liegt vor allem am Megatrend Digitalisierung. Laut Branchenverband Bitkom erledigen mittlerweile 40 Millionen Deutsche ihre Bankgeschäfte im Netz. Jeder dritte Nutzer greift zum Smartphone, um seinen Kontostand abzufragen oder Zahlungseingänge zu prüfen. Zahlreiche Startups konzentrieren sich darauf, für solch einfache Vorgänge die beste Lösung zu entwickeln. „Viele FinTechs arbeiten in kreativen Arbeitsumfeldern mit IT-Spezialisten und tollen Designern zusammen“, sagt Deglow. Dabei entstehen Angebote, auf die etablierte Banken von selbst nicht kommen.

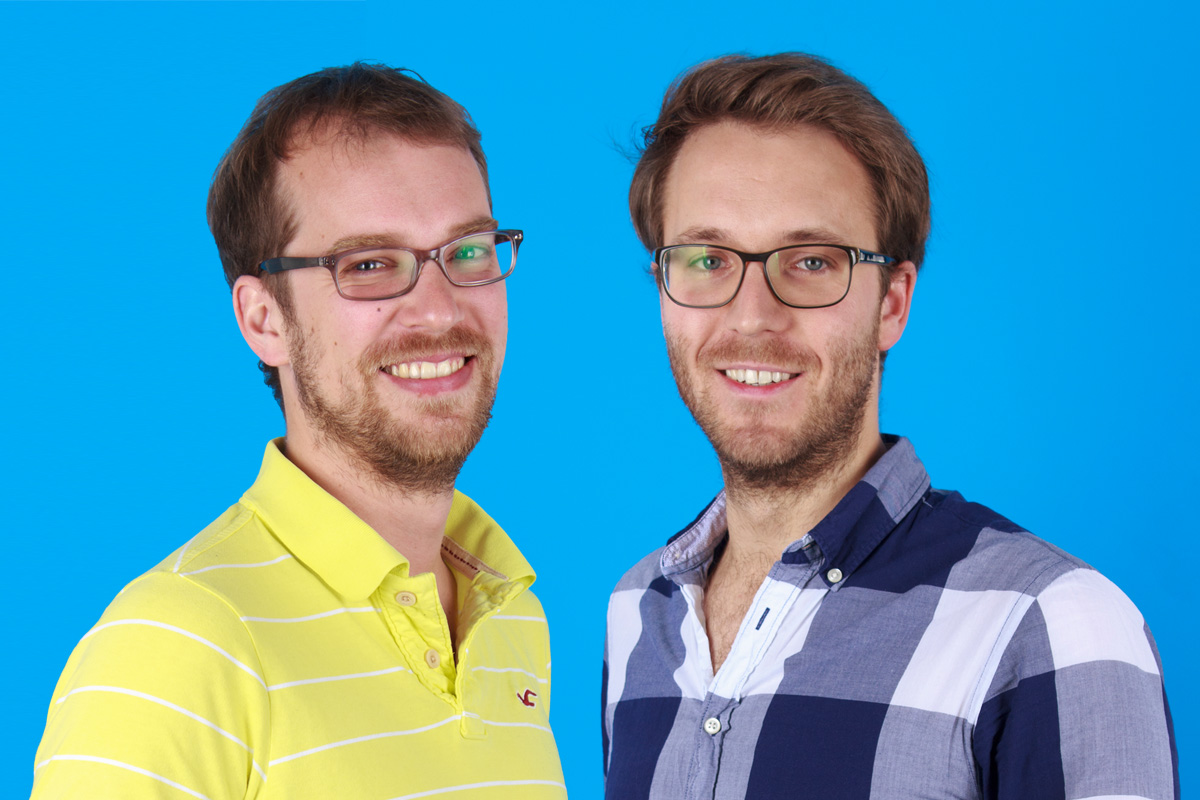
Ein Beispiel dafür ist Gini Pay. Wer diese App auf seinem Smartphone installiert hat, muss Überweisungsdetails wie die 22-stellige IBAN nicht mehr händisch eintragen, sondern kann die Rechnungen einfach abfotografieren. Die Daten werden dann automatisch in eine Überweisungsvorlage übernommen und müssen nur noch per TAN bestätigt werden. Die Plattform Weltsparen bietet Kunden an, ihr Geld auf Konten bei ausländischen Banken anzulegen, die oftmals höhere Zinsen zahlen als in Deutschland. Über den Marktplatz Zencap können Privatpersonen nach einer Registrierung Kredite direkt an Mittelständler vergeben. Vaamo wirbt um Privatpersonen, die sich nicht zu detailliert um ihre Geldanlage kümmern wollen. Sie müssen eine Investitionssumme angeben, die dann abgebucht wird, und zwischen drei Risikostufen auswählen. Vaamo legt das Geld dann breitgestreut an. Die Gini Pay Gründer am Foto: © Gini Pay
Gini-Founders_Photo

Um von solchen Entwicklungen nicht abgeschnitten zu sein, locken die Geldhäuser FinTechs in ihre Entwicklungslabore. Der Main Incubator bietet Platz für sieben Firmen. Aufgenommen werden aufstrebende Firmen, deren Angebote der Commerzbank perspektivisch weiterhelfen können. Die Frankfurter steigen meist mit einem Minderheitsanteil bei den Startups ein. Im Inkubator beraten Experten der zweitgrößten deutschen Bank die Firmengründer dann bei der Weiterentwicklung ihres Geschäftsmodells und regulatorischen Fragen. „Für viele Startups ist diese Unterstützung und der Zugang zu den Kunden der entscheidende Punkt, nicht das Kapital“, sagt Mitgründerin Storz. „Es ist leichter, das Netzwerk der Commerzbank zu nutzen, als 100.000 Firmenkunden selbst anzusprechen.“

Aus Sicht von Experten macht die Zusammenarbeit mit Banken allerdings nicht für alle FinTechs Sinn. „Es ist ein zweischneidiges Schwert“, sagt Dominik Steinkühler, Mitgründer des Kreditvermittlers Lendico. In vielen Bereichen seien Incubatoren für junge FinTechs ein guter Anlaufpunkt. „Aber es besteht die Gefahr, dass sich die Mutter auf ein Projekt draufsetzt, sobald es Erfolg hat und beginnt, ihr Marktanteile abzunehmen.“ Pawel Chudzinski vom Investor Point Nine Capital sieht das ähnlich. „Am Ende müssen die Banken kaufen, wenn Startups eine kritische Masse erreicht haben.“

„Es gibt wenige revolutionäre Ideen“, meint Comdirect-Vorstand Deglow.

Ausländische Institute haben das vorgemacht. Das zweitgrößte spanische Geldhaus BBVA schluckt Anfang 2014 die amerikanische Online-Bank Simple für 117 Millionen Dollar und sorgt damit in der Branche für Aufsehen. Den größten FinTech-Deal in der Bundesrepublik kündigt Ende Juli die Deutsche Börse an. Das Unternehmen übernimmt die im Jahr 2000 gegründete Frankfurter Devisenhandelsplattform 360T für 725 Millionen Euro . 360T-Gründer Carlo Kölzer steigt damit zum Multimillionär auf.

Wie lange noch?

Die allermeisten Firmengründer sind davon noch weit entfernt. Nach ihrer Gründung müssen FinTechs schwierige Zeiten überstehen. Die meisten Firmen häufen über Jahre hohe Schulden an, bevor sie sich allmählich den schwarzen Zahlen nähern. Wer keine Investoren hat, die einem trotz roter Zahlen die Stange halten, verschwindet genauso schnell vom Markt wie er aufgetaucht ist. „Es wird für unsere Branche zu einem Erfolgskriterium werden, ob Firmen eine Anschlussfinanzierung bekommen“, glaubt Kreditech-Finanzchef Rene Griemens.

Wie lange der Startup-Boom noch anhalten wird, ist umstritten. „Die Finanzbranche unterschätzt nach wie vor die Innovationskraft, die dahintersteht“, sagt Arnulf Keese, Geschäftsführer von PayPal in Deutschland. Für die Angreifer liege noch „viel Gold auf der Straße“. Andere Branchenexperten sind skeptischer. Sie weisen darauf hin, dass viele FinTechs ähnliche Geschäftsmodelle haben und um die selben Kunden werben. „Es gibt wenige revolutionäre Ideen“, beobachtet Comdirect-Vorstand Deglow. Alle Online-Plattformen, auf denen sich Kredite vermitteln lassen, werden nicht durchhalten, räumt Lendico-Gründer Steinkühler ein. „Es wird eine Konsolidierung geben.“

„Die Finanzbranche unterschätzt nach wie vor die Innovationskraft, die dahintersteht“, so Paypal-Geschäftsführer Arnulf Keese.

Der „FinTech-Hype“ der vergangenen 18 Monaten sei auch auf den Anlagenotstand der Investoren zurückzuführen, erklärt Matthias Hübner vom Beratungsunternehmen Oliver Wyman. Beteiligungsgesellschaften und andere Kapitalsammelstellen sind angesichts niedriger Zinsen verzweifelt auf der Suche nach alternativen Anlagemöglichkeiten. Das spielt FinTechs in die Karten. „Es sind viele Copycats und ‚Me-too‘-Modelle unterwegs, weil jeder das große Geld wittert“, sagt Hübner. „Derzeit fließt das Geld noch. Aber die große Frage ist: Wie lange noch?

Quelle

Deine ungelesenen Artikel:
17.09.2026

SCCH will mit neuer Beteiligungsgesellschaft rund 30 Startups aufbauen

Das Software Competence Center Hagenberg (SCCH) verwertet seine Forschung künftig auch über eigene Unternehmensbeteiligungen. Die im Juli gegründete SCCH Innovations GmbH soll bis 2030 und darüber hinaus rund 30 Unternehmen aufbauen, wie CEO Markus Manz gegenüber brutkasten erklärt. Die erste Beteiligung ist bereits fix: das MLOps-Startup LUML eines SCCH-Mitarbeiters.
/artikel/software-competence-center-hagenberg-will-mit-neuer-beteiligungsgesellschaft-rund-30-neue-startups-aufbauen
17.09.2026

SCCH will mit neuer Beteiligungsgesellschaft rund 30 Startups aufbauen

Das Software Competence Center Hagenberg (SCCH) verwertet seine Forschung künftig auch über eigene Unternehmensbeteiligungen. Die im Juli gegründete SCCH Innovations GmbH soll bis 2030 und darüber hinaus rund 30 Unternehmen aufbauen, wie CEO Markus Manz gegenüber brutkasten erklärt. Die erste Beteiligung ist bereits fix: das MLOps-Startup LUML eines SCCH-Mitarbeiters.
/artikel/software-competence-center-hagenberg-will-mit-neuer-beteiligungsgesellschaft-rund-30-neue-startups-aufbauen
Vlnr: Mag. Markus Manz (CEO SCCH Innovations GmbH) und die Gründer*innen von LUML, Nikita Gonchar, Oleh Kostromin und Iryna Kondrashchenko | (c) SCCH

Das Software Competence Center Hagenberg forscht als COMET-Zentrum seit Jahren für Industriepartner wie Siemens, Bosch oder Fronius. Mit der SCCH Innovations GmbH will das oberösterreichische Forschungszentrum seine Ergebnisse zusätzlich auch selbst in Unternehmen überführen, statt sie ausschließlich an Auftraggeber weiterzugeben. „Es war mir immer ein besonderes Anliegen, dass die Ergebnisse unserer Forschung nicht mit dem Abschluss eines Forschungsprojekts enden, sondern ihren Weg in die wirtschaftliche Anwendung finden“, sagt Markus Manz, CEO der SCCH Innovations GmbH.

Rund 30 Unternehmen als Ziel

Im Gespräch mit brutkasten formuliert Manz ein ambitioniertes Zielbild: Rund 30 Beteiligungen sollen bis 2030 und darüber hinaus realisiert bzw. aufgebaut  werden. Die Vision beschreibt er als Unendlichsymbol (∞), welches das Forschungs- und das Gründerökosystem iterativ verbindet. Tiefe Technologien aus der angewandten Forschung sollen in Unternehmensgründungen überführt werden, die Rückflüsse daraus wiederum die Forschung speisen. Es gehe dabei nicht darum, eine App zu entwickeln, betont Manz, sondern darum, tiefe Technologien aus der eigenen Forschung mit Industriepartnern und Universitäten in Unternehmensgründungen zu bringen. Ein vergleichbares Modell, bei dem ein angewandtes Forschungszentrum eine eigene Beteiligungsgesellschaft betreibt, kenne er aus seiner Recherche nicht.

Die Gesellschaft soll zu Beginn mit rund 500.000 Euro kapitalisiert werden. Große Einzelinvestments sind damit nicht geplant: Die Ticketgröße für Erstinvestments liegt laut Manz bei maximal 100.000 Euro. Das Startkapital soll Gründer:innen helfen, die erste Phase zu überbrücken, Förderungen einzureichen und das Produkt weiterzuentwickeln. Noch heuer sind drei weitere Beteiligungen geplant, zwei davon im Deep-Tech-Bereich und eine im Dienstleistungsbereich, um schneller rekapitalisieren zu können.

Die Wege in den Markt

Die SCCH Innovations GmbH verfolgt mehrere Beteiligungsmodelle. Bei klassischen Spinoffs aus Forschungsprojekten setzt das Forschungszentrum bewusst auf externe, erfahrene Gründer:innen statt auf die eigenen Forscher:innen. Diese erhalten die Mehrheit der Anteile, während sich das SCCH einen bis zu einem vereinbarten Unternehmenswert nicht verwässerbaren Minderheitsanteil sichert. Dazu kommen Joint Ventures mit Unternehmenspartnern, etwa die gemeinsam mit TÜV AUSTRIA gegründete TRUSTIFAI, der österreichische Prüf- und Zertifizierungshub für KI-Systeme, sowie strategische Beteiligungen ohne Kapitalfluss.

Das vierte Modell heißt Research for Equity: Das SCCH bringt Forschungs- und Entwicklungsleistungen in ein Startup ein und erhält dafür, ganz oder teilweise anstelle einer klassischen Vergütung, Unternehmensanteile. „Mit diesen unterschiedlichen Modellen schafft die SCCH Innovations GmbH neue Möglichkeiten für den Transfer von Forschungsergebnissen in die Wirtschaft“, so Manz.

Erste Beteiligungen

Wie das in der Praxis aussieht, zeigt die erste Beteiligung der neuen Gesellschaft. Oleh Kostromin, Data Scientist am SCCH, hat gemeinsam mit Iryna Kondrashchenko und Nikita Gonchar die LUML FlexCo gegründet. Die entwickelte Plattform soll Data Scientists helfen, Machine-Learning-Modelle schneller in die Praxis zu bringen, und ist von Anfang an darauf ausgelegt, dass Menschen und KI-Agenten gemeinsam an ML-Projekten arbeiten. „LUML läuft auf der Infrastruktur des jeweiligen Unternehmens. Die Daten und Modelle verlassen die Unternehmensumgebung nicht“, sagt Kostromin.

An LUML hält die SCCH Innovations GmbH auf brutkasten-Nachfrage fünf Prozent, als reine strategische Beteiligung ohne Kapitalfluss. Laut Manz bringt das SCCH dafür vor allem Zugang zu seinem Industrienetzwerk, eine gemeinsame Vermarktungskampagne und Mitarbeiterstunden ein und setzt die Plattform in eigenen Forschungsprojekten ein. Zusätzliches Kapital habe das Startup nicht benötigt, weil das Produkt bereits fertig entwickelt war. Der bewusst niedrige Anteil soll LUML für spätere Investoren attraktiv halten. Das Wachstum soll vorerst gebootstrapped erfolgen, je nach Entwicklung sind laut SCCH aber auch eigene Finanzierungsrunden denkbar.

Das SCCH gehört als Mitglied des UAR Innovation Network zu den Beteiligungsgesellschaften der Upper Austrian Research GmbH und beschäftigt derzeit rund 130 Mitarbeiter:innen. Bereits im Jänner hatte sich das Forschungszentrum am KI-Spin-off Responsible Annotation Services beteiligt (brutkasten berichtete) und hält weitere Beteiligungen, die zukünftig auf die SCCH Innovations GmbH übertragen werden sollen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“