19.10.2018

FinTech-Startups: Zwischen Angriff und Kooperation

Analyse. Noch vor kurzer Zeit wurde in kühnen Voraussagen der Untergang der etablierten Banken heraufbeschworen. Doch diese haben eine Waffe gegen "Challenger-Banken" gefunden: Startups. Denn FinTech-Startups gehen längst nicht mehr nur auf Angriff.
/artikel/fintech-startups-angriff-kooperation
FinTech-Startups und Challenger-Banken - zwischen Angriff und Kooperation
(c) fotolia.com - alphaspirit

Anfang 2016. Mehr als 80 Prozent der etablierten Banken haben Angst. Sie befürchten laut einer PwC-Studie mit 544 Top-Managern aus 46 Ländern, „einen Teil ihres Geschäfts an unabhängige FinTechs zu verlieren“. Sie sehen 23 Prozent ihres Kerngeschäfts gefährdet. Befragte FinTech-GründerInnen gehen in der Studie sogar davon aus, dass FinTech-Startups den Etablierten ein Drittel des Geschäfts abknöpfen können. Kühne Propheten sind sich zu diesem Zeitpunkt sicher: Es wird nicht lange dauern, bis die ersten Traditionsbanken dran glauben müssen.

+++ Jetzt Bewerben: F10 FinTech Hackathon Vienna 16. bis 18. November 2018 +++

Angriff und Verteidigung

Der Tenor in der öffentlichen Diskussion ist zu diesem Zeitpunkt: Angriff und Verteidigung. N26-Co-Founder Valentin Stalf gibt, wie viele andere, das Motto dieser unabhängigen FinTechs, sogenannter „Challenger-Banken“ aus: Man wolle „die Bankenlandschaft nachhaltig umkrempeln“. Das Rezept: „Transparenz und ein intuitives Nutzererlebnis im Banking“. Es sind Merkmale, die man zu dieser Zeit vor rund zweieinhalb Jahren und teilweise noch heute tatsächlich bei vielen Großbanken vermisst. Und es sah für die Challenger gut aus. Die Investmentvolumina hatten sich von 2014 auf 2015 in etwa verdoppelt. Die PwC-Studie ging von globalen FinTech-Investitionen in der Höhe von 150 Milliarden US-Dollar innerhalb von drei bis fünf Jahren aus.

Paradigmenwechsel

Was diese Investments anbelangt, sollten die Erwartungen der StudienautorInnen sich zumindest bestätigen, wenn nicht übertroffen werden. Rund 30 Milliarden US-Dollar wurden weltweit 2016 in FinTechs investiert. Knapp unter 40 Milliarden US-Dollar waren es 2017. Ein Rekord, der 2018 bereits zur Jahreshälfte gebrochen war, als schon fast 42 Milliarden US-Dollar an globalen FinTech-Investments zu Buche standen. Was die FinTech-Startups, in die investiert wurde, und die „Angst“ der Banken anbelangt, fand in der Zwischenzeit aber – zumindest teilweise – ein Paradigmenwechsel statt.

Challenger-Banken spielen (noch) nicht in Oberliga

Zwar sind Challenger-Banken weiterhin auf einem guten Weg und holten sich auch 2018 große Investments. Die oben erwähnten N26 stellten im Frühjahr satte 160 Millionen US-Dollar unter dem Lead vom Corporate VC Allianz X und dem chinesischen Megakonzern Tencent auf. Der größte Konkurrent des Berliner FinTechs – Revolut aus London – zog wenig später mit einer 250 Millionen US-Dollar Runde durch DST Global aus Hong Kong nach. KundInnen- und Umsatzzahlen der beiden größten europäischen Challenger-Banken zeigen aber: Von den großen europäischen Finanzinstituten ist man derzeit noch entfernt. Mit (konstant wachsenden) User-Zahlen jenseits der Millionengrenze spielen N26 und Revolut momentan in einer Liga mit den kleineren Banken ihrer Heimatmärkte, obwohl sie beide europaweit agieren.

+++ Fokus: FinTech +++

Die Zeichen stehen auf Kooperation

Wie lange das rapide Wachstum noch anhält, wird von mehreren Faktoren abhängen. Einer davon ist der oben angesprochene Paradigmenwechsel. Denn die Angst der Banken vor den FinTechs ist inzwischen längst einem neuen Verständnis gewichen. Die Zeichen stehen bei vielen auf Kooperation.

„Wir wollen eine Skalierungsplattform für Startups sein“, sagt etwa Hannes Cizek, Head of Group Digital Banking der Raiffeisen Bank International (RBI), im Gespräch mit dem Brutkasten. Das Startup-Programm der Bankengruppe, das „Elevator Lab“, ging dieses Jahr in die zweite Runde. Das Ziel des hauseigenen FinTech-Accelerators ist klar: Über Kooperationen, die beiden Seiten nutzen, die Banken-Digitalisierung in die eigene Hand nehmen. Die Vorgehensweise ist dabei sehr klar strukturiert. „Wir haben schon in der Auswahl der Startups die Geschäftsbereiche ganz stark eingebunden“, erzählt Cizek über den ersten Batch des Elevator Lab. „Wir wussten daher bei unseren fünf teilnehmenden Startups, dass hier ein ganz klarer Business- oder Customer-Need da ist, den wir bedienen wollen. Dementsprechend stark war das Commitment der Fachbereiche. Elevator Lab wurde ihnen nicht aufoktroyiert, sondern sie haben genau in diesen Bereichen Lösungen gesucht. Ich glaube, das war und ist für das gesamte Projekt kriegsentscheidend“.

„Kulturvermittler zwischen Startup- und Corporate-Welt“

Voll und ganz auf Kooperation setzt auch F10, der größte Schweizer FinTech-Accelerator. Hinter dem als Verein organisierten Programm stehen unter anderem drei Banken und drei Versicherungen. „Wir sind quasi der Kulturvermittler zwischen Startup- und Corporate-Welt“, sagt F10-Co-Founder Markus Graf. Als größte Herausforderung der Bankenwelt sieht er nicht die Implementierung neuer Technologien. „Am wichtigsten ist es zu verstehen, dass sich das Kundenverhalten momentan extrem ändert. Damit tun sich Corporates derzeit sehr schwer – Startups fällt das leichter. Für uns stehen daher neue Geschäftsmodelle im Zentrum. Ob hinter der Lösung die Blockchain, Machine Learning oder sonst etwas steht, ist letztlich egal, wenn es funktioniert“, sagt Graf.

„Wir helfen Startups, ihre Value Proposition so zu schärfen, dass das Kundenproblem der jeweiligen Banken und Versicherungen richtig verstanden wird“, ergänzt Thomas Landis, Leiter des F10-Accelerators. „Wir unterstützen sie dabei, tatsächliche Marktbedürfnisse zu erfüllen und helfen ihnen nebenbei, Investment-ready zu werden“.

Mehr zu F10 im Video

F10 Demo Day

Beim Demo Day des F10 FinTech Incubator & Accelerator gab es einige Startups und innovative Ideen zu bestaunen. Wir waren vor Ort und haben die Gründer auch über den kommenden F10 FinTech Hackathon Vienna im weXelerate gesprochen.

Gepostet von DerBrutkasten am Donnerstag, 18. Oktober 2018

Corporate VCs auf dem Vormarsch

Stichwort Investment. Das Kapital für FinTechs kommt auch nicht mehr nur von unabhängigen VCs. Denn Banken und Versicherungen wollen es immer häufiger nicht bei Kundenverhältnissen zu Startups belassen. Warum nicht doppelt an ihren Lösungen mitverdienen? Bei der RBI passiert das seit einigen Monaten in Form einer eigenen Investment-Gesellschaft, die mit 25 Millionen Euro Kapital startete: Elevator Ventures. Man wolle damit „die Kapitallücke am Markt schließen“, sagt Hannes Cizek. Er spricht damit einen großen Painpoint in der österreichischen Startup-Landschaft an: Anschlussfinanzierung. Man suche nach „Startups, die bereits in einer späteren Entwicklungsphase sind, erste Markterfahrung gesammelt haben und nun Kapital brauchen, um weiter erfolgreich zu wachsen“.

Etablierte Bank investiert in Challenger-Bank?

Um Tickets in entsprechender Größe zu gewährleisten, setzt Elevator Ventures dabei auf eine Co-Investment-Strategie. Die wurde unter dem Namen „Speedinvest f“ gemeinsam mit dem Wiener VC Speedinvest und Uniqa Ventures, dem Investment-Vehikel des Wiener Versicherungsriesen, in Form gegossen. Während zwischen Uniqa und RBI traditionell enge Bande bestehen, ist die Kooperation mit dem unabhängigen VC Speedinvest neu. Die Schlagrichtung dabei ist klar: Man will die Expertise der Investment-Gesellschaft nutzen, um auch in FinTechs zu investieren, mit denen man (noch) nicht kooperiert. Potenziell auch in Challenger-Banken.

Challenger dringen ins Offline-Geschäft

Also Friede, Freude, Eierkuchen im FinTech-Bereich? Nicht ganz. Denn auch die Konfrontationsstrategie gibt es nach wie vor. Einerseits natürlich von den Challenger-Banken, die ihre Ziele in der Zwischenzeit nicht geändert haben. N26 expandierte in Österreich zuletzt sogar eingeschränkt in die Offline-Welt. Mit „Cash26“ können KundInnen nun in Filialen der Drogeriekette DM täglich bis zu 900 Euro Bargeld einzahlen. Denn, so N26 Österreich-Chef Georg Hauer: „Dass man bislang kein Bargeld einzahlen konnte war für manche Kunden der Hauptgrund dafür, dass sie N26 noch nicht als Hauptkonto verwendet haben“.

Auch Etablierte setzen auf Konfrontation

Noch stärker, als Challenger-Banken in Service-Felder der Etablierten eindringen, passiert es jedoch umgekehrt. Voll – und erfolgreich – auf Konfrontation mit FinTech-Startups setzt in Österreich etwa seit Jahren die größte Bank des Landes: Die Erste Group. „Unsere größten Konkurrenten sind N26 und ING“, sagt Erste-Vorstand Peter Bosek. Freilich ein Seitenhieb auf die etablierte Konkurrenz im Inland. Mit dem E-Banking Service George kopiert man viele Features der Challenger-Apps – und bringt in großem Tempo weitere dazu.

Das funktioniert über einen Plattform-Ansatz, der Offenheit für Plugins weiterer Player, etwa auch FinTech-Startups schafft. „Wir haben den Anspruch, der iTunes Store des europäischen Finanzmarktes zu werden“, sagt Bosek dazu großspurig. Doch der bisherige Erfolg gibt ihm Recht. Bereits zu Beginn des Jahres verzeichnete man 1,5 Millionen NutzerInnen alleine in Österreich – mehr als irgendeine Challenger-Bank zu diesem Zeitpunkt europaweit hatte. Und auch George expandiert – zunächst in die Slowakei und nach Tschechien, später in den ganzen CEE-Markt. „Das erste Mal nach vielen Jahren fühlt es sich für mich wieder gut an, eine Bank zu sein“, sagt Bosek.

FinTech-Startups sind da angekommen, wo sie hinwollten

Geht es nun um Angriff oder Kooperation. Ein Befund lässt sich für den Finanzbereich im Jahr 2018 jedenfalls treffen: FinTech-Startups sind voll und ganz da angekommen, wo sie hinwollten. Ob doch noch die eine oder andere etablierte Bank an der Digitalisierung scheitern wird? Ob es der eine oder andere Challenger tatsächlich in die Reihen der ganz großen schafft? Ob irgendein weiterer Player auftritt, den man jetzt noch nicht kennt, der all das über den Haufen wirft? Wir wissen es nicht.

Dieser Beitrag erschien in gedruckter Form im brutkasten Magazin #7 “Die Welt in 5 Jahren”

Redaktionstipps
Deine ungelesenen Artikel:
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
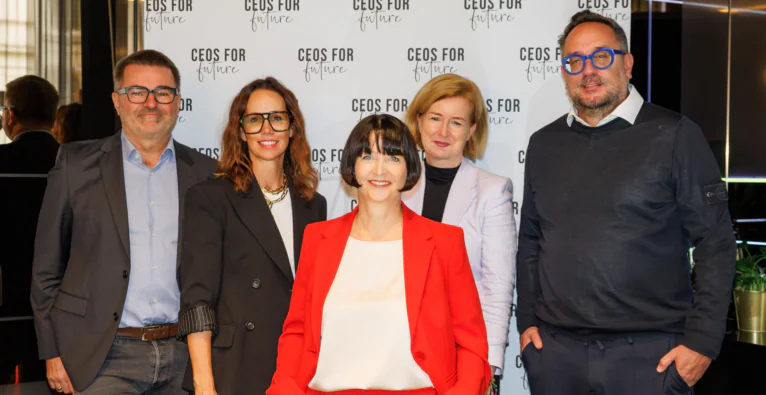
(v.l.n.r.): Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker | Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development | Renate Meßner, CEO von SynerGIS | Birgit Kraft-Kinz, stellvertretende Obfrau von CEOs FOR FUTURE GmbH | Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte Fotocredit: CEOs FOR FUTURE / Martin Hron

Rund 67 Milliarden Euro gibt die öffentliche Hand in Österreich laut einer Analyse des Supply Chain Intelligence Institute Austria (ASCII) jährlich für Produkte und Dienstleistungen aus. Seit die Bundesregierung am 14. Oktober gemeinsam mit staatsnahen Unternehmen wie ÖBB, APG, Post und Verbund die „Made in Europe“-Deklaration unterzeichnet hat, sollen bei der Vergabe europäische Wertschöpfung, Versorgungssicherheit, Qualität und Lebenszykluskosten stärker zählen. Bis Jahresende soll ein Aktionsplan für strategische Beschaffung vorliegen.

Parallel dazu läuft in Brüssel die größte Reform des Vergaberechts seit Jahrzehnten. Wie beides zusammenpasst, war Thema eines Hintergrundgesprächs der Plattform CEOs for Future mit Schiefer Rechtsanwälte, KPPK Ziviltechniker, SynerGIS und Loud4Planet Development am 22. Oktober.

Aus drei Richtlinien wird eine Verordnung

Am 9. September 2026 hat die Europäische Kommission ihren Vorschlag für einen „Public Procurement Act“ vorgelegt. Die drei bestehenden Vergaberichtlinien sollen durch eine unmittelbar geltende Verordnung ersetzt werden, mit einfacheren Verfahren, einem gemeinsamen digitalen Vergabe-Ökosystem, dem Bestangebotsprinzip als Standard und einer stärkeren Ausrichtung auf Innovation, Nachhaltigkeit und Resilienz. Die Verordnung soll zwei Jahre nach ihrem Inkrafttreten gelten.

Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte, hält die inhaltliche Richtung des Vorschlags für richtig, beim Zeitplan ist er skeptisch. Die Kommission wolle das Verfahren bis Ende 2027 abschließen, das sei sehr optimistisch gedacht. Mit der zweijährigen Übergangsfrist rechnet er frühestens 2030 mit neuen europäischen Regeln, und selbst das hält er für unsicher: Der Vorschlag sehe einen europäischen Datenraum für Beschaffung und einen zentralen elektronischen Eignungsnachweis vor, bei dem offen sei, wer die Verantwortung für die Aktualität der Daten trage. Das sei in dieser Zeit kaum umsetzbar.

Schwellenwerte seit 1995 nicht angepasst

Der zentrale Streitpunkt aus Schiefers Sicht sind die Schwellenwerte, ab denen europaweit ausgeschrieben werden muss. Sie liegen seit 1. Jänner 2026 EU-weit bei 5.404.000 Euro für Bauaufträge und 216.000 Euro für Liefer- und Dienstleistungsaufträge von Ländern, Gemeinden und den meisten anderen öffentlichen Auftraggebern, für Bundesstellen sind es 140.000 Euro. Zwar werden die Werte alle zwei Jahre an Wechselkurse angepasst, eine Anpassung an die Inflation gab es aber nie. Faktisch seien sie seit 1995 nicht indexiert worden, so Schiefer. Die Folge sei Aufwand ohne Nutzen: Bauprojekte im einstelligen Millionenbereich würden mit großem Aufwand europaweit ausgeschrieben, am Ende böten fast nur österreichische Unternehmen an.

Schiefer fordert deshalb eine Anhebung auf 15 Millionen Euro im Bau und mindestens vier bis fünf Millionen Euro bei Liefer- und Dienstleistungen. Die Kommission lehne das bisher ab und verweise auf das Government Procurement Agreement (GPA) der Welthandelsorganisation, in dem die Schwellenwerte festgelegt sind. Schiefer will das Thema trotzdem in die Verhandlungen bringen und sieht darin eine Tauschmasse: Die Mitgliedstaaten könnten der Verordnung zustimmen und im Gegenzug höhere Schwellenwerte erhalten.

Nicht auf Brüssel warten

Regionale Wertschöpfung lasse sich schon heute über nationale Spielräume steuern, auf die europäische Initiative müsse niemand warten, ist Schiefer überzeugt. „Als Pioniere der Buy-European-Bewegung arbeiten wir seit Jahren auf diesen Moment hin. Vergaberecht ist Zukunftsrecht. Schon heute erleichtern Losvergaben KMU den Zugang, das Bestbieterprinzip berücksichtigt Qualität und Wertschöpfung vor Ort“, sagt Schiefer. Als Beispiele nennt er den 2026 mit seiner Kanzlei erarbeiteten Vergabeleitfaden der WKO Steiermark und den Leitfaden „Rot-Weiß-Rote Vergaben“ der Gewerkschaft BAU-HOLZ (GBH).

Zugleich warnt Schiefer vor Überdehnung: „Made in Europe“ dürfe nicht die Wettbewerbsfähigkeit kosten. Bei Rohstoffen, seltenen Erden und KI spiele Europa derzeit keine relevante Rolle, und Photovoltaik aus China brauche man für die Klimawandelanpassung. Es gelte, eine Balance zwischen Wettbewerbsfähigkeit und Resilienz zu halten.

Das Ende des Billigstbieters

Einig war sich die Runde, dass der reine Preisfokus der öffentlichen Hand teuer kommt. Gebäude müssten über ihre Lebensdauer von mehreren Jahrzehnten gerechnet werden, nicht über eine Legislaturperiode, so Schiefer. Viele Beschaffer hätten Angst vor dem Rechnungshof, weil sich ein Preis leichter rechtfertigen lasse als ein Preis plus Qualität.

Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development, sieht das ähnlich: „Das muss sich lohnen: Bei öffentlichen Vergaben soll der Bestbieter zum Zug kommen, nicht der Billigstbieter. Dafür braucht es bundesweit einheitliche, transparente und verbindliche Maßstäbe.“

Wie hoch der Aufwand für kleine Anbieter ist, zeigt die Planungsbranche: Bei offenen Verfahren investieren oft 30 bis 40 Architektur- und Ingenieurteams mehrere tausend Stunden. „Gezielte Direktvergaben entlasten Planungsbüros spürbar“, erklärt Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker. Renate Messner, CEO von SynerGIS, sieht in Daten den Schlüssel, um Herkunft und Lebenszykluskosten bewertbar zu machen: „Auch im Vergabeverfahren wird Datenqualität zunehmend zum echten Wettbewerbsfaktor.“

Für CEOs for Future ist der angekündigte Aktionsplan die Gelegenheit, das Bekenntnis der Deklaration in konkrete Vergaben zu übersetzen. „Rund 67 Milliarden Euro an öffentlichen Aufträgen sind ein starker Hebel für den Neubau. Als starke Stimme aus der Wirtschaft wollen wir ihn nutzen – für einen fossilfreien, ressourcenschonenden und erfolgreichen Standort. Unser Credo: Gemeinsam ins Tun kommen!“, sagt Birgit Kraft-Kinz, stellvertretende Obfrau der Plattform.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation