19.10.2018

FinTech-Startups: Zwischen Angriff und Kooperation

Analyse. Noch vor kurzer Zeit wurde in kühnen Voraussagen der Untergang der etablierten Banken heraufbeschworen. Doch diese haben eine Waffe gegen "Challenger-Banken" gefunden: Startups. Denn FinTech-Startups gehen längst nicht mehr nur auf Angriff.
/artikel/fintech-startups-angriff-kooperation
FinTech-Startups und Challenger-Banken - zwischen Angriff und Kooperation
(c) fotolia.com - alphaspirit

Anfang 2016. Mehr als 80 Prozent der etablierten Banken haben Angst. Sie befürchten laut einer PwC-Studie mit 544 Top-Managern aus 46 Ländern, „einen Teil ihres Geschäfts an unabhängige FinTechs zu verlieren“. Sie sehen 23 Prozent ihres Kerngeschäfts gefährdet. Befragte FinTech-GründerInnen gehen in der Studie sogar davon aus, dass FinTech-Startups den Etablierten ein Drittel des Geschäfts abknöpfen können. Kühne Propheten sind sich zu diesem Zeitpunkt sicher: Es wird nicht lange dauern, bis die ersten Traditionsbanken dran glauben müssen.

+++ Jetzt Bewerben: F10 FinTech Hackathon Vienna 16. bis 18. November 2018 +++

Angriff und Verteidigung

Der Tenor in der öffentlichen Diskussion ist zu diesem Zeitpunkt: Angriff und Verteidigung. N26-Co-Founder Valentin Stalf gibt, wie viele andere, das Motto dieser unabhängigen FinTechs, sogenannter „Challenger-Banken“ aus: Man wolle „die Bankenlandschaft nachhaltig umkrempeln“. Das Rezept: „Transparenz und ein intuitives Nutzererlebnis im Banking“. Es sind Merkmale, die man zu dieser Zeit vor rund zweieinhalb Jahren und teilweise noch heute tatsächlich bei vielen Großbanken vermisst. Und es sah für die Challenger gut aus. Die Investmentvolumina hatten sich von 2014 auf 2015 in etwa verdoppelt. Die PwC-Studie ging von globalen FinTech-Investitionen in der Höhe von 150 Milliarden US-Dollar innerhalb von drei bis fünf Jahren aus.

Paradigmenwechsel

Was diese Investments anbelangt, sollten die Erwartungen der StudienautorInnen sich zumindest bestätigen, wenn nicht übertroffen werden. Rund 30 Milliarden US-Dollar wurden weltweit 2016 in FinTechs investiert. Knapp unter 40 Milliarden US-Dollar waren es 2017. Ein Rekord, der 2018 bereits zur Jahreshälfte gebrochen war, als schon fast 42 Milliarden US-Dollar an globalen FinTech-Investments zu Buche standen. Was die FinTech-Startups, in die investiert wurde, und die „Angst“ der Banken anbelangt, fand in der Zwischenzeit aber – zumindest teilweise – ein Paradigmenwechsel statt.

Challenger-Banken spielen (noch) nicht in Oberliga

Zwar sind Challenger-Banken weiterhin auf einem guten Weg und holten sich auch 2018 große Investments. Die oben erwähnten N26 stellten im Frühjahr satte 160 Millionen US-Dollar unter dem Lead vom Corporate VC Allianz X und dem chinesischen Megakonzern Tencent auf. Der größte Konkurrent des Berliner FinTechs – Revolut aus London – zog wenig später mit einer 250 Millionen US-Dollar Runde durch DST Global aus Hong Kong nach. KundInnen- und Umsatzzahlen der beiden größten europäischen Challenger-Banken zeigen aber: Von den großen europäischen Finanzinstituten ist man derzeit noch entfernt. Mit (konstant wachsenden) User-Zahlen jenseits der Millionengrenze spielen N26 und Revolut momentan in einer Liga mit den kleineren Banken ihrer Heimatmärkte, obwohl sie beide europaweit agieren.

+++ Fokus: FinTech +++

Die Zeichen stehen auf Kooperation

Wie lange das rapide Wachstum noch anhält, wird von mehreren Faktoren abhängen. Einer davon ist der oben angesprochene Paradigmenwechsel. Denn die Angst der Banken vor den FinTechs ist inzwischen längst einem neuen Verständnis gewichen. Die Zeichen stehen bei vielen auf Kooperation.

„Wir wollen eine Skalierungsplattform für Startups sein“, sagt etwa Hannes Cizek, Head of Group Digital Banking der Raiffeisen Bank International (RBI), im Gespräch mit dem Brutkasten. Das Startup-Programm der Bankengruppe, das „Elevator Lab“, ging dieses Jahr in die zweite Runde. Das Ziel des hauseigenen FinTech-Accelerators ist klar: Über Kooperationen, die beiden Seiten nutzen, die Banken-Digitalisierung in die eigene Hand nehmen. Die Vorgehensweise ist dabei sehr klar strukturiert. „Wir haben schon in der Auswahl der Startups die Geschäftsbereiche ganz stark eingebunden“, erzählt Cizek über den ersten Batch des Elevator Lab. „Wir wussten daher bei unseren fünf teilnehmenden Startups, dass hier ein ganz klarer Business- oder Customer-Need da ist, den wir bedienen wollen. Dementsprechend stark war das Commitment der Fachbereiche. Elevator Lab wurde ihnen nicht aufoktroyiert, sondern sie haben genau in diesen Bereichen Lösungen gesucht. Ich glaube, das war und ist für das gesamte Projekt kriegsentscheidend“.

„Kulturvermittler zwischen Startup- und Corporate-Welt“

Voll und ganz auf Kooperation setzt auch F10, der größte Schweizer FinTech-Accelerator. Hinter dem als Verein organisierten Programm stehen unter anderem drei Banken und drei Versicherungen. „Wir sind quasi der Kulturvermittler zwischen Startup- und Corporate-Welt“, sagt F10-Co-Founder Markus Graf. Als größte Herausforderung der Bankenwelt sieht er nicht die Implementierung neuer Technologien. „Am wichtigsten ist es zu verstehen, dass sich das Kundenverhalten momentan extrem ändert. Damit tun sich Corporates derzeit sehr schwer – Startups fällt das leichter. Für uns stehen daher neue Geschäftsmodelle im Zentrum. Ob hinter der Lösung die Blockchain, Machine Learning oder sonst etwas steht, ist letztlich egal, wenn es funktioniert“, sagt Graf.

„Wir helfen Startups, ihre Value Proposition so zu schärfen, dass das Kundenproblem der jeweiligen Banken und Versicherungen richtig verstanden wird“, ergänzt Thomas Landis, Leiter des F10-Accelerators. „Wir unterstützen sie dabei, tatsächliche Marktbedürfnisse zu erfüllen und helfen ihnen nebenbei, Investment-ready zu werden“.

Mehr zu F10 im Video

F10 Demo Day

Beim Demo Day des F10 FinTech Incubator & Accelerator gab es einige Startups und innovative Ideen zu bestaunen. Wir waren vor Ort und haben die Gründer auch über den kommenden F10 FinTech Hackathon Vienna im weXelerate gesprochen.

Gepostet von DerBrutkasten am Donnerstag, 18. Oktober 2018

Corporate VCs auf dem Vormarsch

Stichwort Investment. Das Kapital für FinTechs kommt auch nicht mehr nur von unabhängigen VCs. Denn Banken und Versicherungen wollen es immer häufiger nicht bei Kundenverhältnissen zu Startups belassen. Warum nicht doppelt an ihren Lösungen mitverdienen? Bei der RBI passiert das seit einigen Monaten in Form einer eigenen Investment-Gesellschaft, die mit 25 Millionen Euro Kapital startete: Elevator Ventures. Man wolle damit „die Kapitallücke am Markt schließen“, sagt Hannes Cizek. Er spricht damit einen großen Painpoint in der österreichischen Startup-Landschaft an: Anschlussfinanzierung. Man suche nach „Startups, die bereits in einer späteren Entwicklungsphase sind, erste Markterfahrung gesammelt haben und nun Kapital brauchen, um weiter erfolgreich zu wachsen“.

Etablierte Bank investiert in Challenger-Bank?

Um Tickets in entsprechender Größe zu gewährleisten, setzt Elevator Ventures dabei auf eine Co-Investment-Strategie. Die wurde unter dem Namen „Speedinvest f“ gemeinsam mit dem Wiener VC Speedinvest und Uniqa Ventures, dem Investment-Vehikel des Wiener Versicherungsriesen, in Form gegossen. Während zwischen Uniqa und RBI traditionell enge Bande bestehen, ist die Kooperation mit dem unabhängigen VC Speedinvest neu. Die Schlagrichtung dabei ist klar: Man will die Expertise der Investment-Gesellschaft nutzen, um auch in FinTechs zu investieren, mit denen man (noch) nicht kooperiert. Potenziell auch in Challenger-Banken.

Challenger dringen ins Offline-Geschäft

Also Friede, Freude, Eierkuchen im FinTech-Bereich? Nicht ganz. Denn auch die Konfrontationsstrategie gibt es nach wie vor. Einerseits natürlich von den Challenger-Banken, die ihre Ziele in der Zwischenzeit nicht geändert haben. N26 expandierte in Österreich zuletzt sogar eingeschränkt in die Offline-Welt. Mit „Cash26“ können KundInnen nun in Filialen der Drogeriekette DM täglich bis zu 900 Euro Bargeld einzahlen. Denn, so N26 Österreich-Chef Georg Hauer: „Dass man bislang kein Bargeld einzahlen konnte war für manche Kunden der Hauptgrund dafür, dass sie N26 noch nicht als Hauptkonto verwendet haben“.

Auch Etablierte setzen auf Konfrontation

Noch stärker, als Challenger-Banken in Service-Felder der Etablierten eindringen, passiert es jedoch umgekehrt. Voll – und erfolgreich – auf Konfrontation mit FinTech-Startups setzt in Österreich etwa seit Jahren die größte Bank des Landes: Die Erste Group. „Unsere größten Konkurrenten sind N26 und ING“, sagt Erste-Vorstand Peter Bosek. Freilich ein Seitenhieb auf die etablierte Konkurrenz im Inland. Mit dem E-Banking Service George kopiert man viele Features der Challenger-Apps – und bringt in großem Tempo weitere dazu.

Das funktioniert über einen Plattform-Ansatz, der Offenheit für Plugins weiterer Player, etwa auch FinTech-Startups schafft. „Wir haben den Anspruch, der iTunes Store des europäischen Finanzmarktes zu werden“, sagt Bosek dazu großspurig. Doch der bisherige Erfolg gibt ihm Recht. Bereits zu Beginn des Jahres verzeichnete man 1,5 Millionen NutzerInnen alleine in Österreich – mehr als irgendeine Challenger-Bank zu diesem Zeitpunkt europaweit hatte. Und auch George expandiert – zunächst in die Slowakei und nach Tschechien, später in den ganzen CEE-Markt. „Das erste Mal nach vielen Jahren fühlt es sich für mich wieder gut an, eine Bank zu sein“, sagt Bosek.

FinTech-Startups sind da angekommen, wo sie hinwollten

Geht es nun um Angriff oder Kooperation. Ein Befund lässt sich für den Finanzbereich im Jahr 2018 jedenfalls treffen: FinTech-Startups sind voll und ganz da angekommen, wo sie hinwollten. Ob doch noch die eine oder andere etablierte Bank an der Digitalisierung scheitern wird? Ob es der eine oder andere Challenger tatsächlich in die Reihen der ganz großen schafft? Ob irgendein weiterer Player auftritt, den man jetzt noch nicht kennt, der all das über den Haufen wirft? Wir wissen es nicht.

Dieser Beitrag erschien in gedruckter Form im brutkasten Magazin #7 “Die Welt in 5 Jahren”

Redaktionstipps
Deine ungelesenen Artikel:
vor 16 Stunden

Ausgeraucht: Wie sich Philip Morris auf eine Zeit ohne Zigaretten vorbereitet

Die „Tschick“ in der Pause: Gehört sie bald der Vergangenheit an? Die EU und paradoxerweise auch Philip Morris International arbeiten seit Jahren an einer solchen Zukunft. Brutkasten besuchte eine Präsentation des Tabakriesen zu seinem Economic Footprint in der EU und fand eine Firma vor, die versucht, sich mit allen Mitteln neu zu erfinden.
/artikel/ausgeraucht-wie-sich-philip-morris-auf-eine-zeit-ohne-zigaretten-vorbereitet
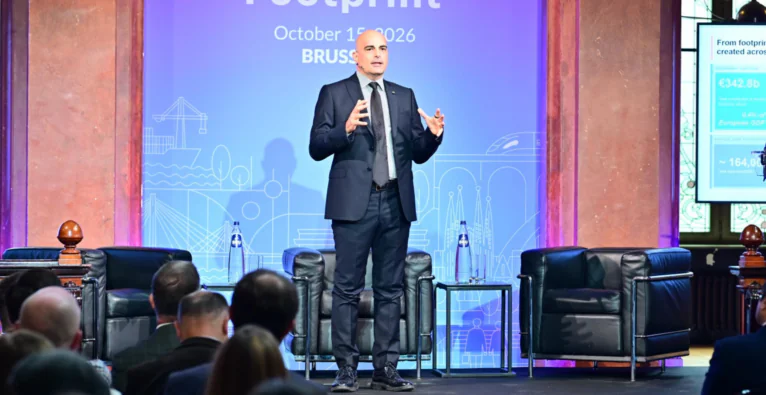
Europa-Chef von Philip Morris Marco Hannappel bei der Präsentation zum EU Economic Footprint 2026. © Philip Morris / Footprint study 2026

Die Solvay Library in Brüssel hat etwas festlich Anmutendes. Der Raum wird von indirektem Tageslicht durchflutet, dezentes künstliches Licht sorgt für eine heimelige Stimmung. Vorne stehen drei Talkshow-Sessel, der mittlere ist stark ausgeleuchtet. Auf ihm wird später der Europa-Chef von Philip Morris International, Marco Hannappel, Platz nehmen. Der weltweit führende private Tabakproduzent veranstaltet ein Event, bei dem er neben seiner EU-Wertschöpfung auch seine Transformation weg von herkömmlichen Zigaretten hin zu einer selbsternannten „rauchfreien Zukunft“ bewirbt. Wobei „rauchfrei“ hier E-Zigaretten, Tabakerhitzer und Nikotinbeutel inkludiert.

Gleich vorweg: Philip Morris präsentiert in knapp 60 Minuten und auf 52 Seiten seinen EU Economic Footprint 2026, wobei die Daten von EY-Parthenon verarbeitet wurden. Die Marke, die zum Wirtschaftsprüfungs- und Beratungsnetzwerk EY gehört, schreibt im Disclaimer: „Es ist wichtig darauf hinzuweisen, dass die Daten von uns nicht unabhängig geprüft oder verifiziert wurden. Daher übernimmt EYP keine Gewähr oder Garantie für die Richtigkeit, Zuverlässigkeit oder Vollständigkeit der von PMI bereitgestellten Daten.“ Wenig überraschend fällt der Bericht sehr gut für den Tabakriesen aus. Philip Morris International liefere über 300 Milliarden Euro Gesamtbeitrag zur EU und sei für rund 0,4 Prozent des EU-BIP verantwortlich.

Alternative Produkte wie E-Zigaretten als „die bessere Wahl“

„Die Nachfrage nach den Nikotinprodukten ist da. Natürlich ist es immer am besten, gänzlich auf Tabak- und Nikotinprodukte zu verzichten. Für erwachsene Raucherinnen und Raucher, die andernfalls weiter rauchen würden, sind rauchfreie Alternativen die bessere Wahl als das Fortsetzen des Zigarettenkonsums“, erklärt Philip Morris Austria. Seine Antworten erhält brutkasten von der Presseabteilung.

Philip Morris versucht daher, eine Branche neu zu denken, und das nicht seit gestern, wie brutkasten berichtete. IQOS, Philip Morris’ eigene Marke für Tabakerhitzer, wurde vor über zehn Jahren in den Markt eingeführt. „Wenn es um innovative Produkte geht, dann ist IQOS unsere wichtigste Plattform. Wir entwickeln sie ständig weiter in Richtung höherer Leistung und geringerer Emissionen“, sagt Hannappel gegenüber brutkasten. Neu sind jedoch die Dimensionen, die Philip Morris erreicht. Im vierten Quartal dieses Jahres werden laut eigenen Angaben bereits 50 Prozent der Nettoumsätze in Europa mit alternativen Produkten erwirtschaftet.

Technologieunternehmen Philip Morris

Philip Morris möchte sich weg vom klassischen Tabakunternehmen und Zigarettenhersteller hin zu einem Technologieunternehmen entwickeln (brutkasten berichtete). So betreibt Philip Morris in Portugal ein Zentrum für generative KI, um globale Geschäftsabläufe zu unterstützen, wobei KI-Technologien eingesetzt würden, um die Entscheidungsfindung zu verbessern, Prozesse zu automatisieren und die Unternehmensleistung zu steigern. Für Philip Morris ein wichtiger Schritt, um die Transformation umsetzen zu können.

Im April dieses Jahres gab Philip Morris die Umgestaltung eines Werkes in Berlin-Neukölln bekannt. Anstatt Zigaretten zu produzieren, wird hier an Zukunftstechnologien wie KI oder Robotik gearbeitet.

Europa beschreibt Philip Morris International in seinem Bericht als globalen Hub für „Innovation, Produktion und Export“. Sein Zentrum für Innovationen betreibt Philip Morris International im schweizerischen Neuchâtel, wo Wissenschaftler und Ingenieure an den alternativen Produkten arbeiten. 2,2 Milliarden sollen hier zwischen 2021 und 2025 in die Forschung und Entwicklung investiert worden sein.

Philip Morris und Startups

Der Tabakriese setzt auch auf innovative Ideen von Startups. In dem Projekt „Be Leaf – Be The Future“ entwickeln sie Lösungen in den Bereichen der Agrartechnologie, Nachhaltigkeit und Kreislaufwirtschaft. Ein Beispiel ist das bayerische Startup Bioplasmar, das eine biologisch abbaubare Alternative zu herkömmlichem Kunststoff herstellt.

Auch in der österreichischen Startup-Szene ist Philip Morris aktiv. Im Mai diesen Jahres erwarb das Unternehmen mit seiner Tochter Aspeya 5,7 Prozent von Waterdrop im Zuge einer Finanzierungsrunde von insgesamt über 100 Millionen Euro.

Zielgruppe: Keine neuen Raucher:innen

„Wenn du bei uns in Wien in die Boutique gehst und sagst ‚Ich hätte gern das Produkt‘, dann ist die erste Frage, die dir gestellt wird: ‚Bist du volljährig'“, erklärt Philip Morris Austria. Auch online will man entsprechende Altersüberprüfungen durchführen. In Österreich arbeitete Philip Morris daher an einem Pilotprojekt zur Altersschätzung per Gesichtserkennung. Auch hier soll KI unterstützen.

„Wenn du volljährig bist, wirst du beraten. Aber nur, wenn du die zweite Frage auch mit ‚Ja‘ beantwortest, und zwar: ‚Sind Sie Konsument von Nikotin- oder Tabakprodukten?'“, heißt es von Philip Morris Austria. Man wolle nicht die Firma sein, über die Menschen mit dem Rauchen beginnen.

Kurzum: Philip Morris präsentiert sich als Unternehmen, das verantwortungsvoll mit sensiblen Themen wie Nikotin umgeht.

Der offene Brief von Frankreich und Co.

Ein Grund dafür kann der wachsende politische Druck sein. Am 6. Oktober schrieben sieben EU-Staaten rund um Frankreich und Spanien einen offenen Brief an den EU-Kommissar für Gesundheit und Tierschutz, Olivér Várhelyi. Sie sehen Regulierungslücken in der Produkt- und Werberichtlinie der Tabakindustrie. Daher fordern sie einen Stopp, neue Produkte „mit Hilfe von aggressivem Marketing und unbegründeten Behauptungen über ein geringeres Risiko auf den europäischen Markt zu bringen, mit dem Ziel, (junge) EU-Bürger zum finanziellen Vorteil der Industrie abhängig zu machen.“ Außerdem fordern die EU-Staaten für alle Produkte ein Aromenverbot sowie ein vollständiges Verbot von Nikotinbeuteln.

Hannappel hat mittlerweile auf dem Podium Platz genommen, seine Präsentation ist vorbei und er beantwortet Fragen von Journalist:innen aus ganz Europa. Angesprochen auf ein Nikotinbeutel-Verbot in Ländern wie z. B. Frankreich antwortet er: „Meiner Ansicht nach sind Verbote nie eine gute Option, weil dann in einigen Fällen illegale Märkte entstehen und man die Möglichkeit verliert, die Konsumenten zu erreichen.“

Das Event stand zwar im Zeichen des Economic Footprint, zeigt aber auch eine Firma, die versucht, sich an eine veränderte Welt anzupassen. Die Marschrichtung hin zu alternativen Produkten will man weiter verfolgen. Hannappel meint, ein solches Event jedes Jahr machen zu wollen, um ein besseres Verständnis in Europa zu erzeugen. Jedenfalls wird Philip Morris gespannt nach Brüssel blicken. Denn die nächste richtungsweisende Entscheidung der EU-Kommission bezüglich der geplanten Überarbeitung des Rechtsrahmens soll noch bis Ende 2026 fallen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten wurden von Philip Morris Austria übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups: Zwischen Angriff und Kooperation