22.06.2018

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

Das FinTech-Unternehmen Blue Code will mit seiner Mobile Payment-Lösung Europas Banken und deren Kunden von amerikanischen Firmen und der "Willkür" Donald Trumps unabhängig machen. Eine Kooperation mit dem Unternehmen Temenos könnte den Durchbruch bringen.
/artikel/fintech-startup-blue-code-will-europaeische-regeln-fuer-mobile-payment
Blue Code
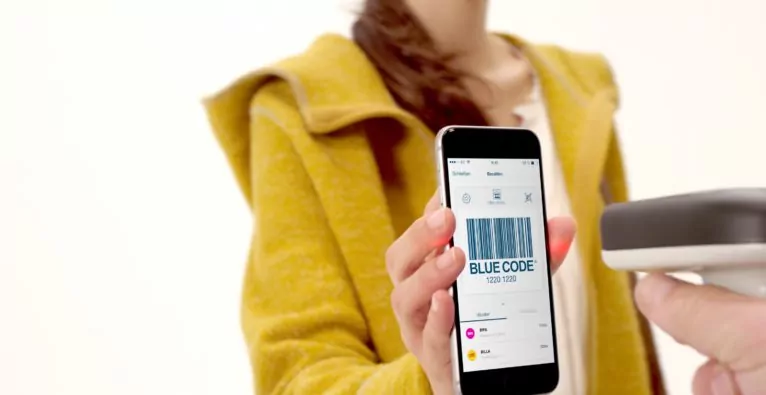
(c) Blue Code International AG: Beim Bezahlvorgang wird der "Blue Code" vom Händler per Handscanner eingelesen.

Hört man Christian Pirkner, den CEO von Blue Code, reden, dann hat man den Eindruck, es weniger mit einem FinTech-Unternehmer zu tun zu haben, als viel mehr mit einem überzeugten Konsumentenschützer. Er hat eine Mission, und die lautet: Den europäischen Bankensektor – und damit dessen Kundinnen und Kunden – unabhängig zu machen.

Bezahlungsvorgänge sind eine alltägliche Sache, deren Zahl mit der Digitalisierung und mobilen Payment-Verfahren ständig zunimmt. „Wenn wir bar zahlen, ist das in Europa mehrheitlich mit dem Euro. Aber sobald wir unbar bezahlen, ist im Alltag meist eine Plastikkarte im Spiel. Und die Regeln, nach denen damit Geld von A nach B fließt, werden in den USA geschrieben“, so Pirkner, und verweist etwa auf Mastercard und Visa. In Europa gebe es kein übergreifendes Regelwerk für das grenzenlose, unbare Zahlen. Ganz im Gegenteil kämen mit zunehmender Verbreitung von Mobile-Payment-Services die großen Player aus Amerika noch mehr zum Zug, egal ob Google bzw. Android, Apple oder Amazon „mit all ihren Pays“.

+++ Mobiler Bezahl-Dienst Blue Code etabliert sich in Deutschland +++

Die Markt-Macht der „Riesen“ brechen

Für die europäischen Banken würde das in Zukunft steigende Gebühren bedeuten, vor allem aber auch eine steigende Abhängigkeit von privaten, insbesondere eben amerikanischen Unternehmen – „und deren Regierung“. Apple zum Beispiel verweigere schon jetzt die Implementierung der NFC-Technologie für mobiles Bezahlen in seinen iPhones. Bei der doch recht hohen Anzahl an iPhone-Nutzern mussten die Banken hier bislang mitspielen und auf eine andere, zusätzliche Lösung setzen, erklärt Pirkner.

Für ihn war darum klar: Da muss ein eigenes Regelwerk für Europa her; und da sich sonst niemand darum kümmerte, nahm er diese Herausforderung mit Blue Code an. Zusammen mit der Deutschen Sparkasse, die um die 50 Millionen Privatkonten verwalte, habe man ein solches Regelwerk entwickelt. Dass er mit einem oder auch mehreren kleinen Playern am Bankensektor keine Chance gehabt hätte, sei Pirkner dabei von Anfang an klar gewesen.

Vollständige Implementierung von Blue Code durch Banken

Auf diesem Regelwerk, das ein Standard für Europa werden soll und europäische Payment-Alternativen zu jenen der genannten Internet-Riesen ermöglicht, basiert Blue Code als Unternehmen. Und setzt mit seiner Technologie auch drei besondere Anliegen des Banken-Regelwerks um. Erstens, die Anonymität: „Wir wissen nicht, welche Kunden über Blue Code bezahlen. Von der Bank, die auf unsere Lösung setzt, erhalten wir nur eine eindeutige ID, jedoch weder Name, Kontonummer noch sonstige Daten.“

Zweitens, die einfache Implementierung via Strichcode oder QR-Code. Im stationären Handel scannt der Verkäufer diesen Code aus der App des Käufers, wonach die Bestätigung der Zahlungsfähigkeit erfolgt und die Transaktion in Gang gesetzt wird. Die eigene Blue Code-App soll in wenigen Jahren überflüssig werden – „wir setzen darauf, dass die Banken die Technologie über ihre eigenen Apps anbieten“. Für den Kunden bedeute dies, dass sich das Bezahlen mit Blue Code wie der Einsatz einer Debit-Karte anfühlen wird.

Schlussendlich, als drittes Anliegen, wird die Unabhängigkeit der Bank-Partner von der Willkür Amerikas gesichert, wobei Pirkner gerade auch an die Launen des US-Präsidenten denkt, und seine Unberechenbarkeit hinsichtlich dessen, was er unter dem Schutz der amerikanischen Marktwirtschaft versteht. Es geht dabei aus Sicht der heimischen Banken natürlich nicht um plumpen Anti-Amerikanismus, sondern darum, den Rahmen für Europas Wirtschaft eigenverantwortlich gestalten zu können. Wenn der europäische Bankensektor sich auf das neue Regelwerk einige und auf Lösungen wie jene von Blue Code vertraue, dann werde zumindest im innereuropäischen Zahlungsverkehr ausgeschlossen, dass eine Seite willkürlich die Gebühren erhöhe.

Starker Partner für die Zukunft

Zählt das von Österreich aus agierende Unternehmen schon bisher u.a. Bipa, Spar, Hartlauer, Hervis und verschiedene Kinos zu seinen Kunden, gilt es nun auch die Banken weiter zu überzeugen. Aktuell können User, deren Hausbank noch nicht – wie etwa Raiffeisen – mit an Bord ist, die App zwar nutzen, jedoch wird nicht direkt auf ihr Konto zugegriffen, sondern über eine bei der Registrierung erstellten Einziehungsermächtigung.

Nachdem Blue Code kürzlich als Gewinner aus dem „Innovation Jam“ beim Temenos Community Forum in Lissabon hervor ging, tun sich aber ganz neue Möglichkeiten auf. Bei Temenos, so Pirkner, handelt es sich um den Entwickler einer „Kernbank-Software“, also einer Art Betriebssystem, auf das weltweit an die 2.000 Banken setzen. Nach dem Erfolg beim Innovation Jam sei die Blue Code-Schnittstelle bereits in die Temenos-Software implementiert worden. Damit kann potenziell jede Bank, die Temenos nutzt, seinen Kunden auch Blue Code anbieten. Der Verwirklichung seiner Vision kommt Pirkner damit ein Stück näher.

⇒ Zur Page

Deine ungelesenen Artikel:
10.11.2026

Heizma erzielt erneut höchsten Monatsumsatz seit Gründung

Das Wiener Energieunternehmen Heizma hat im Oktober einen neuen Monatsrekord erzielt. Mit 2,6 Millionen Euro übertraf das Unternehmen seinen bisherigen Höchstwert aus dem April um 30 Prozent. Für das Gesamtjahr 2026 rechnet Heizma mit einem Umsatz von 23 Millionen Euro.
/artikel/heizma-erzielt-erneut-hoechsten-monatsumsatz-seit-gruendung
10.11.2026

Heizma erzielt erneut höchsten Monatsumsatz seit Gründung

Das Wiener Energieunternehmen Heizma hat im Oktober einen neuen Monatsrekord erzielt. Mit 2,6 Millionen Euro übertraf das Unternehmen seinen bisherigen Höchstwert aus dem April um 30 Prozent. Für das Gesamtjahr 2026 rechnet Heizma mit einem Umsatz von 23 Millionen Euro.
/artikel/heizma-erzielt-erneut-hoechsten-monatsumsatz-seit-gruendung
Die drei Heizma-Gründer Alexander Valtingojer, Michael Kowatschew und Valentin Perkonigg. | (c) Alissar Najjar

Erst im April dieses Jahres hatte Heizma erstmals einen Monatsumsatz von zwei Millionen Euro erreicht (brutkasten berichtete). Sechs Monate später meldet das Wiener Unternehmen mit 2,6 Millionen Euro einen neuen Rekord. Seit der Gründung im März 2024 ist der Umsatz deutlich gewachsen: Im ersten Geschäftsjahr erwirtschaftete das Wiener Scaleup mehr als 3,5 Millionen Euro, 2025 waren es bereits über zehn Millionen Euro.

Das Unternehmen hatte in der Vergangenheit allerdings auch mit Herausforderungen zu kämpfen. Nach einem Einbruch des Wärmepumpenmarktes und einem Stellenabbau im Jahr 2025 erweiterte Heizma sein Angebot um Photovoltaik, Batteriespeicher und Energiemanagementlösungen (brutkasten berichtete).

Steigende Energiepreise als Wachstumstreiber

Als einen der Gründe für die derzeit hohe Nachfrage nennt Heizma die steigenden Preise für fossile Energieträger. Laut dem Energiepreisindex der Österreichischen Energieagentur lagen die Energiepreise im September 2026 um 15,1 Prozent über dem Vorjahresniveau. Besonders deutlich fiel laut Statistik Austria der Anstieg bei Heizöl mit 63,1 Prozent aus. Erdgas verteuerte sich im selben Zeitraum um 11,8 Prozent.

Diese Preisentwicklung könnte den Umstieg auf erneuerbare Energiesysteme für Haushalte attraktiver machen. Heizma sieht darin auch eine Möglichkeit, die Abhängigkeit von fossilen Energieträgern zu verringern.

„Die Wärmewende im Eigenheim ist nicht nur eine ökonomische, sondern immer mehr eine Frage der Souveränität. Jede fossile Heizung, die wir austauschen und jede Wärmepumpe, die wir einbauen, macht österreichische Haushalte unabhängiger von den instabilen globalen Energiemärkten“, sagt Michael Kowatschew, Mitgründer und Geschäftsführer von Heizma.

Niederösterreich verzeichnet stärkstes Wachstum

Nach Angaben des Unternehmens ersetzten im Oktober mehr als neun von zehn Wärmepumpen-Kund:innen ein fossiles Heizsystem. Dabei handelte es sich überwiegend um Gas- und Ölheizungen. Insgesamt entschieden sich 48 Prozent ihrer Kund:innen für eine Wärmepumpe, 30 Prozent für eine Photovoltaikanlage und 22 Prozent für eine Kombination aus beiden Systemen. Aktuell stellt Heizma monatlich mehr als 80 Haushalte auf erneuerbare Energiesysteme um.

Regional verzeichnen sie die höchste Nachfrage in Niederösterreich. Im ersten Halbjahr 2026 stieg die Zahl der Installationen von Photovoltaikanlagen und Wärmepumpen dort laut Unternehmensangaben um 132 Prozent. Österreichweit lag das Wachstum bei rund 82 Prozent.

Heizma peilt 23 Millionen Euro Jahresumsatz an

Das von Alexander Valtingojer, Michael Kowatschew und Valentin Perkonigg im März 2024 gegründete Unternehmen (brutkasten berichtete) beschäftigt mittlerweile rund 90 Mitarbeiter:innen.

Für das Gesamtjahr 2026 erwartet das Unternehmen einen Umsatz von 23 Millionen Euro. Damit würde man den Vorjahresumsatz mehr als verdoppeln. Langfristig verfolgt Heizma noch größere Wachstumsziele: In den kommenden Jahren soll der Jahresumsatz auf rund 100 Millionen Euro steigen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment