22.06.2018

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

Das FinTech-Unternehmen Blue Code will mit seiner Mobile Payment-Lösung Europas Banken und deren Kunden von amerikanischen Firmen und der "Willkür" Donald Trumps unabhängig machen. Eine Kooperation mit dem Unternehmen Temenos könnte den Durchbruch bringen.
/artikel/fintech-startup-blue-code-will-europaeische-regeln-fuer-mobile-payment
Blue Code
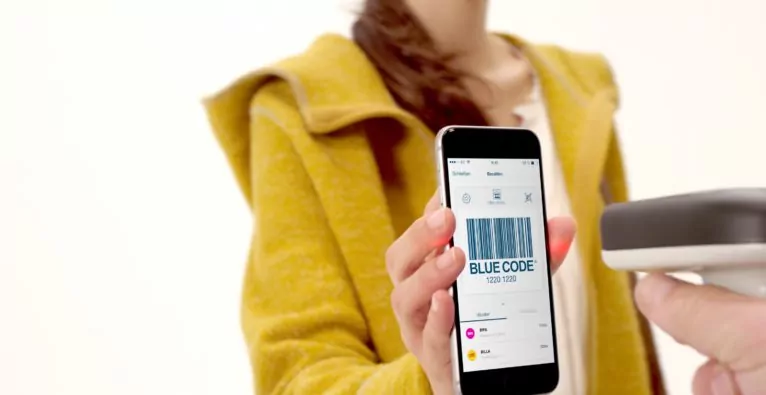
(c) Blue Code International AG: Beim Bezahlvorgang wird der "Blue Code" vom Händler per Handscanner eingelesen.

Hört man Christian Pirkner, den CEO von Blue Code, reden, dann hat man den Eindruck, es weniger mit einem FinTech-Unternehmer zu tun zu haben, als viel mehr mit einem überzeugten Konsumentenschützer. Er hat eine Mission, und die lautet: Den europäischen Bankensektor – und damit dessen Kundinnen und Kunden – unabhängig zu machen.

Bezahlungsvorgänge sind eine alltägliche Sache, deren Zahl mit der Digitalisierung und mobilen Payment-Verfahren ständig zunimmt. „Wenn wir bar zahlen, ist das in Europa mehrheitlich mit dem Euro. Aber sobald wir unbar bezahlen, ist im Alltag meist eine Plastikkarte im Spiel. Und die Regeln, nach denen damit Geld von A nach B fließt, werden in den USA geschrieben“, so Pirkner, und verweist etwa auf Mastercard und Visa. In Europa gebe es kein übergreifendes Regelwerk für das grenzenlose, unbare Zahlen. Ganz im Gegenteil kämen mit zunehmender Verbreitung von Mobile-Payment-Services die großen Player aus Amerika noch mehr zum Zug, egal ob Google bzw. Android, Apple oder Amazon „mit all ihren Pays“.

+++ Mobiler Bezahl-Dienst Blue Code etabliert sich in Deutschland +++

Die Markt-Macht der „Riesen“ brechen

Für die europäischen Banken würde das in Zukunft steigende Gebühren bedeuten, vor allem aber auch eine steigende Abhängigkeit von privaten, insbesondere eben amerikanischen Unternehmen – „und deren Regierung“. Apple zum Beispiel verweigere schon jetzt die Implementierung der NFC-Technologie für mobiles Bezahlen in seinen iPhones. Bei der doch recht hohen Anzahl an iPhone-Nutzern mussten die Banken hier bislang mitspielen und auf eine andere, zusätzliche Lösung setzen, erklärt Pirkner.

Für ihn war darum klar: Da muss ein eigenes Regelwerk für Europa her; und da sich sonst niemand darum kümmerte, nahm er diese Herausforderung mit Blue Code an. Zusammen mit der Deutschen Sparkasse, die um die 50 Millionen Privatkonten verwalte, habe man ein solches Regelwerk entwickelt. Dass er mit einem oder auch mehreren kleinen Playern am Bankensektor keine Chance gehabt hätte, sei Pirkner dabei von Anfang an klar gewesen.

Vollständige Implementierung von Blue Code durch Banken

Auf diesem Regelwerk, das ein Standard für Europa werden soll und europäische Payment-Alternativen zu jenen der genannten Internet-Riesen ermöglicht, basiert Blue Code als Unternehmen. Und setzt mit seiner Technologie auch drei besondere Anliegen des Banken-Regelwerks um. Erstens, die Anonymität: „Wir wissen nicht, welche Kunden über Blue Code bezahlen. Von der Bank, die auf unsere Lösung setzt, erhalten wir nur eine eindeutige ID, jedoch weder Name, Kontonummer noch sonstige Daten.“

Zweitens, die einfache Implementierung via Strichcode oder QR-Code. Im stationären Handel scannt der Verkäufer diesen Code aus der App des Käufers, wonach die Bestätigung der Zahlungsfähigkeit erfolgt und die Transaktion in Gang gesetzt wird. Die eigene Blue Code-App soll in wenigen Jahren überflüssig werden – „wir setzen darauf, dass die Banken die Technologie über ihre eigenen Apps anbieten“. Für den Kunden bedeute dies, dass sich das Bezahlen mit Blue Code wie der Einsatz einer Debit-Karte anfühlen wird.

Schlussendlich, als drittes Anliegen, wird die Unabhängigkeit der Bank-Partner von der Willkür Amerikas gesichert, wobei Pirkner gerade auch an die Launen des US-Präsidenten denkt, und seine Unberechenbarkeit hinsichtlich dessen, was er unter dem Schutz der amerikanischen Marktwirtschaft versteht. Es geht dabei aus Sicht der heimischen Banken natürlich nicht um plumpen Anti-Amerikanismus, sondern darum, den Rahmen für Europas Wirtschaft eigenverantwortlich gestalten zu können. Wenn der europäische Bankensektor sich auf das neue Regelwerk einige und auf Lösungen wie jene von Blue Code vertraue, dann werde zumindest im innereuropäischen Zahlungsverkehr ausgeschlossen, dass eine Seite willkürlich die Gebühren erhöhe.

Starker Partner für die Zukunft

Zählt das von Österreich aus agierende Unternehmen schon bisher u.a. Bipa, Spar, Hartlauer, Hervis und verschiedene Kinos zu seinen Kunden, gilt es nun auch die Banken weiter zu überzeugen. Aktuell können User, deren Hausbank noch nicht – wie etwa Raiffeisen – mit an Bord ist, die App zwar nutzen, jedoch wird nicht direkt auf ihr Konto zugegriffen, sondern über eine bei der Registrierung erstellten Einziehungsermächtigung.

Nachdem Blue Code kürzlich als Gewinner aus dem „Innovation Jam“ beim Temenos Community Forum in Lissabon hervor ging, tun sich aber ganz neue Möglichkeiten auf. Bei Temenos, so Pirkner, handelt es sich um den Entwickler einer „Kernbank-Software“, also einer Art Betriebssystem, auf das weltweit an die 2.000 Banken setzen. Nach dem Erfolg beim Innovation Jam sei die Blue Code-Schnittstelle bereits in die Temenos-Software implementiert worden. Damit kann potenziell jede Bank, die Temenos nutzt, seinen Kunden auch Blue Code anbieten. Der Verwirklichung seiner Vision kommt Pirkner damit ein Stück näher.

⇒ Zur Page

Deine ungelesenen Artikel:
06.11.2026

„Warum das Ganze?“: Ex-Lieferando-HR-Chef gründet Volunteering-Startup

In Zeiten von Covid leitete Axel Menzel die Personalabteilung von Lieferando in Österreich und der Schweiz. "The sky was the limit", beschreibt er. Es wurden Hunderte Mitarbeiter pro Monat eingestellt. Nach dem Ende der Lockdowns kam der starke Stellenabbau und für den gebürtigen Deutschen stellte sich die Sinnfrage. Er gründete daraufhin die Plattform Sobbatical, über die Voluntäre an Non-Profit-Organisationen für Freiwilligenarbeit vermittelt werden.
/artikel/warum-das-ganze-ex-lieferando-hr-chef-gruendet-volunteering-startup
06.11.2026

„Warum das Ganze?“: Ex-Lieferando-HR-Chef gründet Volunteering-Startup

In Zeiten von Covid leitete Axel Menzel die Personalabteilung von Lieferando in Österreich und der Schweiz. "The sky was the limit", beschreibt er. Es wurden Hunderte Mitarbeiter pro Monat eingestellt. Nach dem Ende der Lockdowns kam der starke Stellenabbau und für den gebürtigen Deutschen stellte sich die Sinnfrage. Er gründete daraufhin die Plattform Sobbatical, über die Voluntäre an Non-Profit-Organisationen für Freiwilligenarbeit vermittelt werden.
/artikel/warum-das-ganze-ex-lieferando-hr-chef-gruendet-volunteering-startup
Sobbatical-Founder Axel Menzel (c) Sobbatical

Egal ob ein Jugendzentrum in Estland, ein Sportclub in Bordeaux oder ein Eselheim auf Korfu, Freiwilligenarbeit kann vielfältig sein und wird vor allem eines: gebraucht. Laut Statistik Austria engagieren sich in Österreich knapp 50 Prozent aller Personen, die älter als 15 Jahre sind, in der Freiwilligenarbeit. Um die Arbeit vor allem international zu erleichtern, gibt es Plattformen, die vernetzen und dafür Geld verlangen. „Das ist eine milliardenschwere Industrie und das finde ich ganz, ganz schrecklich“, sagt Sobbatical-Founder Axel Menzel im brutkasten-Gespräch. Der gebürtige Deutsche möchte mit seiner Plattform Menschen kostenfrei zur Freiwilligenarbeit vermitteln. Dabei kommt Menzel aus einem ganz anderen Bereich.

„The sky was the limit“

Jede:r hat wohl noch den März 2020 im Kopf, als der damalige Bundeskanzler Sebastian Kurz den ersten Lockdown verkündete. Genau in dieser Zeit begann Menzel als Personalleiter bei Lieferando. „Essenslieferungen waren dann so eine Branche, die das Leben und vor allem die Gastronomie irgendwie noch in Gang gehalten haben“, erklärt der Wahl-Wiener und ergänzt: „The Sky was the limit. Wir haben mehrere Hundert Personen pro Monat eingestellt.“

Nach Covid ging es in die andere Richtung. „Dann hieß es Abbau“, sagt er. Schlussendlich wurde er als letzte Person seiner Abteilung 2025 gekündigt. Nach Jahren der Skalierung und eines darauffolgenden massiven Abbaus stellte sich für Menzel die Sinnfrage: „Warum das Ganze? Was bringt uns das als Gesellschaft?“ So kam er auf die Idee, Sobbatical zu gründen.

Das ist eine milliardenschwere Industrie. Und das finde ich ganz, ganz schrecklich.

Axel Menzel, CEO von Sobbatical

Freiwilligenarbeit zugänglich und leistbar machen

Menzels Idee der Vermittlung von Freiwilligenarbeit ist nicht neu. Was ihn aber von bisherigen Plattformen unterscheidet: Sein Dienst ist grundsätzlich kostenfrei. „Ich verdiene mit der Vermittlung und mit dem Angebot von Freiwilligenarbeit kein Geld. Sie soll zugänglich für alle und damit auch leistbar sein“, erklärt er. Auch eine Listung der Non-Profit-Organisationen auf der Plattform sei kostenlos. Insgesamt ist Sobbatical neben Deutschland und Österreich in 21 europäischen Ländern aktiv und versteht sich daher als internationaler Vermittler.

Er beschreibt seine Plattform als einen „One-Stop-Shop“ über Ländergrenzen hinweg. Von Unterkunfts- über Reise- bis zu Versicherungsfragen unterstütze Sobbatical die Voluntär:innen. „Wir arbeiten mit Servicepartnern wie z. B. einem Versicherungsbroker, mit einer Plattform für Unterkünfte und einer für Reisen zusammen“, erklärt Menzel.

Profitabel durch „Sobi“ und Corporate Volunteering

Sein Unternehmen möchte er mit einem KI-Assistenten rentabel gestalten. „Sobi“ kostet 59 Euro im Jahr und soll bei der Planung und Organisation der Freiwilligenarbeit helfen. „Du hast dann jemanden, der dich bei deinem ersten Gedanken wie z. B. ‚Was gibt es für mich denn Passendes?‘ über die konkrete Vorbereitung und darüber hinaus unterstützt“, erklärt Menzel.

Zudem möchte Sobbatical ab nächstem Jahr auch mit Unternehmen Umsatz generieren. Eine Zusammenarbeit mit der Wirtschaftsuniversität Wien soll die Wirkungsmessung von Corporate Volunteering digitalisieren und so die Messung des Social Return on Investment vereinfachen.

„Wir wollen messbar machen, welche gesellschaftliche Wirkung der ehrenamtliche Einsatz einer Belegschaft hat“, erklärt Menzel und nennt ein fiktives Beispiel: „Angenommen, ein Unternehmen stellt eine Mitarbeiterin für ein paar Tage für Freiwilligenarbeit frei, und das kostet 1.000 Euro. Dann soll man über uns sehen können, dass dieser Einsatz zum Beispiel einen gesellschaftlichen Mehrwert von 8.000 Euro geschaffen hat.“ Letzteres wird eben Social Return on Investment genannt.

Marktstart noch 2026 geplant

Die Webseite läuft bereits, die App befindet sich noch in der Beta-Version. Man kann sich als Testnutzer registrieren, der KI-Assistent funktioniert jedoch noch nicht. Menzel möchte aber sowohl die fertige Website als auch den digitalen Assistenten noch in diesem Quartal launchen. „Der virtuelle Assistent existiert schon, wir testen ihn gerade intensiv. Er soll erst dann für alle verfügbar sein, wenn er wirklich verlässlich weiterhilft“, erklärt er.

Sobbatical versucht, „das Maß an personenbezogenen Daten auf einem Minimum zu halten.“ Gespeichert würde nur, was für Vermittlung und Vorbereitung notwendig ist, wie etwa Staatsbürgerschaft oder Wohnland, um Einreisebestimmungen prüfen zu können. Die meisten personenbezogenen Daten würden direkt zwischen Non-Profit-Organisation und Volunteer ausgetauscht werden. 

Solange wie möglich „kein Venture Capital“

Sobbatical ist gebootstrappt und das soll sich auch in naher Zukunft nicht ändern. „Ich möchte kein Venture Capital aufnehmen, solange es möglich ist“, sagt Menzel, der aber auch einsieht, dass er für die weitere Entwicklung seiner Plattform noch mehr finanzielle Mittel benötigt. „Gerade, wenn es um die Entwicklung des Corporate-Volunteering-Angebots geht“, sagt Menzel. Daher sei er gerade auf der Suche nach passenden Förderungen.

Das für Startups wie Sobbatical übliche „Verified Social Enterprise-Label“ hat Menzel noch nicht angefragt. Im Individual Volunteering sieht er bislang keinen großen Mehrwert des Labels, weil viele Einzelpersonen von außerhalb Österreichs und sogar außerhalb Europas kommen würden. „Das Label ist vor allem hierzulande bekannt“, erklärt er. Da sich Sobbatical aber verstärkt im B2B-Bereich aufstellen möchte, „ist es in Zukunft eine Überlegung.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment