29.11.2017

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

Finabro wartet mit seinem Finanzberatungs- und Vermögensverwaltung-Service gleich mit mehreren USPs auf. Adressiert werden nicht nur vermögende Menschen.
/artikel/finabro-wiener-fintech-startup-mit-service-das-sonst-nur-reiche-bekommen
(c) Denise Tibitanzl/der brutkasten: Søren Obling

Die Geschichte des Wiener FinTech-Startups Finabro begann in einer Bank in Dänemark. Founder Søren Obling, ein gebürtiger Däne, begleitete seine Mutter zu einem Beratungsgespräch über ihre Pensionsvorsorge. „Das Erlebnis war kurz gesagt grottenschlecht. Die Beraterin stellte drei Fragen. Erstens: ‚Sind sie eine Spielerin?‘. Zweitens: ‚Sind Sie sehr sicherheitsorientiert?‘ Meine Mutter beantwortete die beiden ersten mit ’nein‘ und wurde in der Kategorie ‚medium risk‘ eingestuft. Die dritte Frage war: ‚Soll das Geld sofort verfügbar sein, oder kann es drei Jahre gebunden sein?‘ Meine Mutter sagte ‚drei Jahre‘. Damit war die Beratung vorbei. Ihr wurde ein Produkt angeboten“, erzählt Obling.

+++ Fokus: FinTech +++

„Diese Industrie ist so viel schlechter, als ich dachte“

Und dieses Produkt sei zwar prinzipiell nicht schlecht gewesen, hätte aber falsche Angaben über den zu erwarteten Ertrag gehabt. „Ihre eigenen Kapitalertrags-Kosten waren einfach nicht eingerechnet“, sagt Obling. Der studierte Ökonom mit reichlich beruflicher Erfahrung in der Finanzwelt ließ das natürlich nicht auf sich bzw. seiner Mutter sitzen. Auf eine gut argumentierte Beschwerde-Mail folgte sogar ein Anruf des Bank-Vorstands. Doch auch der konnte Obling nicht überzeugen. „Nachdem bei einer zweiten Bank genau das gleiche passierte, außer dass mich diesmal nicht der Vorstand angerufen hat, war mir klar: Diese Industrie ist so viel schlechter, als ich dachte.“

Alternative mit mehreren USPs

Ein wenig sollte es dann noch dauern, bis der Däne 2016 mit seinem eigenen digitalen Produkt in Wien startete. Schon früher hatte er seinen späteren Co-Founder Oliver Lintner kennengelernt. „Oliver ist regulatorisch sehr kompetent, was Vermögensverwaltung anbelangt. Er ist auch gerichtlich zertifizierter Sachverständiger für Bank, Börse und Versicherungen. Dieses Know-How ist für uns ein riesiges Asset in so einem stark regulierten Feld“, sagt Obling. Gemeinsam mit Lintner baute er dann an einer digitalen Finanzberatungs- und Vermögensverwaltungs-Lösung, die gleich mit mehreren USPs aufwartet.

Lebensversicherung für Vermögensanlage: Uniqa investierte

Die herausstechendste davon ist, dass Finabro für die Vermögensanlage nicht nur Bankkonten nutzt. Das Startup nutzt auch Fondsgebundene Lebensversicherungen. Das Startup nutzt stattdessen Lebensversicherungen. Das hat auch Versicherer Uniqa dazu bewogen, dieses Jahr mit 400.000 Euro bei Finabro einzusteigen und damit rund 14 Prozent des Startups zu erwerben. Obling erklärt die Hintergründe: „Es ist eine einfache Rechnung. Bei Versicherungen zahlt man bei Einzahlung sofort vier Prozent Steuern. Das tut weh, das gebe ich zu. Dafür gibt es die 27,8 Prozent Kapitalertragssteuer nicht. Auf Dauer steigt man also deutlich besser aus“. Vorausgesetzt natürlich, es gibt einen entsprechenden Kapitalertrag. Auch dafür hat Finabro ein Konzept in petto, mit dem es auch in den weXelerate-Accelerator kam.

„…außer es bricht der dritte Weltkrieg aus oder es gibt eine Hyperinflation wie in den 20er-Jahren. Da können auch wir nichts machen“

Die Zauberworte: „Rebalancing“ und „Risikobrücke“

Zu Beginn wird auch beim Wiener FinTech, wie im eingangs erwähnten Beispiel der Bank, die Risikobereitschaft abgefragt. Doch auch richtigen Draufgängern verspricht Obling eine deutliche Verminderung ihres Risikos, „außer es bricht der dritte Weltkrieg aus oder es gibt eine Hyperinflation wie in den 20er-Jahren. Da können auch wir nichts machen“, schränkt der Gründer ein. Die Zauberworte heißen „Rebalancing“ und „Risikobrücke“. „Eine derartige Vermögensverwaltung bekommen sonst nur wirklich reiche Menschen, die große Summen ab etwa 200.000 Euro anlegen. Wir bieten sie für jeden“, sagt Obling.

+++ Nicht nur für InsurTech-Startups: Uniqa startet Accelerator “Mission 120” +++

„Rebalancing“: Überschuss auf die sichere Seite

Beim Rebalancing wird das eingelegte Vermögen regelmäßig an die Risikobreitschaft angepasst. „Ein Beispiel: Ich lege 4000 Euro bei mittlerem Risiko an. Das heißt, 2000 Euro wandern in Aktien, die mehr Rendite versprechen, wenn alles gut läuft. Und 2000 Euro werden in Anleihen angelegt, die bei niedrigerer Rendite dafür sehr sicher sind“, erklärt der Founder. Wenn die Aktien dann tatsächlich stark anstiegen, würde sich das Verhältnis von ursprünglich 50 zu 50 immer weiter zugunsten der Aktien ändern. „Wenn etwa zehn Prozent Differenz erreicht werden, rebalancen wir. Wir bringen also den ‚Überschuss‘ auf die sichere Seite.“ Dieser Vorgang passiere automatisch.

„Wir betreiben keine Hellseherei.“

Eine Brücke über das Börsen-Tal

Die „Risikobrücke“ (Das Logo des Startups ist eine Brücke – auf dänisch ‚bro‘) basiert auf einem Konzept, das etwa durch Investor George Soros bekannt ist. „Wenn man sich die langfristigen Trends am Finanzmarkt ansieht, sieht man, dass er wellenförmig verläuft. Wenn es beginnt bergab zu gehen, steigen wir von riskanten auf sichere Produkte um. Sobald es wieder bergauf geht, gehen wir zurück“, sagt Obling. Dahinter steht ein Algorithmus. Rezessionen werden damit „überbrückt“. Hellseherei betreibe man aber nicht. „Wir behaupten nicht, dass wir zum optimalen Zeitpunkt verkaufen bzw. kaufen. Wenn es beginnt bergab zu gehen, sind wir noch drinnen. Erst wenn absehbar wird, dass es ein größerer Trend ist, steigen wir um.“

(c) Finabro: Illustration des Startups zur „Risikobrücke“

Sag niemals „sicher“

Das Risiko könne man mit der Risikobrücke halbieren. Obling räumt ein: „Klar, in der Hochkonjunktur underperformen wir damit Leute, die die Aktien einfach halten. Aber niemand weiß, wann die Hochkonjunktur endet.“ Das Wort „sicher“ nehme er dennoch nie in den Mund, sagt Obling. Das wäre nicht ehrlich. Und letztlich passiere es auch bei Finabro, dass das Modell die Märkte falsch triggere und man doch zu einem suboptimalen Zeitpunkt bei Aktien aus- bzw. einsteige.

Mitarbeiter- und Pensionsvorsorge

Und wen adressiert Finabro damit? „Alle“, sagt Obling. Und doch hat er zwei Produkte, die er besonders herausstreicht. Da wäre zum einen die Mitarbeitervorsorge: „Durch das Versicherungs-System haben wir in Österreich einen Steuervorteil. Brutto-Lohn, der in das Vorsorgeprodukt fließt, wird nur mit den erwähnten vier Prozent besteuert. Man verwandelt ihn also quasi in angelegten Netto-Lohn“, erklärt Obling. Als ganz großes Thema für die Zukunft des Startups sieht der Founder die Pensionsvorsorge: „Die Pensionssysteme in Österreich und Deutschland sind nicht mehr nachhaltig und wir bringen mit unserem Produkt eine wirklich starke Innovation in dem Bereich“, sagt Obling. „Ich habe meiner Mutter damals versprochen, dass ich einen besseren Deal für sie finde.“

+++ Finabro-Mitarbeiter: Christoph Jeschkes neuer Job +++


⇒ Zur Homepage des Startups

Deine ungelesenen Artikel:
19.10.2026

Easelink: Grazer Startup gewinnt asiatischen Technologiepartner und plant Markteinführung

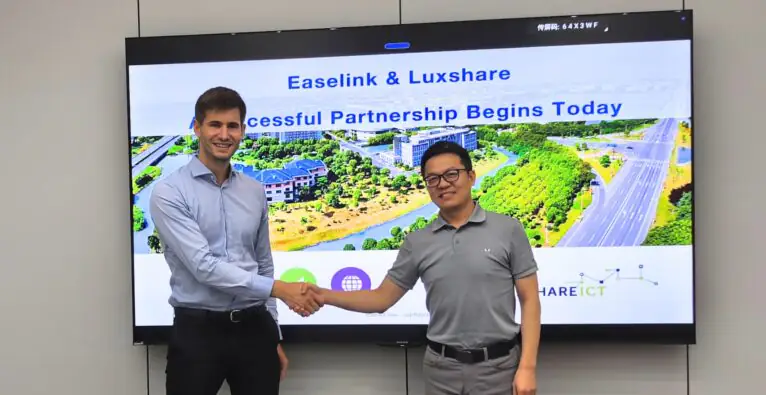
Easelink baut sein Industrialisierungsnetzwerk aus und gewinnt mit Luxshare den ersten asiatischen Technologie-Lizenzpartner. Gemeinsam wollen beide Unternehmen die Industrialisierung und Markteinführung der kabellosen Ladetechnologie Matrix Charging in China umsetzen.
/artikel/easelink-grazer-startup-gewinnt-asiatischen-technologiepartner-und-plant-markteinfuehrung
Easelink
© Luxshare - (v.l.) Hermann Stockinger, Gründer & CEO Easelink und Harvey Yuan, General Manager Luxshare.

2022 schloss das Grazer Startup Easelink eine 8,3 Millionen Euro schwere Series-A-Finanzierungsrunde ab, der im Oktober 2024 ein 1,5 Mio. Euro-Investment von Verbund X Ventures folgte. Im November 2025 gründete man die Matrix Charging Interest Group (MCIG), eine Branchenkooperation zur Standardisierung der „Matrix Charging Technologie“, die vom österreichischen High-Tech-Unternehmen entwickelt wurde. Dem folgte heuer eine Kooperation mit SEG Automotive – brutkasten berichtete. Nun hat man in China den ersten Technologie-Lizenzpartner gewinnen können.

China gilt als der weltweit größte Markt für Elektromobilität und war für Easelink schon immer von zentraler strategischer Bedeutung – siehe 2018. Für die Industrialisierung und Bereitstellung von Matrix Charging verlangen die spezifischen Anforderungen des chinesischen Automobilmarkts einen Local-for-Local-Ansatz. „Mit Luxshare gewinnt Easelink einen dedizierten Lizenznehmer für China – ein weiterer Schritt in der Strategie, in allen wichtigen Automobilmärkten Lizenz- und Industrialisierungspartner für Matrix Charging aufzubauen“, liest man in der Aussendung. Die Partnerschaft hat bereits zu konkreten Marktaktivitäten geführt: Beide Unternehmen arbeiten an ersten OEM-Projekten (Original Equipment Manufacturer), um die Technologie in künftige Fahrzeugplattformen zu integrieren.

„Wir sehen großes Potenzial in unserer Zusammenarbeit mit Easelink, die es uns ermöglicht, neue Kundensegmente im Bereich der automatisierten Abrechnung zu erschließen. Darüber hinaus sind wir uns der entscheidenden Rolle bewusst, die die Standardisierung neuer Schnittstellen spielt, und setzen uns daher in der ‚Matrix Charging Interest Group‘ für die entsprechenden Standardisierungsbemühungen ein, um Interoperabilität und eine breite Marktakzeptanz sicherzustellen“, sagt Harvey Yuan, General Manager von Luxshare.

„Wachsende Präsenz in China“

Die Zusammenarbeit baut auf Luxshares Erfahrung auf, gemeinsam mit führenden internationalen Technologieunternehmen Produkte zu industrialisieren und „in großem Maßstab“ zu fertigen. Gleichzeitig wird Easelink sein lokales Team in China weiter ausbauen, um die technische und projektbezogene Zusammenarbeit mit Luxshare und chinesischen OEMs eng zu begleiten.

„Wir freuen uns sehr über die Zusammenarbeit mit einem global so bedeutenden Unternehmen wie Luxshare – einem komplementären Partner mit starkem Engineering-Know-how“, sagt Hermann Stockinger, Gründer & CEO Easelink. „Gemeinsam konzentrieren wir uns darauf, Kunden in China vor Ort zu betreuen und Matrix Charging in bestehende Wertschöpfungsketten der Automobilindustrie zu integrieren. Diese Partnerschaft ist ein wichtiger Meilenstein für unsere wachsende Präsenz in China und ein zentraler Baustein unserer Mission, den globalen Industriestandard für automatisiertes Laden zu setzen.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“