29.11.2017

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

Finabro wartet mit seinem Finanzberatungs- und Vermögensverwaltung-Service gleich mit mehreren USPs auf. Adressiert werden nicht nur vermögende Menschen.
/artikel/finabro-wiener-fintech-startup-mit-service-das-sonst-nur-reiche-bekommen
(c) Denise Tibitanzl/der brutkasten: Søren Obling

Die Geschichte des Wiener FinTech-Startups Finabro begann in einer Bank in Dänemark. Founder Søren Obling, ein gebürtiger Däne, begleitete seine Mutter zu einem Beratungsgespräch über ihre Pensionsvorsorge. „Das Erlebnis war kurz gesagt grottenschlecht. Die Beraterin stellte drei Fragen. Erstens: ‚Sind sie eine Spielerin?‘. Zweitens: ‚Sind Sie sehr sicherheitsorientiert?‘ Meine Mutter beantwortete die beiden ersten mit ’nein‘ und wurde in der Kategorie ‚medium risk‘ eingestuft. Die dritte Frage war: ‚Soll das Geld sofort verfügbar sein, oder kann es drei Jahre gebunden sein?‘ Meine Mutter sagte ‚drei Jahre‘. Damit war die Beratung vorbei. Ihr wurde ein Produkt angeboten“, erzählt Obling.

+++ Fokus: FinTech +++

„Diese Industrie ist so viel schlechter, als ich dachte“

Und dieses Produkt sei zwar prinzipiell nicht schlecht gewesen, hätte aber falsche Angaben über den zu erwarteten Ertrag gehabt. „Ihre eigenen Kapitalertrags-Kosten waren einfach nicht eingerechnet“, sagt Obling. Der studierte Ökonom mit reichlich beruflicher Erfahrung in der Finanzwelt ließ das natürlich nicht auf sich bzw. seiner Mutter sitzen. Auf eine gut argumentierte Beschwerde-Mail folgte sogar ein Anruf des Bank-Vorstands. Doch auch der konnte Obling nicht überzeugen. „Nachdem bei einer zweiten Bank genau das gleiche passierte, außer dass mich diesmal nicht der Vorstand angerufen hat, war mir klar: Diese Industrie ist so viel schlechter, als ich dachte.“

Alternative mit mehreren USPs

Ein wenig sollte es dann noch dauern, bis der Däne 2016 mit seinem eigenen digitalen Produkt in Wien startete. Schon früher hatte er seinen späteren Co-Founder Oliver Lintner kennengelernt. „Oliver ist regulatorisch sehr kompetent, was Vermögensverwaltung anbelangt. Er ist auch gerichtlich zertifizierter Sachverständiger für Bank, Börse und Versicherungen. Dieses Know-How ist für uns ein riesiges Asset in so einem stark regulierten Feld“, sagt Obling. Gemeinsam mit Lintner baute er dann an einer digitalen Finanzberatungs- und Vermögensverwaltungs-Lösung, die gleich mit mehreren USPs aufwartet.

Lebensversicherung für Vermögensanlage: Uniqa investierte

Die herausstechendste davon ist, dass Finabro für die Vermögensanlage nicht nur Bankkonten nutzt. Das Startup nutzt auch Fondsgebundene Lebensversicherungen. Das Startup nutzt stattdessen Lebensversicherungen. Das hat auch Versicherer Uniqa dazu bewogen, dieses Jahr mit 400.000 Euro bei Finabro einzusteigen und damit rund 14 Prozent des Startups zu erwerben. Obling erklärt die Hintergründe: „Es ist eine einfache Rechnung. Bei Versicherungen zahlt man bei Einzahlung sofort vier Prozent Steuern. Das tut weh, das gebe ich zu. Dafür gibt es die 27,8 Prozent Kapitalertragssteuer nicht. Auf Dauer steigt man also deutlich besser aus“. Vorausgesetzt natürlich, es gibt einen entsprechenden Kapitalertrag. Auch dafür hat Finabro ein Konzept in petto, mit dem es auch in den weXelerate-Accelerator kam.

„…außer es bricht der dritte Weltkrieg aus oder es gibt eine Hyperinflation wie in den 20er-Jahren. Da können auch wir nichts machen“

Die Zauberworte: „Rebalancing“ und „Risikobrücke“

Zu Beginn wird auch beim Wiener FinTech, wie im eingangs erwähnten Beispiel der Bank, die Risikobereitschaft abgefragt. Doch auch richtigen Draufgängern verspricht Obling eine deutliche Verminderung ihres Risikos, „außer es bricht der dritte Weltkrieg aus oder es gibt eine Hyperinflation wie in den 20er-Jahren. Da können auch wir nichts machen“, schränkt der Gründer ein. Die Zauberworte heißen „Rebalancing“ und „Risikobrücke“. „Eine derartige Vermögensverwaltung bekommen sonst nur wirklich reiche Menschen, die große Summen ab etwa 200.000 Euro anlegen. Wir bieten sie für jeden“, sagt Obling.

+++ Nicht nur für InsurTech-Startups: Uniqa startet Accelerator “Mission 120” +++

„Rebalancing“: Überschuss auf die sichere Seite

Beim Rebalancing wird das eingelegte Vermögen regelmäßig an die Risikobreitschaft angepasst. „Ein Beispiel: Ich lege 4000 Euro bei mittlerem Risiko an. Das heißt, 2000 Euro wandern in Aktien, die mehr Rendite versprechen, wenn alles gut läuft. Und 2000 Euro werden in Anleihen angelegt, die bei niedrigerer Rendite dafür sehr sicher sind“, erklärt der Founder. Wenn die Aktien dann tatsächlich stark anstiegen, würde sich das Verhältnis von ursprünglich 50 zu 50 immer weiter zugunsten der Aktien ändern. „Wenn etwa zehn Prozent Differenz erreicht werden, rebalancen wir. Wir bringen also den ‚Überschuss‘ auf die sichere Seite.“ Dieser Vorgang passiere automatisch.

„Wir betreiben keine Hellseherei.“

Eine Brücke über das Börsen-Tal

Die „Risikobrücke“ (Das Logo des Startups ist eine Brücke – auf dänisch ‚bro‘) basiert auf einem Konzept, das etwa durch Investor George Soros bekannt ist. „Wenn man sich die langfristigen Trends am Finanzmarkt ansieht, sieht man, dass er wellenförmig verläuft. Wenn es beginnt bergab zu gehen, steigen wir von riskanten auf sichere Produkte um. Sobald es wieder bergauf geht, gehen wir zurück“, sagt Obling. Dahinter steht ein Algorithmus. Rezessionen werden damit „überbrückt“. Hellseherei betreibe man aber nicht. „Wir behaupten nicht, dass wir zum optimalen Zeitpunkt verkaufen bzw. kaufen. Wenn es beginnt bergab zu gehen, sind wir noch drinnen. Erst wenn absehbar wird, dass es ein größerer Trend ist, steigen wir um.“

(c) Finabro: Illustration des Startups zur „Risikobrücke“

Sag niemals „sicher“

Das Risiko könne man mit der Risikobrücke halbieren. Obling räumt ein: „Klar, in der Hochkonjunktur underperformen wir damit Leute, die die Aktien einfach halten. Aber niemand weiß, wann die Hochkonjunktur endet.“ Das Wort „sicher“ nehme er dennoch nie in den Mund, sagt Obling. Das wäre nicht ehrlich. Und letztlich passiere es auch bei Finabro, dass das Modell die Märkte falsch triggere und man doch zu einem suboptimalen Zeitpunkt bei Aktien aus- bzw. einsteige.

Mitarbeiter- und Pensionsvorsorge

Und wen adressiert Finabro damit? „Alle“, sagt Obling. Und doch hat er zwei Produkte, die er besonders herausstreicht. Da wäre zum einen die Mitarbeitervorsorge: „Durch das Versicherungs-System haben wir in Österreich einen Steuervorteil. Brutto-Lohn, der in das Vorsorgeprodukt fließt, wird nur mit den erwähnten vier Prozent besteuert. Man verwandelt ihn also quasi in angelegten Netto-Lohn“, erklärt Obling. Als ganz großes Thema für die Zukunft des Startups sieht der Founder die Pensionsvorsorge: „Die Pensionssysteme in Österreich und Deutschland sind nicht mehr nachhaltig und wir bringen mit unserem Produkt eine wirklich starke Innovation in dem Bereich“, sagt Obling. „Ich habe meiner Mutter damals versprochen, dass ich einen besseren Deal für sie finde.“

+++ Finabro-Mitarbeiter: Christoph Jeschkes neuer Job +++


⇒ Zur Homepage des Startups

Deine ungelesenen Artikel:
16.10.2026

Mehr Spinoffs und weniger Transfer-Personal? ECN warnt vor finanziellen Kürzungen beim Wissenstransfer

530 Startups und Spinoffs haben die Partnerhochschulen des Entrepreneurship Center Network im Vorjahr betreut, um 16 Prozent mehr als 2024. Bei der 6. ECN-Konferenz haben die Hochschulen einen Maßnahmenplan erarbeitet. Im brutkasten-Talk warnen ECN-Gründer Rudolf Dömötör und Sara Matt von der Universität Innsbruck zugleich davor, ausgerechnet jetzt beim Transfer zu kürzen.
/artikel/mehr-spinoffs-und-weniger-transfer-personal-ecn-warnt-vor-finanziellen-kuerzungen-beim-wissenstransfer
(c) Ruiz Cruz
(c) Ruiz Cruz

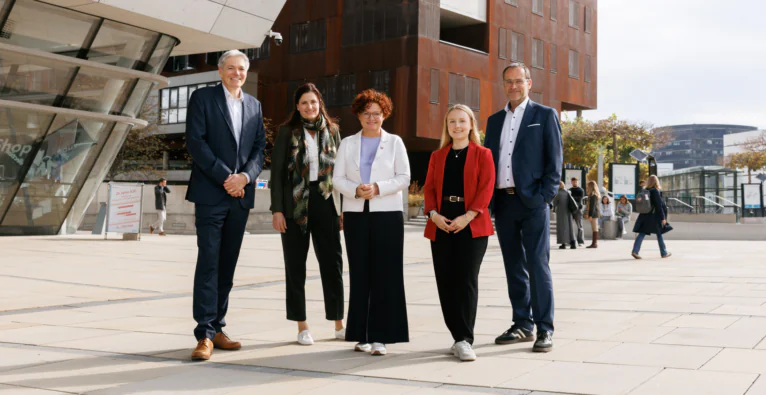
Zwei Tage lang haben die Entrepreneurship-Verantwortlichen der österreichischen Hochschulen am 13. und 14. Oktober an der Universität Wien und der WU Wien darüber beraten, wie Ausgründungen aus der Wissenschaft leichter gelingen können. Das Entrepreneurship Center Network (ECN), das inzwischen 36 Universitäten, Fachhochschulen und Forschungseinrichtungen verbindet, hat rund um seine sechste Konferenz auch neue Zahlen veröffentlicht: 2025 wurden 530 studentische Startups und akademische Spinoffs an den Partnerhochschulen betreut, ein Jahr davor waren es 457.

Strategiearbeit im Fokus

Auch die Konferenz selbst ist gewachsen. „Als wir 2021 die erste ECN-Konferenz hier in Wien organisiert haben, hatten wir so 25 bis 30 Teilnehmer, und heuer waren über 80 Teilnehmende dabei”, sagt Rudolf Dömötör, Direktor des WU Entrepreneurship Center und Gründer des Netzwerks, im brutkasten-Talk. Statt Keynotes und Workshops gab es heuer Strategiearbeit: In Kleingruppen wurden zuerst die größten Probleme bei Ausgründungen gesammelt, dann ein Wunschzustand formuliert und daraus Maßnahmen abgeleitet.

(c) Ruiz Cruz

Mehr Role Models?

Diskutiert wurde dabei auch, wen das Thema überhaupt erreicht. Sara Matt, Leiterin der Transferstelle Wissenschaft, Wirtschaft und Gesellschaft der Universität Innsbruck, sieht die bisherigen Role Models fast ausschließlich im MINT-Bereich. „Ganz viele helle Köpfe kommen nicht aus der Technik, sondern aus den Geistes-, Sozial- und Kulturwissenschaften. Die muss man auch abholen.“ Und nicht jede Person mit unternehmerischen Fähigkeiten müsse ein eigenes Unternehmen gründen: „Die könnten zum Beispiel Betriebsnachfolgen übernehmen oder in bestehenden Unternehmen Innovation vorantreiben.”

Im Rahmen der Konferenz wurde – in Anwesenheit von Sektionschef Elmar Pichl aus dem BMFWF – auch der neue Ausgründungsrahmen für diese sog. SHAPE-Disziplinen vorgestellt. SHAPE steht für Social Sciences, Humanities and the Arts for People and the Economy, also für Sozial-, Geistes- und Kulturwissenschaften sowie die Künste. Dieser Rahmen ergänzt den 2024 erarbeiteten Ausgründungsrahmen für den technischen und naturwissenschaftlichen Bereich.

Die Frage des Budgets?

Die Ergebnisse der Konferenz treffen auf einen schwierigen Moment. Wie sich das Universitätsbudget in den nächsten Jahren entwickelt, ist offen, mehr Geld wird es nach Einschätzung von Dömötör wohl nicht geben. Die Frage sei, wo gespart werde: bei etablierten Bereichen oder im Transfer, „der noch nicht so etabliert ist und auch keine starke Lobby in Budgetdiskussionen hat”. Das Budget sei deshalb ein Leitmotiv der Konferenz gewesen: „Was können wir tun, um dieses weiterhin zwar größer werdende, aber immer noch zarte Pflänzlein, das in den letzten fünf bis zehn Jahren entstanden ist, zu schützen?”

(c) Ruiz Cruz

Matt beobachtet die Folgen bereits. An einigen Universitäten sei das Personal im Transferbereich zurückgefahren worden. „Das finde ich einen falschen Ansatz, weil gerade jetzt müssen wir darauf achten, Innovation voranzutreiben.” Dass überall gespart werden müsse, sehe sie ein, „aber für die langfristige Sicht eines Wirtschaftsstandortes ist es nicht die richtige Entscheidung, an der Innovation zu sparen”.

Konkret bedauert Matt, dass es im Herbst keine Fellowship-Ausschreibung gab. Eine Handvoll Forscher:innen an ihrer Universität hätte gerne eingereicht. Wenn man in dieser Situation doch die akademische Karriere wähle, sei das nachvollziehbar, weil man es sich auf dem Weg dorthin kaum leisten könne, ein paar Jahre für einen unternehmerischen Versuch liegen zu lassen. Eine bei der Konferenz diskutierte Maßnahme sei deshalb ein Forschungsfreisemester, „damit diese Entscheidung nicht so früh fallen muss: Unternehmertum oder Forscherkarriere”.

Gründen soll in der akademischen Laufbahn zählen

Genau an diesem Punkt setzt der Maßnahmenplan an, den das ECN aus der Konferenz ableitet und Ende des Jahres veröffentlichen will. Gründen soll ein gleichwertiger Karriereweg werden, der auch in der akademischen Laufbahn anerkannt wird. „Kulturwandel bedarf auch der entsprechenden Incentives”, sagt Dömötör. „Wie wird es von meiner Uni gewürdigt, wenn ich gründe? Werde ich nur für die traditionellen Kernaufgaben einer Universität belohnt, Forschung und Lehre, oder wird auch die Third Mission stärker berücksichtigt?” In den letzten Jahren habe es eine positive Entwicklung gegeben, „aber da ist immer noch Luft”.

Der zweite Kernpunkt richtet sich an den Gesetzgeber: Das ECN fordert einen klaren Rechtsrahmen für Ausgründungen im Universitätsgesetz (UG) und im Fachhochschulgesetz (FHG). Dazu kommen österreichweite Standards für IP und Beteiligungen sowie Entrepreneurship Education für alle Studierenden. Die Details sollen im Plan Ende des Jahres folgen.

Verbündete in der Politik?

Unterstützung erhofft sich das ECN aus der Politik. Elisabeth Zehetner, Staatssekretärin für Energie, Startups und Tourismus im Bundesministerium für Wirtschaft, Energie und Tourismus, stellte sich bei einem Kamingespräch den Fragen der Community. Für Dömötör „ein sehr wertschätzendes Signal”. Man nehme aus dem Gespräch mit, „in ihr eine Verbündete zu haben”. Für die Änderungen an UG und FHG, die das ECN anstrebt, ist allerdings nicht ihr Ressort zuständig, sondern das Bundesministerium für Frauen, Wissenschaft und Forschung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“