15.09.2022

Ethereum-Merge: Das muss man steuerlich beachten

Die Krypto-Steuerberaterin Natalie Enzinger erklärt die Bedeutung vom Ethereum Merge und erläutert die steuerlichen Folgen.
/artikel/ethereum-merge-das-muss-man-steuerlich-beachten
Natalie Enzinger spricht über den Ethereum Merge © Enzinger Steuerberatung; Dennis / AdobeStock
kommentar

Am Morgen des 15.09.2022 um 08:44 Uhr war es endlich soweit. Der langersehnte „Merge“ – der Wechsel des Konsensalgorithmus auf Proof-of-Stake bei Ethereum – wurde erfolgreich vollzogen. Die Umstellung des Konsensalgorithmus bietet für ETH-Besitzer neue Möglichkeiten, passive Einkünfte aus dem Staking von Ether zu erzielen.

Die Beacon Chain: So entstand der Merge

Der „Merge“ ist ein technisches Softwareupgrade, das den bestehenden Proof-of-Work-Konsensmechanismus von Ethereum auf einen Proof-of-Stake-Konsensalgorithmus umstellt. Die Umstellung auf den Proof-of-Stake Konsensalgorithmus erfolgte durch die Ethereum-Entwickler in zwei Schritten:

Der erste Schritt wurde bereits im Dezember 2020 erfolgreich mit dem Launch der Beacon Chain gelegt. Bei der Beacon Chain – einer separaten, vom Ethereum Mainnet unabhängigen Blockchain – konnte der neue Konsensalgorithmus Proof-of-Stake ohne Auswirkungen auf das bestehende Ethereum Mainnet ausreichend in einer Liveumgebung getestet werden. ETH-Besitzer konnten ab Dezember 2020 eine Menge von 32 ETH in einen „deposit contract“ einzahlen, um auf der Beacon Chain durch den Betrieb eines Validator-Nodes an der Blockerstellung teilzunehmen (sogenanntes „Staking“).

Auf der Beacon Chain wurden seither leere Blöcke validiert, die keine Transaktionen beinhalteten, da das Ethereum Mainnet noch nicht auf dem neuen Proof-of-Stake Konsensalgorithmus lief. Als Belohnung für die Blockerstellung erhielt man als Staker auf der Beacon Chain sogenannte „Consensus Layer Rewards“, die technisch zwar der jeweiligen Wallet-Adresse gutgeschrieben wurden, über die man aber bisher bzw. auch nach dem „Merge“  noch nicht verfügen konnte bzw. kann. Die Consensus Layer Rewards lassen sich also derzeit – auch nach dem „Merge“ – weder umtauschen noch verkaufen. Erst mit einem weiterführenden, in der Zukunft liegenden Upgrade – dem sogenannten „Shanghai Upgrade“ – sind die „Consensus Layer Rewards“ und die als „stake“ einbezahlten 32 ETH zugänglich bzw. veräußerbar. 

Merge: Der zweite Schritt

Mit dem heutigen „Merge“ wurde nun in einem zweiten Schritt die Consensus Layer der Beacon Chain technisch mit dem bestehenden Ethereum Mainnet zusammengeführt. Um weiterhin als Staker tätig zu sein, muss neben der technische Umstellungen der Client-Software auch eine eigene Wallet-Adresse für den Empfang der verdientenTransaktionsgebühren (sogenannte „Execution Layer Rewards“) angegeben werden. Im Unterschied zu den oben angeführten „Consensus Layer Rewards“ kann über die „Execution Layer Rewards“ bereits nach dem Merge verfügt werden, das heißt diese können ab sofort umgetauscht oder verkauft werden. 

Solo home staking, Staking as a service, Liquid pool Staking

In der Praxis kann das ETH-Staking in unterschiedlichsten Arten (bspw. Solo home staking, Staking as a service, Liquid pool Staking, etc.) ausgestaltet sein. Jede dieser Staking-Arten ist anhand des konkreten Einzelfalles zu würdigen, da unterschiedliche steuerliche Konsequenzen damit verbunden sein können. In der Folge wird anhand des „Solo home Staking“ erörtert, wie Rewards aus dem Staking ertragsteuerlich auf Basis der neuen geltenden Rechtslage einzuordnen sind und wann eine Besteuerung zu erfolgen hat. 

Beim „Solo home staking“ wird mit eigener Soft- und Hardware ein Validator-Node betrieben, um Transaktionen zu validieren und Blöcke zu erstellen. Dazu werden mindestens 32 Ether als „stake“ und ein gewisses technisches Know-How benötigt. Als Belohnung erhält der „Solo home Staker“ bei erfolgreicher Blockerstellung nach dem „Merge“ einerseits die „Consensus Layer Rewards“ und anderseits die „Execution Layer Rewards“, wobei die „Consensus Layer Rewards“ mangels Verfügungsmacht bis auf weiteres steuerlich noch nicht als zugeflossen gelten.

Über die „Execution Layer Rewards“ kann zwar bereits verfügt werden, jedoch ist zu untersuchen, ob der Ausnahmetatbestand des § 27b Abs 2 Satz 2 1.TS EStG („Staking“) zur Anwendung gelangen kann und somit die Besteuerung erst später mit dem Wechsel der Rewards in Euro (bzw anderes gesetzliches Zahlungsmittel)oder andere Wirtschaftsgüter (außer Kryptowährungen) oder Leistungen stattfindet. Entscheidend ist, ob das ETH-Staking als sofort steuerpflichtige Leistung zur Transaktionsverarbeitung „durch einen technischen Prozess“ (wie z.B. beim Mining) oder als nicht-steuerbare Leistung zur Transaktionsverarbeitung durch den „vorwiegenden Einsatz von vorhandenen Kryptowährungen“ gesehen wird.

„Besonders jene Einkünfte sollen erfasst werden, die zur Blockerstellung erzielt werden“

Laut § 27b Abs 2 Z 2 EStG gehört zu den laufenden Einkünften aus Kryptowährungen der Erwerb von Kryptowährungen durch einen technischen Prozess, bei dem Leistungen zur Transaktionsverarbeitung zur Verfügung gestellt werden. Nach den Erläuternden Bemerkungen zum Gesetz sollen besonders jene Einkünfte erfasst werden, die für die Blockerstellung erzielt werden. Welcher Konsensalgorithmus genutzt wird, soll unerheblich sein. Meines Erachtens muss der verwendete Konsensalgorithmus zumindest mit Proof-of-Work vergleichbar sein, zumal der vorwiegende Einsatz von vorhandenen Kryptowährungen unter den Ausnahmetatbestand des § 27b Abs 2 Satz 2 1.TS EStG („Staking“) fällt. Keine laufenden Einkünfte aus Kryptowährungen liegen nach dieser Bestimmung nämlich vor, wenn die Leistung zur Transaktionsverarbeitung vorwiegend im Einsatz von vorhandenen Kryptowährungen besteht. 

Nach dem allgemeinen Sprachgebrauch ist das Wort „vorwiegend“ mit „überwiegend“ (also mehr als 50%) gleichzusetzen. Die Erläuternden Bemerkungen zum Gesetz gehen nicht darauf ein, wie vorzugehen ist, wenn neben dem Einsatz von vorhandenen Kryptowährungen auch weitere untergeordnete „Leistungen“ (z.B. das Betreiben einer Node) erbracht werden. 

Meines Erachtens ist der Kern der Leistung beim Solo home Staking der Einsatz der 32 ETH als „stake“ und somit die wesentliche Grundlage. Der Nutzung eigener Soft- und Hardware bzw. das Vorhandensein eines gewissen technischen Know-Hows kommt eine untergeordnete Bedeutung zu, weshalb die Rewards (Consensus als auch Execution Layer Rewards) unter den Staking-Tatbestand subsumierbar sein sollten. Zum Zeitpunkt des Erhalts der Rewards besteht demzufolge keine Steuerpflicht. Erst wenn die aus dem Staking stammenden Ether in ein gesetzliches Zahlungsmittel oder in andere Wirtschaftsgüter (außer Kryptowährungen) oder Leistungen getauscht werden, liegt ein steuerbarer Vorgang vor, der mit dem Sondersteuersatz von 27,5% zu besteuern ist.

Von Seiten des Finanz-Ministeriums (BMF) gibt es derzeit noch keine Aussagen zum Ethereum Staking. Es bleibt abzuwarten, wie das BMF die Regelungen des § 27b EStG hinsichtlich des Ethereum Staking auslegen wird. 

Deine ungelesenen Artikel:
04.09.2026

„Wir haben ein Fähigkeitsproblem, kein Diversitätsproblem“: Warum Europas Sicherheit mehr Frauen braucht

Im Rahmen des European Forum Alpbach luden Natascha Fürst, Geschäftsführerin von Female Founders, und Lisa-Marie Fassl, General Partner bei Fund F ein, um über kritische Infrastruktur und Sicherheitsfragen zu diskutieren. Die Kernaussage: Weibliche Expertise sei kein sanftes „Nice-to-have“, sondern eine geopolitische Notwendigkeit.
/artikel/wir-haben-ein-faehigkeitsproblem-kein-diversitaetsproblem-warum-europas-sicherheit-mehr-frauen-braucht
04.09.2026

„Wir haben ein Fähigkeitsproblem, kein Diversitätsproblem“: Warum Europas Sicherheit mehr Frauen braucht

Im Rahmen des European Forum Alpbach luden Natascha Fürst, Geschäftsführerin von Female Founders, und Lisa-Marie Fassl, General Partner bei Fund F ein, um über kritische Infrastruktur und Sicherheitsfragen zu diskutieren. Die Kernaussage: Weibliche Expertise sei kein sanftes „Nice-to-have“, sondern eine geopolitische Notwendigkeit.
/artikel/wir-haben-ein-faehigkeitsproblem-kein-diversitaetsproblem-warum-europas-sicherheit-mehr-frauen-braucht
Natascha Fürst und Lisa-Marie Fassl © Female Founders

Defence, Security & Resilience waren 2025 laut Dealroom und NATO Innovation Fund der am schnellsten wachsende VC-Sektor Europas, nach KI. 2025 flossen laut PitchBook weltweit rund 49,9 Milliarden US-Dollar in den Sektor, fast doppelt so viel wie im Jahr davor. Europäische Startups aus den Bereichen Defence, Security & Resilience sammelten laut Dealroom und NATO Innovation Fund 2025 insgesamt 8,7 Milliarden US-Dollar ein, ein Allzeithoch. Damit macht Verteidigung mittlerweile 13 Prozent des gesamten europäischen VC-Fundings aus. Vor 2020 waren es noch unter einem Prozent.

Vor diesem Hintergrund stellt sich die Frage, wer in diesem schnell wachsenden Markt eigentlich mitbaut und wer dabei außen vor bleibt. Im Böglerhof luden Natascha Fürst, Geschäftsführerin von Female Founders, und Lisa-Marie Fassl, General Partner bei Fund F, zu einer Session ein, die genau diese Frage stellte. Die Kernthese: Echte europäische Souveränität und der Schutz kritischer Infrastrukturen seien ohne die aktive Führung von Frauen nicht zu erreichen.

Zwei Perspektiven prägten den Abend vor allem für die Startup-Szene: die geopolitische Analyse von Women-in-Defense-Tech-Founderin Eveline Beer und das finanzielle Plädoyer von Fund-F-Investorin Lisa-Marie Fassl. Außerdem diskutierten auf dem hochkarätigen Panel Katharina Rogenhofer (Geschäftsführerin Kontext Institut), Antonella Mei-Pochtler (EFA-Vizepräsidentin), Monika Unterholzner (stellvertretende Generaldirektorin der Wiener Stadtwerke) und Sabine Gromer (Gründerin Magnolia Tree Consulting).

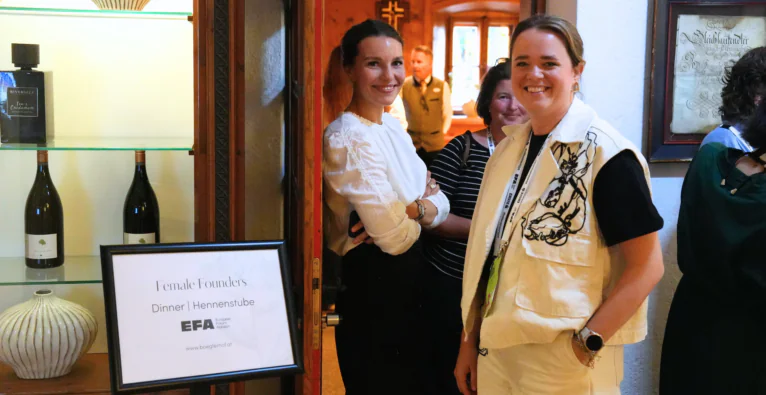
Die Female Founders Veranstaltung im Böglerhof am European Forum Alpbach © Female Founders

Ein strategisches Kapazitätsproblem für Europa

Für Eveline Beer, CEO und Mitgründerin von Women in Defense Tech, ist die mangelnde Einbindung von Frauen in Sicherheits- und Verteidigungsfragen kein moralisches Wohlfühlthema mehr. „Wir neigen dazu, dies als Diversitätsproblem zu bezeichnen. Ich denke, wir müssen anfangen, es als ein Fähigkeitsproblem zu benennen“, stellte Beer klar. Wenn Europa angesichts massiver Fachkräfte- und Innovationslücken die Hälfte seines Talentpools ignoriere, schwäche dies direkt die europäische Handlungsfähigkeit, fügt sie hinzu.

„Es gibt keine Infrastruktur ohne Verteidigung, und es gibt keine Verteidigung ohne Infrastruktur“, sagt Beer. Sicherheit werde heute maßgeblich davon bestimmt, ob Energienetze resilient sind, ob Europa die Kontrolle über seine Daten behält, kritische Komponenten selbst produzieren kann und Zugriff auf Rohstoffe hat. Frauen dürften in diesem Transformationsprozess nicht mehr nur als passive Schutzbedürftige in Krisen verstanden werden. „Frauen müssen diese Systeme bauen, sie finanzieren, sie verwalten und sie leiten“, forderte Beer. Es gehe am Entscheidungstisch letztlich um Macht und demokratische Mitbestimmung.

Startups und Kapitalströme als geopolitischer Hebel

Hier kommt die Schnittstelle zum Risikokapital ins Spiel. Lisa-Marie Fassl machte deutlich, dass Technologieentwicklung die Handschrift ihrer Schöpfer:innen trägt. Werden Frauen vom Aufbau kritischer Technologien ausgeschlossen, profitieren sie auch nicht von deren gesellschaftlichem Nutzen. Hierbei ginge es nicht nur um Gründerinnen, sondern auch um Investorinnen. „Frauen investieren in andere Dinge“, sagt sie. Es ginge Frauen neben finanziellen Faktoren auch um soziale oder ökologische Wertschöpfung. Fassl fordert, Kapitalströme gezielt als strategisches Steuerungselement einzusetzen: „Die Zukunftsszenarien wachsen dort, wo das Geld fließt.“

Als Beispiel aus ihrem eigenen Portfolio, das ausschließlich Startups mit mindestens einer Gründerin umfasst, nennt Fassl das luxemburgisch-britische Startup Uplift360. Das Unternehmen entwickelt ein chemisches Verfahren zum Recycling von Carbonfasern und Kevlar, zwei Materialien, die etwa aus alten Windkraft-Rotorblättern beziehungsweise aus militärischer Schutzausrüstung stammen und in der Rüstungs- und Luftfahrtindustrie stark nachgefragt sind, wie Fassl erläutert. Fund F beteiligte sich Ende 2025 an einer Seed-Runde über 7,4 Millionen Euro für Uplift360, angeführt vom VC-Fonds Extantia und mit weiterer Beteiligung unter anderem des NATO Innovation Fund und von Promus Ventures. Die Investorin beschreibt einen Business Case, der nicht nur ökologisch sinnvoll ist, sondern sich auch als ökonomisch lukrativ erweist.

Natascha Fürst verwies darüber hinaus auf eine Studie der Boston Consulting Group aus dem Jahr 2018. Laut dieser erzielten die untersuchten 350 Startups mit mindestens einer Gründerin über fünf Jahre 78 Cent Umsatz je investiertem Dollar, gegenüber 31 Cent bei Unternehmen ohne weibliche Gründerin. Gleichzeitig erhielten sie im Durchschnitt deutlich weniger Kapital. Fürst argumentiert daraus, dass die aktuell ungleiche Kapitalverteilung auf Gründerteams in Bezug auf Genderdiversität somit ökonomisch schlichtweg unlogisch sei.

Den Tisch verschieben, erweitern und neu bauen

Am Ende der intensiven Debatte im Böglerhof stand Einigkeit in einer Sache: Für einen echten Wandel reiche es nicht mehr aus, auf eine Einladung an die bestehenden Machtzirkel zu hoffen.

Es geht darum, neue Tische zu bauen, bestehende Tische aktiv zu verschieben und international auszuweiten, um strategische Allianzen auf Augenhöhe zu schmieden. Europa könne sich im globalen Ringen um digitale, energetische und militärische Souveränität keine geschlossenen Türen mehr leisten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten