23.11.2017

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

Die mobile Bezahlrevolution geht mit der Sparkassengruppe, als digitaler Vorreiter, weiter. Denn eine Kreditkarte von Erste Bank und Sparkassen wird nun digital und kommt auf das Smartphone. Im Zuge dessen kommt auch die erste, HCE-basierte Kontaktloszahlung auf den Markt.
/artikel/erste-bank-und-sparkassen-digitalisieren-kreditkarte
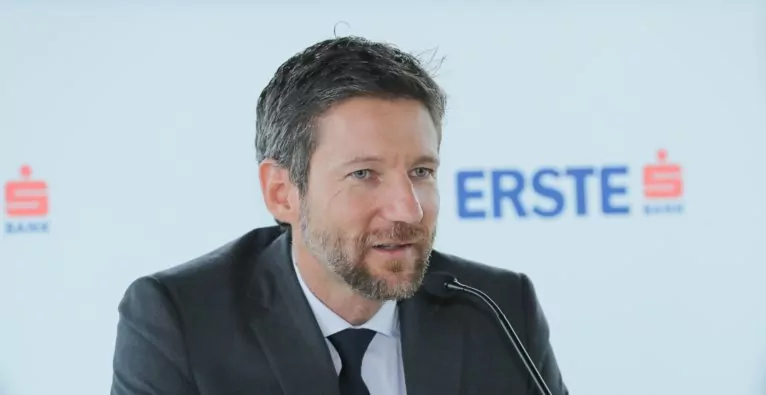
Thomas Schaufler (c) Erste Group

„Wir haben maximale Sicherheit und Nutzerfreundlichkeit beim Bezahlen mit dem Handy auf ein neues Level gehoben“, sagt Thomas Schaufler, Privatkundenvorstand der Erste Bank. Denn ab sofort bietet die Sparkassengruppe ihren Kunden die Möglichkeit, mit ihrem Android-Smartphone weltweit kontaktlos an Bankomatkassen bezahlen oder künftig auch kontaktlos Geld beheben. Dabei wird die bestehende s Mastercard in der George Go App digitalisiert. Somit hat man seine Kreditkarte ident am Handy verfügbar, inklusive persönlichen Limits, Pin-Codes und Ablaufdaten. Der wie bei bisher üblichen Lösungen mühsame Austausche der SIM-Karte entfällt und man kann sofort starten.

+++ Europaweites Echtzeit-Banking: Erste startet Service (mit Einschränkungen) +++

Gewinnt am Ende Goliath?

Banken und Kreditinstitute gerieten in den vergangenen Jahren durch die enorme Innovationskraft von Fintechs unter Druck. Das Fintech Revolut hat beispielsweise bereits etwa 1 Million Kunden, N26 aus Berlin hat im Sommer eine halbe Million Kunden bekannt gegeben. Bei Europas führenden Fintechs ist die Technologie, des kontaktlosen Zahlens und der Geldbehebung mit dem Smartphone, jedoch noch nicht angekommen. Bisher bieten nur große Player wie Apple, Samsung oder auch Google eigene Zahlungsmethoden an, die nach und nach auch den europäischen Markt erobern sollen. Es scheint als ob rund um das Zahlen mit dem Smartphone mittels NFC-Technik, die erste Runde an die Corporates geht.


(c) Erste Group

Die Funktionsweise der digitalen Kreditkarte

Die drei Voraussetzungen zur Nutzung des neuen Services der Erste Bank und Sparkassen sind eine s Mastercard, ein NFC-fähiges Smartphone mit Android ab Version 4.4. und die George Go-App. Die Bezahlung an der Kasse erfolgt dann einfach durch Hinhalten des Smartphones an den NFC-fähigen Bezahlterminal. Die App selbst muss nicht geöffnet sein, sondern das Handy muss nur „aufgeweckt“ und die NFC-Funktion am Handy aktiviert sein. Die s Mastercard wird einmalig beim Einrichten als Standardbezahlmethode in der George Go App definiert. Da Apple die NFC-Schnittstelle in ihren Geräten nicht für Dritte freigibt, ist die Lösung vorerst Smartphone-Nutzern mit dem Betriebssystem Android vorbehalten. Die Erste Bank und Sparkassen setzen bei ihrem neuen Produkt übrigens auf den international bereits bewährten Digitalisierungsservice von Mastercard (MDES). „Wir sind stolz darauf, einen so innovativen Partner für die Österreich-Premiere einer digitalisierten Mastercard gewinnen zu können“, freut sich Gerald Gruber, General Manager von Mastercard Österreich.

Wie steht es um die Sicherheit?

Diese Bezahlrevolution macht die sogenannte HCE-Technologie (Host Card Emulation) möglich. HCE bedeutet, dass eine physische Karte auf einem Android Smartphone digitalisiert wird und einen sogenannten Token erhält. Der Token ist eine eindeutige Referenz zur physischen Karte. Der Vorteil dieser Lösung ist, dass beim Bezahlen keine Kartendaten mehr mit dem Händler ausgetauscht werden und somit der Schaden aus potentiellem Datendiebstahl minimiert werden kann. „Nächstes Jahr werden wir auch andere Kreditkarten sowie die normale Bankomatkarte digitalisieren und so kontaktloses Bezahlen am Handy weiter ausbauen“, erklärt Thomas Schaufler abschließend. (PA/Red)

Deine ungelesenen Artikel:
16.11.2026

Wiener Unternehmen 3Binfra entwickelt mit RailCity virtuelle Eisenbahn

66 Kilometer Schienennetz, vier Bahnlinien und 50 virtuelle Mitarbeitende: Das Wiener Softwareunternehmen 3Binfra hat mit RailCity eine digitale Referenzbahn entwickelt. Sie soll die Entwicklung und Einführung von Softwarelösungen für Bahninfrastruktur vereinfachen.
/artikel/wiener-unternehmen-3binfra-entwickelt-mit-railcity-virtuelle-eisenbahn
16.11.2026

Wiener Unternehmen 3Binfra entwickelt mit RailCity virtuelle Eisenbahn

66 Kilometer Schienennetz, vier Bahnlinien und 50 virtuelle Mitarbeitende: Das Wiener Softwareunternehmen 3Binfra hat mit RailCity eine digitale Referenzbahn entwickelt. Sie soll die Entwicklung und Einführung von Softwarelösungen für Bahninfrastruktur vereinfachen.
/artikel/wiener-unternehmen-3binfra-entwickelt-mit-railcity-virtuelle-eisenbahn
CEO von 3Binfra: Stefan Pertl | (c) 3Binfra

Gleise, Weichen, Brücken und Tunnel haben eines gemeinsam: Sie müssen über Jahrzehnte hinweg instand gehalten werden. Für Bahninfrastrukturbetreiber bedeutet das hohe Kosten und komplexe technische Herausforderungen. Genau hier setzt das Wiener Softwareunternehmen 3Binfra an.

Das Unternehmen wurde 2007 von Stefan Pertl gegründet. Zuvor hatte er rund zehn Jahre in Deutschland für Bahnunternehmen gearbeitet. Dabei fiel ihm auf, dass sich viele Aufgaben bei unterschiedlichen Bahnbetreibern wiederholten, es aber an spezialisierter Software fehlte.

„Wir haben uns recht naiv gedacht: Machen wir doch eine Standardsoftware für Eisenbahninfrastruktur“, erzählt Pertl. Der Einstieg in den Markt gestaltete sich anfangs herausfordernd. 2015 gewann das Unternehmen mit den ÖBB und der ungarischen MÁV zwei Großkunden. Mittlerweile setzen über 15 Bahnkunden auf die Softwareplattform Infralife, mit der Bahninfrastruktur verwaltet und Instandhaltungsmaßnahmen geplant werden können.

RailCity bündelt Erfahrungen von 15 Bahnkunden

Im September 2026 stellte 3Binfra auf der Verkehrsfachmesse InnoTrans in Berlin sein neues Projekt RailCity vor. Dahinter steckt keine neue Software, sondern eine virtuelle Referenzbahn, die das Wissen aus den bisherigen Kundenprojekten des Unternehmens bündelt.

„Wir brauchen ein Modell einer harmonisierten Bahn, ein Modell, das für alle Bahnen funktioniert“, erklärt Pertl. Denn obwohl sich die Anforderungen unterschiedlicher Bahnbetreiber häufig ähneln, unterscheiden sich ihre technischen Systeme und organisatorischen Abläufe.

RailCity bildet deshalb ein fiktives, 66 Kilometer langes Schienennetz mit vier unterschiedlichen Streckentypen ab: einer Gebirgsbahn, einer Regionalstrecke, einer Intercity-Strecke und einer Industriebahn. Das Modell umfasst Tausende Infrastrukturanlagen, darunter Gleise, Weichen, Brücken, Signalanlagen und Bahnhöfe. Hinzu kommen technische Regelwerke, typische Arbeitsabläufe und eine virtuelle Organisation mit rund 50 Mitarbeitenden.

„Das RailCity-Modell ist keine Software, sondern bündelt unser gesamtes Bahn-Domänenwissen“, betont Pertl. Vereinfacht gesagt liefert RailCity eine digitale Mustereisenbahn samt realistischen Daten und Abläufe. Jede Anlage hat einen definierten Standort innerhalb des Netzes sowie eine virtuelle Historie, die ihren Zustand, ihre Wartung und ihre Entwicklung über Jahrzehnte abbildet.

Auf dieser Grundlage können unterschiedliche Wartungsstrategien, Zustandsbewertungen und Managementansätze getestet und verglichen werden. Die Daten lassen sich grundsätzlich in verschiedenen Softwarelösungen verwenden. 3Binfra selbst nutzt dafür seine bestehende Plattform Infralife.

„Infrastruktur erlebbar machen“

RailCity soll vor allem die Entwicklung, Demonstration und Einführung neuer Softwarefunktionen erleichtern. Statt dafür auf die Daten einzelner Bahnkunden zurückzugreifen, kann 3Binfra neue Funktionen anhand der virtuellen Referenzbahn zeigen. Auch potenziellen Neukunden soll das Modell veranschaulichen, wie eine Softwarelösung in ihrer eigenen Infrastruktur eingesetzt werden könnte. Pertl bezeichnet RailCity deshalb als „Projektbeschleuniger“.

„Es ist eine Spielwiese mit realistischen Daten“, sagt Pertl. Sein Ziel sei es, die komplexen Prozesse der Bahnbranche verständlicher darzustellen und damit „Infrastruktur erlebbar zu machen“. Langfristig soll RailCity auch anderen Softwareanbietern, Forschungseinrichtungen und Universitäten offenstehen. 3Binfra verfolgt damit das Ziel, eine gemeinsame europäische Referenz für Bahninfrastruktur zu schaffen.

KI soll virtuellen Bahnbetrieb simulieren

Künstliche Intelligenz spielte bei der Erstellung des Referenzsystems eine Rolle. Sie half dabei, tausende Anlagen mit realistischen Daten und einer bis zu 100-jährigen Historie auszustatten. Pertl stellt allerdings klar: „Das RailCity-Modell selbst ist eine AI-freie Zone.“ Die grundlegende Struktur, die Regelwerke und organisatorischen Abläufe basieren auf dem Fachwissen des Unternehmens. KI wurde eingesetzt, um die Datenbestände in großem Umfang aufzubauen.

Künftig sollen jedoch KI-Agenten auch den laufenden Betrieb der virtuellen Eisenbahn unterstützen, indem sie beispielsweise Störungen und Arbeitsabläufe simulieren. Diese Funktionen befinden sich laut Pertl noch in Entwicklung.

Eigenfinanziert mit rund 40 Mitarbeitenden

3Binfra beschäftigt derzeit rund 40 Personen, davon 35 Festangestellte in Wien. Etwa die Hälfte des Teams arbeitet im IT-Bereich, die andere Hälfte besteht aus Eisenbahnexpert:innen. Das Unternehmen finanziert sich laut Pertl aus dem eigenen Cashflow.

Mit RailCity will 3Binfra nicht nur seine bestehende Software weiterentwickeln, sondern auch den Austausch innerhalb der Bahnbranche fördern. Langfristig sollen weitere Unternehmen und Forschungseinrichtungen an dem Modell mitarbeiten.

„Schön wäre es natürlich, wenn auf RailCity nicht nur 3Binfra draufsteht, sondern vielleicht auch andere Namen“, sagt Pertl. Für ihn steht fest, dass die Weitergabe von Wissen ein wichtiger Bestandteil der künftigen Entwicklung ist: „Wer nichts verrät und nichts zeigt, wird keinen Erfolg haben.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf