23.11.2017

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

Die mobile Bezahlrevolution geht mit der Sparkassengruppe, als digitaler Vorreiter, weiter. Denn eine Kreditkarte von Erste Bank und Sparkassen wird nun digital und kommt auf das Smartphone. Im Zuge dessen kommt auch die erste, HCE-basierte Kontaktloszahlung auf den Markt.
/artikel/erste-bank-und-sparkassen-digitalisieren-kreditkarte
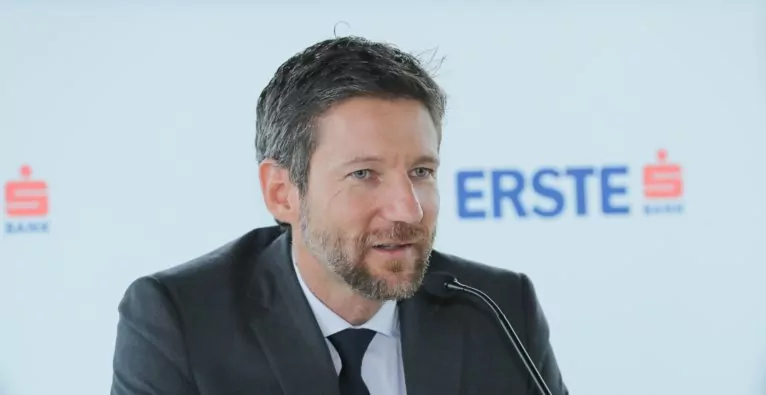
Thomas Schaufler (c) Erste Group

„Wir haben maximale Sicherheit und Nutzerfreundlichkeit beim Bezahlen mit dem Handy auf ein neues Level gehoben“, sagt Thomas Schaufler, Privatkundenvorstand der Erste Bank. Denn ab sofort bietet die Sparkassengruppe ihren Kunden die Möglichkeit, mit ihrem Android-Smartphone weltweit kontaktlos an Bankomatkassen bezahlen oder künftig auch kontaktlos Geld beheben. Dabei wird die bestehende s Mastercard in der George Go App digitalisiert. Somit hat man seine Kreditkarte ident am Handy verfügbar, inklusive persönlichen Limits, Pin-Codes und Ablaufdaten. Der wie bei bisher üblichen Lösungen mühsame Austausche der SIM-Karte entfällt und man kann sofort starten.

+++ Europaweites Echtzeit-Banking: Erste startet Service (mit Einschränkungen) +++

Gewinnt am Ende Goliath?

Banken und Kreditinstitute gerieten in den vergangenen Jahren durch die enorme Innovationskraft von Fintechs unter Druck. Das Fintech Revolut hat beispielsweise bereits etwa 1 Million Kunden, N26 aus Berlin hat im Sommer eine halbe Million Kunden bekannt gegeben. Bei Europas führenden Fintechs ist die Technologie, des kontaktlosen Zahlens und der Geldbehebung mit dem Smartphone, jedoch noch nicht angekommen. Bisher bieten nur große Player wie Apple, Samsung oder auch Google eigene Zahlungsmethoden an, die nach und nach auch den europäischen Markt erobern sollen. Es scheint als ob rund um das Zahlen mit dem Smartphone mittels NFC-Technik, die erste Runde an die Corporates geht.


(c) Erste Group

Die Funktionsweise der digitalen Kreditkarte

Die drei Voraussetzungen zur Nutzung des neuen Services der Erste Bank und Sparkassen sind eine s Mastercard, ein NFC-fähiges Smartphone mit Android ab Version 4.4. und die George Go-App. Die Bezahlung an der Kasse erfolgt dann einfach durch Hinhalten des Smartphones an den NFC-fähigen Bezahlterminal. Die App selbst muss nicht geöffnet sein, sondern das Handy muss nur „aufgeweckt“ und die NFC-Funktion am Handy aktiviert sein. Die s Mastercard wird einmalig beim Einrichten als Standardbezahlmethode in der George Go App definiert. Da Apple die NFC-Schnittstelle in ihren Geräten nicht für Dritte freigibt, ist die Lösung vorerst Smartphone-Nutzern mit dem Betriebssystem Android vorbehalten. Die Erste Bank und Sparkassen setzen bei ihrem neuen Produkt übrigens auf den international bereits bewährten Digitalisierungsservice von Mastercard (MDES). „Wir sind stolz darauf, einen so innovativen Partner für die Österreich-Premiere einer digitalisierten Mastercard gewinnen zu können“, freut sich Gerald Gruber, General Manager von Mastercard Österreich.

Wie steht es um die Sicherheit?

Diese Bezahlrevolution macht die sogenannte HCE-Technologie (Host Card Emulation) möglich. HCE bedeutet, dass eine physische Karte auf einem Android Smartphone digitalisiert wird und einen sogenannten Token erhält. Der Token ist eine eindeutige Referenz zur physischen Karte. Der Vorteil dieser Lösung ist, dass beim Bezahlen keine Kartendaten mehr mit dem Händler ausgetauscht werden und somit der Schaden aus potentiellem Datendiebstahl minimiert werden kann. „Nächstes Jahr werden wir auch andere Kreditkarten sowie die normale Bankomatkarte digitalisieren und so kontaktloses Bezahlen am Handy weiter ausbauen“, erklärt Thomas Schaufler abschließend. (PA/Red)

Deine ungelesenen Artikel:
11.11.2026

Strengere EU-Regeln bei Online-Abos und Marketing: Werbebranche und deutscher Startup-Verband warnen

Die EU-Kommission hat einen Vorschlag für ein Gesetz über digitale Fairness vorgelegt. Dabei sollen Testversionen nicht automatisch zu kostenpflichtigen Abos führen können. Startups, die Trial-Modelle anbieten, brauchen in Zukunft die ausdrückliche Zustimmung der Kund:innen. Iab austria befürchtet durch ein weiteres Gesetz Unklarheiten und unterschiedliche Auslegungen. Der deutsche Startup-Verband sieht eine mögliche finanzielle Belastung für Startups und Scaleups.
/artikel/strengere-eu-regeln-bei-online-abos-und-marketing-werbebranche-und-deutscher-startup-verband-warnen
11.11.2026

Strengere EU-Regeln bei Online-Abos und Marketing: Werbebranche und deutscher Startup-Verband warnen

Die EU-Kommission hat einen Vorschlag für ein Gesetz über digitale Fairness vorgelegt. Dabei sollen Testversionen nicht automatisch zu kostenpflichtigen Abos führen können. Startups, die Trial-Modelle anbieten, brauchen in Zukunft die ausdrückliche Zustimmung der Kund:innen. Iab austria befürchtet durch ein weiteres Gesetz Unklarheiten und unterschiedliche Auslegungen. Der deutsche Startup-Verband sieht eine mögliche finanzielle Belastung für Startups und Scaleups.
/artikel/strengere-eu-regeln-bei-online-abos-und-marketing-werbebranche-und-deutscher-startup-verband-warnen
Fahne der Europäischen Union
Foto: Adobe Stock

Jede:r kennt wohl die Situation: Man bezahlt für ein Abo, das man nie bewusst abgeschlossen hat. Aus einer kostenlosen Testversion rutscht man still und leise in ein kostenpflichtiges Abo. Das soll in Zukunft nicht mehr passieren können. Heute hat die EU-Kommission einen Vorschlag für ein Gesetz über digitale Fairness vorgelegt. De facto handelt es sich um eine Aktualisierung der EU-Verbraucherschutzvorschriften. Man wolle damit sicherstellen, dass Verbraucher:innen „in der EU online das gleiche hohe Schutzniveau genießen wie offline“. Die Werbebranche sieht in dem Vorschlag vor allem neue Rechtsunsicherheiten.

Die wichtigsten Neuerungen

Verboten werde sollen etwa manipulative Marketingtaktiken, sogenannte „Dark Patterns“. Darunter fallen gefälschte Behauptungen, die Kund:innen dazu bewegen, ein Produkt zu kaufen, das sie sonst nicht gekauft hätten. EU-Bürger:innen werden durch Behauptungen wie „Ein Produkt sei schnell ausverkauft“ dazu bewogen. Neben gratis Testversionen wie Trail-Modelle, die sich nicht automatisch in kostenpflichtige Versionen verwandeln dürfen, müssen Abonnements auch einfach zu kündigen sein.

Die EU-Kommission fordert zudem eine transparente Preisgestaltung, insbesondere bei Käufen mit virtuellen In-App-Währungen und bei dynamischen Preisen für Kultur- und Sportveranstaltungen. In virtuellen Warteschlangen wären Unternehmen verpflichtet, den aktuellen Preis in Echtzeit und den höchstmöglichen Preis anzuzeigen. Außerdem sollen unfaire personalisierte Anzeigen und Preise, die sich an Minderjährige richten, eingeschränkt werden.

Ersparnis von jährlich bis zu 13,7 Mrd. Euro

Parallel zum Gesetz über digitale Fairness schlägt die Kommission eine Überarbeitung der Verordnung über die Zusammenarbeit im Verbraucherschutz vor, mit der der Kommission mehr Befugnisse zur direkten Untersuchung und Verhängung von Geldbußen in Großfällen übertragen würden.

In Brüssel erwarte man einen faireren Wettbewerb, „damit Unternehmen mit Vertrauen wachsen und innovativ sein können“. Außerdem will man, dass Verbraucher:innen durch die Überarbeitungen besser geschützt und fairer behandelt werden. EU-Bürger:innen sollen insgesamt bis zu 13,7 Milliarden Euro pro Jahr sparen.

„Fairness entsteht nicht durch eine weitere Schicht an Vorschriften“

Die Werbebranche sieht das anders: „Niemand in unserer Branche stellt infrage, dass Konsument:innen online fair behandelt werden müssen. Aber Fairness entsteht nicht durch eine weitere Schicht an Vorschriften, sondern durch die konsequente Durchsetzung der bestehenden Regeln“, sagt Hannes Wurzwallner, Präsident des iab austria.

Viele der diskutierten Maßnahmen seien bereits im EU-Recht, wie in der DSGVO oder der UGP-Richtlinie, geregelt. Die Vertretung der Digitalwirtschaft betont in einer Aussendung, dass „überschneidende Regelungen aus Sicht des iab austria zu Rechtsunsicherheit, unterschiedlichen Auslegungen in den Mitgliedstaaten und zusätzlichen Belastungen insbesondere für kleine und mittlere Unternehmen führen könnten“ und spricht sich dafür aus, „bestehende Regeln zu evaluieren, bevor neue entstehen“. Bezüglich der „Dark Patterns“ müsse berücksichtigt werden, dass die Bewertung von Interface-Design vom jeweiligen Kontext abhänge.

Deutscher Startup-Verband warnt vor Mehrbelastung 

„Grundsätzlich sind wir für eine Harmonisierung der Regelungen. Es sollten aber die Auswirkungen auf Startups und Scaleups bedacht werden. Sie sind schließlich die, die Innovation in Europa vorantreiben“, sagt AustrianStartups-CEO Hannah Wundsam auf brutkasten-Anfrage. In Deutschland unterstützt man „das Ziel, Verbraucher:innen vor unfairen Praktiken zu schützen, und begrüßt einheitliche Regeln in der EU“, wie der deutsche Startupverband heute mitteilte.

Er warnt jedoch vor einer Mehrbelastung für Startups und Scaleups. “Der Digital Fairness Act darf das Skalieren in Europa nicht verteuern. Startups und Scaleups brauchen Regeln, die Verbraucher schützen und Wachstum zulassen”, kommentiert Christoph J. Stresing, Geschäftsführer des Startup-Verbands. Die laufenden Kosten für Unternehmen werden laut Kommission auf 678 Millionen bis 1,2 Milliarden Euro im Jahr beziffert, wie der Startupverband mitteilte.

Bei Startups for Europe wolle man die europäischen Startup-Organisationen zu dem Thema aufeinander abstimmen. „Im ersten Schritt möchten wir einen paneuropäischen Gesichtspunkt beschließen und vertreten“ sagt Wundsam, die auch im Vorstandsmitglied bei Startups for Europe ist.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf