23.11.2017

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

Die mobile Bezahlrevolution geht mit der Sparkassengruppe, als digitaler Vorreiter, weiter. Denn eine Kreditkarte von Erste Bank und Sparkassen wird nun digital und kommt auf das Smartphone. Im Zuge dessen kommt auch die erste, HCE-basierte Kontaktloszahlung auf den Markt.
/artikel/erste-bank-und-sparkassen-digitalisieren-kreditkarte
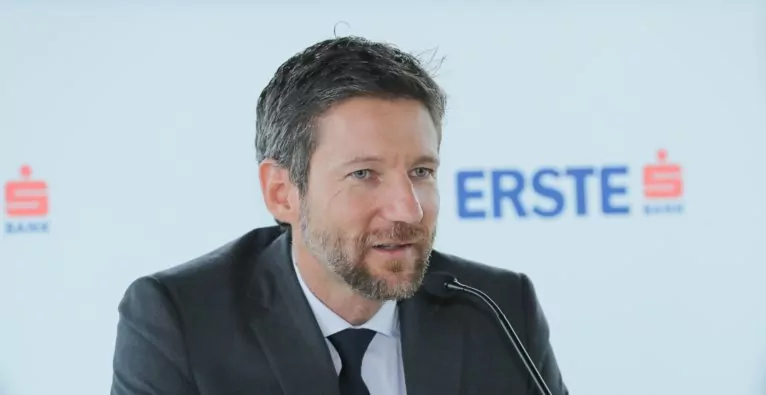
Thomas Schaufler (c) Erste Group

„Wir haben maximale Sicherheit und Nutzerfreundlichkeit beim Bezahlen mit dem Handy auf ein neues Level gehoben“, sagt Thomas Schaufler, Privatkundenvorstand der Erste Bank. Denn ab sofort bietet die Sparkassengruppe ihren Kunden die Möglichkeit, mit ihrem Android-Smartphone weltweit kontaktlos an Bankomatkassen bezahlen oder künftig auch kontaktlos Geld beheben. Dabei wird die bestehende s Mastercard in der George Go App digitalisiert. Somit hat man seine Kreditkarte ident am Handy verfügbar, inklusive persönlichen Limits, Pin-Codes und Ablaufdaten. Der wie bei bisher üblichen Lösungen mühsame Austausche der SIM-Karte entfällt und man kann sofort starten.

+++ Europaweites Echtzeit-Banking: Erste startet Service (mit Einschränkungen) +++

Gewinnt am Ende Goliath?

Banken und Kreditinstitute gerieten in den vergangenen Jahren durch die enorme Innovationskraft von Fintechs unter Druck. Das Fintech Revolut hat beispielsweise bereits etwa 1 Million Kunden, N26 aus Berlin hat im Sommer eine halbe Million Kunden bekannt gegeben. Bei Europas führenden Fintechs ist die Technologie, des kontaktlosen Zahlens und der Geldbehebung mit dem Smartphone, jedoch noch nicht angekommen. Bisher bieten nur große Player wie Apple, Samsung oder auch Google eigene Zahlungsmethoden an, die nach und nach auch den europäischen Markt erobern sollen. Es scheint als ob rund um das Zahlen mit dem Smartphone mittels NFC-Technik, die erste Runde an die Corporates geht.


(c) Erste Group

Die Funktionsweise der digitalen Kreditkarte

Die drei Voraussetzungen zur Nutzung des neuen Services der Erste Bank und Sparkassen sind eine s Mastercard, ein NFC-fähiges Smartphone mit Android ab Version 4.4. und die George Go-App. Die Bezahlung an der Kasse erfolgt dann einfach durch Hinhalten des Smartphones an den NFC-fähigen Bezahlterminal. Die App selbst muss nicht geöffnet sein, sondern das Handy muss nur „aufgeweckt“ und die NFC-Funktion am Handy aktiviert sein. Die s Mastercard wird einmalig beim Einrichten als Standardbezahlmethode in der George Go App definiert. Da Apple die NFC-Schnittstelle in ihren Geräten nicht für Dritte freigibt, ist die Lösung vorerst Smartphone-Nutzern mit dem Betriebssystem Android vorbehalten. Die Erste Bank und Sparkassen setzen bei ihrem neuen Produkt übrigens auf den international bereits bewährten Digitalisierungsservice von Mastercard (MDES). „Wir sind stolz darauf, einen so innovativen Partner für die Österreich-Premiere einer digitalisierten Mastercard gewinnen zu können“, freut sich Gerald Gruber, General Manager von Mastercard Österreich.

Wie steht es um die Sicherheit?

Diese Bezahlrevolution macht die sogenannte HCE-Technologie (Host Card Emulation) möglich. HCE bedeutet, dass eine physische Karte auf einem Android Smartphone digitalisiert wird und einen sogenannten Token erhält. Der Token ist eine eindeutige Referenz zur physischen Karte. Der Vorteil dieser Lösung ist, dass beim Bezahlen keine Kartendaten mehr mit dem Händler ausgetauscht werden und somit der Schaden aus potentiellem Datendiebstahl minimiert werden kann. „Nächstes Jahr werden wir auch andere Kreditkarten sowie die normale Bankomatkarte digitalisieren und so kontaktloses Bezahlen am Handy weiter ausbauen“, erklärt Thomas Schaufler abschließend. (PA/Red)

Deine ungelesenen Artikel:
12.11.2026

530 Mio. US-Dollar: Investments für zwei Münchner Startups

Agile Robots holt sich 500 Millionen US-Dollar Kapital. Währenddessen schließt das Deeptech-Startup SE3 eine Finanzierungsrunde von 30 Millionen US-Dollar ab.
/artikel/530-mio-us-dollar-investments-fuer-zwei-muenchner-startups
12.11.2026

530 Mio. US-Dollar: Investments für zwei Münchner Startups

Agile Robots holt sich 500 Millionen US-Dollar Kapital. Währenddessen schließt das Deeptech-Startup SE3 eine Finanzierungsrunde von 30 Millionen US-Dollar ab.
/artikel/530-mio-us-dollar-investments-fuer-zwei-muenchner-startups
Links Agile-Robots-CEO Zhaopeng Chen mit einem Humanoiden und rechts die SE3-Technologie im Einsatz | (c) Agile Robotics / SE3 / Canva

„Unsere Vision ist, dass intelligente Roboter überall auf der Welt in Fabriken und Lagern mit Menschen zusammenarbeiten“, mit diesen Worten verkündet Zhaopeng Chen, Gründer und CEO von Agile Robots, eine Finanzierungsrunde von 500 Millionen US-Dollar. Angeführt wurde die Serie-F-Runde von der SoftBank Group. Weitere Investoren kommen aus der Automobilindustrie, der künstlichen Intelligenz sowie der Digital- und Industrietechnologie, darunter etwa Nvidia, die Hitachi Group und T.Capital. Insgesamt steigt das eingeworbene Kapital des Münchner Scaleups auf zwei Milliarden US-Dollar. Die Bewertung des Unternehmens beträgt nun 8,5 Milliarden US-Dollar.

Kapital für internationales Wachstum

„Wir bringen Physical AI aus dem Labor in die Industrie, sei es in der Logistik, der Automobil- und Elektronikbranche oder der Fertigung. Mit der neuen Finanzierung können wir schneller international wachsen, unsere Präsenz in wichtigen Märkten ausbauen und unsere Produktionskapazitäten erweitern“, sagt Chen. Man wolle vor allem seine Präsenz in den USA stärken und die Entwicklung neuer Robotikanwendungen beschleunigen.

Agile Robots entwickelt humanoide und mobile Roboter, Roboterarme und -hände sowie die Software und KI-Modelle, die sie steuern. Dadurch können Industrieunternehmen auch Aufgaben automatisieren, für die bisher menschliches Fingerspitzengefühl und Urteilsvermögen nötig waren. 

30 Millionen US-Dollar für Europas Verteidigung

Ebenfalls eine Finanzierungsrunde in Millionenhöhe, wenn auch nicht in der Größenordnung von Agile Robots, sicherte sich das Münchner Startup SE3. In einer Serie-A-Finanzierungsrunde lukrierte die Deeptech-Firma 30 Millionen US-Dollar. Accel führte die Runde an, mit Beteiligung von Keen, Lakestar und Seedcamp.

„Die Finanzierung dient dem Ausbau der Entwicklungs-, Vertriebs- und Betriebsteams von SE3, um für die Erfüllung weiterer Aufträge im Zuge des Unternehmenswachstums gerüstet zu sein“, schreibt das Unternehmen auf seiner Webseite. Neben der Stärkung der Präsenz in Deutschland und der Ukraine eröffnet SE3 auch ein Büro in Großbritannien und plant die weitere Expansion in Europa.

Das Münchner Unternehmen arbeitet daran, Sensordaten in räumliches Verständnis umzuwandeln, sodass Maschinen autonom arbeiten können. SE3 entwickelt seine Technologie für komplexe Umgebungen, in denen Systeme zuverlässig funktionieren müssen, auch bei Störungen der Satellitennavigation. Das Startup konzentriert sich primär auf die europäische Verteidigung. Dieser Sektor bleibt vorerst der Schwerpunkt. Ab 2027 sollen Robotik, Katastrophenschutz und andere zivile Anwendungen für anspruchsvolle Umgebungen erforscht werden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf