16.06.2021

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

Mitarbeiterbeteiligungen sind für Startups in Deutschland aufgrund steuerlicher Verbesserungen künftig attraktiver. Warum in Österreich deshalb akuter Handlungsbedarf besteht, beleuchten die Experten von Ecovis im Gastkommentar.
/artikel/dtl-neue-steuerregeln-startup-mitarbeiterbeteiligungen
Mitarbeiterbeteiligung
© Adobe Stock/Studio Romantic

In Deutschland wurde die Besteuerung von Mitarbeiterbeteiligungen reformiert. Damit für Österreich kein Standortnachteil entsteht, muss nun auch hierzulande rasch gehandelt werden. Nachfolgend sind die wesentlichen Aspekte der Änderungen sowie die Gründe für den Call for Action in der Alpenrepublik zusammengefasst.

1. Das steuerliche Dilemma mit Mitarbeiterbeteiligungen

Unabhängig davon, ob der Beteiligungserwerb mittels Anteilsabtretung oder Kapitalerhöhung erfolgt, kann es aufgrund einer verbilligten oder unentgeltlichen Anteilsgewährung bei den Begünstigten, die Dienstnehmer sind, zu einem geldwerten Vorteil (Verkehrswert der gewährten Anteile abzüglich eines allfälligen Kaufpreises) in der Form eines steuerpflichtigen Sachbezuges kommen.

Das bedeutet, dass im Zeitpunkt der Anteilsgewährung ohne Cash-Zufluss unter Umständen hohe Steuerbeträge und Lohnabgaben abgeführt werden müssten, obwohl Beteiligungen an Startups zu diesem Zeitpunkt oftmals einem entsprechenden Werthaltigkeitsrisiko ausgesetzt sind. Dazu kommt, dass oft weder das Startup noch der Begünstigte über die notwendige Liquidität verfügen, um die entsprechenden Abgaben zu bezahlen (man spricht in diesen Fällen auch von „dry income“).

Im schlimmsten Fall wird im Zeitpunkt der Anteilsgewähr von einem geldwerten Vorteil ausgegangen, letztendlich schafft das Startup aber den Durchbruch nicht, sodass der erhoffte Liquiditätszufluss nicht eintritt. Den Mitarbeiter würde somit ein doppeltes Risiko treffen: einerseits eine Vorabbesteuerung ohne Cash-Zufluss und andererseits ein zu niedriger Cash-Zufluss im Hinblick auf den ursprünglich besteuerten geldwerten Vorteil.

Völlig ausgeklammert wird dabei auch noch die Bewertungsproblematik von Startups. Der Geschäftsidee eines Startups kann im „best case“ der wirtschaftliche Durchbruch gelingen und zu einer enormen Steigerung des Unternehmenswertes führen. Nicht ausgeschlossen werden kann jedoch auch eine genau gegenteilige Entwicklung, nämlich der „Flop“ einer Geschäftsidee bis hin zur Einstellung der unternehmerischen Tätigkeit (z.B. Liquidation des Startups) und dem Totalverlust. Im Vergleich zu bereits langfristig bestehenden Unternehmen tragen die Begünstigten eines Mitarbeiterbeteiligungsprogrammes eines Startups daher ein wesentlich höheres Risiko hinsichtlich der künftigen Wertentwicklung. Anhand dieser Bandbreite zeigt sich, dass die Wertfindung der Komponente für die Chance auf eine künftige Wertsteigerung zum Zeitpunkt der Anteilsgewährung mitunter schwierig sein kann und zu Diskussionen mit der Finanzverwaltung führen kann. Zumal das Finanzamt den Fall erst später prüft und dann die tatsächliche Entwicklung kennt und unterstellt, dass diese Entwicklung damals schon absehbar war.

2. Neue attraktive Rahmenbedingungen für Mitarbeiterbeteiligungen in Deutschland

Höhere Steuerfreibeträge und zwölf Jahre Steuerpause

Ab 1.7.2021 gibt es steuerliche Erleichterungen, die gerade für Start-ups und junge Unternehmen attraktiv sind. Der jährliche Freibetrag für die Übernahme von Firmenanteilen durch Mitarbeiter steigt von 360 Euro auf 1.440 Euro. Der übersteigende geldwerte Vorteil aus der Mitarbeiterbeteiligung bleibt zunächst zeitlich befristet steuerfrei, d.h. der geldwerte Vorteil wird zwar im Zuge der unentgeltlichen bzw. verbilligten Gewährung der Mitarbeiterbeteiligung ermittelt, die Lohnsteuer wird jedoch noch nicht erhoben. Die Sozialversicherungsbeiträge hingegen unterfallen keiner vorteilhaften Behandlung außer die Beitragsbemessungsgrenzen werden überschritten. Begünstigt werden ausschließlich Vermögensbeteiligungen iSd § 2 Abs. 1 Nr. 1 Buchst. a, b, f bis l und Abs. 2 bis 5 des 5. dVermBG, darunter fallen Aktien, GmbH-Beteiligungen, gewissen Wandelschuldverschreibungen, Genussrechte und stille Beteiligungen.

Von dieser Neuregelung profitieren aber nur junge KMUs. Unter jungen KMUs versteht der deutsche Gesetzgeber Unternehmen, die die folgenden Voraussetzungen erfüllen:

  • die Unternehmensgründung liegt nicht mehr als zwölf Jahre zurück
  • die EU-Kriterien für KMUs werden erfüllt (Vollzeitbeschäftigte < 250 und Jahresumsatz ≤ EUR 50 Mio bzw Jahresbilanzsumme ≤ EUR 43 Mio)

Die Vorteile werden ferner nur dann gewährt, sofern die unentgeltliche oder verbilligte Überlassung von Vermögensbeteiligungen zusätzlich zum ohnehin geschuldeten Arbeitslohn überlassen wird.

Ab wann die Steuer zuschlägt

Die Besteuerung wird in folgenden Fällen nachgeholt:

  • nach dem Verstreichen von 12 Jahren seit der Einräumung der Mitarbeiterbeteiligung oder
  • der Mitarbeiter überträgt oder verschenkt seine Beteiligung ganz oder teilweise oder
  • die Gesellschaft wird liquidiert oder
  • die Vermögensbeteiligung wird in ein Betriebsvermögen eingelegt, oder
  • der Mitarbeiter verlässt das Unternehmen (in diesem Fall gibt es aber eine äußerst attraktive Ausnahme: Übernimmt der Arbeitgeber die bisher nicht festgesetzte Lohnsteuer zum Ende des Arbeitsverhältnisses, dann führt dies zu keinem weiteren geldwerten Vorteil, welcher normalerweise bei Nettolohnvereinbarungen entsteht)

Hinweis: Findet ein Betriebsübergang iSd § 613a dBGB statt, so fällt dies nicht unter eine schädliche Maßnahme, die eine Besteuerung bewirkt.

Weitere Vorteile

Durch § 19a Abs. 1 dEStG-E wird eine etwaige Festsetzungsverjähung und damit auch die Stundungszinsen vermieden.

Daneben gibt es eine maßgebliche Begünstigung hinsichtlich einer möglichen negativen Wertentwicklung: Ist der gemeine Wert der Beteiligung abzüglich geleisteter Zuzahlungen des Mitarbeiters im Zeitpunkt der vorzunehmenden Besteuerung unter den ursprünglich nicht besteuerten geldwerten Vorteil gesunken, so unterliegt nur der (dann geringere) gemeine Wert der Beteiligung im Besteuerungszeitpunkt abzüglich einer geleisteten Zuzahlung der Besteuerung. Diese lohnsteuermindernde Wirkung entfällt nur dann, wenn die Wertminderung der Vermögensbeteiligung nicht auf eine betriebliche Maßnahme zurückzuführen ist oder diese auf einer gesellschaftsrechtlichen Maßnahme (insbesondere Ausschüttung oder Einlagerückgewähr) beruht. Kursgewinne unterliegen nur hinsichtlich des § 32d Abs. 1 dEStG bzw. des Teileinkünfteverfahrens der Besteuerung.

Ein weiteres Zuckerl hat der deutsche Gesetzgeber eingebaut: Halten Mitarbeiter die Mitarbeiterbeteiligung mindestens 3 Jahre, dann kommen Mitarbeiter mit Beteiligungen in den Genuss einer Fünftel-Regelung. Nur ein Fünftel des geldwerten Vorteils wirkt sich auf den progressiven Steuersatz aus. Somit profitieren die Mitarbeiter von einem günstigeren Steuersatz.

3. Rahmenbedingungen für Mitarbeiterbeteiligungsprogramme in Österreich – es gibt Handlungsbedarf („Call for Action“)

Unsere deutschen Nachbarn sind jetzt wirklich ordentlich „vorgeprescht“, nicht alle Themen wurden dabei angegangen (das schwierige Bewertungsthema bleibt), durch die Möglichkeit der Steuerstundung (max. 12 Jahre) und der begünstigten Besteuerung (Behaltedauer von 3 Jahren vorausgesetzt) wurde die Wichtigkeit dieses Themas für die Startup-Welt aber in Deutschland erkannt.

Auch die Möglichkeit, allfälliger Wertreduzierungen in den Folgejahren steuerlich berücksichtigen zu können, klingt vielversprechend.

Vor diesem Hintergrund führt eine Schlechterstellung von Startups und deren Mitarbeitern im Vergleich zu unmittelbar angrenzenden Nachbarländern wie Deutschland zu einem nicht gerechtfertigten Standortnachteil für Österreich. Nachdem der österreichische Gesetzgeber bislang noch nicht aktiv geworden ist, besteht ein dringender Handlungsbedarf, um derartige Standortnachteile zu vermeiden.

Dieser Gastbeitag wurde von David Gloser und Christoph Puchner, beide Partner bei Ecovis Austria sowie Martin Liepert und Carmen Hartlaub, beide Ecovis München. ECOVIS Austria & Deutschland betreuen zahlreiche Startups und verfügen über langjährige Erfahrung in der Startup-Beratung.

Deine ungelesenen Artikel:
21.10.2026

Biotech Summit Austria: Der Wille zum Champion ist da – das Kapital noch nicht

Kommentar: Karin Hofelich war beim Biotech Summit Austria in Innsbruck und fragt: Kommt das Geld aus dem neuen Dachfonds auch bei Biotech-Unternehmen an?
/artikel/biotech-summit-austria-der-wille-zum-champion-ist-da-das-kapital-noch-nicht
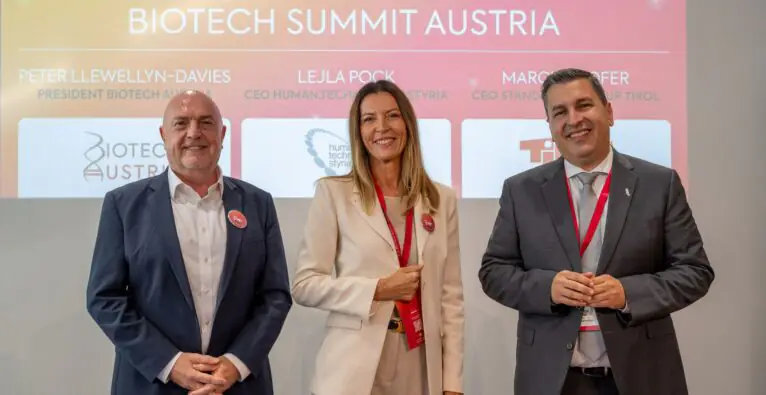
V.l.n.r.: Peter Llewellyn-Davies (Präsident BIOTECH AUSTRIA), Lejla Pock (CEO Human.technology Styria), Marcus Hofer (CEO Standortagentur Tirol) © BIOTECH AUSTRIA

Rund 250 Teilnehmer:innen aus zwölf Ländern, zwei Tage in Innsbruck, ein Motto: „Start up, Scale up, Step up!“ Mit vielen neuen Kontakten und einem guten Gefühl bin ich nach Hause gefahren und mit einer offenen Frage: Die österreichische Biotech-Branche ist so gut vernetzt wie nie, aber woher kommt  künftig das Geld, damit aus exzellenter Forschung Unternehmen werden, die in Europa groß werden?

Am Wissen fehlt es nicht. Ob Europa in der Biotechnologie mitspielt, entscheidet sich an der Finanzierung der Wachstumsphase.

Europa zwischen den USA, Golfstaaten und China

Der Schwerpunkt des Summits lag auf dem Scaleup, also auf dem Schritt vom Startup zum international wachsenden Unternehmen.

Ein Bild für die Zukunft der Pharmatrends zeichnete Claudio Albrecht, ehemaliger CEO der Stada AG. Er sprach darüber, wie Geopolitik, neue Technologien und sich wandelnde Gesundheitssysteme die Pharmaindustrie bis 2035 prägen könnten. Besonders hervorgehoben hat er dabei die Transformation Chinas von einer Service-Industrie zu einem Innovationsmotor sowie die Dynamik in den Golfstaaten. Europa widmete er keine eigene Folie in seiner Präsentation, was vom Publikum hinterfragt wurde. Es wirft die Frage auf, welchen Stellenwert Europa künftig im globalen Wettbewerb überhaupt noch spielen wird.

(c) Hofelich – Claudio Albrecht gab einen Ausblick in die Zukunft.

 Ein Champion, der nicht auswandern muss

Den Gegenentwurf lieferte Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB) und ehemaliger Bundeskanzler. Besonders in Erinnerung geblieben ist mir vor allem ein Satz: „The next champion should not need to leave Europe in order to become a global champion.“ 

(c) Hofelich – Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB).

Das Ziel ist ambitioniert und gerade in der Biotechnologie bislang schwer erreichbar. Entwicklungszyklen dauern hier i. d. R. mehr als ein Jahrzehnt. 

Der Startup- & Scaleup-Dachfonds: eine gute Nachricht mit Fragezeichen

Für die Branche besonders interessant war die Diskussion über den geplanten österreichischen Dachfonds. Stefan Haubner, Founding Partner bei APEX Ventures, widmete sich der Frage, ob Europa ein eigenes Modell für Venture Capital braucht. Dabei ging es auch um den österreichischen Fund-of-Funds. 

Der Dachfonds soll Anfang 2027 starten. Der Staat steuert 100 Mio. Euro bei, institutionelle Investoren sollen weitere 400 Mio. Euro bringen. Das ist ein wichtiges Signal. Weil es ein Dachfonds ist, investiert er aber nicht direkt in Unternehmen, sondern in andere Fonds.

Wie viel von diesem Geld tatsächlich bei Biotech-Unternehmen ankommt, ist derzeit offen.

Life Sciences brauchen Investoren mit Fachwissen und langem Atem. Davon gibt es in Österreich nur wenige. Wenn der Dachfonds vor allem in Generalisten-Fonds fließt, könnte die Biotechnologie leer ausgehen.

Tirol zeigt, wie Standortarbeit aussieht

Auch organisatorisch war der Summit ein Vorzeigeprojekt. Veranstaltet wurde der Summit von BIOTECH AUSTRIA, Human.technology Styria und der Standortagentur Tirol. Vor Ort vertreten waren Peter Llewellyn-Davies, Präsident von BIOTECH AUSTRIA, Marcus Hofer, CEO der Standortagentur Tirol, und Lejla Pock, CEO von Human.technology Styria. Äußerst charmant moderiert hat Damita Pressl.

Die Villa Blanka hoch über Innsbruck bot eine außergewöhnliche Kulisse; ebenso das Gala-Dinner am Abend in der Rooftop-Bar des Hotels aDLERs. Begeistert zeigten sich auch die Teilnehmer:innen, die am Vortag im Rahmenprogramm die Skisprungschanze Bergisel besichtigt hatten. Ich selbst habe mir am Dienstagmorgen den Health Hub Tirol angesehen. Das Technologiezentrum ist seit knapp einem Jahr in Betrieb und bietet noch freie Flächen. Das ist die Art Standortpolitik, die wirkt: Infrastruktur, Netzwerk und ein Treffpunkt, an dem Forschung, Investor:innen und Politik tatsächlich ins Gespräch kommen.

Was es jetzt braucht

Der Summit hat gezeigt, dass die Branche sich der Herausforderungen bewusst ist und weiß, was zu tun ist.

Der nächste Champion muss nicht auswandern. Aber dafür muss das Kapital vor Ort stärker mobilisiert werden. 

Der fünfte Biotech Summit Austria findet am 21. und 22. Oktober 2027 in Graz statt. Bis dahin wissen wir mehr darüber, ob der Dachfonds auch der Biotechnologie hilft.


Disclaimer: Karin Hofelich ist Life Science Lead beim brutkasten-Schwestermagazin VentureCapital. Das VC Magazin war Medienpartner des Summits.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang