20.02.2023

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss

Gastbeitrag. Die EU hat einen neuen Rechtsrahmen für die Beaufsichtigung von IT-Systemen beschlossen. Welcher Folgen dieser hat, erläutern Markus Aigner und Helena Nyikos von der Anwaltssozietät Wolf Theiss.
/artikel/dora-verordnung
Markus Aigner und Helena Nyikos
Markus Aigner und Helena Nyikos | Foto: Wolf Theiss / Adobe Stock (Hintergrund)

Mit der am 16. Jänner 2023 in Kraft getretenen Verordnung über die digitale operationale Resilienz im Finanzsektor (Digital Operational Resilience Act, kurz DORA), hat die Europäische Union ein einheitliches europäisches Aufsichtsregime zur Gewährleistung der Funktionsfähigkeit von Informations- und Kommunikationstechnologie-Systemen (IKT) im Finanzsektor erlassen. Dieser weist derzeit eine starke Abhängigkeit von IKT Systemen auf, wobei die fortschreitende Digitalisierung eine noch intensivere Einbindung von IKT erwarten lässt.

Mit DORA wurde nun ein Rahmenwerk zur Überprüfung sowie Beaufsichtigung von IKT-Systemen im Finanzsektor eingeführt, welches primär darauf abzielt, einheitliche Bestimmungen für Finanzunternehmen festzulegen. Dadurch soll europaweit die IKT-Sicherheit gestärkt sowie IKT- und Cybersicherheitsrisiken entgegengewirkt werden. Die Bestimmungen der Verordnung sind allerdings erst ab 17. Jänner 2025 anwendbar, womit der Finanzbranche noch ausreichend Vorbereitungszeit bleibt.

Worauf sich die Finanzbranche jetzt einstellen muss

Doch worauf muss sich die Finanzbranche jetzt einstellen, welche Anpassungen sind notwendig und sind ausschließlich Finanzdienstleister erfasst?

DORA teilt sich im Wesentlichen in die Abschnitte IKT-Risikomanagement, Behandlung, Klassifizierung und Berichterstattung IKT-bezogener Vorfälle, Testen der digitalen operationalen Resilienz, Management des IKT-Drittparteienrisikos sowie administrative Bestimmungen.

Die Europäische Union hat den Adressatenkreis, welcher unter dem Sammelbegriff „Finanzunternehmen“ zusammengefasst wird, bewusst weit gefasst, um u.a. sowohl den klassischen Finanzmarkt (z.B. Kreditinstitute, Zahlungsinstitute und Wertpapierfirmen), die Versicherungsbranche, aber auch alternative Finanzierungsanbieter (Crowdfunding und Krypto-Dienstleister) zu verpflichten. Beachtenswert dabei ist, dass auch IKT-Unternehmen selbst in den Anwendungsbereich der Verordnung fallen. Dieser Schritt wurde bewusst gewählt, da die Europäische Union die Auslagerung (das „Outsourcing“) spezifisch in der Verordnung adressiert und offenbar auch als eigenes Risikofeld betrachtet.

Ein wesentlicher Eckpfeiler von DORA ist der Grundsatz der Verhältnismäßigkeit, gemäß dem Finanzunternehmen die Vorgaben angepasst an ihre Größe, ihr Risikoprofil sowie die Komplexität ihrer Tätigkeit umzusetzen bzw. anwenden müssen. Damit sollen u.a. überschießenden Verpflichtungen für kleinere Unternehmen vermieden werden.

Darüber hinaus können viele der Verpflichtungen innerhalb eines Konzerns sowie auch an externe Dritte ausgelagert werden. Die Letztverantwortung verbleibt allerdings immer beim Management des Finanzunternehmens.

Aufbau von IKT-Risikomanagementstrukturen

Finanzunternehmen sind verpflichtet eine umfassende interne IKT-Risikomanagement und -kontrollstruktur zu errichten, welche insbesondere einen Verantwortlichen für die Überwachung von ausgelagerten IKT-Dienstleistungen, eine Fortbildungsverpflichtung des Managements, aber auch Pläne für den Umgang mit IKT-Vorfällen und die Eindämmung von Schäden bzw. die Fortführung des Finanzunternehmens im Falle eines IKT-Vorfalls vorzusehen hat. Darüber hinaus müssen Finanzunternehmen im Rahmen ihres Gesamtrisikomanagements einen IKT-Risikomanagementrahmen erstellen und dokumentieren. Dieser soll dazu dienen Risiken zu erkennen und zu minimieren. Der Rahmen ist mindestens einmal jährlich zu überprüfen und anzupassen.

Generell besteht die Verpflichtung für angemessenen Schutz der IKT-Systeme zu sorgen, sämtliche verwendeten Systeme, Protokolle und Tools auf dem neuesten Stand zu halten und die IKT-Systeme laufend zu überwachen sowie potentielle Risiken zu identifizieren. Daneben müssen angemessene Back-ups und Methoden zur Wiedergewinnung und Wiederherstellung von Daten etabliert werden, wobei Zentralverwahrer einen zusätzlichen „Ausweichstandort“ haben müssen, der im Bedarfsfall die Geschäftsabwicklung übernehmen kann.

Was tun, wenn die IKT-Systeme beeinträchtigt werden?

Sollte es zu einem IKT-Vorfall kommen, der erhebliche Auswirkungen auf die Systeme eines Finanzunternehmens hat, unterliegt dieses umfassenden Meldeverpflichtungen gegenüber der für das Finanzunternehmen zuständigen Aufsichtsbehörde – für Österreich in der Regel die Finanzmarktaufsichtsbehörde (FMA). Darüber hinaus bestehen, sofern finanzielle Interessen von Kunden betroffen sind, ebenso gegenüber diesen Meldeverpflichtungen. Auf freiwilliger Basis können auch Cyberbedrohungen gemeldet werden.

„Stresstests“ für die IT

Ein Herzstück von DORA bilden die bedrohungsorientierten Penetrationstests (Threat-Led Penetration Testing – kurz TLPT). Finanzunternehmen werden verpflichtet, ihre IKT-Systeme regemäßigen Stresstests zu unterziehen, um etwaige Schwächen und Lücken aufzudecken sowie die Abläufe bei Beeinträchtigungen der IKT-Infrastruktur zu üben.

Das Konzept von Stresstests ist dem Aufsichtsrecht allerdings nicht fremd. Im Bereich der Kapitalvorschriften wurden schon also Folge der Bankenkrise 2008 die medial immer wieder präsenten Bankenstresstests eingeführt, bei denen das Kapital der Banken auf Krisenresistenz getestet wird. In Branchen, die mit sensiblen Daten arbeiten, ist die Beauftragung von professionellen Hackern zur Überprüfung der eigenen Sicherheitssysteme ohnedies bereits weit verbreitet.

Die Umsetzung dieser Vorgaben dürfte daher für die meisten Unternehmen unproblematisch sein. Auf IT-Sicherheit bzw. professionelle Hackerangriffe spezialisierte Unternehmen dürften von DORA jedenfalls profitieren.

IKT-Outsourcing

Ein weiteres Kernstück von DORA stellt das Risikomanagement von ausgelagerten IKT-Leistungen dar. Die Europäische Union hat die Definition des „IKT-Drittdienstleisters“ dabei bewusst weit gefasst, um das Outsourcing von IKT-Leistungen im Finanzbereich möglichst umfassend in den Anwendungsbereich der Verordnung mitaufzunehmen. Darunter fallen z.B. auch die Cloud Anbieter und Entwickler von Banking-Apps.

Das neue Rahmenwerk sieht weitgehende Verpflichtungen für die laufende Überprüfung von Drittdienstleistern sowie verpflichtende Vertragsbestandteile und Mindeststandards für Verträge mit IKT-Drittdienstleistern vor. Geplante Neuabschlüsse von Outsourcing-Verträgen sind der Aufsichtsbehörde anzuzeigen, sofern sich diese auf kritische oder wichtige IKT-Leistungen beziehen. Weiters müssen Finanzunternehmen Notfallpläne erstellen, die eine Wiedereingliederung von ausgelagerten IKT-Leistungen in die eigenen Strukturen ermöglicht und die Betriebsstabilität im Falle des Wegfalls des IKT-Drittdienstleisters sichert.

Beachtenswert ist in diesem Zusammenhang die Unterwerfung von als kritisch eingestuften IKT-Drittdienstleistern – das sind Unternehmen, die für die Funktionsfähigkeit von Finanzunternehmen wesentliche Leistungen anbieten – unter die Aufsicht der Aufsichtsbehörden. Dies stellt sowohl für die betroffenen IKT-Unternehmen, als auch für die Behörden eine große Umstellung dar, da insbesondere letztere hierfür vermehrt technisches Know-how aufbauen werden müssen.

Befugnisse der Aufsichtsbehörden

Den Aufsichtsbehörden werden umfangreiche Prüfungsbefugnisse eingeräumt, welche von klassischen Auskunftsrechten über Inspektionen, Vor-Ort-Prüfungen bis hin zu Vorladungen sowie Befragungen reichen.

Die vorgesehenen Strafen sehen u.a. Zwangsgelder in Höhe von bis zu 1 PRozent des weltweiten Tagesumsatzes (pro Tag!) sowie eine Veröffentlichung der Verstöße (Naming and Shaming) vor.

Grundsätzlich sind die Durchsetzungsbestimmungen aber weitestgehend von den Mitgliedstaaten selbst festzulegen und können auch strafrechtliche Konsequenzen umfassen.

Ausblick

Mit DORA hat der europäische Gesetzgeber ein umfassendes und sowohl für Finanzunternehmen als auch die Aufsichtsbehörden herausforderndes Regelwerk geschaffen. Ob dieses für mehr IKT-Sicherheit und Stabilität sorgen und größere Ausfälle im Finanzmarkt vermeiden wird, bleibt allerdings abzuwarten. Dass IKT-Systeme nunmehr regelmäßig verpflichtend durchleuchtet werden müssen, ist aber jedenfalls zu begrüßen, auch wenn dies weitestgehend bereits der gelebten Praxis entspricht.


Über die Autor:innen

Markus Aigner ist Banking & Finance Senior Associate bei der Anwaltssozietät Wolf Theiss. Helena Nyikos ist Banking & Finance Legal Trainee bei Wolf Theiss.

Deine ungelesenen Artikel:
17.09.2026

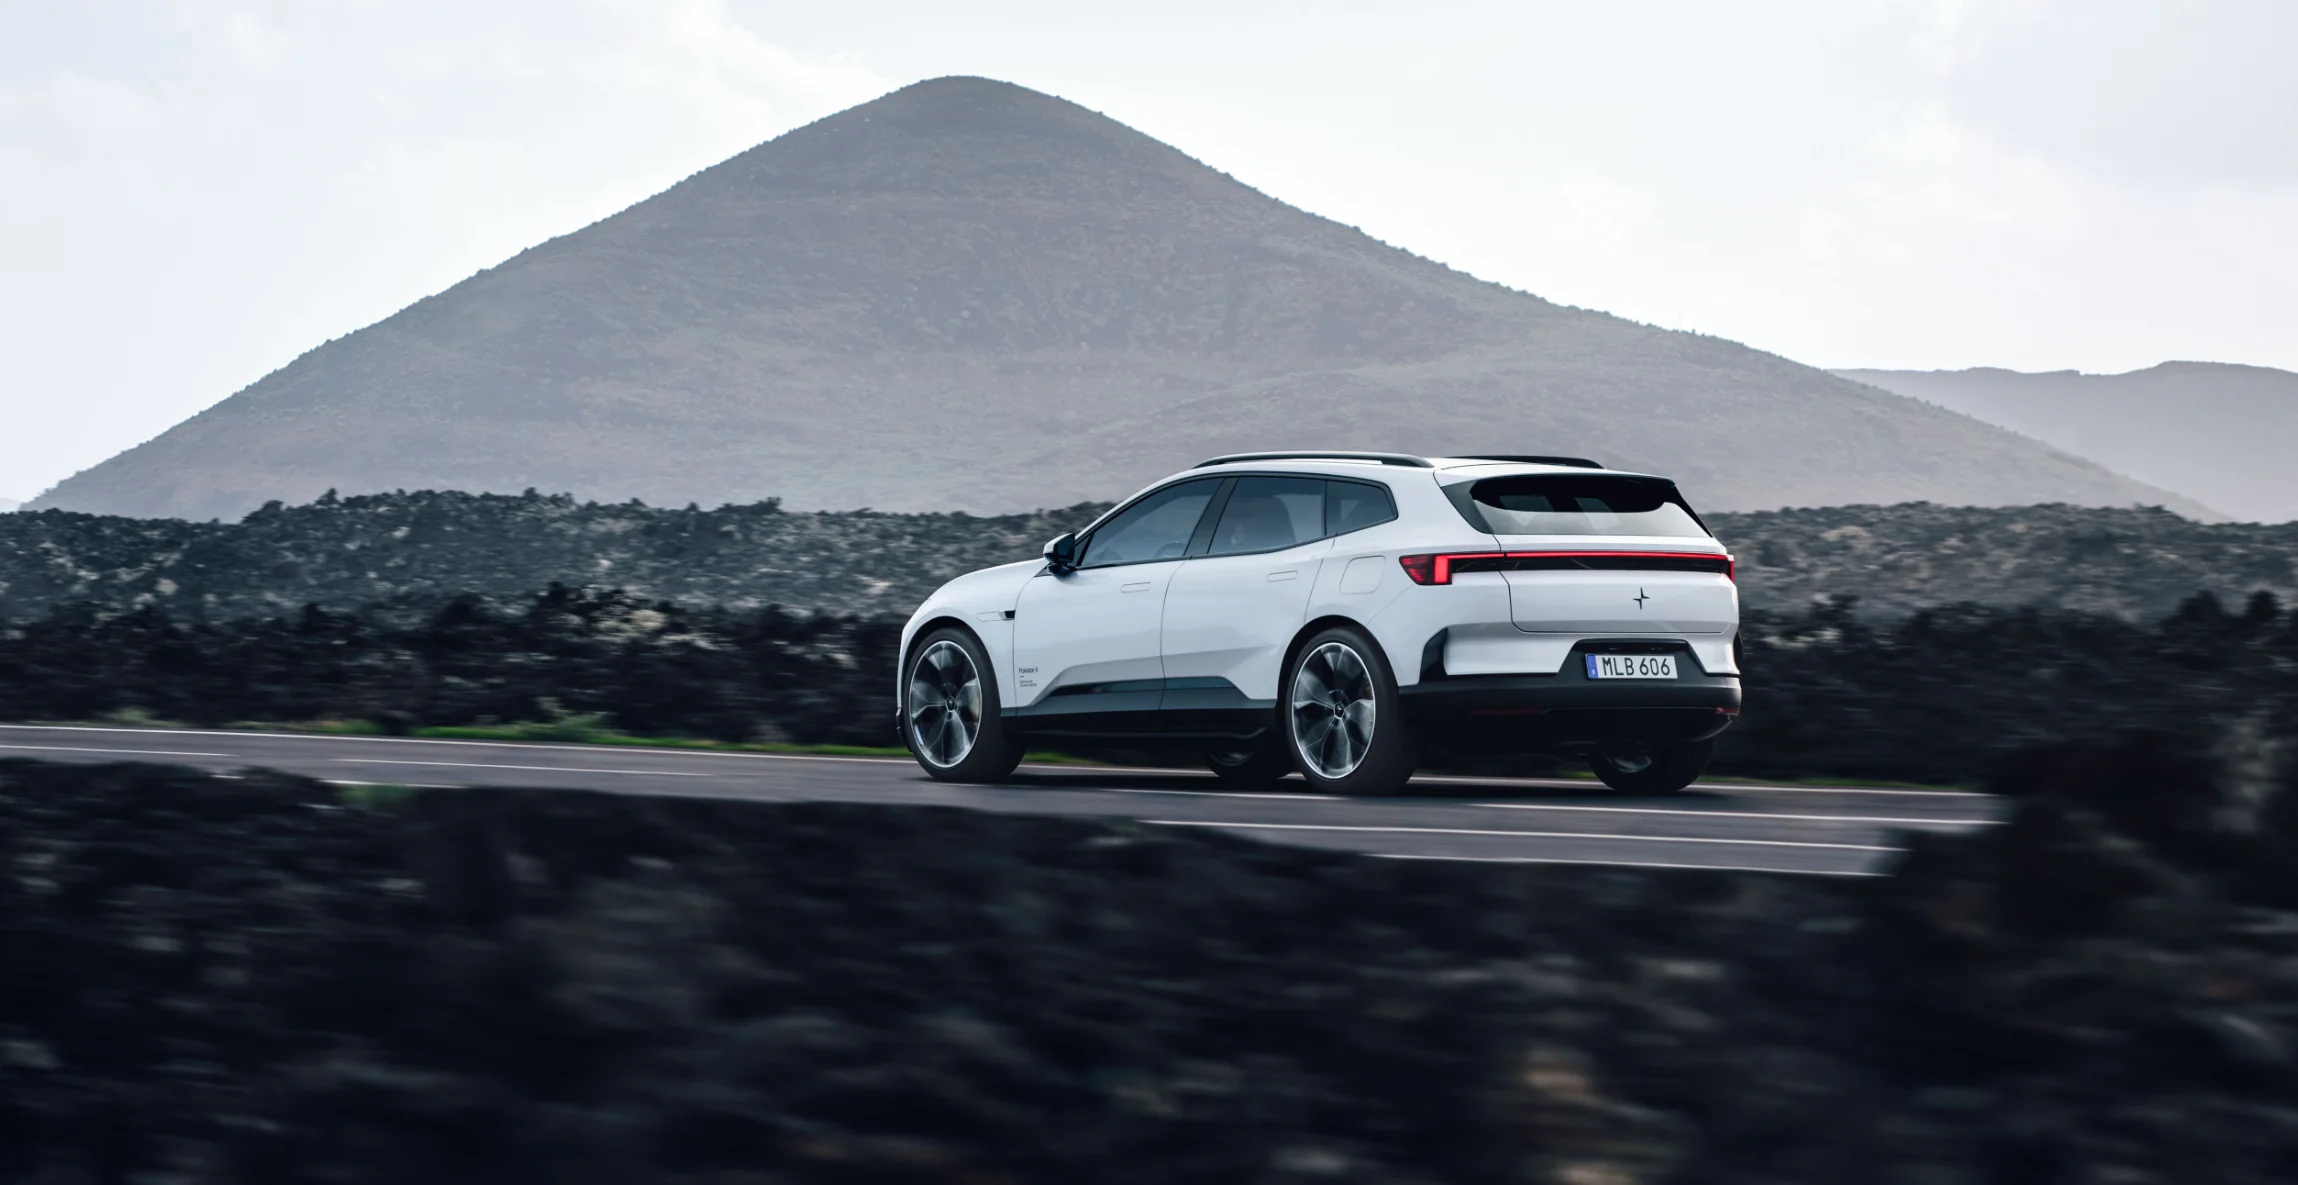
Wie der Polestar 4 SUV Design und Effizienz vereint

Zwischen skandinavischer Ästhetik, wirtschaftlicher Attraktivität und planbaren Betriebskosten: Der Polestar 4 SUV soll sowohl Privatkund:innen als auch Unternehmen überzeugen.
/artikel/wie-der-polestar-4-suv-design-und-effizienz-vereint
17.09.2026

Wie der Polestar 4 SUV Design und Effizienz vereint

Zwischen skandinavischer Ästhetik, wirtschaftlicher Attraktivität und planbaren Betriebskosten: Der Polestar 4 SUV soll sowohl Privatkund:innen als auch Unternehmen überzeugen.
/artikel/wie-der-polestar-4-suv-design-und-effizienz-vereint
Der neue Polestar 4 SUV | (c) Polestar

Mit dem Polestar 4 SUV bringt der schwedische Elektroauto-Hersteller ein Modell auf den Markt, das die Markenphilosophie „Pure Progressive Performance“ konkret auf die Straße übersetzen soll. Der Polestar 4 SUV richtet sich an ein anspruchsvolles Publikum: Privatkund:innen sollen durch sportliche Performance, Alltagstauglichkeit und klares Design überzeugt werden, Entscheidungsträger:innen und Fuhrparkverantwortliche zusätzlich durch wirtschaftliche Berechenbarkeit und geringe Gesamtkosten.

Skandinavischer Minimalismus, funktionale Ästhetik und hohe Performance

Der vollelektrische Polestar 4 SUV zeichnet sich durch eine reduzierte Formensprache und hohe Funktionalität aus. Statt auf optische Überladung oder überflüssige Dekorelemente setzt die Marke auf skandinavischen Minimalismus. Als prägende Designmerkmale kommen etwa rahmenlose Außenspiegel sowie versenkbare Türgriffe zum Einsatz, die neben dem visuellen Erscheinungsbild auch den Luftwiderstandsbeiwert (cw-Wert) des Fahrzeugs optimieren.

(c) Polestar

Im Innenraum folgt das Fahrzeug dem Konzept der sogenannten „Quiet Luxury“. Das Cockpit überzeugt durch ein auf das Wesentliche reduziertes, intuitives Bedienkonzept, das Ablenkungen während der Fahrt minimiert. Bei der Wahl der Materialien setzt das schwedische Designteam zudem auf emissionsarme Materialien wie maßgestricktes Textil aus recyceltem PET und rückverfolgbares Leder. Maßnahmen wie diese sorgen dafür, dass der Polestar 4 SUV einen der niedrigsten CO2-Fußabdrücke im Portfolio aufweist.

Und natürlich spielt das Auto auch in Sachen Performance oben mit: Je nach Variante hat es bis zu 544 PS bei einer Beschleunigung von 0 auf 100 Stundenkilometer in 3,9 Sekunden und bis zu 630 Kilometer Reichweite. Das alles wird im Polestar 4 SUV kombiniert mit 1.665 Liter Gepäckvolumen.

„Startup mit 100-jähriger Erfahrung“

Dass eine klare strategische Ausrichtung für den Erfolg in der Elektromobilität entscheidend ist, betont Matthias Schabetsberger, Managing Director von Polestar Österreich, im brutkasten-Talk: „Wir sehen uns als ein Startup mit hundertjähriger Erfahrung im Automobilbereich.“ Als eigenständige, börsennotierte Schwestermarke von Volvo nutzt Polestar die Agilität eines jungen Unternehmens und greift gleichzeitig auf etablierte Produktionsstrukturen sowie das weltweite Servicenetzwerk des Mutterkonzerns zurück.

Diese Aufstellung ist insbesondere für den B2B-Sektor relevant. In Österreich entfällt derzeit der Großteil des Polestar-Absatzes auf das Gewerbe- und Flottengeschäft. „Flottenkunden waren oft die Early Adopter der Elektromobilität. Viele Unternehmen nutzen ihren Fuhrpark als konkretes Werkzeug, um eigene Nachhaltigkeits- und Emissionsziele rasch zu erreichen“, so Schabetsberger.

Wirtschaftlich attraktiv und verlässlich

Neben ökologischen Zielen spielt im gewerblichen Bereich die betriebswirtschaftliche Gesamtkostenbetrachtung (Total Cost of Ownership, TCO) die zentrale Rolle. Durch im Vergleich zu Verbrennern geringere Verschleiß-, Service- und Wartungskosten sowie günstige Ladeoptionen ist die Elektromobilität auf dem Vormarsch, was sich auch in den steigenden Zulassungszahlen widerspiegelt.

Zugleich verweist Matthias Schabetsberger im brutkasten-Talk auf die Bedeutung stabiler politischer Rahmenbedingungen, etwa bei Steuerregeln wie dem Sachbezug. „Es braucht ein klares Commitment und Sicherheit für Flotten- wie Privatkunden, dass man auf das richtige Pferd gesetzt hat und sich auf die Rahmenbedingungen verlassen kann“, betont der Polestar-Österreich-Chef. Unabhängig von kurzfristigen Debatten bleibe die Elektromobilität für Unternehmen jedoch der wirtschaftlich wie ökologisch tragfähigste Weg zur CO2-Reduktion des Fuhrparks.

Regionales Partnernetzwerk für persönliche Betreuung

Damit sowohl Firmenkund:innen als auch Privatkäufer:innen eine verlässliche Anlaufstelle vor Ort haben, hat Polestar seine Vertriebsstruktur in Österreich ausgebaut. Neben der rein digitalen Bestellstrecke stehen Kund:innen mittlerweile 13 regionale Partnerstandorte in Kooperation mit Volvo-Händlern zur Verfügung. Wie Schabetsberger im brutkasten-Talk erläutert, ermöglicht diese regionale Abdeckung von Dornbirn bis Wien eine persönliche Beratung – von der individuellen Fuhrparkanalyse über Probefahrten bis hin zum langfristigen Service.

Polestar-Angebote in Österreich

Um den Einstieg attraktiv zu gestalten, bietet Polestar in Österreich Sonderkonditionen für den Polestar 4 SUV an:

  • Serienmäßige Absicherung: Jedes Fahrzeug beinhaltet Over-the-Air-Software-Updates, 12 Monate Connected Services Plus, eine 8-jährige Batteriegarantie (bis 160.000 km) sowie 3 Jahre Fahrzeuggarantie und Pannenservice.
  • Sondermodell First Edition: Als Dual Motor mit Allradantrieb sind verfügbare Polestar 4 SUV bereits ab € 59.990 erhältlich. Dies entspricht einem rechnerischen Preisvorteil von 10.100 Euro.
  • Inkludiertes Prime-Paket: In der First Edition ist das sogenannte Prime-Paket bereits kostenfrei enthalten, welches das Pilot-, Plus- und Komfort-Paket sowie Privacy-Glas an den hinteren Seitenscheiben bündelt.
  • Polestar Leasing: Kombinierbar ist das Angebot mit einem Fixzinssatz von 0,99 Prozent bei Monatsraten ab 269 Euro.
  • Und natürlich spielt das Auto auch in Sachen Performance oben mit: Je nach Variante hat es bis zu 544 PS bei einer Beschleunigung von 0 auf 100 Stundenkilometer in 3,9 Sekunden und bis zu 630 Kilometer Reichweite. Das alles wird im Polestar 4 SUV kombiniert mit 1.665 Liter Gepäckvolumen.
Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Neue IT-Verordnung der EU: Worauf sich die Finanzbranche jetzt einstellen muss