15.01.2018

Es fehlt nicht viel zur Digitalisierung des Steuersystems

Gastbeitrag. David Campbell und Georg Hanschitz haben sich in einem akademischen Beitrag der möglichen Digitalisierung des Steuersystems angenommen. Ihre Kernaussage: Sie könnte relativ leicht umgesetzt werden und brächte viele Vorteile.
/artikel/digitalisierung-des-steuersystems
Digitalisierung des Steuersystems
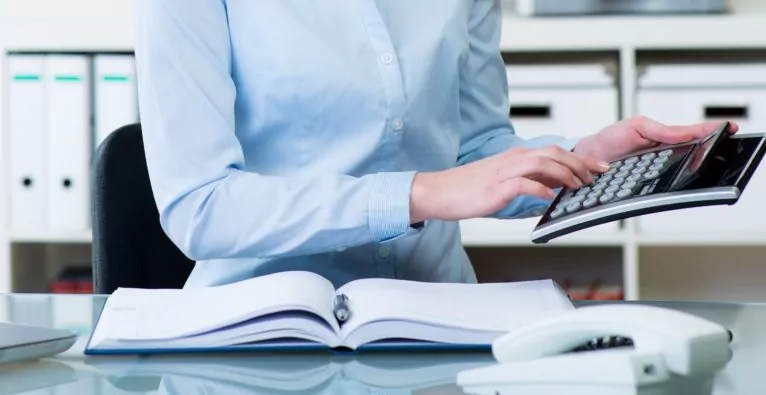
(c) fotolia.com - pictworks: Das Aus für Block und Taschenrechner bei Steuern wäre nicht so schwer zu erreichen.

„Was digitalisiert werden kann, wird digitalisiert – früher oder später. Auch das Steuersystem.“ – Diese These stellen die beiden Autoren Georg Hanschitz und David Campbell einem Beitrag zur Digitalisierung des Steuersystems voran, der 2018 im Handbuch „Cyber-Development, Cyber-Democracy and Cyber-Defense“ im Springer Verlag erscheinen wird und vorab bereits im Digital-First-Bereich des Verlages zu lesen ist.

+++ Von USt bis SVA – Welche Steuern betreffen mich als Unternehmer +++

„No-Touch ist bereits jetzt technisch möglich“

In Zukunft werden End-to-End-Steuersysteme die heutigen komplexen Vorsteuersteuerregelungen ersetzen und für Unternehmer und Selbstständige massive Erleichterungen bieten, glaubt der Qualitäts- und Organisationsentwickler David Campbell, der an der Universität Klagenfurt lehrt. Die Möglichkeiten seien dabei nahezu unbegrenzt, antwortet der Politikwissenschafter und Wirtschaftsrechtler Georg Hanschitz, der für die Bundes-Wettbewerbsbehörde tätig ist, auf die Frage, wo die Grenzen der Digitalisierung des Steuersystems liegen. Er fasst zusammen: „In den 1990er Jahren war es eine Innovation, dass Steuerbehörden begonnen haben Eingaben auch Online zu administrieren. Später wurde mit E-Government der erste Schritt in Richtung Digital-First gemacht, in den letzten Jahren war von 1-Klick Steuererklärungen die Rede. Heute können wir sagen, No-Touch ist bereits jetzt technisch möglich.“

Es fehlen nur Schnittstellen zu Kostenträgern

Die Idee kam den Autoren nach Einführung der elektronischen Registrierkassen 2016. Nachdem bei diesen oft auch Warenwirtschaftssysteme angebunden werden, würden lediglich noch Schnittstellen zu Kostenträgern fehlen, um eine No-Touch Steuererfassung und -Zahlung zu realisieren. Das sei einfacher als man denkt, sagt Hanschitz. In der Regel sind Kosten immer ähnliche Positionen (egal ob fix oder variabel): Infrastruktur (Büroinfrastruktur, Miete für Maschinen und Anlagen, Server etc. ), Einkauf (Rohstoffe, Knowhow), Produktion (Personal) und Vertrieb (inkl Marketing). Wer diese Positionen, genauso wie seinen Umsatz, elektronisch erfasst, kann bereits heute auf Kopfdruck Gewinn und Steuerlast errechnen – inkl. aller Lohnnebenkosten.

Auch ohne Zugriff auf Privat- und Durchlaufkonten möglich

„Wir haben uns die Frage gestellt, wenn die Datenerfassung kein Problem darstellt, warum sollte die Steuerzahlung via Jahresabrechnung oder quartalsweise Vorauszahlung abgewickelt werden? Dann prüften wir Möglichkeiten der Digitalisierung des Steuersystems. Wichtig war uns dabei, dass es keinen Zugriff auf Privatkonten oder auch nicht für den Zweck der Steuerzahlung eingerichtete Konten (Durchlaufkonten) gibt“, sagt Hanschitz. Das sei durch die Schaffung standardisierter Schnittstellen zwischen der Steuerverwaltung und den Unternehmen bzw. Selbständigen realisierbar – mittels eigenen Steuerkonten und automatisierten, monatlichen Unternehmensberichten, die die Validität der ausgewiesenen Posten bestätigen.

Blockchain könnte für Datensicherheit sorgen

Ein weiterer zentraler Punkt sei Datensicherheit: Vertrauliche Daten von Einzelpersonen, Unternehmen, und Organisationen bräuchten besonderen Schutz. Datenlecks könnten leicht von Hackern zur Industriespionage bzw. für Spekulationen verwendet werden. Ein Vorteil sei dabei, dass derzeit weltweit alle großen Beratungsunternehmen Big Data Lösungen für Just-in-Time-Anwendungen entwickeln. Im Februar 2017 stellte das Beratungsunternehmen McKinsey & Company (2017) eine Lösung gegen unbefugten Zugriff im öffentlichen Sektor, durch die Verwendung eines Blockchain-Datenmanagements vor. Eine vielversprechende Lösung, so Hanschitz, der in einem anderen Kapitel des genannten Springer Handbuches die Möglichkeiten von Blockchain-Anwendungen im Bereich des Online-Wahlrechts beschreibt.

Besteuerung (und Berichterstattung) des selbständigen Einkommens wäre dann auch nicht komplizierter als die Besteuerung von Arbeitseinkommen.

Kein Steuerberater mehr für EPU durch Digitalisierung des Steuersystems?

David Campbell sieht Online-Steuerkonten besonders im Bereich von beschäftigungsabhängigen und selbstständigen Tätigkeiten als Vorteil. Die Schaffung von Online Steuerbilanzen von (und für) natürlichen selbständig tätigen Personen bedeutet, dass die Steuerbehörden automatisch Steuerrechte und Pflichten verwalten könnten. Besteuerung (und Berichterstattung) des selbständigen Einkommens wäre dann auch nicht komplizierter als die Besteuerung von Arbeitseinkommen. Einzelpersonen müssten nicht länger teure Steuerberater konsultieren und haben nicht das Risiko, „nicht gemeldetes Einkommen“ zu haben.

Beitrag für mehr Steuergerechtigkeit

Sogenannte Global-Tax-Accounts würden überdies helfen, ein aktuelles Problem bestehender Steuersystemen zu lösen: Digitale Steuerregime können Werkzeuge bereitstellen, um den „Standort“ der Wertschöpfung genauer zu identifizieren und zu lokalisieren. Besonders im Hinblick auf Steuervermeidungskonstruktionen wäre dies ein wertvoller Beitrag für mehr Steuergerechtigkeit, sind die Autoren überzeugt. Für den Staat ergibt sich noch ein Vorteil durch die Digitalisierung des Steuersystems: Die mögliche Nutzung der Steuerberichterstattung für die Entwicklung von Statistiken über die Finanzierung und Finanzierungstrends für Forschung und Innovation. Anonymisierte real-time Informationen über Steuern und Steuereinnahmen wären dabei Grundlage für real-time Statistiken. So könnten Informationen zu forschungsbezogenen Steuerabzügen für die Schätzung aggregierter Forschungsausgaben und Innovationsleistungen dienen.

„Kontinuierliche Reflexion ist systemimmanent“

Die Autoren resümieren im Sinne einer epistemischen Steuerpolitik: Steuersysteme seien gezwungen, neuen Trends und Weiterentwicklungen zu folgen um effektiv und verhältnismäßig zu bleiben. Kontinuierliche Reflexion über die Gültigkeit und Zuverlässigkeit der angewandten Instrumente der Besteuerung seien systemimmanent. Globale Unternehmensformen seien dafür gleichermaßen Gratmesser wie neue Selbständige, Mischformen von Angestellten und Selbständigen und staatenübergreifend tätige Einzelunternehmer. Die Autoren verstehen ihren Beitrag als akademische Diskussionsgrundlage einer Neuentwicklung von Steueradministration.

+++ Blockchain: Österreich verpasst gerade seine größte Chance +++

⇒ Link zum Paper

Deine ungelesenen Artikel:
05.10.2026

Forschungsrat Forwit pocht in offenem Brief an Regierung auf starke EU Inc.

Der österreichische Rat für Forschung, Wissenschaft, Innovation und Technologieentwicklung (Forwit) warnt vor der Streichung zentraler Punkte im EU-Inc.-Entwurf im Zuge der Verhandlungen und fordert die Bundesregierung auf, sich für deren Beibehaltung einzusetzen.
/artikel/forschungsrat-forwit-pocht-in-offenem-brief-an-regierung-auf-starke-eu-inc
V.l.: Philipp von Lattorff, Johanna Pirker, Georg Kopetz und Dietrich Haubenberger bilden die Arbeitsgruppe
V.l.: Philipp von Lattorff, Johanna Pirker, Georg Kopetz und Dietrich Haubenberger bilden die Arbeitsgruppe "Science to Business" von Forwit | (c) Johannes Zinner

Die Verhandlungen zur gemeinsamen europäischen Gesellschaftsform EU Inc. bewegen sich langsam auf die Zielgerade zu. Mitsprache haben dabei nicht nur die EU-Kommission, die bereits im März ihren Entwurf vorlegte, und das EU-Parlament, das letztlich über das Regelwerk abstimmen wird, sondern auch der Rat der EU, also die Regierungen der Mitgliedstaaten. In der zweiten Reihe machen zudem einige mächtige Interessensvertretungen, etwa mehrere nationalstaatliche Notariatsverbände, ihren Einfluss geltend.

Eines zeichnet sich dabei bereits klar ab: Die Verhandlungen laufen auf einen Kompromiss hinaus, wie brutkasten bereits analysierte. Bereits der Kommissionsentwurf war eine im Vergleich zu den ursprünglichen Forderungen der im Startup-Umfeld formierten Initiative „EU-INC“ abgespeckte Version. Dass es in den Verhandlungen zu Abänderungen im Sinne der Initiative kommt, ist höchst unwahrscheinlich. Vielmehr stehen Streichungen zentraler Punkte im Raum, die für die Initiative zum Kern des Vorhabens zählen.

„Once in a generation-Chance für Österreich und Europa“

Diese adressiert nun auch die Arbeitsgruppe „Science to Business“ des österreichischen Rats für Forschung, Wissenschaft, Innovation und Technologieentwicklung (Forwit) in einem offenen Brief an mehrere österreichische Regierungsmitglieder. Der Arbeitsgruppe gehören TTTech-Gründer Georg Kopetz, Informatik-Professorin Johanna Pirker, Neurologe Dietrich Haubenberger und Philipp von Lattorff, Aufsichtsratsvorsitzender des Boehringer Ingelheim Regional Center Vienna, an.

Die EU Inc. sei eine „once in a generation-Chance für Österreich und Europa“, heißt es im offenen Brief. Während die Bundesregierung mit der strategischen öffentlichen Beschaffung und der Errichtung eines Dachfonds bereits zwei „kritische Schwachstellen“ im Wissenstransfer in Österreich angehe, könne dies gemeinsam mit der EU mit der EU Inc. auch beim Thema Skalierung „schlagkräftig“ gelingen.

Regierung soll sich für zentrales Handelsregister und Mitarbeiter:innenbeteiligung einsetzen

Zwei aus Sicht von Forwit dafür maßgebliche Elemente der EU Inc., nämlich ein zentrales europäisches Handelsregister und eine standardisierte Mitarbeiter:innenbeteiligung, würden aber aktuell drohen, im Zuge der Verhandlungen gestrichen zu werden. Ersteres brauche man, damit es sich bei der EU Inc. tatsächlich um einen europäischen Standard handle, zweiteres, damit europäische Wachstumsunternehmen im Wettbewerb um Talente bestehen könnten. Zudem betont die Forwit-Arbeitsgruppe auch die Möglichkeiten, die die neue Gesellschaftsform KMU im Allgemeinen bieten könne.

Entsprechend fordert sie die Regierungsmitglieder im offenen Brief konkret dazu auf, sich in den Verhandlungen für das zentrale Handelsregister und die Mitarbeiter:innenbeteiligung einzusetzen, ebenso wie für die freie Wahl des Registrierungssitzes, den Zugang für alle Unternehmen und die Geltung des lokalen Arbeits- und Steuerrechts. Und zudem „die EU Inc. als Bestandteil der Umsetzung der Industriestrategie 2035 zu erachten und in der Folge entsprechend mitzugestalten.“ Man stehe den Adressat:innen und der gesamten Bundesregierung „für eine Vertiefung und Begleitung der österreichischen Position selbstverständlich zur Verfügung.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Es fehlt nicht viel zur Digitalisierung des Steuersystems

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Es fehlt nicht viel zur Digitalisierung des Steuersystems

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Es fehlt nicht viel zur Digitalisierung des Steuersystems

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Es fehlt nicht viel zur Digitalisierung des Steuersystems

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Es fehlt nicht viel zur Digitalisierung des Steuersystems

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Es fehlt nicht viel zur Digitalisierung des Steuersystems

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Es fehlt nicht viel zur Digitalisierung des Steuersystems

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Es fehlt nicht viel zur Digitalisierung des Steuersystems

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Es fehlt nicht viel zur Digitalisierung des Steuersystems