16.12.2021

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

Die Inflation ist in den vergangenen Monaten deutlich gestiegen - was die Hintergründe des Anstiegs sind und welche Folgen er haben wird, schildern Ronald-Peter Stöferle und Mark J. Valek vom Vermögensverwalter Incrementum in einer dreiteiligen brutkasten-Serie zur Rückkehr der Inflation. Im ersten Teil erläutern sie, warum der aktuelle Anstieg der Inflationsrate nicht nur vorübergehend sein wird.
/artikel/die-rueckkehr-der-inflation-teil-1
Mark J. Valek und Ronald-Peter Stöferle von Incrementum
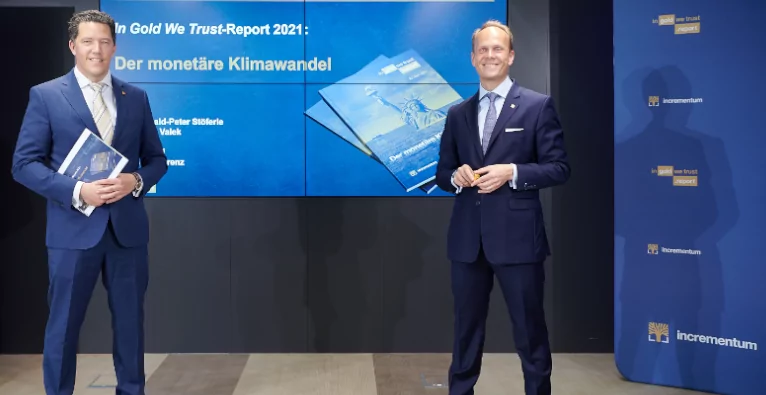
Mark J. Valek und Ronald-Peter Stöferle bei der Präsentation des jährlichen "In Gold We Trust"-Reports im Mai 2021 | Foto: Incrementum

Sie ist zurück und das mit rekordhohen Werten. Sie, die Inflation, von den einen gefürchtet, von den anderen als vermeintlich kleineres Übel billigend in Kauf genommen. Sie, die in ihrer extremen Ausprägungsform, der Hyperinflation, Gesellschaften ins Elend gestürzt hat und politische Systeme hat einstürzen lassen. Sie, die für viele Jahre, gar Jahrzehnte, kaum eine Rolle gespielt hat, wird wieder Teil unseres Alltags. Das ist Grund genug, sich mit den verschiedensten Facetten der Inflation auseinander zu setzen.

Was ist eigentlich Inflation?

Heutzutage wird unter Inflation der Anstieg der Konsumentenpreise verstanden, der anhand der Preisentwicklung eines repräsentativen Warenkorbs gemessen wird. Legt das allgemeine Preisniveau gegenüber dem Vorjahr zu, spricht man von Inflation, geben die Preise auf breiter Front nach, wird von Deflation gesprochen. Die meisten Ökonomen und Zentralbanken sind der Ansicht, dass die optimale Inflationsrate bei um die 2 Prozent liegt. Gar nicht so selten werden daher erst Inflationsraten über der von den Zentralbanken festgelegten Zielgröße als Inflation bezeichnet.

Der für die Eurozone und die gesamte EU verwendete Inflationsindikator ist der „Harmonisierte Verbraucherpreisindex“ (HVPI). Mit einem Anstieg von 4,9 Prozent, so die erste Schätzung, dürfte der HVPI im November so kräftig zugelegt haben wie noch nie seit Einführung des Euro. Für die USA wird meist der „Consumer Price Index“ (CPI) herangezogen, der im November im Jahresvergleich um 6,8 Prozent angestiegen ist, und damit so stark wie seit fast 40 Jahren nicht mehr. Die US-amerikanische Zentralbank, die Federal Reserve, richtet ihre Geldpolitik allerdings an einem anderen Inflationsindex aus, und zwar am „Personal Consumption Expenditures Price Index“, kurz PCE.

Incrementum

Welche Güter und Dienstleistungen in den Warenkorb einfließen und wie diese gewichtet werden, ist mitunter Gegenstand heftiger Debatten. Vielfach wird etwa kritisiert, dass zwar Mieten in den Warenkorb einfließen, nicht aber die Preise von Eigenheimen. Begründet wird die Nichtberücksichtigung der Immobilienpreise damit, dass in dem zur Inflationsberechnung herangezogenen Warenkorb nur Konsumgüter einfließen. Vermögenspreise wie jene von Immobilien, aber auch von Aktien und anderen Vermögenswerten bleiben daher in Verbraucherpreisindizes unberücksichtigt.

Weil die Zentralbanken nicht Getriebene kurzfristiger Ausschläge nach oben oder unten werden wollen, legen sie in der konkreten Ausgestaltung ihrer Geldpolitik ein besonderes Augenmerk auf die sogenannte Kerninflation. Diese klammert die stark schwankenden Energie- und Lebensmittelpreise aus. Zudem sind die Energiepreise einem starken politischen Einfluss ausgesetzt, die Lebensmittelpreise werden spürbar vom Wetter beeinflusst, zwei Faktoren, die nicht im Einflussbereich der Geldpolitik stehen.

Anders formuliert: Die Notenbanken wollen nur für jenen Preisauftrieb verantwortlich sein, der auf geldpolitische Entscheidungen, nicht aber auf politische Maßnahmen oder das Wetter zurückzuführen sind. Wie der nächste Chart zeigt, können die Werte für den Gesamtindex und die Kerninflation deutlich voneinander abweichen.

Incrementum

Der Ursprung der Inflation

Inwieweit allgemeine Teuerung mit einer steigenden Geldmenge in Verbindung steht, wird bis heute unter Ökonomen lebhaft diskutiert. Milton Friedman hat es jedoch wohl auf den Punkt gebracht mit seiner prägnanten Aussage: „Inflation ist immer und überall ein monetäres Phänomen.“ Diese Sichtweise ist auch konsistent mit der sprachgeschichtlichen Evolution des Wortes „Inflation“. Der Begriff Inflation leitet sich ab vom lateinischen Verb „inflare“, das „aufblähen“ bzw. „anschwellen“ bedeutet. Dieses Aufblähen war ursprünglich auf die Geldmenge bezogen, die als Ursache für den allgemeinen Preisanstieg erkannt worden war. Heute wird jedoch als Inflation die unausweichliche Konsequenz der Geldmengenausweitung bezeichnet, der allgemeine Preisanstieg.

Für den mengenmäßig weitaus größeren Teil der Geldschöpfung sind allerdings nicht die Zentralbanken verantwortlich, sondern das Geschäftsbankensystem durch die sogenannte Giralgeldschöpfung. Jedes Mal, wenn eine Geschäftsbank einen Kredit vergibt, schöpft sie zusätzliches kaufkraftwirksames Geld. Diese Zweistufigkeit der Geldproduktion kann als charakteristisch für das moderne Geldsystem bezeichnet werden. Seit der „Großen Finanzkrise“ 2007/2008 ist aufgrund der zahlreichen Rettungsmaßnahmen der Anteil der Zentralbankgeldmenge an der gesamten Geldmenge deutlich angewachsen.

Seit Ausbruch der Coronapandemie war die Geldmengenentwicklung speziell in den USA extrem. Doch auch im Euroraum weitete sich die Geldmenge deutlich über dem langjährigen Schnitt aus. Die im folgenden Chart abgebildete Geldmenge M2 umfasst neben dem von der Zentralbank unmittelbar ausgegebenen Zentralbankgeld – Münzen, Banknoten, Reserven der Geschäftsbanken bei der Zentralbank – die Einlagen der Kunden bei den Geschäftsbanken.

Incrementum

Allerdings ist die Auffassung, wonach sich eine Ausweitung der Geldmenge unmittelbar in höheren Inflationsraten niederschlägt, aus mehreren Gründen unzutreffend. So kann die zusätzlich geschöpfte Geldmenge durch einen Anstieg der Ersparnisbildung vorübergehend absorbiert werden. Man spricht in diesem Fall von einer niedrigeren Umlaufgeschwindigkeit des Geldes. Das vorhandene Geld wird weniger oft umgeschlagen, was den Preisdruck erheblich mindert. Lockdowns wirken in diese Richtung, denn aufgrund der geschlossenen Geschäfte und der Erschwernisse im Reiseverkehr war und ist das Geldausgeben vielfach gar nicht möglich.

Zum anderen umfasst, wie bereits erwähnt, der zur Inflationsmessung herangezogene Warenkorb nur Konsumentenpreise. Fließt zusätzlich geschöpftes Geld in die Finanzwirtschaft, werden die dortigen Preise – Aktien, Anleihen, Immobilien, Kryptowährungen – aufgeblasen, die jedoch nicht in die Inflationsberechnung einfließen. Börsen- und Immobilienblasen sind daher auch als Folge einer allzu kräftigen Geldmengenausweitung zu werten.

Vorübergehend oder nicht vorübergehend?

Vieles spricht dafür, dass die Zeiten niedriger Inflationsraten vorbei sind, dass also entgegen der Beteuerung führender Notenbanker der aktuelle Inflationsschub nicht vorübergehend ist. Damit ist nicht gemeint, dass die Inflationsraten fortwährend steigen werden, sondern dass die Inflationsraten über dem Inflationsziel von 2 Prozent liegen werden. Anders ausgedrückt: Während die Notenbanken in den vergangenen Jahren mit – aus ihrer Sicht – zu niedrigen Inflationsraten zu kämpfen hatten, werden sie in Zukunft mit zu hohen Inflationsraten konfrontiert sein. Und das, obwohl sowohl die Federal Reserve als auch die EZB erst vor kurzem ihr jeweiliges Inflationsziel gelockert haben.

Ein wichtiges Argument dafür, dass das Inflationsbekämpfungspotenzial der Notenbanken aktuell sehr eingeschränkt ist, liegt in der hohen Verschuldung vieler Staaten. Eine Straffung der Geldpolitik hätte nämlich zur Folge, dass die Zinsbelastung der Schuldner zunimmt. Das hätte negative Auswirkungen auf die Konjunkturentwicklung und für alle Schuldner, darunter insbesondere den Staat, den mit Abstand größten Einzelschuldner.

Für die USA hat das „Congressional Budget Office“ (CBO), die Budgetbehörde des US-Kongress, Berechnungen angestellt, wie sich eine Erhöhung des Zinsniveaus auf den Zinsaufwand des Bundes auswirken würde. Selbst bei einem Anstieg des Zinsniveaus auf ein im historischen Vergleich moderates Niveau würde sich der Zinsaufwand von aktuell rund 1,4 Prozent des Bruttoinlandsprodukts auf 8,6 Prozent im Jahr 2051 mehr als versechsfachen. Ein anderes Szenario, das weit davon entfernt ist, extrem zu sein, würde den Zinsendienst auf 15,8 Prozent des Bruttoinlandsprodukts ansteigen lassen. Eine inflationistische Geldpolitik, die die Zinsen niedrig hält, würde dagegen den Staaten, und damit allen Schuldner, helfen, sich zu entschulden.

Weitere Gründe, die für einen strukturellen Wandel weg von niedrigen und sinkenden Inflationsniveaus hin zu höheren Inflationsniveaus sprechen, sind:

  • Die preisdämpfend wirkende Globalisierung ist durch die Corona-Pandemie erheblich unter Druck geraten, ebenso aufgrund der anhaltenden geopolitischen Spannungen. Zudem sind im Kampf gegen den Klimawandel weitere Desintegrationsschritte wahrscheinlich. Die EU diskutiert etwa die Einführung eines CO2-Zolls. Das führt aufgrund der höheren Bruttopreise unmittelbar zu einer höheren Inflation, die Handelsdesintegration lässt als Zweitrundeneffekt die Preise zusätzlich steigen.
  • Die angestrebte grüne Transformation der Wirtschaft wird die Nachfrage nach den dafür nötigen Rohstoffen massiv erhöhen. Viele dieser Rohstoffe sind jetzt schon relativ knapp, was deutliche Preissprünge erwarten lässt.
  • Ebenfalls für lange Zeit preisdämpfend gewirkt hat die Ausweitung des Arbeitskräfteangebots durch die steigende Frauenbeschäftigungsquoten und die Ostöffnung. Aufgrund des demographischen Wandels wird der Arbeitskräftemangel zur neuen Normalität werden. Das erhöht die Verhandlungsmacht des Faktors Arbeit dauerhaft. 
  • Die Eingliederung Chinas in die Weltwirtschaft hat durch die deutliche Ausweitung der Güterproduktion den globalen Preisauftrieb merklich gebremst. Dieser Effekt wird in den kommenden Jahren aufgrund des demographischen Wandels in China nach und nach wegfallen. 
  • Der sich bereits vollziehende Generationswechsel bringt eine Generation in politische, wirtschaftliche und gesellschaftliche Führungspositionen, die nie in ihrem Leben die negativen Erfahrungen einer hohen Inflationsrate erlebt haben. Sie löst eine Reihe an Generationen ab, die in ihren Lebzeiten Hochinflations-, wenn nicht gar Hyperinflationsphasen am eigenen Leib erfuhren.
  • Die Zentralbanken sehen sich immer häufiger als aktive Unterstützer politischer Programme, und damit als Financier des Staates, denn als Währungshüter.

Fazit

Weite Teile der westlichen Welt, Westeuropa mehr als die USA, waren in den vergangenen Jahren geprägt durch niedrige Inflationsraten. Die Zentralbanken wiesen deutlich häufiger darauf hin, dass die Inflation zu niedrig gewesen wäre, d. h. das Inflationsziel wurde deutlich öfter unterschritten als überschritten. Damit rechtfertigten die Zentralbanken ihre lockere, zum Teil sogar ultralockere Geldpolitik.

Da ein signifikanter Anteil dieser zusätzlichen Geldmenge in die Finanzmärkte und in den Immobiliensektor floss und zudem Ereignisse wie die Ostöffnung, die Integration Chinas in die Weltwirtschaft sowie eine günstige demographische Entwicklung preisdämpfend auf die Konsumentenpreise wirkten, übersetzte sich diese Geldmengenausweitung nicht in überhöhte Inflationsraten. Diese Phase ist nun vorüber. Und es wird sich zeigen, ob die Zentralbanken den Geist der Inflation, den sie über Jahre herbeirufen wollten, nun wieder loswerden. Die Zeichen dafür stehen allerdings nicht allzu gut.

Dieser Artikel ist der erste Beitrag einer dreiteiligen Serie, in der Ronald-Peter Stöferle und Mark J. Valek vom Vermögensverwalter Incrementum AG die Hintergründe und Folgen der Rückkehr der Inflation schildern. Der nächste Artikel erscheint in der zweiten Jänner-Woche. Stöferle und Valek sind auch die Autoren des jährlich erscheinenden und vielbeachteten „In Gold We Trust“-Reports.

Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.

Deine ungelesenen Artikel:
11.11.2026

Dachfonds-Chefin Rozalia Urbanek: „Unsere oberste Priorität ist die Rendite“

Bei der invest.austria conference 2026 in Wien sprach brutkasten mit Rozalia Urbanek, CEO von PFR Ventures, über den von ihr verantworteten polnischen Dachfonds „Innovate Poland“, den Einstieg der Erste Group und warum eine marktorientierte Rendite der Schlüssel für privates Kapital ist.
/artikel/dachfonds-chefin-rozalia-urbanek-unsere-oberste-prioritaet-ist-die-rendite
11.11.2026

Dachfonds-Chefin Rozalia Urbanek: „Unsere oberste Priorität ist die Rendite“

Bei der invest.austria conference 2026 in Wien sprach brutkasten mit Rozalia Urbanek, CEO von PFR Ventures, über den von ihr verantworteten polnischen Dachfonds „Innovate Poland“, den Einstieg der Erste Group und warum eine marktorientierte Rendite der Schlüssel für privates Kapital ist.
/artikel/dachfonds-chefin-rozalia-urbanek-unsere-oberste-prioritaet-ist-die-rendite
Rozalia Urbanek, CEO PFR Ventures | (c) Dominik Perlaki / brutkasten

Auf der diesjährigen invest.austria conference im Apothekertrakt im Wiener Schloss Schönbrunn (brutkasten berichtete) diskutierte Rozalia Urbanek, CEO von PFR Ventures (Tochter des staatlichen Polnischen Entwicklungsfonds), auf dem Panel über die strategische Aufsetzung von Dachfonds und stellte dort das polnische Modell „Innovate Poland“ vor. Während in Österreich der staatlich initiierte Dachfonds noch in Arbeit ist, ist sein polnisches Pendant, das die französische Tibi Initiative zum Vorbild hat, bereits aktiv.

Kürzlich erfolgte das zweite Closing: Ein Bankenkonsortium aus Erste Group, Bank Pekao und PKO Bank Polski beteiligt sich mit insgesamt 116 Millionen Euro (500 Millionen PLN). Damit fließt erstmals auch ausländisches Kapital in das Programm, dessen Gesamtvolumen letztlich im Milliarden-Euro-Bereich liegen soll. Im brutkasten-Interview erklärt Urbanek, wie der Fund of Funds strukturiert ist, weshalb man auf Luxemburg als Fonds-Standort setzt und warum Banken als Limited Partners (LPs) eine Schlüsselrolle spielen.


brutkasten: Was war die ursprüngliche Intention hinter Innovate Poland? Warum wurde der Dachfonds ins Leben gerufen?

Rozalia Urbanek: Lange Zeit waren wir als PFR Ventures der einzige Limited Partner (LP) in Polen und der gesamten CEE-Region. Es fehlte schlicht an privaten institutionellen Investoren, die alternative Anlageklassen in ihre Anlagestrategie integrieren. Gleichzeitig entwickeln sich polnische und regionale Fonds im Benchmark-Vergleich hervorragend – sie schlagen den europäischen Durchschnitt oder liegen gleichauf. Dennoch konnten sie nicht ausreichend internationales Kapital anziehen, weil sie in puncto Fondsgröße oft zu klein sind.

Um beide Herausforderungen zu lösen – also einerseits internationale institutionelle Investoren in die Region zu holen und andererseits den Mangel an heimischen institutionellen Geldgebern zu überwinden –, haben wir die Dachfonds-Initiative gestartet. Sie ist groß genug, um die Mindestticketgrößen internationaler LPs zu erfüllen, die in CEE investieren wollen, dafür aber keine eigenen Ressourcen für das Screening des Marktes und der besten Fonds aufwenden möchten.

Gleichzeitig eröffnet das Modell regionalen privaten Investoren einen einfachen, diversifizierten Einstieg. Sie müssen nicht vom ersten Tag an sehr große Summen bereitstellen, wie es für ein eigenständig diversifiziertes Portfolio nötig wäre. Stattdessen können sie mit kleineren Tickets starten, um die Anlageklasse kennenzulernen, Erfahrungen zu sammeln und das Risiko dabei so gering wie möglich zu halten. Der Dachfonds ist genau die Antwort auf diese beiden Herausforderungen.

Der Name „Innovate Poland“ legt nahe, dass ausschließlich in polnische Fonds investiert wird. In Österreich gibt es die Diskussion, dass ein Dachfonds nicht rein national anlegen kann, weil es an investierbaren Fonds fehlt. Gilt das auch für Polen?

Die Strategie von Innovate Poland besteht darin, erfolgreiche Unternehmen von der Startup-Phase über Growth und Expansion bis hin zum Börsengang zu finanzieren. Auch wenn der Name vermuten lässt, dass wir strikt auf Polen begrenzt sind, ist das keineswegs der Fall.

Wir fokussieren uns auf Fonds, die entweder regional aktiv sind und von polnischen Managern geführt werden, oder auf internationale Fonds, die bereits im Ökosystem verankert sind und Polen in ihre Anlagestrategie einbinden. Das schließt auch internationale Fonds mit ein, die teils von polnischen Managern geleitet werden und in denen Polen zu einem Schwerpunktmarkt werden soll.

Unsere Strategie ist also bewusst diversifiziert. Der strategische Hebel liegt darin, Fonds auszuwählen, deren Ausrichtung mit Polen übereinstimmt. Unsere Erwartung ist, dass der Betrag unseres Commitments letztlich in polnische Unternehmen investiert wird. Dennoch lassen wir den Zielfonds Flexibilität bei ihrer Anlagestrategie. Denn je breiter die Strategie auch geografisch diversifiziert ist, desto höher sind die Chancen auf attraktive Renditen für die LPs. Wir agieren sehr selektiv, denn unsere oberste Priorität ist die Rendite.

Dass wir auf Polen setzen, hängt auch damit zusammen, dass Polen seit 30 Jahren zu den am schnellsten wachsenden Volkswirtschaften Europas zählt. Dieses Wachstum speist sich aus dem Mittelstand, aus Innovationen und aus der Expansion reiferer Unternehmen im privaten Markt. Es ist für uns eine strategische Renditeentscheidung, weil wir überzeugt sind, dass sich dieses Wachstum fortsetzt.

Innovate Poland wurde in Luxemburg aufgesetzt und nicht in Polen. Warum fiel diese Entscheidung?

Wir haben uns für den Marktstandard entschieden. Luxemburg ist in Europa die etablierteste und populärste Struktur für das Aufsetzen von Fonds. Da es unsere Priorität war, einen marktorientierten und rein kommerziell getriebenen Dachfonds zu schaffen, war Luxemburg die logische Wahl.

Zudem zielt der Fund of Funds auf internationales Kapital ab. Für internationale Investoren ist die Luxemburger Struktur vertraut. Es entsteht kein Risiko durch ein unbekanntes rechtliches oder regulatorisches Setup, an das sie nicht gewöhnt sind.

Ein bisschen so wie „Delaware Inc.“ in den USA, die als Vorbild zur geplanten EU Inc. genannt wird?

Ja, genau. Da wir auch Investoren ansprechen wollen, die Polen bislang noch nicht in ihrer Anlagestrategie berücksichtigt haben, wollten wir jedes Zögern und alle Risiken vermeiden, die nichts mit der eigentlichen Anlagestrategie zu tun haben. Eine für Investoren völlig neue oder ungewohnte Struktur hätte eine unnötige Hürde für eine Beteiligung dargestellt.

Ein entscheidender Faktor bei einem Dachfonds ist das Volumen, um eine breite Diversifikation abzubilden. Wie sieht das bei Innovate Poland aus?

Ein Fund of Funds braucht eine angemessene Größe, um sein Portfolio wirksam zu streuen. Wir haben daher großen Wert darauf gelegt, bereits für das First Closing ausreichend Kapital von Ankerinvestoren zu sichern.

Unsere Diversifikationsstrategie sieht vor, über Private Equity, Venture Capital und Private Debt hinweg in mindestens 20 Zielfonds zu investieren. Daraus soll ein Portfolio von über 200 Unternehmen entstehen. Hinzu kommt eine Streuung über verschiedene Vintages: Wir haben eine vierjährige Investitionsperiode auf Dachfondsebene, plus die Investitionsperioden der zugrundeliegenden Fonds. Auf Ebene der Portfoliounternehmen ergibt sich daraus ein Anlagehorizont von bis zu neun Jahren, was unterschiedliche Konjunkturzyklen glättet.

Das für das erste Closing gesicherte Kapital betrug 400 Millionen Euro direkt auf Ebene des Dachfonds. Das erlaubt uns, diese Strategie konsequent umzusetzen. Privates Kapital, das neu hinzustößt, kann sich darauf verlassen, Teil einer voll diversifizierten Strategie mit ausreichender Substanz zu sein.

Wie hoch ist das Gesamtziel, und wer waren die Ankerinvestoren beim ersten Closing?

Beim ersten Closing lagen wir bei 400 Millionen Euro plus 200 Millionen Euro an Co-Investments, also in Summe bei 600 Millionen Euro. Unser Gesamtziel liegt bei über einer Milliarde Euro.

Die 600 Millionen Euro stammen von drei Ankerinvestoren: dem Polnischen Entwicklungsfonds (PFR), der staatlichen Entwicklungsbank BGK und der PZU, Polens größter Versicherungsgruppe. Darauf aufbauend folgte nun das zweite Closing, bei dem der Bankensektor an Bord kam.

Dabei stieg unter anderem die Erste Group als LP bei Innovate Poland ein. Wie verlaufen die Verhandlungen mit Banken als Limited Partnern?

Von Beginn an war es unsere Ambition, Banken als LPs zu gewinnen. In unserem System liegen die Ersparnisse der Menschen primär im Bankensektor und nicht in Anlage- oder Versicherungsprodukten. Banken waren für die Konzeption des Innovate Poland Fund of Funds daher eine zentrale Partei.

Wir haben das Programm von Grund auf so strukturiert, dass es für Banken investierbar ist. Dazu haben wir die geplante Struktur vorab mit der polnischen Finanzaufsicht KNF abgestimmt, um sicherzustellen, dass Banken einen Ansatz mit vorteilhaften Risikogewichtungen anwenden können.

Vor diesem Hintergrund laden wir jede Bank zur Beteiligung ein. Die Erste Bank ist in Zentraleuropa ein Ausnahmefall, da sie bereits über Erfahrung mit Investitionen in Private Equity und Venture Capital verfügt und die Marktstandards kennt. Dementsprechend fanden diese Gespräche auf höchstem professionellem Niveau statt.

Zum Abschluss: Was ist das wichtigste Learning aus dem Aufbau dieses Dachfonds?

Man muss die Anforderungen aller beteiligten Parteien des Programms sehr präzise adressieren. Wenn ein Dachfonds privates Kapital anziehen soll, muss er markt- und renditeorientiert sein. Aus diesem Grund hat die Rendite bei uns absolute Priorität.

Das ist das wichtigste Ziel: Wenn wir Institutionen gewinnen wollen, die zum ersten Mal in dieser Assetklasse anlegen, müssen wir sicherstellen, dass die Anlagestrategie diese Rendite auch erwirtschaftet. Das Schlimmste wäre, Investoren an Bord zu holen und das Vehikel so aufzusetzen, dass sie am Ende mit dem Ergebnis unzufrieden sind. Daher lag unser Fokus darauf, den Fonds von Grund auf konsequent kommerziell auszurichten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist