


✨ AI Kontextualisierung
Nur wenige Unternehmen kommen völlig ohne externes Kapital aus. Wenn welches benötigt wird, gilt es, sich gut zu informieren. Denn der Markt bietet eine große Auswahl an möglichen Finanzierungsformen. Jede hat ihre Vor- und Nachteile. Und keine passt für jedes Unternehmen in jeder Phase. Dafür bietet sich in vielen Fällen eine Kombination an.
Die gängigsten Finanzierungsformen
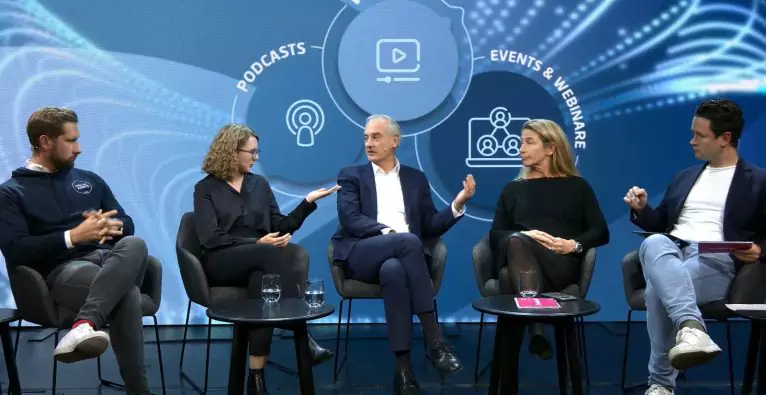
Ein Überblick über die gängigsten Finanzierungsformen für Unternehmen wurde kürzlich beim Webinar „Finanzierungsformen schnell erklärt“ der Erste Bank im Rahmen der Initiative „Unternehmen wir Zukunft“ gegeben. Dabei wurde grob in vier Felder unterteilt: !!Klassische !!Finanzierungen, umsatzbasierte !!Finanzierung, !!Wagniskapital- !!Finanzierung und !!Crowdinvesting bzw. !!Crowdfunding.
Klassische Finanzierungen
Die Fremdkapital-Finanzierung in Form eines Kredits ist der absolute Klassiker unter den Finanzierungsformen für Unternehmen. Doch das !!Fremdkapital-Segment hat noch weitere Spielarten, die sich deutlich voneinander unterscheiden, wie Sabine Hönigsberger, Leiterin Firmenkunden Erste Bank, beim Webinar erläuterte:
- Die Investitionsfinanzierung wird etwa für Maschinen, Liegenschaften oder Betriebsausstattung genutzt und ist mittel- bis langfristig angesetzt. Die konkrete Ausgestaltung kann sehr unterschiedlich sein. „Die Kredithöhe ist abhängig von den Cashflows, die das Unternehmen generiert. Die Rückzahlung ist abhängig vom Businessplan“, erklärt Hönigsberger.
- Die Betriebsmittelfinanzierung wird genutzt, um Lager- und sonstige Kosten zu decken, und ist daher kurzfristig angesetzt. Die Verzinsung ist üblicherweise variabel. „Es geht um die Sicherung der Liquidität. Das wird 2023 durch die aktuelle Situation auch wieder stärker kommen“, meint die Expertin.
- Beim Factoring verkauft das Unternehmen seine Forderungen gegenüber Kund:innen an die Bank. „Es ist eine Möglichkeit, auf saisonale Schwankungen zu reagieren, dient zur Liquiditätssicherung und Risikoabsicherung“, erklärt Hönigsberger. „Angenehme Effekte“ seien zudem eine Bilanzverkürzung und eine Rating-Verbesserung.
- Das Leasing ist ein über die Bank finanziertes Miet-Modell, etwa für den Betriebs-Fuhrpark oder Immobilien. „Der Trend geht Weg vom Eigentum hin zur Nutzung“, sagt dazu die Expertin.
Die Firmendkunden-Abteilung der Erste Bank unterstütze Unternehmen zudem beim Finden passender Förderungen, die ergänzend zur !!Fremdkapital-Finnazierung eingesetzt werden können, erklärt Hönigsberger: „Es gibt unterschiedlichste Möglichkeiten und wir helfen auch da, den idealen Mix zusammenzustellen“.
Umsatzbasierte Finanzierung
Vom !!Fremdkapital zu einer speziellen Eigenkapital-ähnlichen Finanzierungsform: Revenue Based Financing. „Umsatzbasierte Finanzierung ist ein Investment gegen eine Beteiligung an den Umsätzen in einem definierten Zeitraum. Es ist damit sogenanntes wirtschaftliches !!Eigenkapital“, erklärt Werner Edlinger, Geschäftsführer Erste Private Capital & Tauros Capital. Es brauche im Gegensatz zu !!Fremdkapital keinerlei Sicherheiten. „Die Rückzahlungsform ist sehr angepasst an die Unternehmensentwicklung, aber passiert immer parallel zum Umsatz“, so der Experte.
Es gebe nicht, wie beim !!Fremdkapital, eine Rückzahlung am Ende. Im Gegensatz zu !!Eigenkapital-Beteiligungen wiederum sei die Finanzierung auch teilweise steuerlich nutzbar. „Finanziert werden können damit zum Beispiel Wachstum oder Übernahmevorhaben. Es kann aber auch zur Eigenkapitalstärkung oder als Überbrückungsfinanzierung genutzt werden“, erklärt Edlinger.
Und für wen eignet sich das Modell? „Umsatzbasierte Finanzierung ist ein alternatives Eigenkapitalprodukt insbesondere für jene Firmen, die nicht entsprechende Wachstumserwartungen und Wertsteigerungen für direkte Eigenkapitalinvestments haben“, so der Experte. Anbieten würde sich die Finanzierungsform etwa auch für Unternehmer:innen, die keine Mitgesellschafter:innen wollen. „Oder auch für familiengeführte Unternehmen, für die ein Exit-Szenario nicht infrage kommt, die aber trotzdem ein !!Eigenkapital-Bedürfnis haben“, sagt Edlinger. Mit Tauros Capital adressiere man insbesondere KMU mit einem Jahresumsatz ab drei Millionen Euro. Die Laufzeit betrage fünf bis acht Jahre.
Wagniskapital
Wagniskapital bzw. Risikokapital als Eigenkapital-Investment hat eine langfristige Orientierung, erklärt Nina Wöss, Vorstandsvorsitzende des heimischen Venture Capital und Private Equity-Verbands AVCO und Managing Partner beim VC-Fonds Fund F. „Der Kapitalgeber erhält Anteile am Unternehmen. Das heißt: Beide partizipieren am Erfolg, aber beide tragen auch das unternehmerische Risiko“, erklärt die Expertin. Die Finanzierungsform sorge für Liquidität und sei oft auch ein Hebel für andere Formen, etwa !!Fremdkapital und sende ein positives Signal an Kund:innen.
Unternehmen müssen jedoch, um sich dafür zu qualifizieren, einige Eigenschaften aufweisen. Wöss nennt zwei entscheidende Faktoren: „Das Produkt oder die Dienstleistung muss innovativ sein und sich von anderen abheben und das Unternehmen muss sich auf einen Wachstumsmarkt konzentrieren“.
Auch müsse man sich vor der Aufnahme eines Wagniskapitalinvestments über einiges im klaren sein. „Die VCs [Venture Capital-Unternehmen] haben klar das Ziel, ihre Anteile langfristig wieder zu veräußern. Das könnte zum Beispiel mit der langfristigen Planung von Familienunternehmen nicht zusammenpassen“, sagt die Expertin. Und sie führt noch einen Punkt ins Treffen: „Die Kapitalgeber:innen sind sehr am Unternehmen interessiert und wollen sich strategisch einbringen. Das bringt neue Netzwerke, neue Kund:innen-Gruppen und neue Märkte. Aber man muss sich schon im Vorhinein darüber klar sein, dass das Management-Team dann nicht mehr der alleinige Entscheidungsträger ist“.
Crowdinvesting & Crowdfunding
Auch der Bereich Crowdfunding hat mehrere Spielarten. “ !!Crowdfunding ist alles und nichts. Das was wir machen, titulieren wir daher als !!Crowdinvesting“, erklärt Daniel Horak, Gründer und Geschäftsführer der Crowdinvesting-Plattform Conda. Auch innerhalb dieses Bereichs gebe es verscheidene Modelle, konkret !!Eigenkapital- oder !!Fremdkapital-artige. Bei beiden gehe es aber um das selbe Ziel: „jedem zu ermöglichen, sein Unternehmen zu finanzieren. Man kann damit Kund:innen zu Investor:innen machen und umgekehrt“, so der Experte.
Grundsätzlich sei man Branchen- und Lebensphasen-agnostisch, meint Horak: „Wie schließen nur Waffen-Unternehmen, Pornografie und dergleichen aus. Oder etwa Forschungsunternehmen, die noch lange keine Umsätze machen werden“. Die Unternehmen müssten jedoch ein interessantes Geschäftsmodell haben und eine spannende Rendite für die Investor:innen erzielen. Beim Volumen biete man wieder eine extrem große Bandbreite von ca. 100.000 bis 25 Millionen Euro.
Der Conda-Gründer gibt zu bedenken: „Man hat dann hunderte oder sogar tausende Investor:innen. Da muss man viel Transparenz bieten“. Dann würden die Investor:innen dafür auch Kund:innen, Markenbotschafter:innen und Multiplikator:innen werden. „Eine große Chance“, so Horak.
Welche Finanzierungsform ist nun die richtige für das Unternehmen?
Es gibt also eine ganze Reihe an Faktoren, die ausschlaggebend dafür sind, welche Finanzierungsform am besten für das Unternehmen passt. Mögliche Hilfestellung bietet bspw. auch die gemeinsame Initiative „fundnow“ von Erste Bank und Conda, bei der der passende Finanzierungsmix für Unternehmen und deren jeweilige Vorhaben ermittelt wird. Oftmals ist es schließlich nicht nur eine Finanzierungsform, wie alle Sprecher:innen betonen. „Es ist kein entweder oder. Manchmal bietet sich !!Crowdinvesting gleichzeitig mit einer Bankfinanzierung, manchmal auch mit !!Eigenkapital an“, sagt Horak. Und Edlinger meint: „Die umsatzbasierte Finanzierung ist kein Konkurrenz-, sondern ein Komplementär-Produkt. Der Kredit wird immer das günstigste Finanzierungsprodukt sein, aber er braucht auch immer eine Besicherungsbasis, da können andere Finanzierungsformen genau richtig sein“. Und VCs und Private Equity-Unternehmen wiederum zeige ein erfolgreiches Revenue Based Financing, dass Unternehmen auf gesunden Beinen stehen und mache sie so attraktiver, sagt Wöss.
Ebenfalls Einigkeit herrscht dabei, dass gerade für so einen Finanzierungsmix große Transparenz der Unternehmen gegenüber den Kapitalgebern notwendig ist. Nina Wöss mahnt aber auch ein, dass Unternehmen sich die andere Seite genau ansehen sollten: „Bei jeder Finanzierungsform ist es auch wichtig zu wissen, was die Beweggründe des Gegenüber sind. Am Ende arbeiten Menschen mit Menschen“.


