11.02.2019

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

Die Erste Bank hat im Herbst letzten Jahres als erste österreichische Bank angekündigt, die klassische Maestro-Bankomatkarte ab April 2019 sukzessive durch Debit-Mastercards zu ersetzen. Aufgrund der hohen Akzeptanz der neuen Karten bei Online-Händlern sollen sich für Kartenhalter die Bezahlmöglichkeiten im Internet enorm erweitern. Wir haben mit Gerald Gruber, Österreich-Chef von Mastercard, über die Innovation der neuen Karte gesprochen.
/artikel/die-gruende-warum-die-erste-bank-die-maestro-bankomatkarten-auslaufen-laesst
Maestro-Bankomatkarte
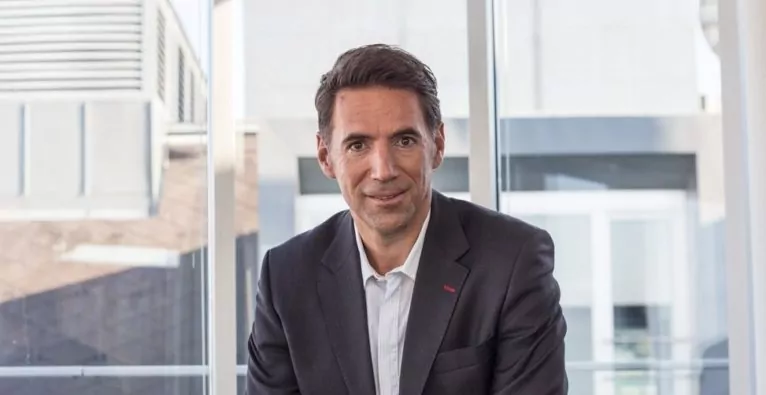
(c) Schlessman: Gerald Gruber, General Manager von Mastercard Austria und Mastercard Europe, im Interview mit dem brutkasten

Ab April startet die Erste Bank eine groß angelegte Umtauschaktion ihrer Maestro-Bankomatkarten, die Schritt für Schritt gegen neue Debit Mastercards ausgetauscht werden. Mit der Debit Mastercard werden Zahlungen, wie mit der bekannten Maestrokarte, in Echtzeit getätigt. Bedeutet: Im selben Moment, indem man etwas kauft, wird der Betrag vom Konto abgebucht. Als wesentliche Neuerung kommt hinzu, dass Kartenhalter die Debit Mastercard nun auch als elektronisches Zahlungsmittel verwenden können. Ziel dahinter ist es, die Akzeptanz im E-Commerce Bereich und im Ausland zu erhöhen.

+++ Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf +++

Im Interview mit dem brutkasten, erläutert Gerald Gruber, welche Vorteile der Umtausch den Kunden bringt und warum eine Debit-Mastercard als eine „Pay-Now-Lösung“ nicht mit einer Mastercard-Kreditkarte zu verwechseln ist.

Die klassische Maestro-Bankomatkarte wird ab April 2019 bei Kunden der Erste Bank sukzessive durch eine Debit Mastercard ausgetauscht. Warum eigentlich?

Die Maestro-Bankomatkarte kommt aus einer Zeit, in der es noch stark um Bargeldabhebung am Geldautomaten ging. Später konnten Kunden in Supermärkten am „Point of Sale“ damit bezahlen. Durch die Digitalisierung im Payment-Sektor, neue Bezahlmethoden und Entwicklungen im E-Commerce-Bereich ist die Maestro-Bankomatkarte technisch gesehen, nicht mehr am neuesten Stand.

Worauf ist dies zurückzuführen?

Der Grund dafür ist eigentlich banal, hat aber weitreichende Auswirkungen. Die österreichische Maestro-Bankomatkarte hat im Gegensatz zu anderen Ländern eine 19-stellige „Personal Account Number“. Die Mastercard-Kreditkarte hat hingegen nur eine 16-stellige Nummer. Obgleich man es nicht annehmen würde, hat dies für den Online-Handel aufgrund der fehlenden Kompatibilität große Implikationen. Die Maestro-Bankomatkarte ist einfach im „technischen Back-End“ im Vergleich zur Debit Mastercard nicht so gut aufgestellt. Das führt in weiterer Folge zur Einschränkungen hinsichtlich der Akzeptanz dieser Zahlungsmethode bei Online-Händlern.

Welche Vorteile erhalten die Kunden durch die neue Debit-Mastercard?

Die neue Debit-Mastercard ist global standardisiert. Eine Debit-Mastercard funktioniert überall dort, wo auch eine Kreditkarte funktioniert. Das ist für die bisherigen Halter von Bankomatkarten ein enorm großer Schritt, da sie nun überall dort bezahlen können, wo auch Kreditkartenhalter bezahlen können. Für Kunden, die bis dato über keine Kreditkarte verfügen, erweitert dies den Bezahlradius im Online-Handel enorm. Die Debit-Mastercard stellt somit die Weiterentwicklung der Maestro-Bankomatkarte dar, quasi die Bank Karte 2.0.

Wie viele Maestro-Bankomatkarten werden auf die neue Debit-Mastercard umgestellt?

Derzeit gibt es in Österreich rund neun Millionen Maestro-Bankomatkarten. Nehmen wir als Beispiel die Erste Bank. Sie hat rund 750.000 Kunden mit einer Kreditkarte und 2,4 Millionen Kunden mit einer Bankomatkarte. Plötzlich können rund 1,4 Millionen Kunden auch alltägliche Services nutzen, für die sie in der Regel eine Kreditkarte hinterlegen müssen.  Als Beispiel lässt sich hier Uber anführen.

Die Erste Bank war in Österreich auch die erste österreichische Bank, die angekündigt hat, die Maestro-Bankomatkarte sukzessive gegen die neue Debit-Mastercard auszutauschen. Werden andere Banken folgen?

Ja, die Erste Bank ist sprichwörtlich die erste Bank in Österreich, die diesen Schritt gesetzt hat. Ich gehe davon aus, dass weitere Banken folgen werden.

Wie ist der Zeitplan für die Umstellung?

Neukunden der Erste Bank bekommen die Karten ab April, ebenso wie jene, die aktiv den Tausch zur Debit Mastercard bei ihrem Betreuer anfragen. Der große Kartentausch von Bestandskunden erfolgt dann im dritten und im vierten Quartal diesen Jahres. Ziel ist es, rund 1,6 Millionen Karten noch in diesem Jahr auszutauschen. 2020 folgen dann nochmals 800.000 Karten.

Warum startet der Kartentausch gerade bei der Ersten Bank und keiner anderen Bank?

Generell kann man sagen, dass die Erste Bank sehr offen für Innovation ist. Sie hat beispielsweise als eine der ersten Banken ihre Mastercard-Kreditkarten digitalisiert. Kunden können in der George-App ihre Karte hinterlegen und anschließend am “Point of Sale” kontaktlos mit ihrem Smartphone zahlen. Sie haben klar ihre Priorität definiert, vorne mit dabei zu sein.

Wird die Maestro-Bankomatkarte in absehbarer Zeit abgeschafft?

Nein, sie wird nicht abgeschafft. Die Maestro-Bankomatkarte und deren Marke wird definitiv in Österreich noch einige Jahre weitergeführt werden. Das zukunftssichere Produkt mit dem die ausgebenden Banken vorne mit dabei sind, ist jedoch sicherlich die neue Debit-Mastercard.

Produktneuheiten gehen auch immer mit Herausforderungen einher, dass Kunden darüber informiert werden. Wie wird diese Information erfolgen?

Kunden assoziieren die Marke „Mastercard“ in Österreich oft ausschließlich mit der Kreditkarte. Dies hat auch historische Gründe, da die Unterscheidung zwischen den beiden Begrifflichkeiten „Kreditkarte“ und „Bankomatkarte“ am heimischen Markt sehr stark ist. Hier arbeiten wir eng mit den Banken zusammen, um Aufklärungsarbeit zu leisten und auf die Unterschiede hinzuweisen. Im Endeffekt obliegt die Kommunikation mit den Endkunden jedoch den Banken, da diese einen direkten Kontakt zu ihren Endkunden haben. Für die Mastercard sind nämlich alle Kartenhalter anonym.

Wie werden die Händler informiert?

Natürlich informieren wir auch die Akzeptanzstellen über die Neuerung. Die Kommunikation erfolgt dabei über die jeweiligen Acquiring-Banken. Hinter jedem Händler steht nämlich auch eine Händlerbank, wie beispielsweise SIX oder die card complete Service Bank. Zudem müssen die Angestellten im Einzelhandel oder der Gastronomie über die Neuerung informiert werden. Sie müssen am „Point of Sale“ wissen, ob der Kunde mit einer Debit-Mastercard oder Mastercard-Kreditkarte zahlen will. Das Logo „Mastercard“ ist nämlich auf beiden Karten zu sehen, was anfänglich zu Verwirrung führen könnte. Mit ausreichend Information wird die Umstellung allerdings kein Problem sein.

Die neue Debit-Mastercard erfüllt einige Funktionen, die eine Mastercard-Kreditkarte auch erfüllt. Stehen diese zwei Produkte nicht in einer Konkurrenz zueinander?

Es gibt einen gewissen Kannibalisierungseffekt, der aber relativ gering ausfällt. Der Effekt wird nämlich über ein Vielfaches vom Zusatzvolumen überwogen, das bei den Kunden generiert wird, die bislang online mit Karte gar nicht zahlen konnten. Daher bringt die Umstellung sowohl für die Banken, als auch die Kunden Vorteile.

=> zur Page von Mastercard

Redaktionstipps
Deine ungelesenen Artikel:
05.11.2026

Über 100.000 Downloads im Play Store: Move2pay macht Bezahlung mit Bewegung möglich

Je nach absolvierter Intensität erhalten User:innen ein Guthaben in Euro, das wiederum bei Partnershops eingelöst werden kann. Co-Founder Karim Allouche möchte die App auch auf die Bereiche Schlaf und Ernährung ausbauen. Der Launch war im März, bis heute wurde Move2pay im Play Store über 100.000-mal heruntergeladen.
/artikel/ueber-100-000-downloads-im-play-store-move2pay-macht-bezahlung-mit-bewegung-moeglich
05.11.2026

Über 100.000 Downloads im Play Store: Move2pay macht Bezahlung mit Bewegung möglich

Je nach absolvierter Intensität erhalten User:innen ein Guthaben in Euro, das wiederum bei Partnershops eingelöst werden kann. Co-Founder Karim Allouche möchte die App auch auf die Bereiche Schlaf und Ernährung ausbauen. Der Launch war im März, bis heute wurde Move2pay im Play Store über 100.000-mal heruntergeladen.
/artikel/ueber-100-000-downloads-im-play-store-move2pay-macht-bezahlung-mit-bewegung-moeglich
Die Gründer:innen Karim und Mia Allouche bei der Höhle der Löwen | (c) move2pay

Aktiv leben und dafür auch noch Rabatte bekommen: Die neue App Move2pay des Vorarlberger Unternehmens SVAX GmbH möchte einen gesunden Lebensstil belohnen. „Wir wollten mit unserem Unternehmen etwas Gutes tun und haben uns gedacht: ‚Mit welchen Problemen kämpft unsere Gesellschaft?‘ Die Antwort war der Bewegungsmangel. Das ist aktuell eine echte Pandemie“, erklärt Co-Founder Karim Allouche, der die App gemeinsam mit seiner Tochter gegründet hat. Tatsächlich betreiben laut einer Erhebung der EU 39 Prozent der Europäer nie Sport.

Move2pay sorgte zuletzt bei der „Höhle der Löwen“ für Aufsehen. Trotz verpasstem Abschluss scheint sich der Auftritt rentiert zu haben, denn die App hat eigenen Angaben zufolge innerhalb der folgenden sieben Tage stark an Downloads zugelegt, rund 260.000 Nutzer:innen sollen in dieser Zeit dazugekommen sein. Im Apple-App-Store ist auch von Platz eins vor ChatGPT und Claude die Rede. Unabhängig überprüfen konnte brutkasten diese Zahlen nicht. Jedenfalls wird die App im Play Store mit über 100.000 Downloads angegeben, ihr Launch war im März.

Bewegung als das „neue Zahlungsmittel“

Die Idee hinter der App ist simpel. Kund:innen verbinden Move2pay mit ihrer Fitnessapp und erhalten anschließend aufgrund ihrer körperlichen Belastung ein entsprechendes Guthaben. Dabei berücksichtigt die App die Herzfrequenz, die zurückgelegte Distanz und die Dauer der Belastung. Move2pay bewertet somit die Belastung für das Herz-Kreislaufsystem und nicht die erreichte Leistung. „Uns war von Anfang an wichtig, dass unsere App barrierefrei funktioniert. Auch Menschen mit Beeinträchtigungen können Move2pay verwenden und werden fair bewertet“, sagt Allouche.

Das erhaltene Guthaben wird in Euro umgewandelt. Mit dieser Gutschrift erhalten User:innen bei den 163 Partnershops wie Waterdrop oder Snocks Rabatte. „Bewegung wird somit zum neuen Zahlungsmittel“, sagt Allouche.

Ja nach Shoppartner erhält Move2pay eine Marge von 30 bis 50 Prozent, die in der Währung Euro an die User:innen weitergegeben wird. 10 Prozent der Marge verrechnet Move2pay den Kund:innen als Servicegebühr. Im Oktober kam die App so auf einen Umsatz von rund 113.000 Euro. Move2pay ist vollständig gebootstrappt.

Und was haben die Shops davon?

Für die Firmen sei Move2pay ein weiterer Marktplatz, über den sie ihre Produkte vermarkten können. Die Unternehmen hätten durch die Rabatte keine finanziellen Nachteile. Allouche sieht den Vorteil für die Shoppartner auf der psychologischen Ebene: „Wenn unsere User:innen ein Produkt erwerben, dann belohnen sie sich mit Marke XY für einen gesunden Lebensstil. Meistens kaufen unsere Kund:innen zwölf Minuten nach der letzten Aktivität. Das heißt, sie haben immer noch Endorphine im Körper und verbinden diesen Zustand mit einer Marke.“

Belohnung für ausreichend Schlaf und gesunde Ernährung

Die App soll Menschen in Zukunft nicht nur zu mehr Bewegung motivieren. „Wir möchten umfänglich Gesundheit belohnen. Wir sprechen hier von Schlaf, Ernährung und Bewegung. Das sind die drei Säulen unserer Gesundheit“, erklärt Allouche. Wer genügend schläft und ausreichend trinkt bzw. gesund isst, soll künftig auch damit sein Guthaben aufwerten können. Diese weitere Entwicklung würde nach Zusage einer angefragten FFG-Förderung von über 300.000 Euro zwölf bis 18 Monate dauern.

„Das sind herausfordernde Features, die wir bauen möchten. Wir wollen keine kommerzielle Shopping-Plattform werden, die man links, rechts, oben und unten betrügen kann“, erklärt der Co-Founder.

Börsengang 2032

Allouche und seine Tochter denken aber bereits in größeren Dimensionen. Sie wollen mit Move2pay an die Börse gehen, die selbstgesetzte Frist lautet 2032. Den Börsengang beschreibt er als „großes Ziel“ und ergänzt: „Bewegung muss auf der ganzen Welt zu einem anerkannten Zahlungsmittel werden.“ In seiner Vision soll man in Zukunft mit Move2pay auch online bezahlen können, ähnlich wie mit Klarna oder PayPal. Allouche gibt aber zu, dass dafür noch „viele Faktoren“ zusammenspielen müssen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein