11.02.2019

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

Die Erste Bank hat im Herbst letzten Jahres als erste österreichische Bank angekündigt, die klassische Maestro-Bankomatkarte ab April 2019 sukzessive durch Debit-Mastercards zu ersetzen. Aufgrund der hohen Akzeptanz der neuen Karten bei Online-Händlern sollen sich für Kartenhalter die Bezahlmöglichkeiten im Internet enorm erweitern. Wir haben mit Gerald Gruber, Österreich-Chef von Mastercard, über die Innovation der neuen Karte gesprochen.
/artikel/die-gruende-warum-die-erste-bank-die-maestro-bankomatkarten-auslaufen-laesst
Maestro-Bankomatkarte
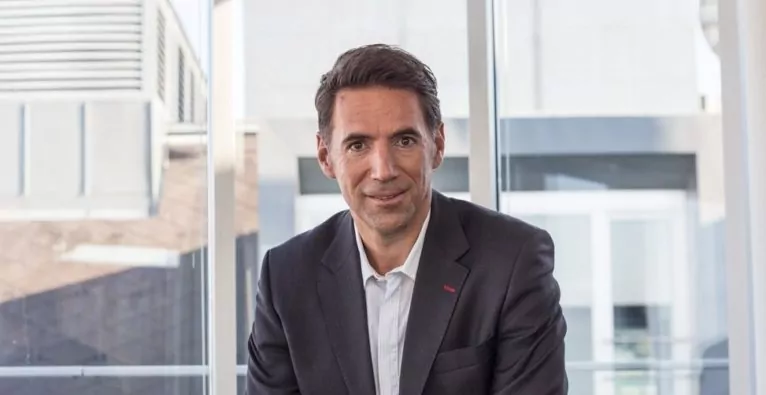
(c) Schlessman: Gerald Gruber, General Manager von Mastercard Austria und Mastercard Europe, im Interview mit dem brutkasten

Ab April startet die Erste Bank eine groß angelegte Umtauschaktion ihrer Maestro-Bankomatkarten, die Schritt für Schritt gegen neue Debit Mastercards ausgetauscht werden. Mit der Debit Mastercard werden Zahlungen, wie mit der bekannten Maestrokarte, in Echtzeit getätigt. Bedeutet: Im selben Moment, indem man etwas kauft, wird der Betrag vom Konto abgebucht. Als wesentliche Neuerung kommt hinzu, dass Kartenhalter die Debit Mastercard nun auch als elektronisches Zahlungsmittel verwenden können. Ziel dahinter ist es, die Akzeptanz im E-Commerce Bereich und im Ausland zu erhöhen.

+++ Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf +++

Im Interview mit dem brutkasten, erläutert Gerald Gruber, welche Vorteile der Umtausch den Kunden bringt und warum eine Debit-Mastercard als eine „Pay-Now-Lösung“ nicht mit einer Mastercard-Kreditkarte zu verwechseln ist.

Die klassische Maestro-Bankomatkarte wird ab April 2019 bei Kunden der Erste Bank sukzessive durch eine Debit Mastercard ausgetauscht. Warum eigentlich?

Die Maestro-Bankomatkarte kommt aus einer Zeit, in der es noch stark um Bargeldabhebung am Geldautomaten ging. Später konnten Kunden in Supermärkten am „Point of Sale“ damit bezahlen. Durch die Digitalisierung im Payment-Sektor, neue Bezahlmethoden und Entwicklungen im E-Commerce-Bereich ist die Maestro-Bankomatkarte technisch gesehen, nicht mehr am neuesten Stand.

Worauf ist dies zurückzuführen?

Der Grund dafür ist eigentlich banal, hat aber weitreichende Auswirkungen. Die österreichische Maestro-Bankomatkarte hat im Gegensatz zu anderen Ländern eine 19-stellige „Personal Account Number“. Die Mastercard-Kreditkarte hat hingegen nur eine 16-stellige Nummer. Obgleich man es nicht annehmen würde, hat dies für den Online-Handel aufgrund der fehlenden Kompatibilität große Implikationen. Die Maestro-Bankomatkarte ist einfach im „technischen Back-End“ im Vergleich zur Debit Mastercard nicht so gut aufgestellt. Das führt in weiterer Folge zur Einschränkungen hinsichtlich der Akzeptanz dieser Zahlungsmethode bei Online-Händlern.

Welche Vorteile erhalten die Kunden durch die neue Debit-Mastercard?

Die neue Debit-Mastercard ist global standardisiert. Eine Debit-Mastercard funktioniert überall dort, wo auch eine Kreditkarte funktioniert. Das ist für die bisherigen Halter von Bankomatkarten ein enorm großer Schritt, da sie nun überall dort bezahlen können, wo auch Kreditkartenhalter bezahlen können. Für Kunden, die bis dato über keine Kreditkarte verfügen, erweitert dies den Bezahlradius im Online-Handel enorm. Die Debit-Mastercard stellt somit die Weiterentwicklung der Maestro-Bankomatkarte dar, quasi die Bank Karte 2.0.

Wie viele Maestro-Bankomatkarten werden auf die neue Debit-Mastercard umgestellt?

Derzeit gibt es in Österreich rund neun Millionen Maestro-Bankomatkarten. Nehmen wir als Beispiel die Erste Bank. Sie hat rund 750.000 Kunden mit einer Kreditkarte und 2,4 Millionen Kunden mit einer Bankomatkarte. Plötzlich können rund 1,4 Millionen Kunden auch alltägliche Services nutzen, für die sie in der Regel eine Kreditkarte hinterlegen müssen.  Als Beispiel lässt sich hier Uber anführen.

Die Erste Bank war in Österreich auch die erste österreichische Bank, die angekündigt hat, die Maestro-Bankomatkarte sukzessive gegen die neue Debit-Mastercard auszutauschen. Werden andere Banken folgen?

Ja, die Erste Bank ist sprichwörtlich die erste Bank in Österreich, die diesen Schritt gesetzt hat. Ich gehe davon aus, dass weitere Banken folgen werden.

Wie ist der Zeitplan für die Umstellung?

Neukunden der Erste Bank bekommen die Karten ab April, ebenso wie jene, die aktiv den Tausch zur Debit Mastercard bei ihrem Betreuer anfragen. Der große Kartentausch von Bestandskunden erfolgt dann im dritten und im vierten Quartal diesen Jahres. Ziel ist es, rund 1,6 Millionen Karten noch in diesem Jahr auszutauschen. 2020 folgen dann nochmals 800.000 Karten.

Warum startet der Kartentausch gerade bei der Ersten Bank und keiner anderen Bank?

Generell kann man sagen, dass die Erste Bank sehr offen für Innovation ist. Sie hat beispielsweise als eine der ersten Banken ihre Mastercard-Kreditkarten digitalisiert. Kunden können in der George-App ihre Karte hinterlegen und anschließend am “Point of Sale” kontaktlos mit ihrem Smartphone zahlen. Sie haben klar ihre Priorität definiert, vorne mit dabei zu sein.

Wird die Maestro-Bankomatkarte in absehbarer Zeit abgeschafft?

Nein, sie wird nicht abgeschafft. Die Maestro-Bankomatkarte und deren Marke wird definitiv in Österreich noch einige Jahre weitergeführt werden. Das zukunftssichere Produkt mit dem die ausgebenden Banken vorne mit dabei sind, ist jedoch sicherlich die neue Debit-Mastercard.

Produktneuheiten gehen auch immer mit Herausforderungen einher, dass Kunden darüber informiert werden. Wie wird diese Information erfolgen?

Kunden assoziieren die Marke „Mastercard“ in Österreich oft ausschließlich mit der Kreditkarte. Dies hat auch historische Gründe, da die Unterscheidung zwischen den beiden Begrifflichkeiten „Kreditkarte“ und „Bankomatkarte“ am heimischen Markt sehr stark ist. Hier arbeiten wir eng mit den Banken zusammen, um Aufklärungsarbeit zu leisten und auf die Unterschiede hinzuweisen. Im Endeffekt obliegt die Kommunikation mit den Endkunden jedoch den Banken, da diese einen direkten Kontakt zu ihren Endkunden haben. Für die Mastercard sind nämlich alle Kartenhalter anonym.

Wie werden die Händler informiert?

Natürlich informieren wir auch die Akzeptanzstellen über die Neuerung. Die Kommunikation erfolgt dabei über die jeweiligen Acquiring-Banken. Hinter jedem Händler steht nämlich auch eine Händlerbank, wie beispielsweise SIX oder die card complete Service Bank. Zudem müssen die Angestellten im Einzelhandel oder der Gastronomie über die Neuerung informiert werden. Sie müssen am „Point of Sale“ wissen, ob der Kunde mit einer Debit-Mastercard oder Mastercard-Kreditkarte zahlen will. Das Logo „Mastercard“ ist nämlich auf beiden Karten zu sehen, was anfänglich zu Verwirrung führen könnte. Mit ausreichend Information wird die Umstellung allerdings kein Problem sein.

Die neue Debit-Mastercard erfüllt einige Funktionen, die eine Mastercard-Kreditkarte auch erfüllt. Stehen diese zwei Produkte nicht in einer Konkurrenz zueinander?

Es gibt einen gewissen Kannibalisierungseffekt, der aber relativ gering ausfällt. Der Effekt wird nämlich über ein Vielfaches vom Zusatzvolumen überwogen, das bei den Kunden generiert wird, die bislang online mit Karte gar nicht zahlen konnten. Daher bringt die Umstellung sowohl für die Banken, als auch die Kunden Vorteile.

=> zur Page von Mastercard

Redaktionstipps
Deine ungelesenen Artikel:
08.10.2026

Ohana: Oberösterreichische Kinder-Schutz-App liefert Technologie für Swisscom

Das österreichische Startup Ohana liefert die Technologie für ein neues Angebot von Swisscom. Der Schweizer Telekomkonzern setzt bei seiner App „Kids Security“ auf die Plattform des 2022 gegründeten Unternehmens, die Eltern bei der Begleitung der Smartphone- und Internetnutzung ihrer Kinder unterstützen soll.
/artikel/ohana-oberoesterreichische-kinder-schutz-app-liefert-technologie-fuer-swisscom
Das Ohana Gründer-Trio Christian Orgler, Stephan Brunner und Kevin Snajda | (c) Ohana
Das Ohana Gründertrio Christian Orgler, Stephan Brunner und Kevin Snajda | (c) Ohana

Ohana ist eine Kinderschutz-App von Christian Orgler, Stephan Brunner und Kevin Snajda. Kurz nach der Gründung 2022 investierten die Runtastic-Gründer rund um Florian Gschwandtner mit ihrer Beteiligungsgesellschaft 8eyes einen nicht näher genannten Betrag in das Startup (brutkasten berichtete). Im Jahr darauf holte man Hansi Hansmann an Bord, welcher ein siebenstelliges Investment mitfinanzierte. 2025 folgte eine Partnerschaft mit Drei. Nun lanciert Swisscom mit Kids Security eine neue App für digitale Kindersicherheit. Die Technologie dahinter stammt vom österreichischen Unternehmen Ohana.

Ohana setzt auf Inklusion und Transparenz

Für ihre neue App Kids Security liefert und betreibt Ohana die Grundlage des neuen Angebots der größten Schweizer Telekommunikationsanbieterin. Sie soll konkret Familien bei einem sicheren und verantwortungsvollen Umgang mit Smartphone und Internet unterstützen. Die plattformübergreifende Technologie verbindet dabei technische Schutzfunktionen mit einem Ansatz, der auf Transparenz, Medienkompetenz und die aktive Einbindung von Kindern setzt.

Kids Security ermöglicht Eltern unter anderem, Bildschirmzeiten zu strukturieren, Apps und Online-Inhalte zu verwalten sowie Einblicke in die Gerätenutzung ihrer Kinder zu erhalten. Dabei setzt die Lösung nicht auf reine Kontrolle: Kinder werden aktiv eingebunden, Regeln und Einstellungen bleiben für sie nachvollziehbar und Familien werden dabei unterstützt, gemeinsam einen gesunden Umgang mit digitalen Medien zu entwickeln.

Neues Handlungsfeld für Telekommunikationsanbieter

„Telekommunikationsanbieter begleiten Familien jeden Tag in der digitalen Welt. Damit sind sie auch in einer besonderen Position, Eltern und Kinder dabei zu unterstützen, sich sicher und selbstbestimmt darin zu bewegen“, sagt Orgler, Geschäftsführer von Ohana. „Dass Swisscom digitale Kindersicherheit als Teil des eigenen Angebots aufgreift, zeigt, welche Bedeutung das Thema mittlerweile hat.“

Smartphones, Social Media und Gaming sind längst fester Bestandteil des Alltags von Kindern und Jugendlichen. Gleichzeitig stehen viele Eltern vor der Frage, wie sie ihre Kinder schützen können, ohne ihre Privatsphäre übermäßig einzuschränken, heißt es in der Presseaussendung. Für Telekommunikationsanbieter entsteht laut Ohana damit ein neues Handlungsfeld: Neben Konnektivität und Zugang zur digitalen Welt gewinnt auch die Frage an Bedeutung, wie Familien bei der sicheren Nutzung unterstützt werden können.

Ohana-Founder: „Ein Meilenstein“

„Swisscom ist für uns eine wichtige Partnerin und der Launch von Kids Security ein großer Meilenstein“, so Orgler weiter. „Digitale Kindersicherheit wird für Telekommunikationsanbieter zunehmend zu einem Thema, an dem sie nicht mehr vorbeikommen. Wer Familien Zugang zur digitalen Welt bietet, muss sich auch damit auseinandersetzen, wie Kinder diese sicher und gesund nutzen können. Swisscom geht diesen Schritt jetzt und wir sind überzeugt, dass weitere Anbieter folgen werden.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein